Key Takeaways
Få styr på dine betalingsmuligheder: Ved at tilbyde flere betalingsmetoder imødekommer du forskellige kundepræferencer, reducerer antallet af forladte indkøbskurve og øger salget. Det er afgørende for at nå forskellige markeder og holde kunderne tilfredse med praktiske betalingsmuligheder.
Lad ikke kunderne handle hos konkurrenterne!: Betalingsmuligheder betyder noget: Kunder kan blive tiltrukket af konkurrenter, der tilbyder nemmere betalingsmuligheder. For at undgå at miste salg til konkurrenterne er det vigtigt at tilbyde de foretrukne betalingsmetoder, der appellerer til din målgruppe.
Det er tilfredsstillende selv at vælge, hvordan man betaler: Kundetilfredsheden stiger med velkendte og pålidelige betalingsmetoder, især ved internationale transaktioner. Ved at tilbyde velkendte muligheder reducerer du friktion og opbygger tillid, hvilket styrker dit brands troværdighed og appel.
Sæt en stopper for forladte indkøbskurve: Fleksible betalingsmuligheder som digitale tegnebøger og køb nu, betal senere gør betalingsprocessen mere enkel. Det hjælper med at minimere antallet af forladte indkøbskurve, forbedre brugeroplevelsen og øge konverteringsraten for din netbutik.
Øg salget med flere betalingsmuligheder: Ved at acceptere forskellige betalingsmuligheder maksimerer du salgsmulighederne og imødekommer kundernes forventninger. Det handler om mere end bekvemmelighed; det tilskynder til større køb og kan øge den gennemsnitlige ordreværdi.
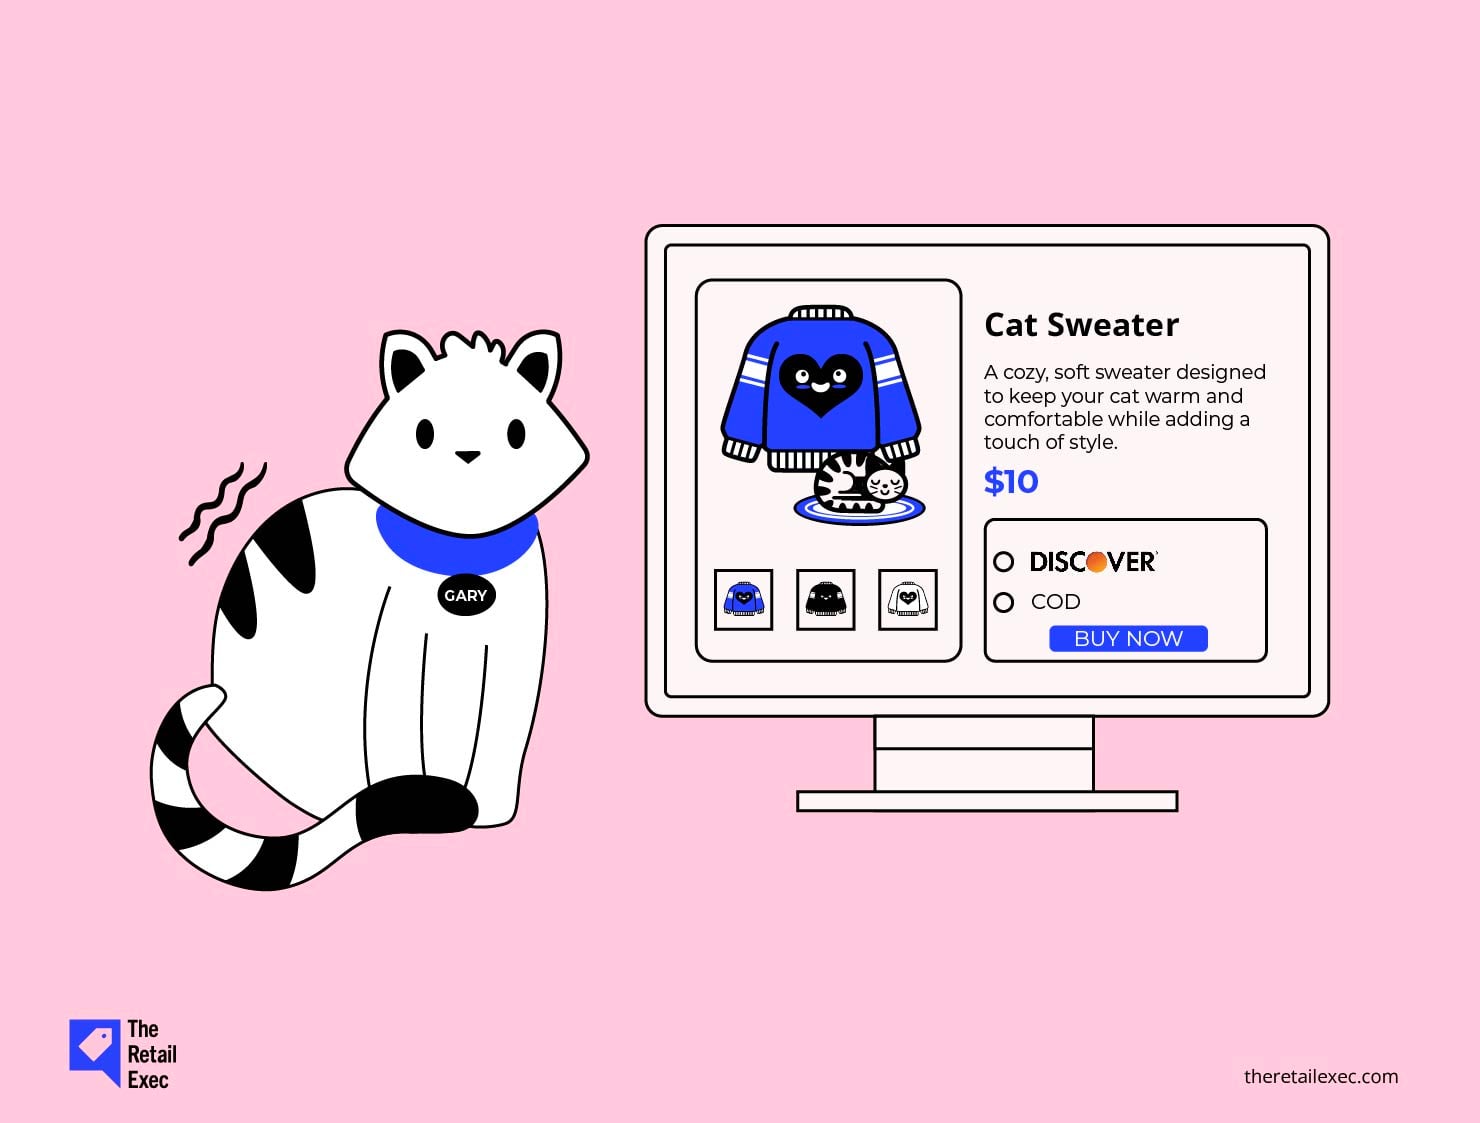
Forestil dig, at du finder den perfekte grimme julesweater til din kat – Gary, kalder vi ham – og er klar til at indtaste dine betalingsoplysninger, men så opdager, at onlineforhandleren kun accepterer Discover-kort og betaling ved levering (COD).
Øv. Jagten på det fedeste vintertøj til katte fortsætter et andet sted.
85 procent af de handlende forlader deres indkøbskurv, hvis deres foretrukne betalingsmetode ikke tilbydes (som vi hypotetisk lige gjorde).
Foretrukne betalingsmetoder kan dog variere fra region til region, og e-handelswebsites i vækst har tendens til at betjene mange markeder.
Det betyder, at du ikke bare kan tilbyde én eller to betalingsmuligheder online og forvente andet end konstant forladte indkøbskurve (triste, ensomme og uelskede).
Du er nødt til at have flere typer betalingsmetoder og vælge dem ud fra dine kunders særlige betalingspræferencer (kunne ikke modstå den tunge ordlyd).
Så lad os tale om betalingsmetoder – hvorfor det hele er vigtigt, de dominerende tendenser og de bedste muligheder for dig og dine kunder.
Hvorfor bør du acceptere flere betalingsmuligheder?
Den er nem.
Dine kunder har penge, de brændende ønsker at give dig. Du kan nå dem digitalt og tage imod pengene fra dem, hvis du blot accepterer de betalingsformer, de foretrækker at bruge.
Ellers går de måske bare til en anden butik, hvor det er nemmere for dem at betale.
Selvom det er rart at tænke, at dit produkt er helt særligt og unikt, tænker dine konkurrenter det samme – og de tilbyder de onlinebetalingsmetoder, som dine tidligere kunder foretrækker.
Mange e-handelsvirksomheder har lært dette på den hårde måde. Brandon Hartman, grundlægger af BeyWarehouse, opsummerer det sådan:
Efter blot nogle få år med driften af vores virksomhed stod det klart for os, at diversificering af vores betalingsmetoder er en af de måder, vi kan tiltrække og fastholde flere kunder på.
Vi opererer inden for en meget specifik niche, og hver eneste kunde tæller.
Hvis du mister kunder, fordi de ikke kan betale på den måde, de ønsker, er det ikke bare frustrerende – det er en forspildt mulighed.
Men du skal ikke føle, at du er nødt til at tilbyde alle tænkelige betalingsmetoder. James Tiltman, vicepræsident for produkt, handelsbetalinger hos Paysafe siger det ligeud:
Kunderne ønsker valgmuligheder, men de ønsker i virkeligheden deres valgmulighed. Tricket er at tilbyde de mest udbredte betalingsmetoder på hvert marked.
Det betyder, at du skal lave dit hjemmearbejde og tilbyde de muligheder, der virkelig betyder noget for dine kunder, uden at fylde din betalingsside med ting, de ikke bruger.
Hvorfor betyder det så meget?
- Tryghed og bekvemmelighed. Når kunder genkender en betalingsmulighed, de har tillid til, er de mere tilbøjelige til at føle sig trygge ved at gennemføre et køb. Det er især vigtigt ved internationalt salg, hvor ukendte betalingsmetoder kan skabe friktion.
- Reducer forladte indkøbskurve. Har du nogensinde opgivet et onlinekøb, fordi betalingsprocessen var irriterende? Det samme gælder dine kunder. Ved at tilbyde fleksible muligheder som digitale tegnebøger eller BNPL bliver processen mere enkel, og færre opgiver deres indkøbskurv, hvilket øger din konverteringsrate.
- Øg den gennemsnitlige ordreværdi. Værktøjer som BNPL gør det nemmere for kunderne at sige ja til større køb, fordi de kan fordele betalingerne over tid.
At acceptere flere betalingsmetoder handler ikke kun om bekvemmelighed – det handler om at maksimere salget og leve op til kundernes forventninger gennem sikker betalingsbehandling.
Og hvis du ikke gør det, vil dine konkurrenter helt sikkert gøre det.
Tendenser inden for betalingsmetoder i e-handel i 2025
Før vi gennemgår de bedste betalingsmetoder for dine kunder, lad os se på de tendenser, der former vores anbefalinger.
En stor del af disse data stammer fra en gennemarbejdet rapport fra WorldPayGlobal.
Digitale tegnebøger fortsætter deres dominans
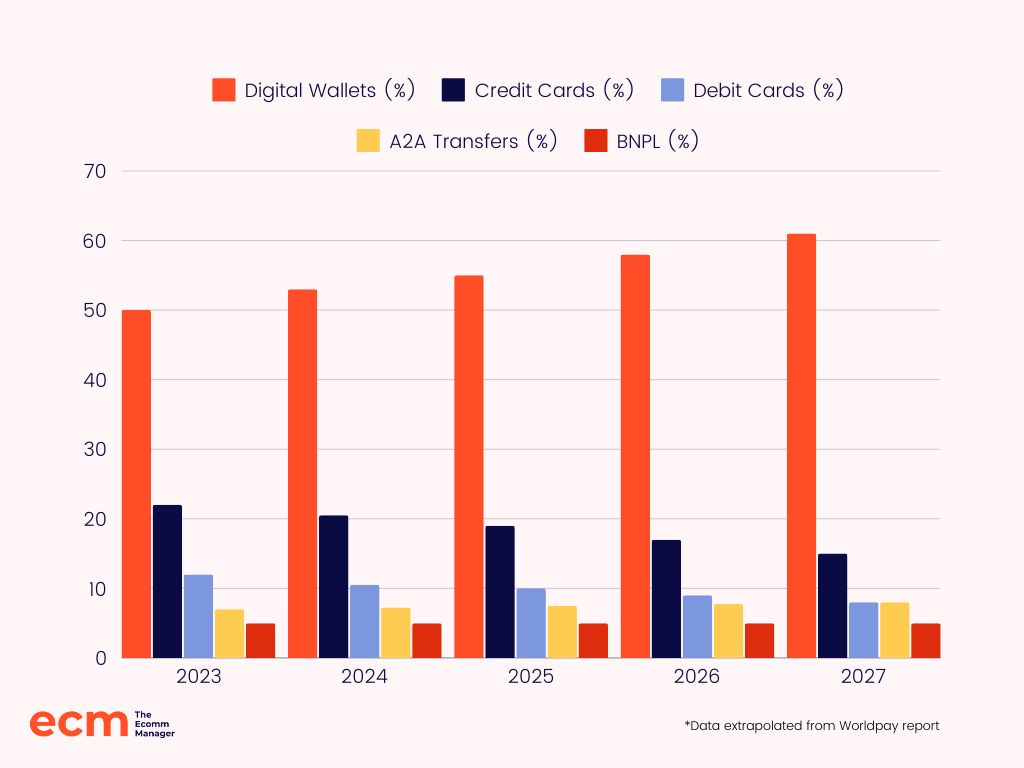
Digitale tegnebøger—såsom Apple Pay, Amazon Pay og Google Pay—er hurtigt ved at blive den foretrukne betalingsmetode, især inden for e-handel og transaktioner ved salgssteder (POS).
I 2027 forventes tegnebøger at stå for over 60 % af den globale transaktionsværdi inden for e-handel (og næsten 50 % af POS-betalinger).
Deres bekvemmelighed, sikkerhed og hastighed driver denne vækst, især i regioner som Asien-Stillehavsområdet, hvor de allerede udgør over 70 % af e-handelsbetalingerne og fortsat vokser.
Det understreger tegnebøgernes betydning, efterhånden som forbrugerne søger hurtigere og mere sikre betalingsmåder.
Køb nu, betal senere (BNPL) udvikler sig, måske?
BNPL er fortsat populært, især blandt Generation Z og millennials, som sætter pris på muligheden for at foretage køb uden at betale med det samme.
Men den hurtige vækst i BNPL står nu over for nye udfordringer. Paysafes James Tiltman fremhæver denne udvikling:
BNPL havde større gennemslagskraft og fik mere omtale for fem år siden, men vi har set lovgivningsmæssige ændringer og konsolidering blandt mindre BNPL-udbydere, og jeg tror, at boblen er bristet.
Større aktører som PayPal tilbyder funktionen, og etablerede BNPL-udbydere som Klarna bevæger sig i retning af at tilbyde bredere betalingsløsninger.
Det er stadig relevant, men ikke i samme omfang som før og ikke på tværs af alle brancher.
Som vi kommer nærmere ind på senere, følger denne betalingsmetode den globale vækst, men gør ikke meget mere end det.
På trods af markedets udvikling er BNPL fortsat vigtigt ved køb af varer til højere beløb og for forbrugere, der foretrækker fleksible betalingsvilkår.
Efterhånden som sektoren modnes, kan du forvente, at store aktører som Klarna integrerer BNPL i mere omfattende betalingsøkosystemer.
Kontaktløse betalinger vinder frem
Kontaktløse betalinger—uanset om de foretages med kort med kontaktløs betaling, mobile tegnebøger eller bærbare enheder—udgør over 60 % af transaktionerne i fysiske butikker i 2024.
Denne vækst drives af den hastighed, hygiejne (ja, vi ser på dig, COVID) og sikkerhed, som kontaktløse betalinger tilbyder, hvilket gør dem populære blandt både forbrugere og forhandlere.
I den forbindelse tilføjede Yiu, at “Biometriske betalinger, såsom fingeraftryk eller ansigtsgenkendelse, forventes at vinde frem ved problemfri og sikre onlinetransaktioner.”
Et væsentligt eksempel, der viser denne teknologis fremgang, er betalinger med håndfladescanning fra Amazon One, som dukker op i Whole Foods-butikker over hele USA.
Nu kan din unikke håndflade bruges til at betale.
Efterhånden som biometrisk teknologi integreres i mobile tegnebøger og enheder, bliver kontaktløse betalinger endnu mere sikre og bekvemme.
Have an account? Log In
Kryptovaluta og decentraliseret finansiering (DeFi) får opmærksomhed
Selvom kryptovalutabetalinger stadig er et nicheområde, vinder de frem, især i takt med at blockchain-teknologi og DeFi bliver mere udbredt.
Disse teknologier muliggør hurtigere og mere gennemsigtige betalinger, og stablecoins gør krypto til en mere levedygtig mulighed for dagligdagstransaktioner.
Brands som Overstock og Shopify har allerede taget imod betalinger med kryptovaluta, hvilket giver kunder mulighed for at betale med Bitcoin og andre digitale valutaer og har åbnet op for nye kundesegmenter.
Den decentralisering, som krypto tilbyder, appellerer til teknologivante forbrugere, der søger alternativer til traditionelle finansielle systemer.
Igen sagde Yiu, at der er “stigende interesse for decentraliseret finans (DeFi) og blockchain-baserede betalinger, herunder stablecoins,” selvom masseudbredelsen af disse metoder kan tage mere tid.
Den decentralisering, som krypto tilbyder, fjerner mellemmænd som banker, hvilket kan sænke transaktionsgebyrerne og muliggøre hurtigere grænseoverskridende betalinger – en attraktiv mulighed for internationale e-handelsforhandlere.
Betalinger fra person til person (P2P) og fra konto til konto (A2A) vinder frem
P2P-platforme som Venmo og Zelle giver kunder mulighed for at overføre penge direkte fra én person til en anden, hvilket forenkler betalingsprocessen.
De bliver fortsat mere populære, især blandt yngre forbrugere.
I mellemtiden begynder A2A-betalinger at udfordre traditionelle kortbetalinger ved at muliggøre bank-til-bank-overførsler uden behov for kortnetværk, hvilket reducerer gebyrer og effektiviserer betalingsprocessen.
Ved at omgå kortnetværk medfører A2A-betalinger ofte lavere transaktionsgebyrer – nogle gange sparer forhandlere op til 1-2% pr. transaktion sammenlignet med gebyrerne for behandling af kreditkortbetalinger.
For e-handelsforhandlere kan det at tilbyde P2P- og A2A-betalinger ikke kun reducere omkostningerne, men også forbedre kundeoplevelsen, hvilket gør dem til vigtige værktøjer i dagens konkurrenceprægede landskab.
6 bedste betalingsmetoder til e-handel for dig og dine kunder
Kunden har altid ret. I hvert fald er det sådan, de gerne vil tro. Når det kommer til betalinger, bør du bestræbe dig på at tilfredsstille dem (eftersom de har til hensigt at give dig penge).
Lad os se på de mest populære betalingsmetoder derude.
1. Digitale tegnebøger og mobilbetalinger
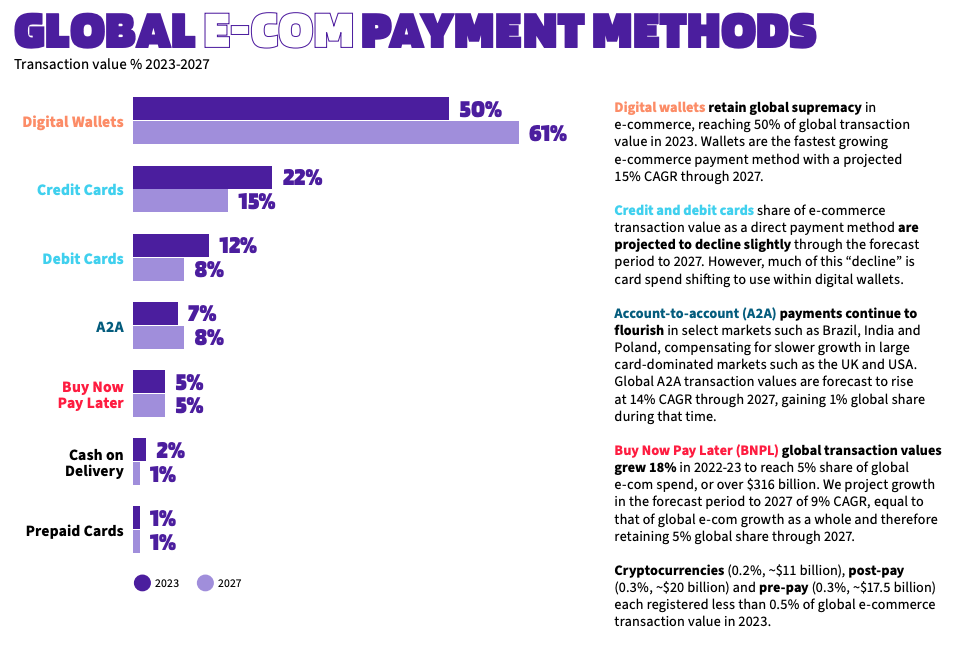
Globalt stod digitale tegnebøger for 50% af e-handelstransaktionsværdien i 2023, og denne andel forventes kun at vokse.
Kunderne elsker bekvemmeligheden, hastigheden og sikkerheden ved at gemme kort i mobile tegnebøger, og derfor er disse digitale tegnebøger ved at blive den førende betalingsmetode på verdensplan – de overgår endda kreditkort.
Fremgangen for mobilbetalinger er et tydeligt signal – du skal gøre det nemt for kunderne at betale med deres telefoner. Hvis du endnu ikke accepterer mobilbetalinger, går du glip af en mulighed.
I vores uendelige e-handelsvisdom har vi samlet de bedste mobile betalingsværktøjer. Her er de 10 bedste valg fra denne samling:
2 & 3. Kreditkort og debetkort
Plastikkort er stadig en fremragende måde at betale på, selv om alle de smarte digitale muligheder er dukket op.
Lige nu kunne de fleste af os tage noget op af vores pung med logoet for Visa, MasterCard eller American Express på.
Selv om digitale tegnebøger har overhalet kreditkort som den førende betalingsform, udgør kreditkortbetalinger stadig 22 % af den globale transaktionsværdi. Debetkortbetalinger udgør yderligere 12 %.
Tilsammen udgør de stadig en betydelig del af de globale betalinger, især for ældre generationer, som måske er langsommere til at tage mobile betalinger til sig.
Men her er hagen—det forventes, at disse betalingsmetoder falder til henholdsvis 15 % og 8 %.
Efterhånden som kunderne i stigende grad skifter til tegnebøger og flere digitale løsninger, bliver du også nødt til at ændre din afhængighed af kortbetalinger.
4. Bankoverførsler fra konto til konto (A2A)
A2A-bankoverførsler vokser hurtigt i regioner som Indien, Brasilien og Polen og udgjorde 7 % af den globale transaktionsværdi i 2023, med forventning om yderligere vækst.
Denne metode, der er kendt som open banking, giver kunderne mulighed for at betale dig direkte fra deres bankkonti uden at involvere kortnetværk.
I regioner som Storbritannien og USA har udbredelsen af A2A været langsommere på grund af kortnetværkenes og de mobile tegnebøgers dominans, men det kan ændre sig, efterhånden som systemerne til betalinger i realtid forbedres.
Alligevel kan mange forhandlere ikke ignorere andre internationale markeder.
A2A er den eneste anden e-handelsbetalingsmetode, der forventes at vokse i de næste par år (op til respektable 8 %).
For e-handelsforhandlere, der ønsker at ekspandere internationalt, især i regioner som Europa og Asien, kan A2A-betalinger være en vigtig måde at reducere gebyrer og give kunderne en mere effektiv betalingsoplevelse på.
5. Køb nu, betal senere (BNPL)
Når man køber dyre varer, findes der ingen bedre måde at købe på for dem, der har få penge, end køb nu, betal senere (BNPL, som det forkortes).
Som navnet siger, køber din kunde noget nu (og modtager det så hurtigt, som det kan sendes), du får det fulde beløb udbetalt (hurra!), og kunden betaler senere (i nogle få lige store rater).
Ifølge en nylig rapport, som vi allerede har henvist til ovenfor, har BNPL øget sin andel af det globale e-handelsforbrug til $316 billion i 2023, hvilket svarer til 5 % af det samlede forbrug.
Det forventes, at denne andel fastholdes ved at følge med væksten i e-handlen i de næste par år.
Som Tiltman tidligere påpegede, har BNPL gennemgået nogle forandringer, hvor mindre aktører konsoliderer sig, og store navne som PayPal og Klarna opruster.
Det er stadig relevant, men det er vigtigt at være strategisk med hensyn til, hvilken BNPL-udbyder du samarbejder med, så du sikrer, at den passer til din virksomhed.
Hvis du sælger dyre varer og ønsker at øge dit salg, bør dit næste skridt være at finde den bedste BNPL-platform og begynde at tilbyde denne betalingsmulighed.
Vi har samlet de bedste muligheder derude, og her er de 10 bedste fra listen:
6. Kryptovaluta
Betalinger med kryptovaluta vinder langsomt, men støt, frem.
Selvom det endnu ikke er mainstream, giver krypto forhandlere mulighed for at tiltrække teknologikyndige kunder, der er positivt indstillet over for blockchain.
Becky Leighton, indholdsansvarlig hos Coin Insider, forklarer det godt:
Krypto bliver mere og mere populært ... men det er ikke for alle virksomheder.
Det fungerer bedst med mere teknologikyndige målgrupper, og der er altid en risiko for brugerfejl, som kan svække tilliden.
Krypto har dog potentiale som en grænseløs betalingsløsning, der muliggør nemme og billige internationale transaktioner.
Hvis din kundebase spænder over flere lande, kan accept af Bitcoin eller Ethereum reducere høje grænseoverskridende gebyrer og forsinkelser.
Kryptovalutaer kan være volatile, hvilket kan påvirke transaktionsværdierne.
Derudover kan der opstå brugerfejl eller risiko for svindel, især for virksomheder og kunder, der ikke er fortrolige med teknologien.
Hvis du tøver med at kaste dig ud i krypto, kan du overveje at starte i det små ved at acceptere stablecoins som USDC, der er knyttet til en traditionel valuta og undgår Bitcoins volatilitet.
De bedste betalingsløsninger til e-handel for en fremragende kundeoplevelse
Vi taler en hel del om software her. Vi kan også godt lide at lave lister.
Nogle vil måske kalde os besatte, men jeg vil bare sige, at vi er “i zonen” og synes, at B2B SaaS-værktøjer er “virkelig seje, mand”.
Nå, men i den ånd har vi tænkt lidt over de absolut bedste betalingsformidlere til e-handel, som gør det muligt for dig at tilbyde den rette type betalingsmuligheder til dine kunder.
Det fulde indlæg indeholder priser og andre funktionssammenligninger, så du kan finde den rette løsning til dit brand.
Her er de 10, som vi synes er helt fantastiske og/eller de allerbedste.
Sådan beslutter du, hvilke betalingsmetoder til e-handel du skal tilbyde
Som den, der arbejder tæt med dit brand, har du sikkert allerede en idé om, hvilke betalingsmetoder dine kunder ønsker. Men det skader stadig ikke at undersøge det grundigt for at være sikker.
Sådan finder du frem til dine ideelle betalingsmetoder.
Kundernes præferencer
Det er det oplagte valg. Dine beslutninger bør styres af kundernes præferencer, fordi du i sidste ende ønsker at gøre det så nemt som muligt for dem at betale dig.
Gå dine data igennem—se på spørgeundersøgelser, feedback på sociale medier og endda henvendelser til kundeservice for at se, hvad de efterspørger.
En gennemgang af kundefeedback kan for eksempel vise, at mange efterspørger Apple Pay, hvilket signalerer et skift mod mobilbetalinger.
Hvis din målgruppe primært er yngre, foretrækker de måske digitale tegnebøger og BNPL. Hvis din kundebase er mere traditionel, kan kreditkort stadig være det foretrukne valg.
Transaktionsgebyrer
Det, du får i kassen, er ikke det samme som det, kunden betalte—sådan fungerer det nu engang. Betalingsudbydere tager deres del, men alle gebyrer er ikke ens.
Nogle metoder, såsom kreditkort, har højere transaktionsgebyrer, mens A2A-betalinger eller kryptovaluta kan tilbyde billigere alternativer.
Se nærmere på dine salgsdata, og beregn, hvor meget forskellige betalingsmetoder koster dig. Det kan være værd at eksperimentere med billigere muligheder som A2A eller kryptovaluta for at se, om de kan reducere dine samlede behandlingsomkostninger.
Afvej kompromiserne mellem kundernes bekvemmelighed og påvirkningen af dine avancer.
Sikkerhed og forebyggelse af svindel
Dette er afgørende – ikke kun for at beskytte din lille virksomhed, men også for at opbygge kundernes tillid.
Når du vurderer betalingsmetoder, bør du prioritere sikkerhedsfunktioner som tokenisering, multifaktorgodkendelse og ende-til-ende-kryptering.
Disse sikkerhedsforanstaltninger beskytter både din virksomhed og dine kunder.
Hver betalingsmulighed bør tilbyde effektive foranstaltninger mod svindel, f.eks. biometrisk godkendelse ved kontaktløse betalinger eller blockchain-verificering af kryptovaluta.
Undersøg hver udbyders sikkerhedsfunktioner, og vælg de metoder, der holder både dig og dine kunder sikre.
More Articles
Kompatibilitet med e-handelsplatformen
Det er ikke alle betalingsmetoder, der er nemme at integrere. Undersøg, om de betalingsmuligheder, du overvejer, nemt kan integreres med din e-handelsplatform.
Nogle platforme har integreringer, der fungerer direkte, til digitale tegnebøger, mens andre kan kræve yderligere udvikling til metoder som kryptovaluta eller A2A-betalinger.
En problemfri oplevelse er en fordel for både dig og dine kunder.
Målgruppens demografi
Din målgruppes alder, teknologiske kunnen og forbrugsvaner har alle indflydelse på, hvilke betalingsmetoder der giver mest mening.
For eksempel appellerer BNPL til yngre købere, der ønsker fleksibilitet, mens tendenser inden for e-handelsbetalinger viser, at kreditkort måske er det foretrukne valg for ældre kunder.
Det er afgørende at forstå din målgruppes økonomiske vaner for at kunne tilbyde de rigtige muligheder.
Kundernes geografiske placering
Som James Tiltman udtrykker det: “Holdninger og adfærd er altid kulturelt betingede og varierer fra land til land og på tværs af regioner. Der findes ofte ikke én løsning, der passer til alle.”
Derfor er du nødt til at forstå hvert enkelt marked, du henvender dig til.
Betalingspræferencer varierer meget – A2A-bankoverførsler kan være den foretrukne metode i Europa, mens digitale tegnebøger dominerer i Asien og Stillehavsområdet.
Tiltman tilføjer, at det er afgørende at drage fordel af din betalingstjenesteudbyders ekspertise:
De har ofte folk på stedet i regioner og markeder, som selv er lokale betalere og kan rådgive.
De rigtige lokale indsigter kan hjælpe dig med at tilbyde betalingsmuligheder, der passer bedst til hver enkelt målgruppe.
Begynd at tilbyde dine kunder det, de ønsker (flere betalingsmuligheder)
På dette tidspunkt er din hjerne fyldt med værdifuld information om de betalingsmetoder, du gerne vil begynde at tilbyde. Lad være med at bøje dig forover, for så falder det hele måske ud af hovedet på dig.
Se i stedet på, hvad du allerede har, hvad dine kunder ønsker, og hvilke løsninger til betalingsbehandling i e-handel du har brug for til at udfylde forskellen.
Mit bedste råd er at vælge ud fra kundeoplevelsen, for det er dér, pengene ligger.
Som du ved, har vi forslag til den bedste software. Så kom tilbage når som helst for at finde det, du har brug for at vide.
E-handel bevæger sig hurtigt – og det gør du også. Tilmeld dig vores nyhedsbrev med de seneste indsigter for e-handelsansvarlige fra førende eksperter inden for e-handel.
Ofte stillede spørgsmål om betalingsmetoder til e-handel
Troede du, vi var færdige? Glem aldrig de ofte stillede spørgsmål! Lad os se, hvad vi har…
Hvilken betalingsmetode er mest sikker til e-handel?
De mest sikre betalingsmetoder til e-handel er dem, der bruger tokenisering, biometrisk godkendelse, multifaktorgodkendelse og ende-til-ende-kryptering.
Som Alan Bavosa, VP for sikkerhedsprodukter hos Appdome, siger:
“Helt sikkert er systemer, der bruger tokenisering, biometrisk godkendelse eller multifaktorgodkendelse samt ende-til-ende-kryptering, sikrere for mobilbrands og forbrugere. (Oversat: Hold dig væk fra direkte indtastning af kreditkortoplysninger i apps, enkeltfaktorgodkendelse eller betalingsmetoder, der mangler ende-til-ende-kryptering).”
Kort sagt handler sikkerhed om at kombinere disse beskyttelser, så det bliver sværere for svindlere og nemmere for dine kunder at have tillid til dig.
Hvordan vælger jeg den rigtige betalingsudbyder til min netbutik?
Valget af den rigtige betalingsudbyder til din e-handelsbutik afhænger af nogle få vigtige faktorer: transaktionsgebyrer, nem integration, understøttede betalingsmetoder og sikkerhedsfunktioner.
Se efter en udbyder, der integreres problemfrit med din platform, tilbyder robust sikkerhed og understøtter de betalingsmetoder, der er mest relevante for din målgruppe. Du bør også afveje konkurrencedygtige transaktionsgebyrer mod tjenestens bekvemmelighed og rækkevidde. Og glem ikke kundesupporten – når der opstår problemer, har du brug for en udbyder, der står bag dig.
Hvilke gebyrer er forbundet med forskellige betalingsmetoder til e-handel?
Gebyrerne varierer afhængigt af betalingsmetoden, og det er vigtigt at vide, hvad du kan forvente, så du kan træffe velinformerede valg:
- Kredit- og debetkort: Typisk omkring 2.9% + $0.30 pr. transaktion. Denne sats er almindelig hos større betalingsudbydere og dækker både online- og mobilbetalinger.
- Digitale tegnebøger (f.eks. Apple Pay, Google Pay): Har normalt samme gebyrer som kreditkort, omkring 2.9% + $0.30 pr. transaktion, da de bruger tilknyttede kredit- eller debetkort.
- ACH-bankoverførsler: Er generelt mere overkommelige, ofte omkring 0.8% pr. transaktion, med et loft (f.eks. maks. $5). Nogle udbydere opkræver 1% med et lille minimumsgebyr, hvilket gør det til en god løsning med lavere omkostninger.
- Køb nu, betal senere (BNPL): Udbydere som Afterpay og Klarna opkræver typisk højere gebyrer – normalt 4-5% pr. transaktion plus et lille fast gebyr (f.eks. $0.30). Det afspejler den bekvemmelighed og fleksibilitet, der tilbydes forbrugeren.
- Kryptovaluta: Gebyrerne varierer, men ligger normalt mellem 1-3% pr. transaktion. Husk, at krypto kan medføre yderligere variation på grund af svingende valutakurser.
Når du kender disse gebyrstrukturer, kan du afveje omkostningerne mod kundernes bekvemmelighed, så du sikrer, at du ikke kun opfylder dine kunders behov, men også holder styr på din bundlinje.
Hvordan integrerer jeg flere betalingsmetoder på min e-handelsplatform?
Integration af flere betalingsmetoder kræver normalt, at du arbejder med en betalingsgateway eller betalingsudbyder, der understøtter en bred vifte af muligheder.
Mange populære e-handelsplatforme har indbyggede integrationer til større gateways som Stripe, PayPal eller Square, der kan dække alt fra kreditkort til digitale tegnebøger og BNPL.
Hvis du har brug for noget mere nichepræget, kan du få brug for en udvikler til at hjælpe med integrationen eller overveje en samlet betalingsløsning, der kan håndtere flere metoder problemfrit.