Det er januar.
Travlheden omkring højtiden er ovre, men din indbakke har det ikke ligefrem godt.
For mange anmodninger om refusion, forfaldne leverandørfakturaer, og din bankkonto? Den ser i øjeblikket ud til at være dækket af konfetti og oversået med små indbetalinger, hævninger og transaktioner uden mærkning.
Hvis du driver en e-handelsvirksomhed med et stort transaktionsvolumen, er dette sandsynligvis et velkendt syn. Batchbaseret betalingsbehandling hjælper her, fordi du kan samle lignende betalinger i én enkelt transaktion.
Gør du det rigtigt, lover jeg dig: Din revisor—og din fornuft—vil takke dig. Lad os gennemgå de praktiske detaljer nedenfor.
Hvad er batchbaseret betalingsbehandling?
Batchbaseret betalingsbehandling er praksissen med at samle og sende massebetalinger til din bank i en overskuelig batchfil.
I stedet for at behandle hver transaktion individuelt afleverer du en samling betalinger til din betalingsudbyder, som håndterer dem på én gang (og du betaler kun ét transaktionsgebyr). Derefter venter du, indtil din betalingsudbyder udbetaler midlerne i overensstemmelse hermed.
Batchbaseret betalingsbehandling fungerer både for indgående og udgående betalinger.
- På den udgående side kan du samle ting som leverandørgebyrer, refusioner, medarbejderudgifter eller provisioner.
- På den indgående side kan du samle salgsudbetalinger eller leverandørrabatter og registrere hver transaktion efter leverandør.
Du kan generere betalingsfiler, der indeholder flere transaktionstyper, når du har konfigureret dine bankoplysninger, betalingsformater, indstillinger for fillagring osv.
Det—eller du dropper regnearkene og går over til fuld automatisering.
En ting, du skal bemærke, er, at batchbetalinger og betalingsbehandling i realtid kan eksistere side om side. De har hver deres styrker. Nedenfor forklarer jeg, hvornår den ene er bedre end den anden.
Betalingsbehandling i realtid kontra batchbaseret betalingsbehandling: Hvad er forskellen?

Betalingsbehandling i realtid er en døgnåben pengestrøm. Udløs en betaling, og systemet sender den øjeblikkeligt til modtageren. Du får straks svar på, om den lykkedes eller mislykkedes.
Nate Snow-Cornelius, Global salgsdirektør hos PayQuicker, hævder, at udbetalinger i realtid er fremtidens betalinger.
Automatisering fjerner friktion, reducerer menneskelige fejl og skaber en bedre oplevelse for både økonomiteams og modtagere. Det gør betalinger til en strategisk fordel i stedet for en opgave i administrationen.
Batchbaseret betalingsbehandling er derimod mere som at læsse en pengetransport. Du sætter alle debet- og kreditkorttransaktioner i kø—for eksempel alt fra én arbejdsdag—og behandler dem i én kørsel.
Én batch = én bankpostering. Det kræver mindre arbejde, men kan være langsommere.
Nate forklarer, at det sandsynligvis skyldes, at denne proces bygger på ældre arbejdsgange: “Den er stadig filbaseret og kræver ofte manuelle godkendelser.”
Men det er ikke et enten-eller. Jeg talte med flere virksomhedsledere, og her er nogle af grundene til, at de vælger en hybridtilgang:
\u003cspan style=\u0022font-weight: 400;\u0022\u003eI min virksomhed anvender jeg \u003c/span\u003e\u003cb\u003ebåde batch- og realtidsmetoder til betalingsbehandling.\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eJeg vælger ud fra, hvad der er vigtigst på det pågældende tidspunkt. Nogle gange har jeg brug for hastighed. Andre gange har jeg brug for at håndtere en stor gruppe betalinger på én gang.\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cb\u003eBatchbetalinger \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003efungerer bedst, når jeg betaler leverandører eller kører løn. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eJeg kan gennemgå det hele samlet og sende betalingerne i ét enkelt trin. Det hjælper med at holde tingene organiseret og undgå små fejl. Ulempen er, at det tager mere tid. Hvis nogen venter på en betaling, kan det tage for lang tid.\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cb\u003eRealtidsbetalinger\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e er fordelagtige, når noget haster. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eHvis jeg har brug for at refundere en kunde eller betale en leverandør hurtigt, bruger jeg realtidsbetalinger. Det hjælper med at opbygge tillid og holder virksomheden kørende uden problemer. Det kræver dog stærke interne kontroller, fordi jeg ikke kan tilbagekalde en betaling, når den først er sendt.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVi bruger \u003c/span\u003e\u003cb\u003ebatchbehandling til at betale rutinemæssige tjenesteudbydere og \u003c/b\u003e\u003ca href=\u0022https://theretailexec.com/tools/best-recurring-payment-system/\u0022\u003e\u003cb\u003etilbagevendende betalinger\u003c/b\u003e\u003c/a\u003e\u003cb\u003e. \u003c/b\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eDet giver os mulighed for at planlægge betalinger ugentligt, hvilket gør pengestrømmen forudsigelig og giver vores team tid til at gennemgå og rette problemer, før noget bliver sendt. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eMen til kundeudbetalinger eller hasteoverførsler er vi afhængige af realtidsbetalinger for at bevare tilliden. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cb\u003eBatchbehandling er fantastisk til store mængder og lav risiko, mens realtidsbetalinger fungerer bedst til enkeltstående betalinger, der kræver tæt opfølgning.\u003c/b\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVi har strategisk valgt at\u003c/span\u003e\u003cb\u003e batchbehandle betalinger for at minimere omkostningerne \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e(mens vi afvejer kompromiserne).\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eDen primære fordel ved alt dette er omkostningsbesparelser. Ved at samle de over 100 daglige ordrer på kosttilskud og køre processen natten over kan vi spare omkring 22 % i gebyrer for \u003c/span\u003e\u003ca href=\u0022https://theretailexec.com/payment-processing/ecommerce-credit-card-processing-guide/\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003ekreditkortbehandling\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003esammenlignet med realtidsbehandling. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eVi bruger denne generalistiske tilgang til vores økonomi, og det gør afstemningen nem for vores økonomiteam, hvilket har reduceret regnskabsfejl med 37 %, siden vi begyndte at bruge dette system.\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003e Men vi erfarede på den hårde måde, at forsinkede afregninger (normalt 1-3 dage efter salget) kan lamme pengestrømmen i perioder med stort salgsvolumen, f.eks. under vores nytårskampagne for tarmsundhed, hvor vi havde brug for øjeblikkelig adgang til mere end $150k i salgsindtægter for at genbestille bestsellere.\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cb\u003eVi anvender nu en hybrid tilgang,\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e hvor vi stadig behandler transaktioner i batches for rutinemæssige ordrer på kosttilskud, men anvender realtidsbetalinger for vores \u003c/span\u003e\u003ca href=\u0022https://theretailexec.com/payment-processing/subscription-payment-processing/\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eprodukter i abonnementsmodellen\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e og varer i den høje prisklasse såsom årlige velværepakker.\u003c/span\u003e
Se tabellen nedenfor for en oversigt og vejledning:
| Vigtigste funktion | Betalingsbehandling i realtid | Batchbehandling af betalinger |
|---|---|---|
| Vigtigste funktionHastighed | Betalingsbehandling i realtidØjeblikkelig, efterhånden som hver betaling foretages | Batchbehandling af betalingerPlanlagt – på fastsatte tidspunkter (f.eks. dagligt, ugentligt) |
| Vigtigste funktionBekræftelse | Betalingsbehandling i realtidØjeblikkelig status for hver transaktion | Batchbehandling af betalingerStatus bekræftes, efter batchen er behandlet |
| Vigtigste funktionOmkostninger | Betalingsbehandling i realtidHøjere gebyr pr. transaktion | Batchbehandling af betalingerLavere behandlingsgebyrer pr. transaktion |
| Vigtigste funktionLikviditetsstyring | Betalingsbehandling i realtidSværere at forudsige og følge | Batchbehandling af betalingerEnklere at styre og forudsige |
| Vigtigste funktionRegnskab | Betalingsbehandling i realtidSeparat postering for hver betaling | Batchbehandling af betalingerÉn samlet postering pr. batch |
| Vigtigste funktionBedst til | Betalingsbehandling i realtidEnkeltstående eller hastende betalinger | Batchbehandling af betalingerUdbetalinger med stor volumen og faste rutiner |
| Vigtigste funktionEksempel | Betalingsbehandling i realtidKunderefusion under et lynudsalg | Batchbehandling af betalingerLeverandørbetalinger, der behandles hver fredag |
Hvis realtidsbehandling føles uopnåelig, giver batchbehandling dig tid og økonomisk råderum til gradvist at tage det i brug. Her er, hvad du bør overveje, før du beslutter dig for en tilgang.
Fordele og ulemper ved batchbehandling af betalinger
Du behøver ikke famle dig frem gennem forsøg og fejl for at finde ud af, om batchbehandling er det rigtige for dit brand. Mange teams har allerede været igennem det og kan hjælpe dig med at undgå gætterierne.
Denne gennemgang viser de praktiske afvejninger: hvad batchbehandling kan gøre for dine avancer og arbejdsgange, og hvor det kan give problemer, hvis du ikke er forberedt.
| Fordele | Ulemper |
|---|---|
| FordeleLavere transaktionsgebyrer. Batchkørsler reducerer omkostningerne pr. betaling. Eksempel: Modebrandet Ginger reducerede 99 % af deres internationale transaktionsgebyrer efter skiftet til Airwallex’s system til overførsler, der understøtter batchbehandling. | UlemperForsinket afvikling. Planlagte batchkørsler kan forsinke indbetalinger og udgående betalinger. Det kan skabe uhensigtsmæssige tidsmæssige mellemrum, som presser din driftslikviditet. |
| FordeleStrømlinet regnskab. Batchbehandling forenkler bagvedliggende processer og reducerer den administrative arbejdsbyrde. Eksempel: Crockd’s keramikvirksomhed til hjemmet sparede over 4 timer om ugen ved at bruge Airwallex’ batchbetalinger og Xero-integration. | UlemperBesværlig indledende opsætning. Konfiguration af betalingsregler, bankformater og synkronisering af værktøjer kræver en indsats på forhånd. Det er ikke overdrevent teknisk, men der er en indlæringskurve. |
| FordeleIndbygget buffer mod fejl. Strukturerede forsinkelser giver økonomiteams mulighed for at validere transaktioner og reducerer risikoen for fejl eller svindel. Og det er nødvendigt, når svindel sidste år medførte tab på $41 millioner. | UlemperAfhængighed af planlagte kørsler. Planlagte batchkørsler fungerer godt, hvis du har forudsigelige betalingsmønstre. Der er dog ikke meget fleksibilitet til hastende regninger eller fakturaer i sidste øjeblik. |
Batchbehandling belønner virksomheder, der kender deres likviditetsmønstre, kører med konsekvente udbetalingscyklusser og har et klart overblik over, hvad der sker bag kulisserne.
Er du ikke nået dertil endnu? Næste del hjælper dig tættere på.
Sådan fungerer batchbehandling af betalinger
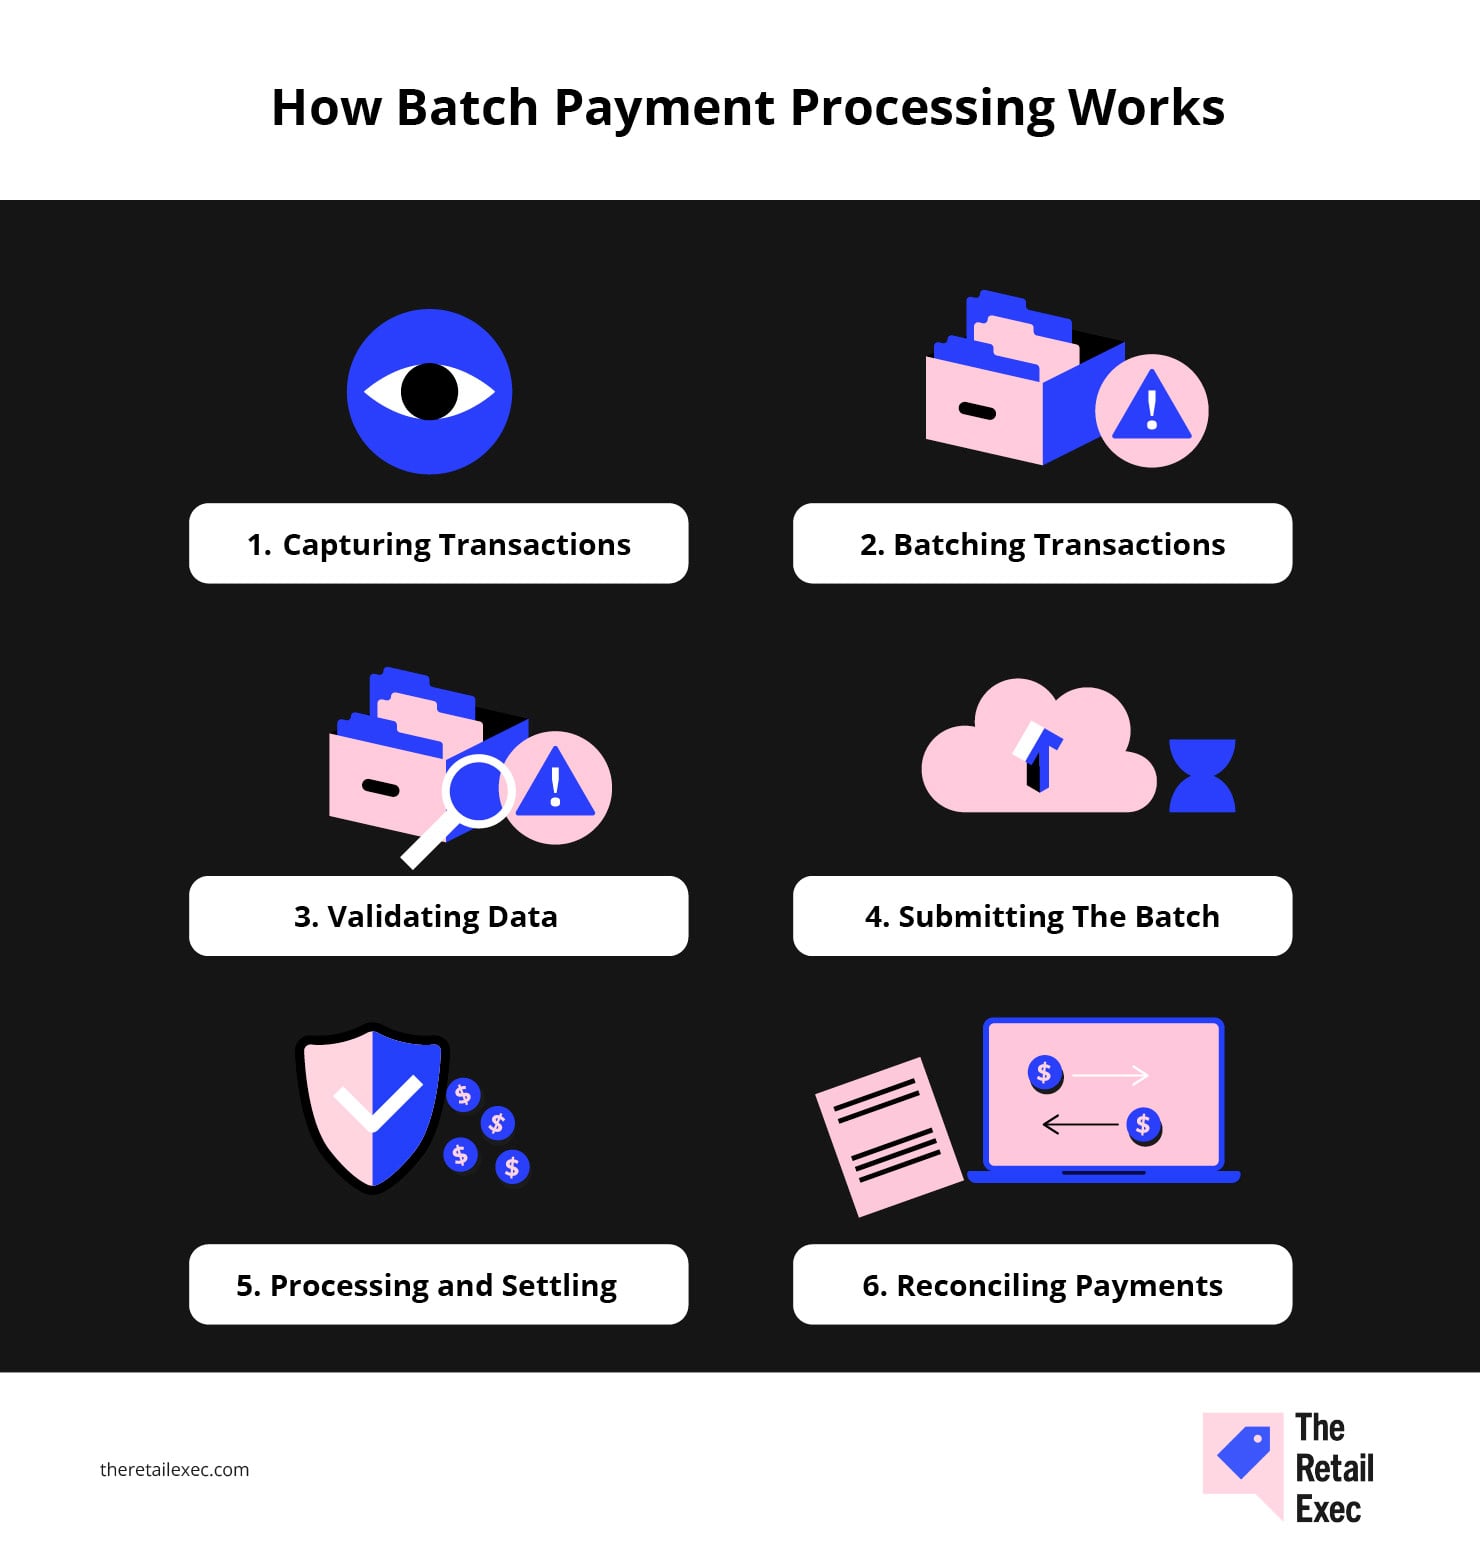
Du samler en fil i en batch. Systemet kører. Udbetalinger sendes ud, og betalinger kommer ind. Men hvordan fungerer det hele? Lad os se nærmere på, hvad der foregår bag kulisserne.
1. Registrering af transaktioner i et tilpasset batchvindue
Dine e-handelssystemer registrerer hvert salg, hver refundering, udbetaling eller hvert gebyr, efterhånden som det sker. Disse individuelle transaktioner opbygger en realtidskladde i dit batchvindue.
Effektiviteten i de efterfølgende processer afhænger af kvaliteten af de rene data fra de forudgående processer.
Forfatterens bemærkning:
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDet betyder: Dine systemer står for \u003c/span\u003e\u003ci\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eregistreringen\u003c/span\u003e\u003c/i\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e, men dit team beslutter \u003c/span\u003e\u003ci\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003ehvad der registreres\u003c/span\u003e\u003c/i\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e. Husk at frasortere ting som testposteringer og interne overførsler.\u003c/span\u003e
Have an account? Log In
2. Samling af transaktioner i en batch
Nu er det op til dig at omdanne de individuelle betalinger til én effektiv enhed, der kan behandles.
Du kan gruppere efter tid (f.eks. hver time, pr. vagt eller ved dagens afslutning), betalingsmetode (f.eks. ACH, debetkort, kreditkort), salgskanal eller forretningsenhed.
Du har fuld kontrol her, så længe du koordinerer med din bank.
Jason Carone, SVP for ACH-produktet hos The Clearing House, sagde, at værktøjer som netbank og integrationer til regnskabssystemer kan hjælpe med at tilpasse tidspunktet for grupperingen til dine behov.
Brug din bankpartner. De har værktøjerne og produkterne til at understøtte din virksomhed og finde ud af, hvad der er bedst for dig.
3. Validering af betalingsdata for nøjagtighed
Før du indsender din gruppe, er det værd at stoppe op og kontrollere, om der er fejl, dubletter eller manglende oplysninger.
Fejl kan snige sig ind, selv med automatiserede systemer. Faktisk er 2 % af elektroniske regningsbetalinger dubletter.
I en gruppe på 1.000 transaktioner svarer det til 20 dubletter. Sådanne uoverensstemmelser er nok til at forvrænge dine samlede udbetalinger, afviklingstidsplaner og bankafstemningsprocedurer.
4. Indsendelse af gruppen til din betalingsudbyder
Overdragelse af gruppefilen til din betalingsudbyder kræver software eller API-værktøjer.
Det kan være betalingsgateways, regnskabsplatforme eller specialbyggede systemer, der pakker dine transaktioner i det rigtige format og sender dem til behandling.
PayPal accepterer CSV eller JSON via Payouts API. Stripe håndterer i mellemtiden grupper via sin API i JSON.
5. Behandling og afvikling af betalinger
Her kommer gruppen ind i betalingsudbyderens system. Det godkender din forhandlerkonto ved at verificere legitimationsoplysninger og gennemføre sikkerhedskontroller.
Kun transaktioner, der består godkendelsesprocessen, får autorisationskoder.
Derefter flytter udbyderen pengene: enten ved at indsamle kundebetalinger på din forhandlerkonto eller sende udbetalinger til modtagere.
6. Afstemning af gennemførte betalinger med interne registre
De fleste virksomheder afstemmer ikke længere manuelt. Din regnskabssoftware og dine betalingsplatforme synkroniserer og sammenligner normalt transaktioner automatisk for dig.
Men stol ikke bare på robotterne. Kontrollér det en ekstra gang.
Forfatterens note:
\u003cspan style=\u0022font-weight: 400;\u0022\u003eKontoudtoget er ikke din eneste sandhedskilde. Sammenlign det med rapporter fra dine betalingsudbydere som Stripe, PayPal og andre, da der stadig kan opstå uoverensstemmelser mellem de to.\u003c/span\u003e
Kort sagt kan du ikke løse dårlig regnskabsføring ved at gruppere betalingerne.
Sådan opsætter du gruppebaseret betalingsbehandling for dit brand
Nu hvor processen er blevet gennemgået ovenfor, hvordan sikrer du så, at den kører som tilsigtet?
Her er nogle praktiske trin, som otte betalingseksperter anbefaler for at holde alt på sporet:
1. Gennemgå dine nuværende betalingsprocesser
“Jeg anbefaler, at du gennemgår din nuværende proces med fokus på timing, fejlprocenter og volumen.”
siger Brian Kroeker, direktør hos Little Rock Printing
Dette trin giver to fordele på én gang:
- For det første hjælper det dig med at finde ud af, om gruppebaseret betalingsbehandling er det rigtige valg for dit brand.
- For det andet giver det dig et klarere billede af, hvordan tingene fungerer bag kulisserne.
Undersøg både dine udgående betalinger og indgående transaktioner. Se efter indsigter baseret på:
- Hvad sætter processen i gang?
- Hvilke værktøjer eller platforme indgår?
- Hvilke kontroller eller godkendelser finder sted, før pengene flyttes?
Indblik i forskellige arbejdsgange kan afsløre flaskehalse og tilbagevendende fejl.
Derefter kan du vurdere, hvordan batchbehandling kan effektivisere dem. Eller om der er noget, der skal rettes først, inden du gør det (jeg kommer med flere tips om dette nedenfor, så læs endelig videre.)
2. Vælg din metode til batchbehandling
For mange små virksomheder er manuel batchbehandling (også kendt som regneark) ofte tilstrækkeligt.
Men det er præcis, hvad det lyder som. Du eller din økonomiansvarlige henter rapporter fra din e-handelsplatform eller regnskabssoftware.
Derefter klargør du en CSV-fil, dobbelttjekker linjeposter som var dit liv afhængigt af det og uploader filen til din betalingsudbyder.
Automatiseret batchbehandling er derimod skabt til e-handelsteams, der ikke har tid til at lege revisor.
De fleste betalingsværktøjer giver dig mulighed for at angive betalingsregler (f.eks. "hver fredag" eller "efter 10.000 USD i salg") og automatisk generere batchen. Det eneste, dit team skal gøre, er at gennemgå og godkende den.
Det bedste er, at den skalerer sammen med dig.
Virksomheder som Hale Cosmeceuticals automatiserer eller finder i det mindste en hybridopsætning, der fungerer for dem. Ifølge Vishnu Potini, brandets direktør, handler valget af, hvad der skal automatiseres, om at have fleksibilitet kombineret med kontrol.
Jeg tager højde for antallet af betalinger, vi foretager, deres hastende karakter og den tilknyttede risiko.
Mit mål er at bruge den metode, der passer til situationen. Jeg holder mig ikke bare til én. Jeg opbygger systemer, der giver mig valgmuligheder, så jeg bevarer kontrollen, mens jeg udvikler virksomheden.
Men hvis du oplever, at din vækst medfører meget mere af alting: ordrer, leverandører, refusioner og løn, så automatiser så meget som muligt.
Betalingssystemer kan forenkle mange aspekter af betalingsprocessen, spare dig markant for tid og forhindre, at problemer vokser sig større.
Hvis en batch fejler fuldstændigt, sættes hele betalingsprocessen på pause, hvilket kan medføre forsinkelser. Derfor er hurtig registrering afgørende.
Hvis en enkelt betaling i batchen fejler, isolerer de fleste systemer denne transaktion, mens resten behandles.
Hvis du vælger en moderne betalingsløsning, kan funktioner som advarsler i realtid, fejlrapporter og meddelelser på kontrolpanelet fjerne behovet for gætterier. Samlet set giver de dig den form for indsigt, som regneark simpelthen ikke kan matche i stor skala.
3. Vælg din betalingsudbyder (og andre værktøjer til batchbehandling)
Nu hvor du har besluttet dig for at sige farvel til regneark, hvor begynder du så at lede efter løsninger til batchbetalingsbehandling, der opfylder dine behov?
Her er nogle funktioner, du bør se efter, især i software til betalingsbehandling:
- Sikkerhed. Se efter platforme, der tilbyder svindelregistrering i realtid, konfigurerbare kontrolregler og sikker håndtering af data.
Betalingsbehandlingssystemer har konfigurationer til screening for svindel, hvilket giver virksomhedsejeren mulighed for at gennemgå transaktioner, før salget godkendes eller afvises i batchen.
Dette giver virksomhedsejeren frihed til at træffe en beslutning om et givent salg og inkludere eller udelukke det fra dagens batch.
- Integrationer. Intet moderne værktøj bør fungere isoleret – det gælder også dine værktøjer til batchbetalingsbehandling.
Batchbetalinger kan forbedre nøjagtigheden af regnskaberne, hvis synkroniseringsprocesserne implementeres korrekt.
De fleste nye værktøjer har nem integration med regnskabssystemer som QuickBooks eller NetSuite.
Der kan dog stadig opstå forsinkelser ved mindre hyppige API-synkroniseringer eller ikke-ensartede betalingsidentifikatorer.
- Omkostninger. Nogle betalingsudbydere opkræver betaling pr. transaktion, pr. batch eller efter udbetalingsmetode (f.eks. ACH kontra bankoverførsel). Andre, som Stax og Helcim, bruger et fast månedligt abonnement plus direkte interbankgebyrer. Hold øje med skjulte gebyrer, især ved internationale betalinger, grænseoverskridende overførsler eller valutaomregning.
Virksomheder skal nøje vurdere gebyrstrukturerne for både batch- og realtidsbehandling, så de ikke bliver overraskede, når omfanget vokser.
- Automatiseringsmuligheder. Værktøjer til betalingsbehandling bør reducere manuelt arbejde, minimere fejl og sikre, at processerne kører ensartet, selv når mængden eller kompleksiteten vokser.
Førende løsninger til betalingsautomatisering er baseret på regelbaseret logik, der fastlægger foruddefinerede tidsplaner. Denne struktur giver ensartethed og kontrol.
- Fejlhåndtering og rapportering. Før eller siden vil noget gå galt – det er systemets reaktion, der er afgørende. Vælg en platform, der tilbyder:
- Tydelige fejllogge
- Automatiske forsøg igen
- Notifikationer i realtid
Alpesh Patel fremhæver avancerede funktioner som:
- Forudgående validering – kontrol af kundens side og deres servers side, før de overhovedet opretter en batch
- Skemahåndhævelse – afvisning af ugyldige filer på et tidligt tidspunkt
- Afbrydere – midlertidig pause af batchkørsler, hvis fejlprocenterne pludselig stiger, så større problemer forebygges
De bedste værktøjer til betalingsbehandling (ifølge os)
Vi anbefaler på det kraftigste følgende betalingsudbydere:
Selvom din betalingsudbyder er hovedaktøren i forestillingen om batchbehandling, spiller din betalingsgateway en vigtig rolle i tilfælde af betalingsfejl.
“Gateways kan sende fejl direkte til dig via webhooks eller callback,” ifølge Alpesh.
Desuden “tilbyder de automatiseret bogføring ved at levere synkroniserede batchdata, der er knyttet til din finansbog, og som derefter automatisk kan sendes til dit ERP- eller regnskabsprogram via SFTP eller API.”
Med andre ord kan en velintegreret betalingsgateway hjælpe med at automatisere strømmen af transaktionsdata – fra registrering ved betaling til organisering og direkte afsendelse til dine interne økonomisystemer.
Her er en liste over de betalingsgateways, vi anbefaler:
4. Fastlæg batchtidspunkter og udløsere
Indsend batches tidligt, ellers kan du gå glip af opdateringer som uventede tilbagebetalinger eller ordreændringer.
Indsender du dem lidt senere end nødvendigt, kan du blive ramt af forsinkelser, der påvirker udbetalinger eller relationer til leverandører.
Ved at fastsætte udløserregler for, hvordan og hvornår batches køres, sikrer du, at timingen bliver korrekt. Det kan være:
- Dagligt ved arbejdsdagens afslutning for generelle udbetalinger eller afstemninger
- Ugentligt for leverandørbetalinger eller større overførsler
- Hændelsesbaseret, f.eks. efter at en tilbagebetaling er udstedt, eller når en milepæl er nået (f.eks. ved opnåelse af et salgsmål eller afslutning af en ordreopfyldelsescyklus)
Betalingsudbydere automatiserer normalt resten, når du har fastlagt den rette timing og de rette udløsere.
Sørg blot for at tage højde for deres tidsfrister. Helcim har eksempelvis følgende automatiske afviklingstidspunkter:
- 17.00 MST for kreditkortbatcher
- 15.45 MST for ACH-betalingsbatcher
Hvis du bruger Helcim, kan indsendelser efter disse tidspunkter blive behandlet i den næste cyklus.
Et vigtigt spørgsmål at stille betalingsudbyderen er, hvad tidsfristen for batchen er for finansiering den følgende dag.
Finansiering den følgende dag kan hjælpe virksomhedsejeren med at få betaling hurtigere ved at sikre, at batchtidspunktet ligger før tidsfristen.
Mange banker afslutter deres daglige behandling omkring kl. 17.00, så det er en god idé at indbygge en buffer for at sikre indsendelse samme dag og undgå forsinkelser i afviklingen. Hvis det er muligt, skader det ikke at bede din udbyder om en vis fleksibilitet, så du kan tilpasse batchkørslerne til dine arbejdsgange.
5. Rens og strukturér dine betalingsdata
Hvis din batch er fyldt med ukorrekte eller ufuldstændige data, går den sandsynligvis ikke igennem. Endnu værre er det, at betalingen kan ende i de forkerte hænder, og at du skal bruge ekstra tid på at opspore den.
Nogle betalingsudbydere, såsom PayPal, tilbyder indbyggede værktøjer, der validerer din betalingsinputfil før indsendelse.
De sender dig en fejlrapport, som fortæller dig, hvad der skal rettes. Dette tiltag er en solid anden forsvarslinje. Du bør dog opfange problemer, før de når så langt, for at undgå forsinkelser.
Sørg for, at dine betalingsdata har de nødvendige sikkerhedsforanstaltninger.
Det gør du ved at opsætte stærke valideringskontroller, som forhindrer dubletter, manglende data og ugyldige formater i at forlade dit system.
Som supplement til disse gyldne råd: Afstem altid dine batchdata. En betalingsudbyder med stærke integrationer kan gøre dette meget lettere.
Jo bedre den forbindes med resten af din teknologiske stak, desto hurtigere opdager du uoverensstemmelser, desto tidligere kan du identificere fejl, og desto større er sandsynligheden for, at dine batchdata holdes opdaterede.
6. Test med små batcher
Start i det små.
Med en minibatch udsætter du ikke store beløb for risiko og forhindrer omfattende fejl. Det handler ikke kun om at forhindre svindel, selv om det i sig selv er en rigtig god grund til at gøre det.
Det er også en måde at afdække tekniske problemer på, før du satser fuldt ud på automatisering.
Nogle betalingsudbydere, såsom Stripe, har et miljø til testtilstand. Du kan bruge det til at afprøve forskellige batchforløb (f.eks. betalinger og tilbagebetalinger) ved hjælp af testtokens, konti og virtuelle konti.
7. Overvåg og optimer arbejdsgangen
Hvis din test med en lille batch forløber godt, er det tid til gradvist at øge batchstørrelsen—men gør det forsigtigt.
Skaler langsomt, og overvåg dine logfiler og nøgletal på hvert trin. Køretid, transaktionsmængde og forholdet mellem succeser og fejl måler dit batchbetalingssystems ydeevne.
Disse tal kan hjælpe dig med at finde ud af, hvad der gør dig langsommere, hvor fejlene gemmer sig, og hvor sikkert du kan skalere.
Dr. Nigel Jewell, ekspert i integrerede betalinger , understreger dette:
Når de er sat i produktion, bør virksomheder gennemgå deres konfigurationer regelmæssigt.
Kører batchene stadig på optimale tidspunkter? Stiger fejlprocenterne gradvist? Det er tegn på, at arbejdsgangene måske skal justeres.
Gør det også til en vane at gennemgå og justere din arbejdsgang regelmæssigt. Tidspunkter, frister og automatiseringslogik kan ændre sig over tid eller bryde sammen ved stor skala.
Hvis du for eksempel bemærker, at batchene pludselig altid sidder fast, er det et tegn på, at du skal indsende dem tidligere eller begrænse batchstørrelsen for at overholde bankens eller betalingsformidlerens frister.
Til sidst skal du altid tage højde for din virksomheds behov.
Spørg dig selv: Er det muligt for dig at håndtere dine leverandørbetalinger én gang om måneden, eller har du brug for at imødekomme daglige lønudbetalinger?
Hvis du afdækker dine unikke behov, får du mere information til at vurdere områder, der kan optimeres.

Som en afsluttende påmindelse understreger Jason også, at ”det kan tage noget tid, før implementerede ændringer viser deres værdi”, og at en vis friktion bør bydes velkommen.
Friktion i betalingsprocessen er i dette tilfælde ikke altid af det onde; et vist niveau af friktion er nødvendigt for at beskytte mod svindel.
Når du overvejer at foretage ændringer i en betalingsarbejdsgang, kommer det hele tilbage til din individuelle virksomheds behov.
More Articles
Hvornår skal batchbetalinger bruges (og hvornår skal de ikke)
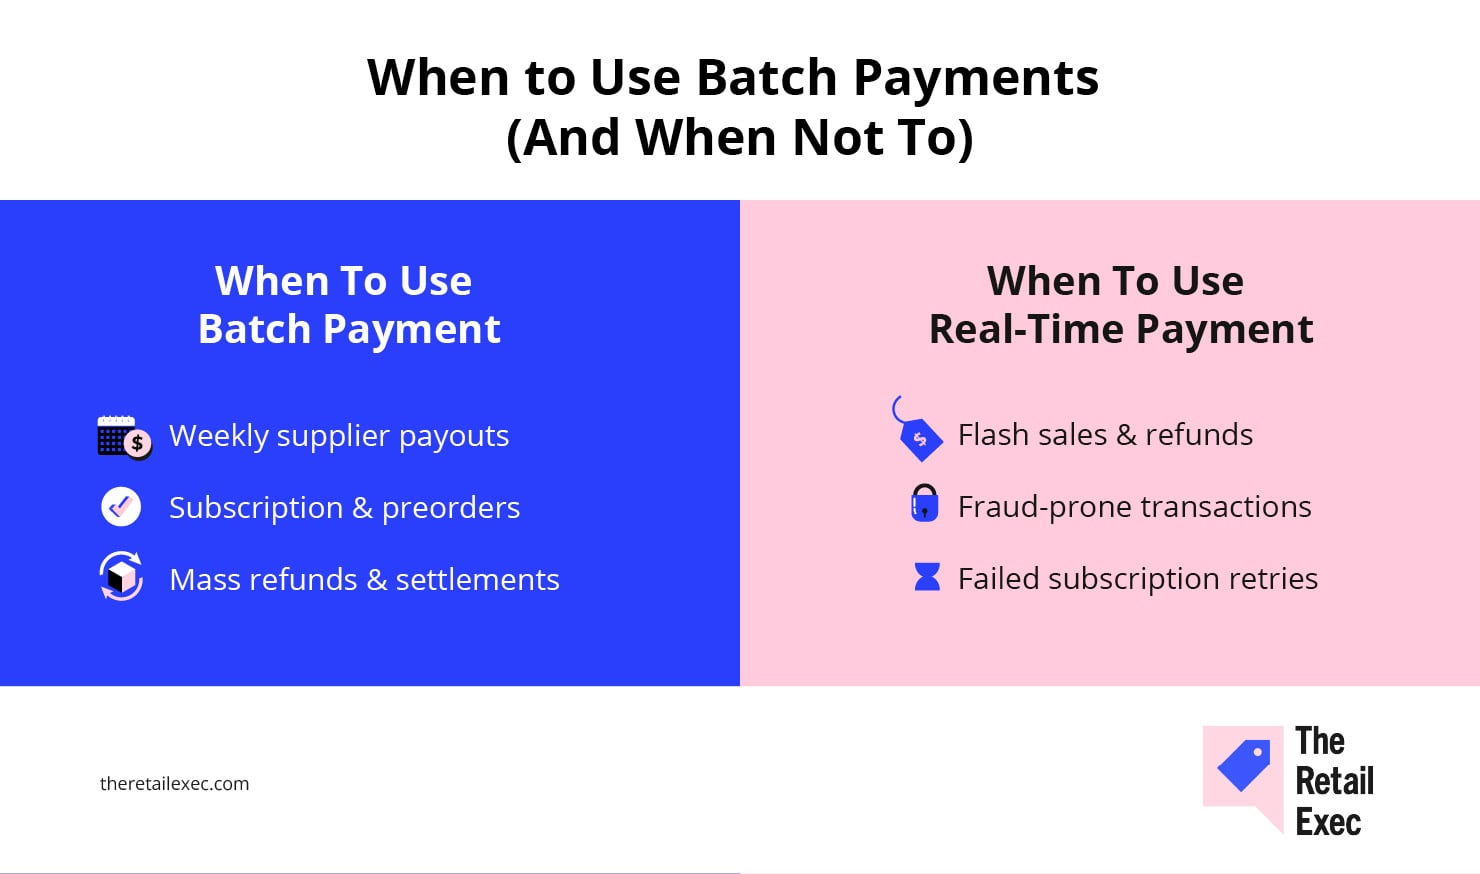
Batchbehandling fungerer, når tingene er ensartede og forudsigelige. Men ikke alt i detailhandlen følger reglerne.
Nedenfor finder du de mest almindelige scenarier, hvor batchbehandling hjælper, og hvor den ikke gør. Du får også eksperternes direkte vurdering af, hvad der fungerer, hvad der ikke gør, og hvorfor.
Hvornår batchbetalinger giver mening
- Ugentlige leverandørudbetalinger. De samme leverandører, samme dag, hver uge? Saml dem i et batch for at reducere behandlingsgebyrerne og strømline gentagne administrative opgaver.
Batchbetalinger fungerer bedst i strukturerede, gentagne transaktionsscenarier. Tænk på tilbagevendende abonnementer, betaling af forbrugsregninger eller planlagte udbetalinger til platformsarbejdere eller sælgere på en markedsplads
- Abonnementskasser eller planlagte forudbestillingskampagner. Batchbehandling før afsendelse undgår fejl på udløbne kort og fakturering af varer, der ikke er på lager. Du opkræver kun betaling for det, du kan sende.
- Store kunderefusioner og leverandørafregninger. Refusioner efter kampagner og leverandørfrister. Batchbehandling lader økonomiafdelingen afslutte regnskabet uden at skulle følge op på hundredvis af enkeltstående godkendelser.
Hvornår realtid er bedre
- Lynsalg, hasteindbetalinger eller livebetaling i kassen. Det er afgørende situationer, hvor tingene skal gå hurtigt. Batchbehandling halter bagefter, fordi den ikke kan bekræfte betalinger øjeblikkeligt eller reagere i tide for at løse problemer.
Forsinkelser i udbetalinger eller tilbagebetalinger kan hurtigt udhule tilliden. Deltagerne kan skifte til konkurrerende platforme, der tilbyder hurtigere adgang til midlerne.
- Transaktioner med høj risiko for svindel eller mislykkede gentagelser af abonnementer. Batchbehandling gennemgår betalinger efterfølgende. På det tidspunkt er det for sent at blokere mistænkelige betalinger eller udløse ekstra verifikation.
I miljøer med meget svindel, hvor du har brug for øjeblikkelige advarsler, eller ved abonnementer, hvor et kort kan udløbe midt i betalingscyklussen, er gentagne betalinger i realtid altid bedre.
Batchbehandl bedre, ikke hårdere
Når det gøres rigtigt, sparer batchbehandling af betalinger tid, reducerer omkostningerne og mindsker stress i hele dit økonomiteam.
Men succes afhænger af den rette opsætning: at vælge de rigtige betalinger til batchbehandling, klare tidsregler, automatiseringsmuligheder, tætte integrationer og vigtigst af alt en betalingsudbyder, der passer til din operationelle rytme.
Vælg dine værktøjer med omhu, så bliver batchbehandling en konkurrencefordel. Det er en bedre beskrivelse end “pligt”, ikke?
Her er nogle relaterede emner, du måske vil finde nyttige:
- Guiden til betalingsbehandling i e-handel (+ tips og værktøjer)
- Hvad er betalingsbehandling for forhandlere? Alt, hvad du skal vide
- De 12 vigtigste trends inden for betalinger i e-handel i 2025
Detailhandlen står aldrig stille – og det bør du heller ikke. Tilmeld dig vores nyhedsbrev for at få de seneste indsigter, strategier og karriereressourcer fra førende detailhandelsledere, der former branchen.
Ofte stillede spørgsmål om batchbehandling af betalinger
Har du stadig spørgsmål til de tekniske “hvad nu hvis?” Nedenfor finder du svar på almindelige udfordringer ved batchbetalinger, som vi ikke dækkede tidligere, men som vi vidste, du ville spørge om.
Er batchbehandling tilgængelig for internationale betalinger eller flere valutaer?
Ja, batchbehandling fungerer til globale betalinger. Men du skal tage højde for valutakurser, regler for grænseoverskridende bankforretninger og længere behandlingstider.
Platforme som Airwallex og Wise Business tilbyder indbyggede compliance-kontroller og automatisk valutaomregning, der gør processen enklere.
Kan batchbetalinger automatiseres baseret på ordredata?
Absolut. Batchvenlige systemer kan i dag automatisk generere udbetalinger baseret på dine salgs-, forsendelses- eller fakturadata.
Hvad sker der, hvis jeg ved en fejl indsender en batch to gange?
Du kan komme til at betale den samme leverandør to gange – av! Nogle platforme opdager dubletter, men hvis din ikke gør, skal du kræve de ekstra betalinger tilbage. Kontrollér altid din kø, før du indsender den.