

De bedste grænseoverskridende betalingsløsninger hjælper detailhandlere med at opkræve, konvertere, opbevare og sende penge på tværs af lande og valutaer. De kan understøtte onlinebetaling, betalinger til leverandører, indtjening fra markedspladser og udbetalinger, men gebyrer, valutakurser, leveringstider og valutadækning varierer. Denne guide sammenligner mulighederne ud fra deres funktioner og driftsmæssige egnethed, så du kan vælge en løsning, der passer til dine salgskanaler, leverandørbehov og økonomiske arbejdsgange.
Hvorfor du kan stole på vores softwareanbefalinger
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Vores team har testet og anmeldt software siden 2012. Vi er selv ledere i detailhandlen, så vi ved, hvor svært og hvor vigtigt det er at vælge den rigtige software.
Til denne guide har vi vurderet værktøjerne gennem praktisk afprøvning og uafhængig research og givet dem point ud fra vores udvælgelseskriterier.
Vores anmeldelser bygger på vores uafhængige vurdering, ikke på et salgsargument.
Sammenligningstabel: grænseoverskridende betalingsløsninger
Sammenlign priser og specifikationer side om side for de grænseoverskridende betalingsløsninger, der kom med på min liste.
Score legend (out of 5)
- Excellent4.5–5
- Good4–4.4
- Average3–3.9
- Below average2–2.9
- Poor1–1.9
Sorted by: Default
| Tool | Starting Price | Website | |||||||
|---|---|---|---|---|---|---|---|---|---|
Bedst til at forbinde betaling med leverandørudbetalinger | 3.3 out of 5 | 3 | 4 | 4 | 3 | 3 | 3 | $29/måned Gratis abonnement + gratis demo tilgængelig | Website |
Bedst til at samle globale betalinger og udbetalinger | 3.7 out of 5 | 2 | 4 | 4 | 4 | 4 | 4 | $0.13 + betalingsmetodegebyr Ikke tilgængelig | Website |
Bedst til at samle indtægter fra markedspladser | 3.3 out of 5 | 3 | 3 | 4 | 4 | 3 | 3 | Priser oplyses efter anmodning Ikke tilgængelig | Website |
Bedst til kreditorarbejdsgange, der er synkroniseret med regnskabet | 3.5 out of 5 | 3 | 4 | 4 | 3 | 4 | 3 | $24.99/måned Gratis abonnement + 30 dages gratis prøveperiode + gratis demo tilgængelig | Website |
Bedst til masseudbetalinger på markedspladser med tegnebøger | 3.5 out of 5 | 3 | 4 | 4 | 3 | 3 | 4 | $2,399/år Gratis prøveperiode + gratis demo tilgængelig | Website |
Bedst til markedsplads-midler og sælgerudbetalinger | 3.7 out of 5 | 3 | 4 | 5 | 4 | 3 | 3 | Pris oplyses efter anmodning Ikke tilgængelig | Website |
Bedst til leverandørfinansiering og valutasikring | 3.5 out of 5 | 2 | 4 | 4 | 4 | 4 | 3 | Priser oplyses efter forespørgsel Ikke tilgængelig | Website |
Bedst til onlinesalg og leverandører i udlandet | 3.5 out of 5 | 4 | 3 | 4 | 3 | 3 | 4 | £10/måned Ikke tilgængelig | Website |
Bedst til modtagelse og brug af flere valutaer | 3.8 out of 5 | 4 | 4 | 4 | 4 | 3 | 4 | Fra 0,23 % pr. transaktion Ikke tilgængelig | Website |
Bedst til at forbinde fiatvalutaer og stablecoin-betalingsinfrastruktur | 3.5 out of 5 | 3 | 5 | 4 | 4 | 3 | 2 | Priser oplyses efter forespørgsel Ikke tilgængelig | Website |


Anmeldelser af grænseoverskridende betalingsløsninger
Nedenfor finder du mine sammenfatninger af de bedste grænseoverskridende betalingsløsninger på min liste. Jeg sammenligner hver platforms gebyrer, funktioner og anvendelsesområder for at hjælpe dig med at finde den løsning, der passer bedst.
 Bedst til at forbinde betaling med leverandørudbetalinger
- Gratis abonnement + gratis demo tilgængelig
- Fra $29/måned
Visit WebsiteCustomer Rating:4.4/5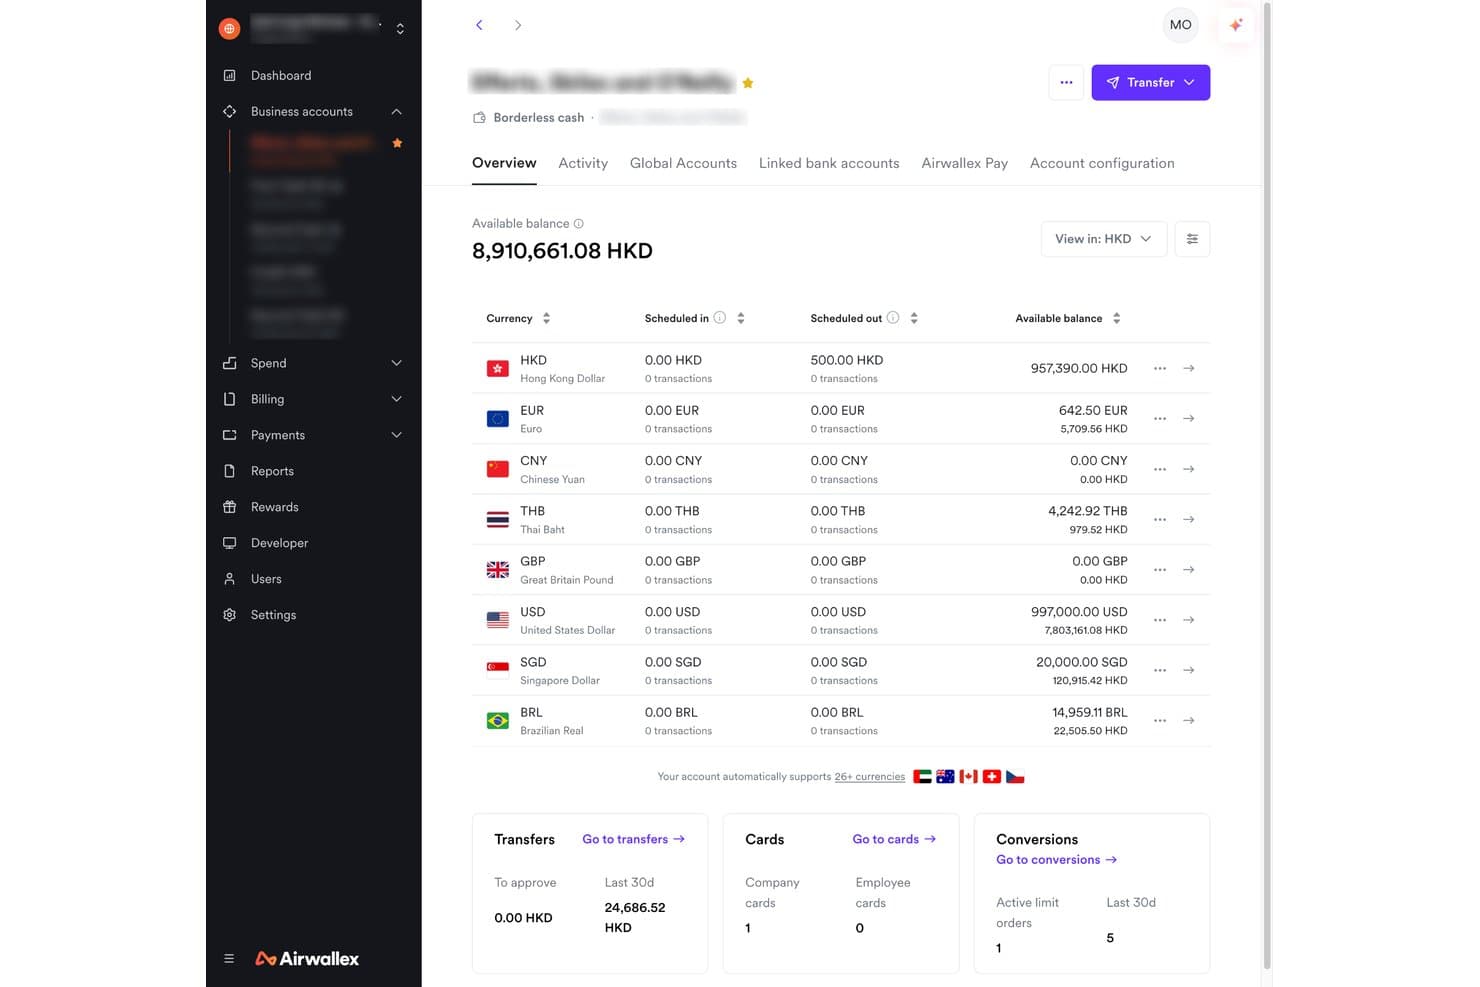
Airwallex viser saldi i flere valutaer på én grænseløs konto. Airwallex er en platform til grænseoverskridende betalingsbehandling, der forbinder global betaling med afvikling i flere valutaer, accept af lokale betalingsmetoder i mere end 180 lande samt leverandørudbetalinger i mere end 200 lande og over 90 valutaer.
Hvem er Airwallex bedst til?
Airwallex er velegnet til e-handelsvirksomheder, der har brug for at forbinde global betaling med grænseoverskridende leverandørudbetalinger i mere end 200 lande uden at skifte platform.
Hvorfor jeg valgte Airwallex
Jeg valgte Airwallex, fordi platformen forbinder global betaling med afvikling i flere valutaer og internationale leverandørudbetalinger på én platform. Jeg kan især godt lide, at kvalificerede EUR-betalinger kan afvikles direkte til en EUR-tegnebogssaldo, som derefter kan finansiere leverandørbetalinger uden yderligere valutaomregning, når udbetalingsvalutaen er den samme. Udbetalingsnetværket dækker også mere end 200 lande og regioner, mens Batch Transfer API understøtter op til 1.000 overførsler pr. batch, hvilket gør det nemmere at håndtere internationale leverandørbetalinger efter en salgsperiode.
Vigtige funktioner i Airwallex
- Visning af lokaliseret betaling: Viser automatisk priser i lokal valuta og tilgængelige betalingsmetoder baseret på kundens placering, når valutaomregning er aktiveret.
- Optimize 360: Anvender intelligente gentagne forsøg, intelligent dirigering og logik tilpasset kortudstederen for at forbedre betalingsgodkendelser på tværs af markeder.
- Sentinel-svindelregistrering: Bedømmer enheds-, identitets-, adfærds- og netværkssignaler i realtid for at registrere og blokere svigagtige transaktioner.
- Betalingsudvidelser til større platforme: Forbind Airwallex Payments med Shopify, WooCommerce, Magento og Salesforce Commerce Cloud via understøttede e-handelsintegrationer.
Airwallex-integrationer
Airwallex integrerer med QuickBooks Online, Xero, Oracle NetSuite, Microsoft Dynamics 365 Business Central, Shopify, WooCommerce, BambooHR, Workday og Zapier. Platformen tilbyder også API'er, SDK'er og webhooks til brugerdefinerede finansielle integrationer.
Pros and Cons
Pros:
- Indtægter fra betalinger kan finansiere oversøiske leverandørudbetalinger
- Batch-API'er viser udbetalingsgebyrer og modtagerbeløb
- Batch-webhooks rapporterer statusser for udbetalingsbehandling og finansiering
Cons:
- Anmodninger om dokumentation til overholdelse af regler kan forsinke leverandøroverførsler
- Betalte overførsler kan stadig mislykkes under modtagerbankens behandling
Learn more about Airwallex: Bedst til at samle globale betalinger og udbetalinger
- Ikke tilgængelig
- Fra $0.13 + betalingsmetodegebyr
Visit WebsiteCustomer Rating:3.8/5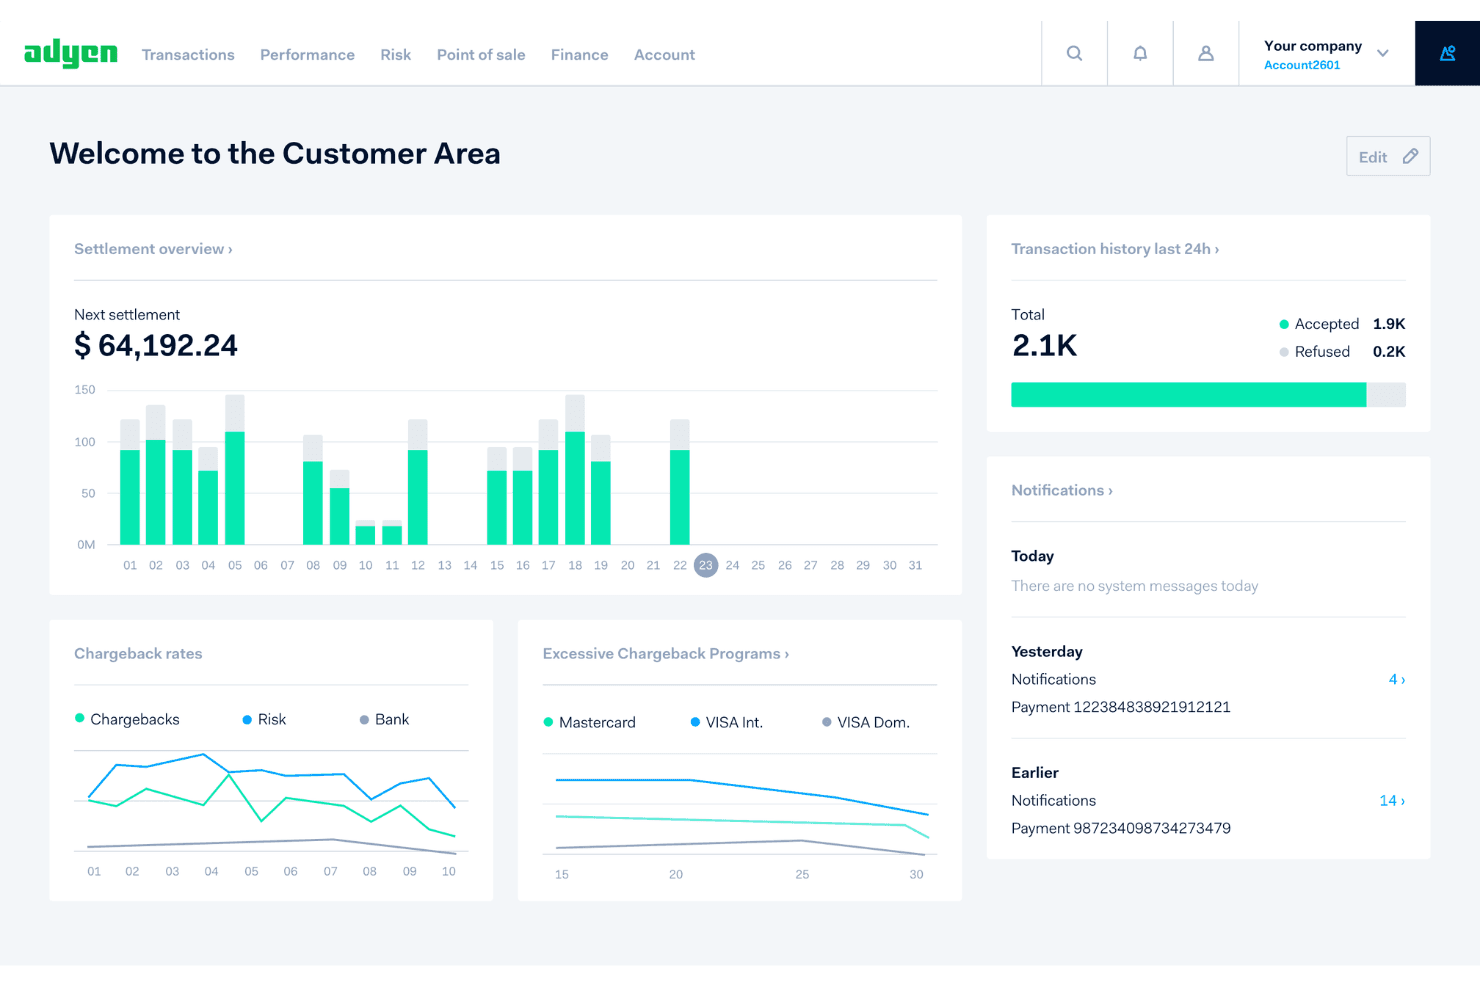
Adyens kontrolpanel giver forhandlere et realtidsoverblik over betalinger og afviklinger. Adyen er en global betalingsplatform, der understøtter ende-til-ende-betalingsbehandling, afvikling i flere valutaer, lokale betalingsinfrastrukturer og automatiserede udbetalinger gennem sin integrerede betalingsinfrastruktur.
Hvem er Adyen bedst egnet til?
Adyen er velegnet til mellemstore og store e-handelsvirksomheder, der har brug for én platform til at håndtere betalingsaccept, afvikling i flere valutaer og automatiserede udbetalinger på tværs af globale markeder.
Hvorfor jeg valgte Adyen
Adyen fortjener sin plads på min kandidatliste, fordi platformen kombinerer global betalingsaccept, afvikling i flere valutaer og automatiserede udbetalinger på én platform. Jeg sætter især pris på understøttelsen af lokale betalingsinfrastrukturer, herunder SEPA, Faster Payments og ACH, som gør det muligt for kvalificerede udbetalinger at gå gennem indenlandske clearingnetværk i stedet for at være afhængige af SWIFT. De konfigurerbare udbetalingsplaner giver også virksomheder mulighed for at udløse overførsler baseret på saldotærskler, faste beløb eller angivne tidspunkter, hvilket giver økonomiteams større kontrol over pengestrømmene.
Adyens vigtigste funktioner
- Intelligent betalingsdirigering: Diriger transaktioner gennem de indløsningsveje, der prioriteres efter konvertering, omkostninger eller en balance mellem begge dele, ved hjælp af Adyen Uplift.
- Batchbehandling af betalinger: Indsend flere udbetalingsanmodninger i strukturerede CSV-filer gennem krypterede SFTP-batchuploads.
- Rollebaserede adgangskontroller: Tildel brugerroller, der begrænser adgangen til finansielle rapporter, bankkonti, betalingsdata og platformshandlinger i kundeområdet.
- 3D Secure 2-godkendelse: Integrer indbygget eller omdirigeringsbaseret kortgodkendelse i betalingsprocessen for at understøtte udstederverifikation og relevante godkendelseskrav.
Adyen-integrationer
Adyen tilbyder indbyggede integrationer med Shopify, WooCommerce, BigCommerce, Adobe Commerce, Salesforce Commerce Cloud, Oracle NetSuite, Microsoft Dynamics 365, SAP Commerce, Chargebee og Zuora. Platformen understøtter også tilpassede integrationer gennem API'er, SDK'er og webhooks.
Pros and Cons
Pros:
- Håndterer lokale betalingsmetoder på tværs af markeder
- Giver detaljeret sporing af udbetalinger og data om pengestrømme
- Understøtter konfigurerbare udbetalingsplaner og batchoverførsler
Cons:
- Beregninger af gebyrer for valutastyring afhænger af de kontraktmæssige vilkår
- Ankomsttider og gebyrer for grænseoverskridende betalinger kan variere
Learn more about Adyen: Bedst til at samle indtægter fra markedspladser
- Ikke tilgængelig
- Priser oplyses efter anmodning
Visit WebsiteCustomer Rating:3.2/5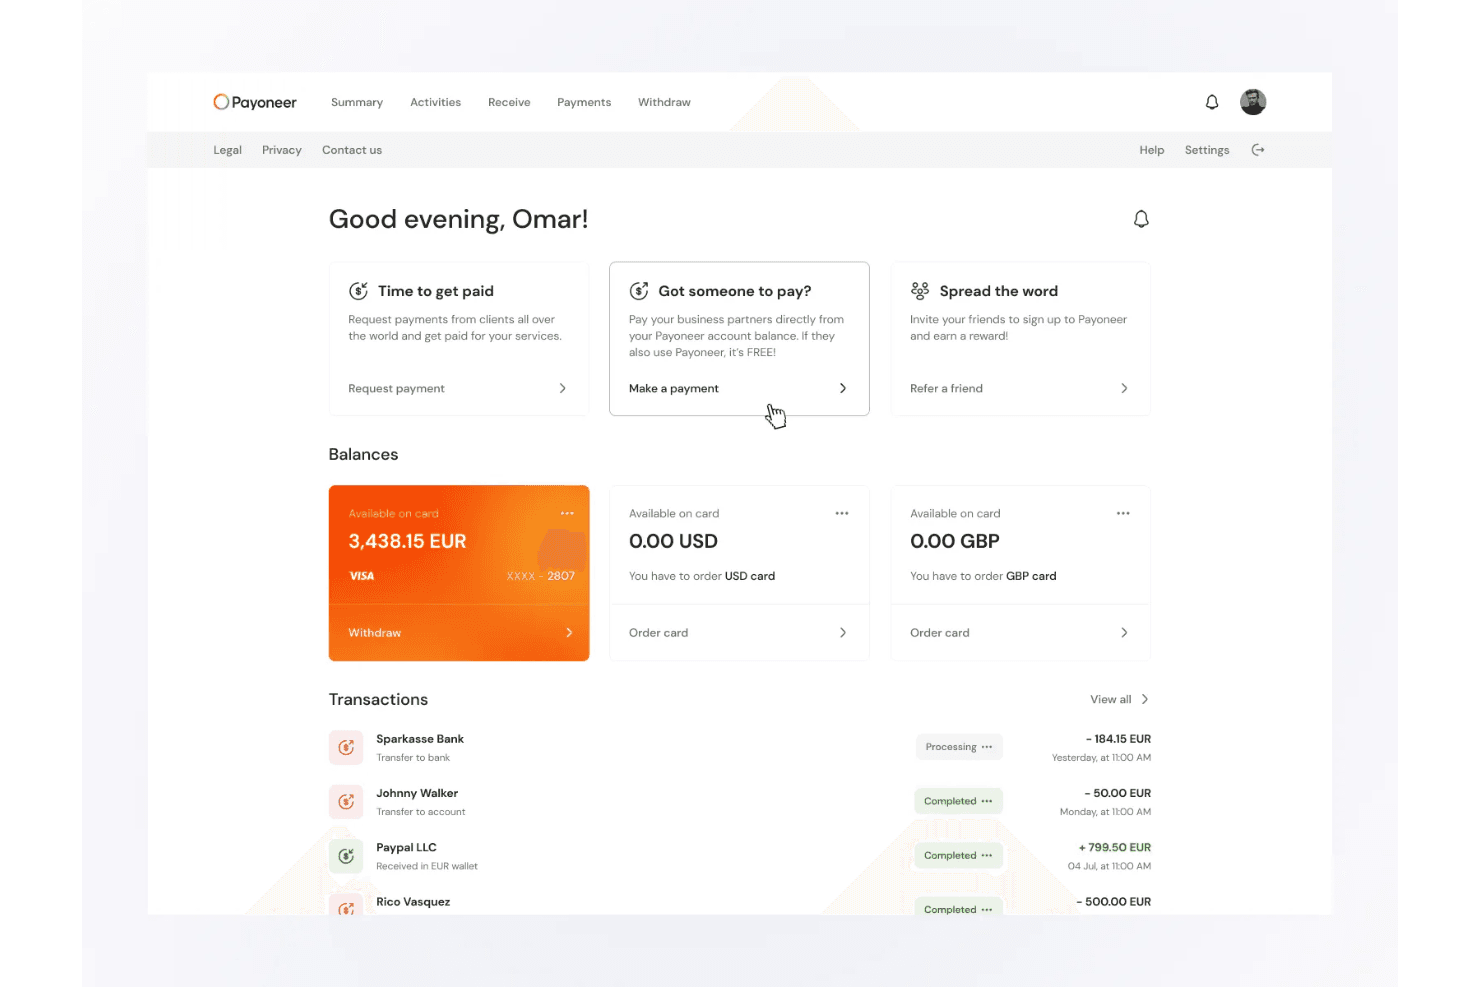
Bankudbetalinger overfører midler direkte til lokale konti. Payoneer er en grænseoverskridende betalingsplatform, der lader virksomheder modtage betalinger fra mere end 190 lande, opbevare og konvertere saldi i flere valutaer, sende massebetalinger til leverandører og kontrahenter samt modtage udbetalinger fra mere end 100 globale markedspladser.
Hvem er Payoneer bedst til?
Payoneer er et godt valg for e-handelsforhandlere og freelancere, der modtager udbetalinger fra flere globale markedspladser og har brug for at samle indtægterne på én konto.
Hvorfor jeg valgte Payoneer
Jeg valgte Payoneer som en af de bedste løsninger på grund af den gode håndtering af virkeligheden ved at sælge på flere globale markedspladser på én gang. Hvis dine indtægter er fordelt på Amazon, eBay, Shopee og Upwork, samler Payoneer disse udbetalinger på én konto fra mere end 100 platforme. Jeg kan også godt lide Smart FX-funktionen, som lader dig opbevare saldi i 10 valutaer og fastsætte ønskede konverteringskurser, så du ikke bliver tvunget til at konvertere på et dårligt tidspunkt.
Vigtige funktioner i Payoneer
- Masseudbetaling: Send op til 500 udbetalingsinstruktioner i ét API-kald, eller upload modtagere via CSV, Excel eller XML gennem administrationskonsollen.
- Arbejdsgange til skatteformularer: Indsaml og valider W-8- og W-9-formularer, generer relevante 1099- og 1042-indberetninger, og indsend dem direkte til IRS.
- Payoneer-betalingsløsning: Modtag onlinebetalinger gennem en Stripe-drevet betalingsgateway med understøttelse af kort, digitale tegnebøger, køb nu, betal senere-muligheder og lokale betalingsmetoder.
- Virksomhedskort: Udsted fysiske og virtuelle Mastercard-kort finansieret fra Payoneer-saldi med forbrugsgrænser pr. kort og sporing af udgifter i realtid.
Payoneer-integrationer
Payoneer tilbyder indbyggede integrationer med QuickBooks, Xero, NetSuite, Zoho Books, Amazon, Walmart, eBay, Upwork og Fiverr samt e-handelsplugins til Shopify, WooCommerce, Shopline og Shoplazza. API'et til masseudbetalinger understøtter brugerdefinerede udbetalingsintegrationer.
Pros and Cons
Pros:
- Udbetalinger fra markedspladser samles på tværs af platforme
- Modtag og opbevar flere valutaer
- Massebetalinger dækker udenlandske kontrahenter
Cons:
- Konverterings- og hævegebyrer kan løbe op
- Verificeringskontroller kan forsinke adgangen til midler
 4Bedst til kreditorarbejdsgange, der er synkroniseret med regnskabet
Veem
- Gratis abonnement + 30 dages gratis prøveperiode + gratis demo tilgængelig
- Fra $24.99/måned
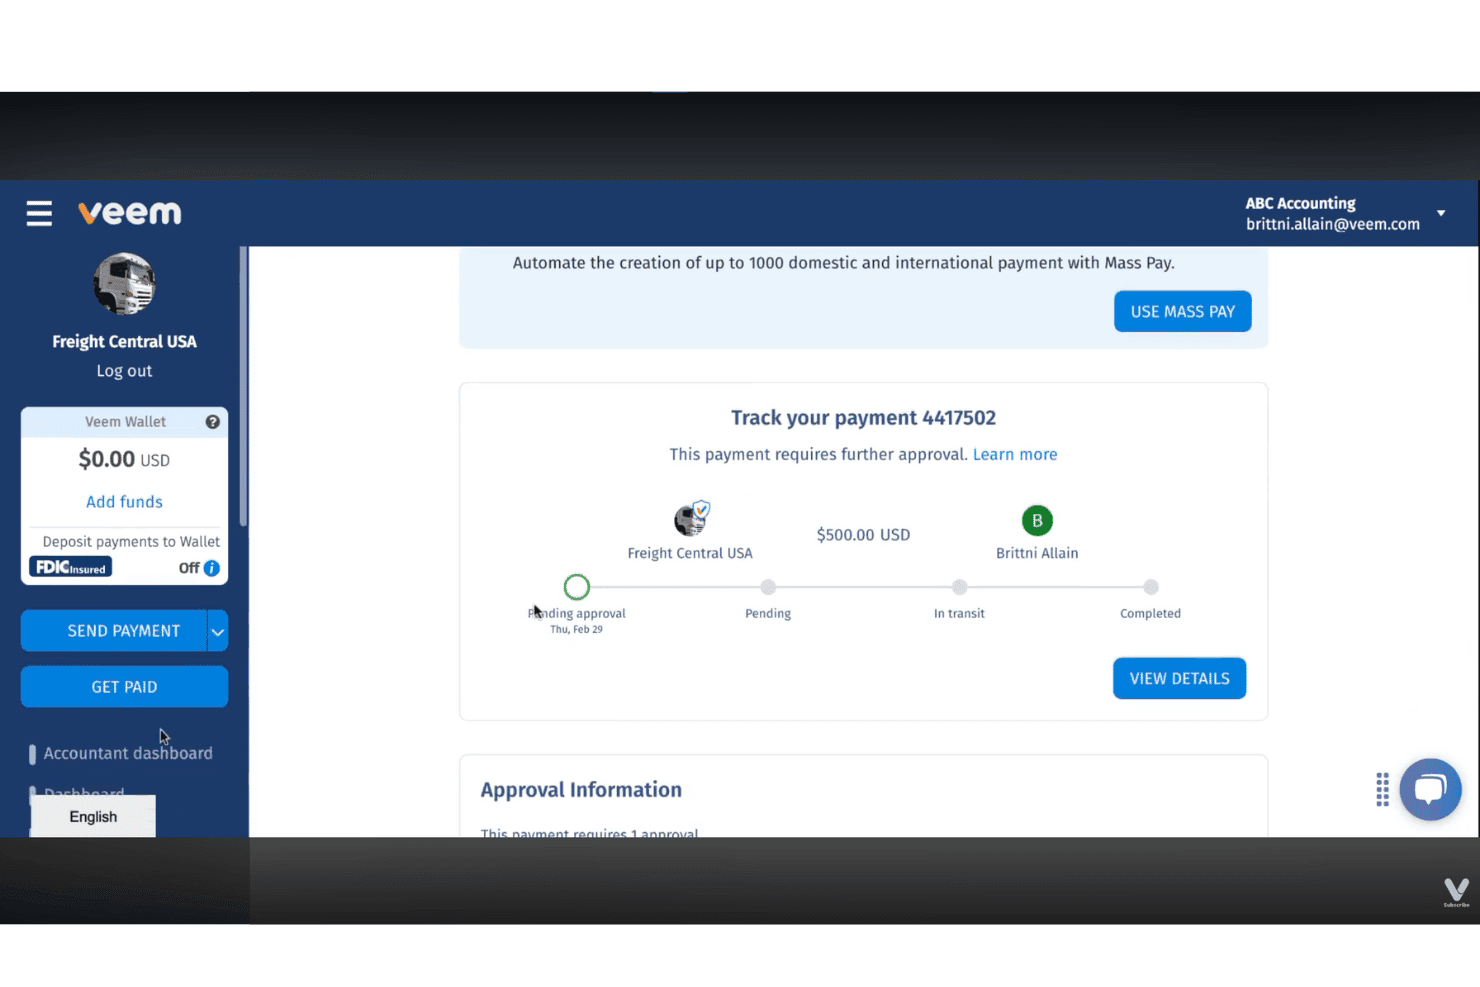
Veem giver brugerne mulighed for at spore betalinger og administrere godkendelser i realtid. Veem er en betalingsplatform for virksomheder til at sende og modtage indenlandske og internationale transaktioner med understøttelse af tegnebøger i flere valutaer, godkendelsesarbejdsgange, tilbagevendende betalinger og massebetalinger samt indbyggede integrationer til regnskabssystemer.
Hvem er Veem bedst egnet til?
Veem er velegnet til kreditorbogholderiteams i små og mellemstore virksomheder, der har brug for at synkronisere internationale betalinger direkte med QuickBooks Online, NetSuite eller Xero.
Hvorfor valgte jeg Veem?
Jeg har inkluderet Veem blandt mine bedste valg, fordi platformen forbinder behandling af internationale betalinger med regnskabsarbejdsgange gennem synkronisering i realtid i begge retninger. Med Premium kan jeg konfigurere godkendelsesregler til at sende udgående betalinger videre til godkendelse, mens integrationerne med QuickBooks Online, NetSuite og Xero synkroniserer regninger og betalingsregistreringer for at understøtte automatisk afstemning. Jeg kan også godt lide tegnebogen i flere valutaer, som gør det muligt for virksomheder at holde saldi i over 15 valutaer og bruge disse midler til at betale leverandører i udlandet.
Vigtige funktioner i Veem
- Tegnebog i flere valutaer: Hold og administrer saldi i 15 valutaer, konverter mellem dem, og betal leverandører direkte fra midlerne i tegnebogen.
- Virtuel bankkonto: Modtag betalinger ved hjælp af dedikerede lokale bankoplysninger, hvor konti i USD, CAD, EUR og GBP er tilgængelige for kvalificerede virksomheder.
- Betalingssporing med tidsstempler: Overvåg hver betaling gennem flere trin i realtid, fra pengene forlader din konto, til leveringen er bekræftet.
- Planlægning af tilbagevendende betalinger: Opret ugentlige eller månedlige betalingsplaner med brugerdefinerede intervaller, slutdatoer eller antal forekomster til løbende betalinger til leverandører eller kontrahenter.
Veem-integrationer
Veem tilbyder indbyggede integrationer med QuickBooks Online, Xero og Oracle NetSuite til synkronisering af regnskabsdata og betalingsafstemning. Platformen kan også forbindes med Zapier til automatisering af arbejdsgange og tilbyder en REST API til brugerdefinerede betalingsintegrationer.
Pros and Cons
Pros:
- Betalinger når frem til over 100 lande i over 80 valutaer
- Saldi i tegnebogen understøtter direkte udbetalinger til leverandører
- Sporing med tidsstempler viser overførslens status
Cons:
- Modtagerbanker kan forsinke krediteringen af gennemførte overførsler
- Valutakonverteringer medfører et minimumsgebyr på $5 for valutaveksling
Learn more about Veem: Bedst til masseudbetalinger på markedspladser med tegnebøger
- Gratis prøveperiode + gratis demo tilgængelig
- Fra $2,399/år (faktureres årligt)
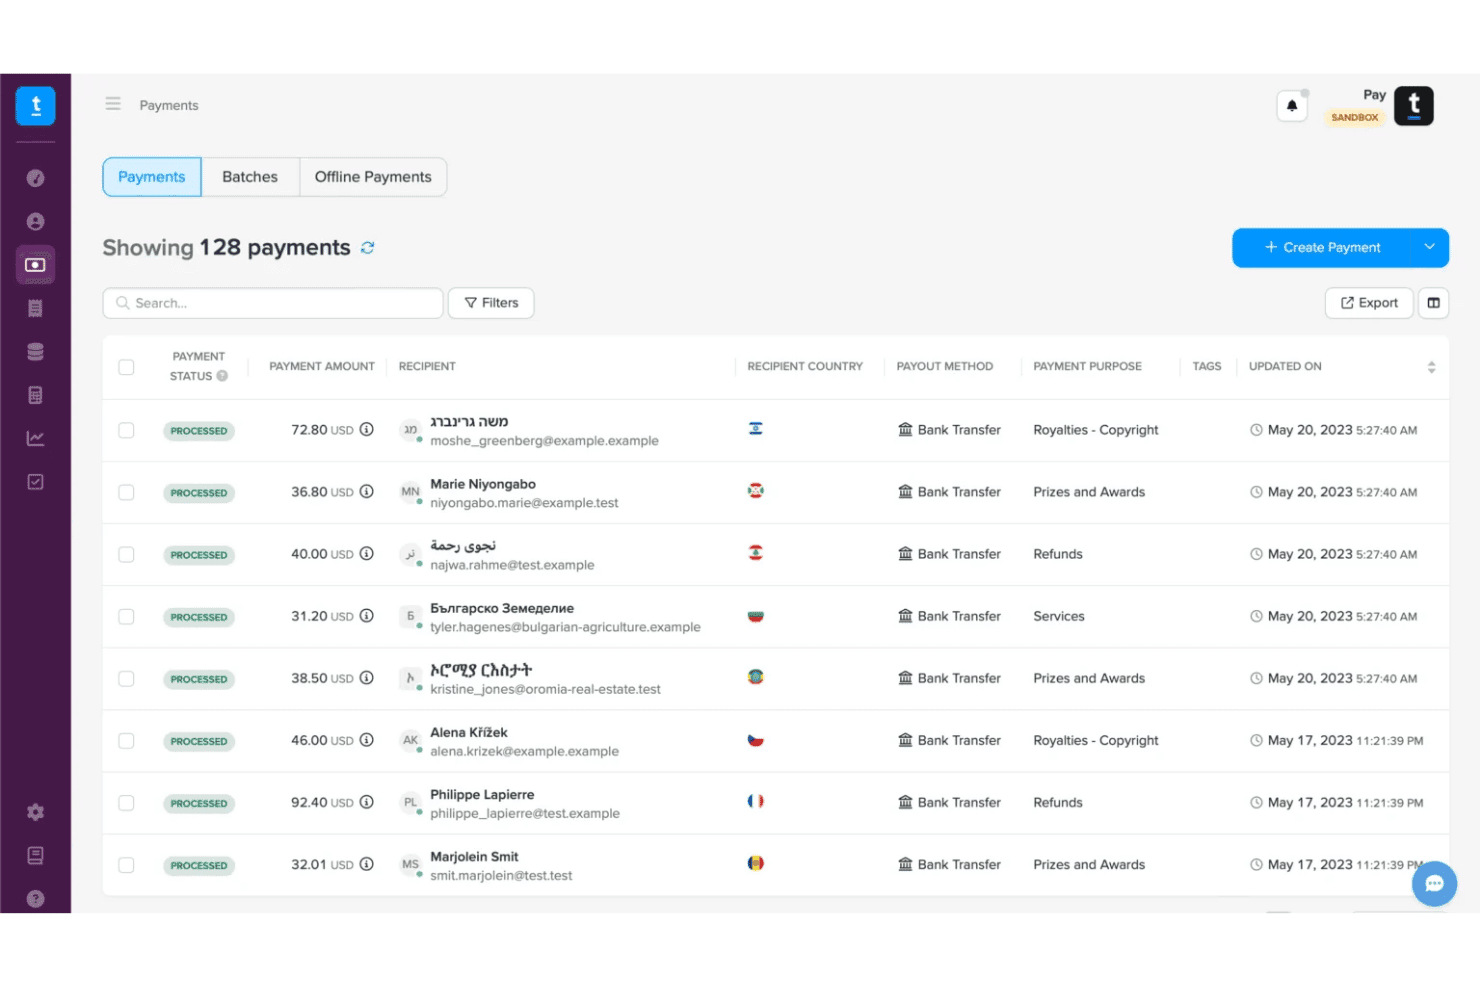
Trolley giver brugerne mulighed for at spore og administrere statusser for massebetalinger ét sted. Trolley er en platform til automatisering af udbetalinger, som gør det muligt for virksomheder at sende betalinger til modtagere i over 210 lande via lokale bankoverførsler, digitale tegnebøger, PayPal, debetkort og checks.
Hvem er Trolley bedst egnet til?
Trolley er særligt velegnet til markedspladsoperatører og e-handelsvirksomheder, der har brug for at sende udbetalinger i stort omfang til leverandører, sælgere eller indholdsskabere i snesevis af lande.
Hvorfor jeg valgte Trolley
Jeg valgte Trolley som en af de bedste løsninger på grund af, hvor godt den håndterer masseudbetalinger til sælgere og leverandører på markedspladser i snesevis af lande. Det, jeg især finder nyttigt, er understøttelsen af digitale tegnebøger: 38 tegnebøger i 25 lande, herunder M-Pesa, GCash, ShopeePay og AliPay. Kombineret med batchbehandling af betalinger og importeringer udløst via CSV eller API får du en solid løsning til at betale hundredvis af modtagere på én gang.
Trolley – nøglefunktioner
- Betalingsportal for modtagere: Modtagere kan logge ind på en selvbetjeningsportal for at indtaste deres udbetalingsoplysninger og kontrollere status for deres betalinger.
- Introduktion af modtagere med eget brand: Tilpas introduktionen af modtagere med din virksomheds logo, farver og brandidentitet samt muligheder for brugerdefineret domæne, hvor det understøttes.
- Godkendelsesarbejdsgange: Angiv godkendelsesgrænser for udbetalinger, kræv flere godkendere, og konfigurer brugerroller og -tilladelser, før betalinger behandles.
- AML- og sanktionsscreening: Screen modtagere mod globale sanktions- og compliance-lister med PEP-kontroller, risikovurdering og transaktionsovervågning.
Trolley-integrationer
Trolley dokumenterer indbyggede integrationer med QuickBooks Online, Xero, Oracle NetSuite og Microsoft Dynamics 365 til synkronisering af fakturaer, betalingsopdateringer og regnskabsafstemning. Den kan også forbindes med Zapier til automatisering af arbejdsgange og tilbyder API'er, SDK'er og webhooks til brugerdefinerede integrationer.
Pros and Cons
Pros:
- CSV-batches egner sig til udbetalinger i stort omfang til indholdsskabere
- Understøttelse af tegnebøger udvider mulighederne for udbetalinger til modtagere
- Automatiserede e-mails til modtagere giver opdateringer om udbetalingsstatus
Cons:
- Bankoverførsler under de modtagerspecifikke minimumsbeløb kan ikke behandles
- Valutakonverteringer har en offentliggjort margin på 2%
Learn more about Trolley: 6Bedst til markedsplads-midler og sælgerudbetalinger
Nium
- Ikke tilgængelig
- Pris oplyses efter anmodning
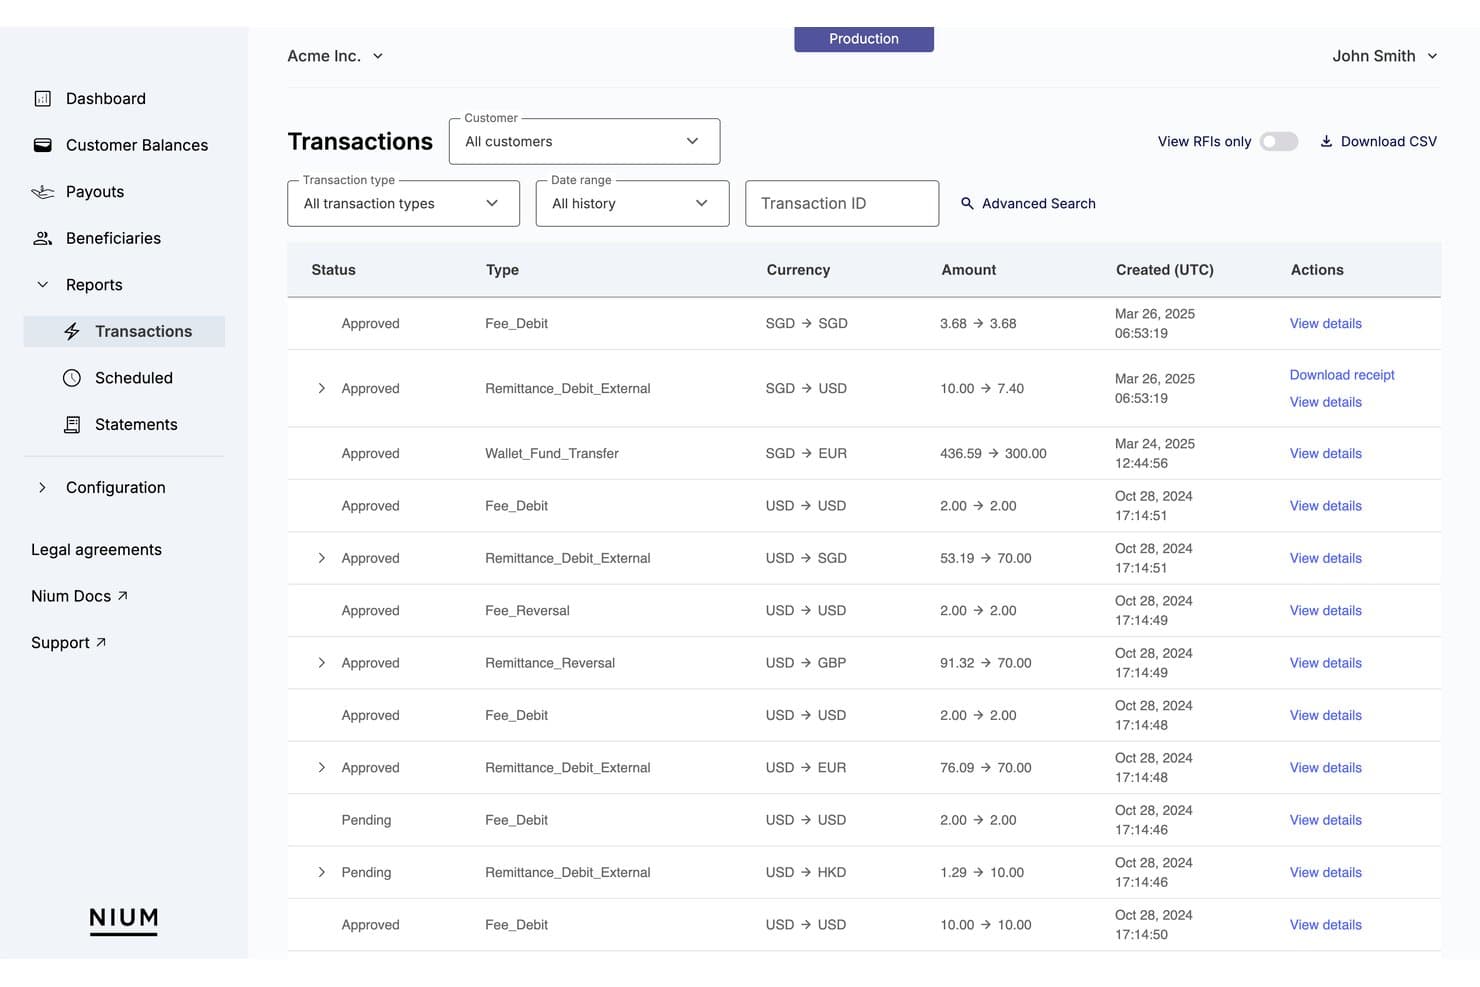
Nium lader brugere følge og filtrere historikken over grænseoverskridende transaktioner i detaljer. Nium er en infrastrukturplatform til grænseoverskridende betalinger, der lader virksomheder sende udbetalinger til mere end 190 lande i over 100 valutaer, have saldi i flere valutaer, verificere modtagerkonti og udstede fysiske og virtuelle kort – alt sammen gennem én enkelt API-integration.
Hvem er Nium bedst til?
Nium er et godt valg for markedspladsoperatører og platforme, der har brug for at modtage købermidler, opdele provisioner og betale sælgere i flere lande og valutaer gennem én enkelt API.
Hvorfor jeg valgte Nium
Jeg valgte Nium som en af de bedste, fordi markedspladsinfrastrukturen reelt er bygget til kompleksiteten ved udbetalinger til flere sælgere. Jeg kan godt lide, at man kan konfigurere regler for provisionsopdeling, holde sælgeres saldi på konti i flere valutaer og betale til mere end 190 lande – alt sammen gennem én enkelt API. Dokumentationen til markedspladser gennemgår også, hvordan man modtager købermidler fra PSP'er på virtuelle konti, hvor hver transaktion er synlig i dashboardet og i transaktions-API'et, hvilket gør afstemning enkel.
Vigtige funktioner i Nium
- Kontosaldi i flere valutaer: Hold midler i over 100 valutaer på én enkelt konto, og konverter eller udbetal uden at åbne separate konti for hver valuta.
- Låsning af valutakurser: Lås valutakurser på forhånd i perioder fra 5 minutter til 24 timer, før en udbetaling gennemføres.
- API til kontoverificering: Verificer modtagerens bankoplysninger mod tilsluttede clearing-systemer, og få kontostatus samt understøttede resultater for navnematch returneret før betalingen.
- Udbetalinger fra stablecoins til fiatvaluta: Finansier udbetalingsflows med USDC på netværk som Solana, Ethereum og Stellar, hvorefter Nium konverterer og leverer lokal valuta til modtagerne.
Nium-integrationer
Nium understøtter tilpassede integrationer gennem REST API'er, SDK'er og webhooks til betalingsautomatisering, valutaudveksling og finansielle arbejdsgange. Platformen tilbyder også SWIFT-baseret forbindelse samt en MCP-server i betaversion til Cursor, Claude Code og VS Code. En omfattende liste over forudbyggede integrationer til regnskab, HRIS eller løn er ikke offentligt dokumenteret.
Pros and Cons
Pros:
- Opdeling af markedspladsprovisioner understøtter udbetalinger til sælgere
- Saldi i flere valutaer dækker et bredt udvalg af udbetalingskorridorer
- Automatiseret afstemning følger markedspladsprovisioner og sælgertransaktioner
Cons:
- Betalingsudbydere til markedspladser kræver godkendelse af compliance, før der kan tilføres midler
- Statussen “Betalt” bekræfter muligvis ikke, at pengene er modtaget
Learn more about Nium: Bedst til leverandørfinansiering og valutasikring
- Ikke tilgængelig
- Priser oplyses efter forespørgsel
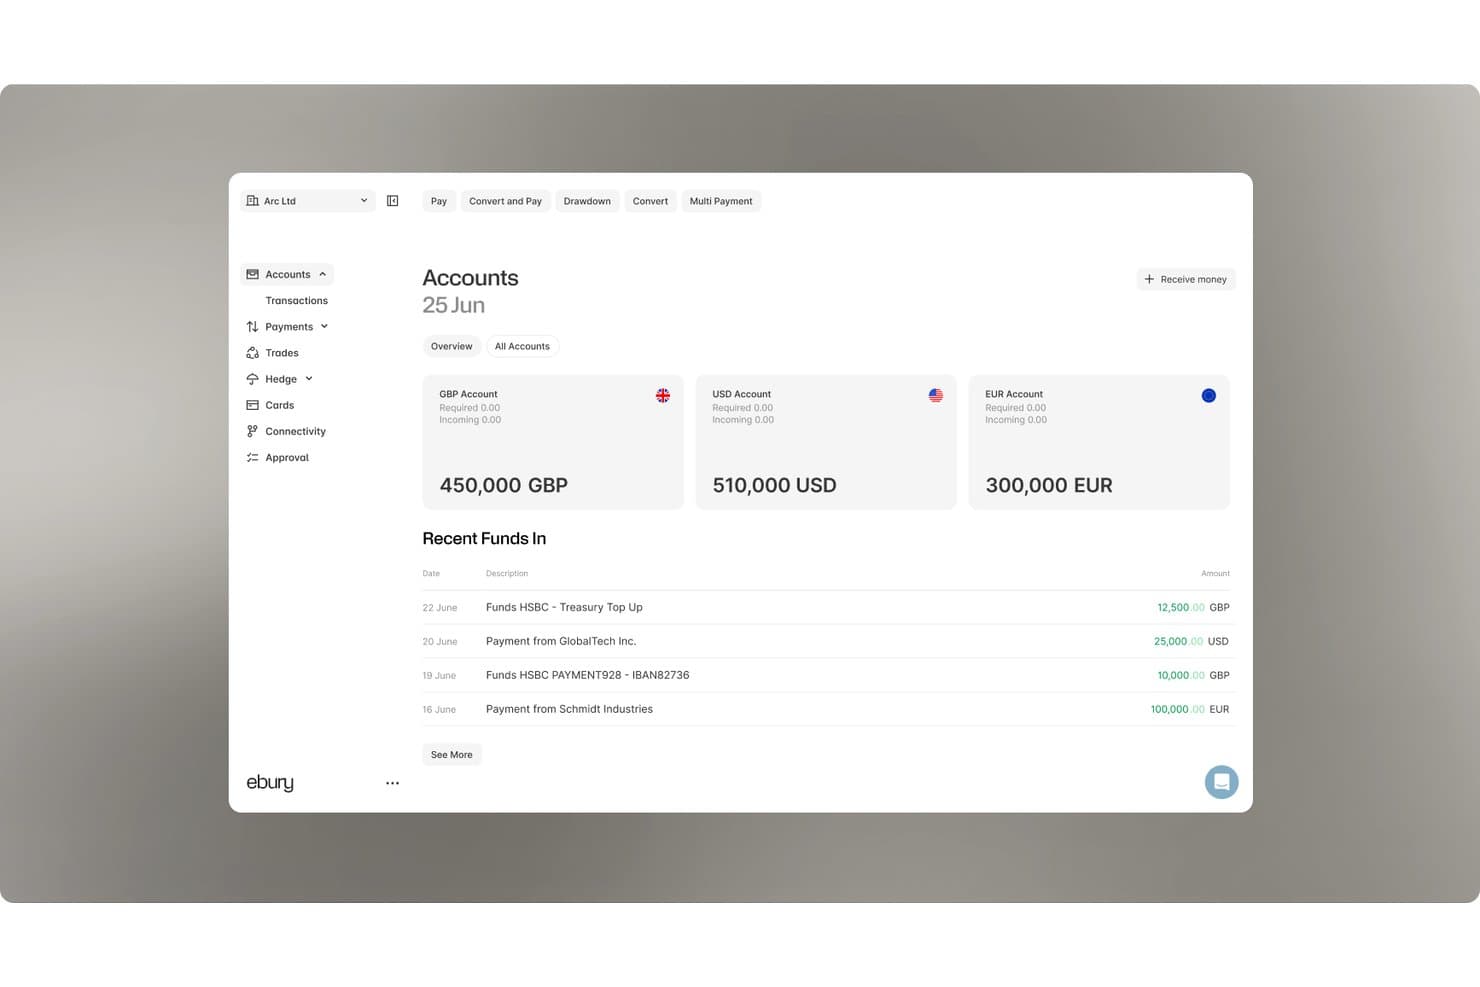
Ebury giver brugerne mulighed for at overvåge saldi på konti i flere valutaer og nylige transaktioner. Ebury er en platform til grænseoverskridende betalinger og valuta, der giver virksomheder mulighed for at sende betalinger i mere end 140 valutaer, have konti i flere valutaer, håndtere valutaeksponering gennem sikringsværktøjer og finansiere leverandørbetalinger.
Hvem er Ebury bedst egnet til?
Ebury er velegnet til mellemstore virksomheder med aktiv grænseoverskridende handel, som har brug for at håndtere leverandørbetalinger, valutaeksponering og indbetalinger i flere valutaer på én platform.
Hvorfor jeg valgte Ebury
Jeg valgte Ebury som en af de bedste, fordi det er en af de få platforme på min liste, der kombinerer finansiering af leverandørbetalinger med valutasikring og internationale betalinger. Jeg kan især godt lide, at kvalificerede virksomheder kan bruge finansiering af leverandørbetalinger til at betale udenlandske leverandører i deres lokale valutaer og derefter tilbagebetale Ebury i deres egen valuta inden for op til 150 dage. Ebury tilbyder også terminskontrakter og ikke-leverbare terminskontrakter til håndtering af valutaeksponering samt finansieringsvilkår, der giver mulighed for førtidig tilbagebetaling uden ekstra gebyrer, selvom der stadig påløber renter.
Eburys vigtigste funktioner
- Konti i flere valutaer: Opbevar, send, modtag og konverter penge på globale konti i mere end 29 valutaer fra én platform.
- Upload af massebetalingsfiler: Upload betalingsfiler for at behandle tusindvis af internationale overførsler med API-understøttelse til betalinger i stort antal.
- Arbejdsgange til betalingsgodkendelse: Konfigurer brugerdefinerede godkendelsesregler for at kontrollere, hvilke betalinger der godkendes, før de sendes.
- SWIFT GPI- og UETR-sporing: Overvåg kvalificerede SWIFT-betalinger gennem liveopdateringer og unikke transaktionsreferencer.
Ebury-integrationer
Ebury integreres med Oracle NetSuite, Xero, QuickBooks Online, Sage, SAP, Odoo, Exact Online, Cobase, Kyriba og Agicap. Det understøtter også brugerdefinerede API-integrationer til betalinger, valuta og afstemning. Integrationsmuligheder og tilgængelighed varierer efter region.
Pros and Cons
Pros:
- Understøtter leverandørfinansiering med valutasikring
- Tilbyder terminskontrakter, der dækker mere end 60 valutaer
- Sporer internationale betalinger gennem SWIFT GPI
Cons:
- Tilgængeligheden af valutaer varierer efter destination
- Kontroller hos mellemledsbanker kan forsinke internationale betalinger
Learn more about Ebury: Bedst til onlinesalg og leverandører i udlandet
- Ikke tilgængelig
- Fra £10/måned
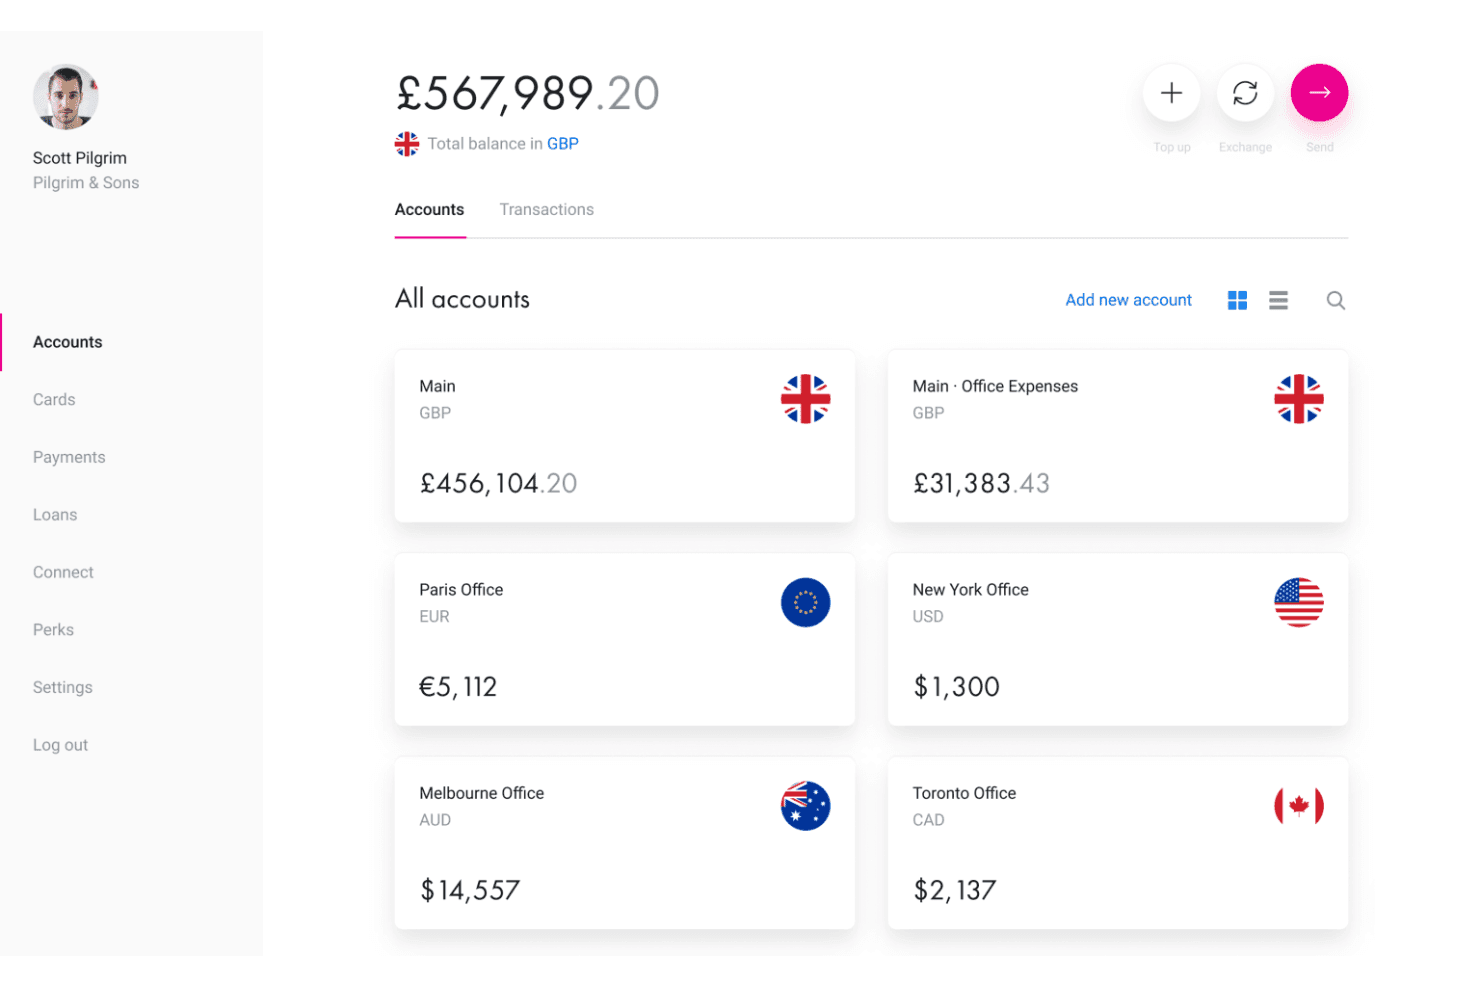
Revolut Business lader brugere administrere konti i flere valutaer på tværs af globale kontorer. Revolut Business er en virksomhedskonto med flere valutaer, der understøtter internationale og lokale overførsler, valutaveksling, masse- og tilbagevendende betalinger samt modtagelse af onlinebetalinger i over 25 valutaer.
Hvem er Revolut Business bedst egnet til?
Revolut Business er særligt velegnet til e-handelsvirksomheder, der sælger online og betaler leverandører i udlandet, takket være konti i flere valutaer, integrationer til betalingsmodtagelse med Shopify og WooCommerce samt indbyggede valutaværktøjer.
Hvorfor valgte jeg Revolut Business?
Revolut Business kommer med på min liste over kandidater, fordi tjenesten kombinerer modtagelse af betalinger fra e-handel og betalinger til internationale leverandører på én virksomhedsplatform. Jeg kan især godt lide deres Shopify- og WooCommerce-pluginmoduler, som integrerer Revoluts betalingsgateway i onlinekasseløsninger, mens Revolut Pay lader kunder betale direkte fra deres Revolut-konti med ét klik. Virksomheder kan også holde saldi i over 25 valutaer, og kvalificerede britiske og EØS-virksomheder kan bruge valutaterminskontrakter til at fastlåse valutakurser for fremtidige betalinger.
Vigtige funktioner i Revolut Business
- Revolut BillPay: Registrer leverandørfakturaer, udtræk betalingsoplysninger, administrer godkendelser, og betal regninger direkte fra din Business-konto.
- Valutaterminskontrakter: Fastlås valutakurser for fremtidige valutaomvekslinger op til 12 måneder i forvejen, afhængigt af virksomhedens kvalifikationer.
- Massebetalinger: Upload CSV-, XML- eller BACS-filer for at sende betalinger til flere modtagere på tværs af valutaer i én samlet kørsel.
- Limit- og stopordrer: Angiv målvalutakurser, der udløser køb eller salg af valuta, hvor stopordrer gennemføres til den aktuelle markedsvalutakurs.
Integrationer med Revolut Business
Revolut Business tilbyder over 45 integrationer, herunder Xero, QuickBooks, FreeAgent, Sage Accounting, Shopify, WooCommerce, Personio, Workday, Zoho People, Zapier og Slack. Tjenesten tilbyder også en Business-API til tilpasset betalingsautomatisering, synkronisering af transaktioner og økonomiske arbejdsgange.
Pros and Cons
Pros:
- Hold saldi i over 25 valutaer
- Tilbyder interbank-valutakurser inden for de månedlige grænser i abonnementet
- Massebetalinger og planlagte internationale betalinger
Cons:
- Gennemgange af overførsler kan afbryde leverandørbetalinger
- Valutaomvekslinger medfører gebyrer ud over de månedlige grænser
Learn more about Revolut Business: Bedst til modtagelse og brug af flere valutaer
- Ikke tilgængelig
- Fra 0,23 % pr. transaktion
Wise Business viser en EUR-saldo med transaktionshistorik og handlinger. Wise Business er en virksomhedskonto i flere valutaer til at sende betalinger til mere end 160 lande, modtage midler i lokale valutaer, opbevare og veksle mere end 40 valutaer samt foretage internationale betalinger med fysiske og digitale kort.
Hvem er Wise Business bedst egnet til?
Wise Business er et godt valg for e-handelsvirksomheder og globale teams, der regelmæssigt modtager betalinger i flere valutaer og har brug for at betale internationalt uden at veksle alt gennem en enkelt basisvaluta.
Hvorfor jeg valgte Wise Business
Jeg valgte Wise Business som en af de bedste løsninger på grund af muligheden for at opbevare og veksle mere end 40 valutaer på én konto samt understøttelsen af internationale betalinger og køb. Jeg kan især godt lide de lokale kontooplysninger, som gør det muligt for kvalificerede virksomheder at modtage betalinger ved hjælp af identifikatorer som et IBAN-nummer, et amerikansk routingnummer, en britisk clearingkode eller en australsk BSB-kode. Kombineret med fysiske og digitale kort til flere valutaer, der trækker direkte fra de tilgængelige valutabeholdninger, giver det virksomheder en praktisk måde at håndtere internationale transaktioner på uden unødvendige vekslinger.
Vigtige funktioner i Wise Business
- Masseoverførsel: Upload en CSV- eller XLSX-fil for at sende op til 1.000 internationale betalinger i én enkelt overførsel.
- Planlagte overførsler og stående ordrer: Opret engangsbetalinger på et fremtidigt tidspunkt eller tilbagevendende betalinger med en tilpasset hyppighed og slutdato.
- Åben API: Automatiser oprettelse af modtagere, forberedelse af overførsler, masseudbetalinger og betalingssporing via Wises API uden ekstra omkostninger, med finansiering underlagt kontoens berettigelse.
- Synkronisering med regnskabssoftware: Opret direkte forbindelse til QuickBooks, Xero, Oracle NetSuite og andre platforme for at synkronisere transaktioner og kvitteringer i flere valutaer.
Wise Business-integrationer
Wise Business tilbyder integrationer med QuickBooks, Xero, Oracle NetSuite, Sage, Zoho Books, Odoo og Microsoft Dynamics 365 Business Central samt andre regnskabsplatforme. Tjenesten tilbyder også en åben API til tilpasset betalingsautomatisering og økonomiske arbejdsgange.
Pros and Cons
Pros:
- Opbevarer mere end 40 valutaer uden tvungen veksling
- Lokale kontooplysninger til modtagelse af betalinger i flere valutaer
- Markedskurs uden skjulte tillæg
Cons:
- Overførsler kan blive sat på pause til kontrol af overholdelse af regler
- Support kan ikke fremskynde gennemgange af begrænsede konti
Learn more about Wise Business: Bedst til at forbinde fiatvalutaer og stablecoin-betalingsinfrastruktur
- Ikke tilgængelig
- Priser oplyses efter forespørgsel
Ripple Payments giver brugerne mulighed for at sende grænseoverskridende betalinger i flere valutaer. Ripple Payments er en platform til grænseoverskridende betalinger, der gør det muligt for virksomheder at modtage, opbevare, konvertere og udbetale både fiatvalutaer og stablecoins på tværs af mere end 60 markeder via én enkelt API-integration.
Hvem er Ripple Payments bedst egnet til?
Ripple Payments er velegnet til finans- og treasuryteams i virksomheder, der har brug for at flytte penge på tværs af grænser ved hjælp af både fiatvalutaer og stablecoin-betalingsinfrastruktur.
Hvorfor valgte jeg Ripple Payments?
Jeg har inkluderet Ripple Payments blandt mine bedste valg, fordi det er en af de få platforme, der giver din virksomhed mulighed for at modtage, opbevare, konvertere og udbetale både fiatvalutaer og stablecoins via én enkelt API uden at være bundet til én tokenudsteder. Jeg kan især godt lide, at deres OTC-skranke håndterer konvertering mellem fiatvalutaer og stablecoins internt, så du ikke er afhængig af en tredjeparts likviditetsstiller, når du flytter midler mellem forskellige betalingsinfrastrukturer. Deres udbetalingsnetværk dækker mere end 60 markeder med dokumenterede lokale betalingsinfrastrukturer som Brasiliens PIX, Mexicos SPEI og Storbritanniens Faster Payments, hvor betalinger afvikles på helt ned til 3–5 sekunder, selvom den samlede udbetalingstid varierer efter korridor.
Vigtige funktioner i Ripple Payments
- Batchbehandling af betalinger: Upload en valideret batchbetalingsfil, gennemgå et samlet tilbud, og overvåg status for individuelle betalinger via betalingskøen i brugergrænsefladen.
- Betalingskanaler og afstemning: Opret genanvendelige betalingskanaler, og afstem automatisk indgående betalinger via Ripple Collections.
- REST API med webhooks: Få programmatisk adgang til betalingsfunktioner via REST API med webhooks ved statusændringer til overvågning i produktion samt SDK'er til Java, Python, TypeScript og Go.
- Overholdelsesfelter, der er specifikke for betalingskorridoren: Angiv påkrævede betalingsformålskoder og identitetsoplysninger om betalingsmodtageren for understøttede betalingskorridorer.
Integrationer med Ripple Payments
Ripple Payments understøtter brugerdefinerede integrationer via deres REST API, SDK'er og webhooks til behandling af grænseoverskridende betalinger og sporing af transaktioner. Tjenesten offentliggør dog ikke en omfattende liste over forudbyggede integrationer med tredjepartssoftware.
Pros and Cons
Pros:
- Intern OTC-konvertering eliminerer behovet for tredjeparts likviditetsstillere
- Lokale udbetalingsinfrastrukturer dækker mere end 60 markeder
- Understøtter udbetalinger i fiatvalutaer og stablecoins uden krav om forudgående finansiering
Cons:
- Betalingstilbud udløber som standard efter 15 minutter
- Tilgængeligheden af betalingsinfrastrukturer afhænger af de aktiverede korridorer
Learn more about Ripple Payments:
Andre grænseoverskridende betalingsløsninger
Her er nogle yderligere muligheder, som ikke nåede med på min liste, men som stadig er værd at undersøge:
- 11BILLBedst til synkronisering af udenlandske valutagevinster og -tab
- 12Papaya GlobalBedst til at omdanne lønfiler til betalinger
- 13TipaltiBedst til global skatteoverholdelse for betalingsmodtagere
- 14RapydBedst til modtagelse via virtuelle konti i tegnebøger
- 15WorldFirstBedst til sælgerkonti integreret i markedspladser
- 16ThunesBedst til vækstmarkeder, hvor digitale tegnebøger er udbredte
- 17OFXBedst til samling af løn- og leverandørbetalinger
- 18ConveraBedst til overholdelse af regler på tværs af mange jurisdiktioner
- 19StatrysBedst til etablering af virksomhed og bankforretninger i Hongkong
- 20Xe BusinessBedst til administrerede eller API-udbetalingsbatcher
Sådan vurderer jeg betalingsløsninger på tværs af landegrænser
Jeg opdeler min vurdering i tre dele. Kernefunktionalitet vægter mest: Værktøjerne skal kunne håndtere transaktioner i flere valutaer og opfylde kravene til overholdelse af reglerne i alle de jurisdiktioner, de betjener. Derefter ser jeg på fremtrædende funktioner som virtuelle konti i flere valutaer samt support til oprettelse og gennemsigtighed i prisfastsættelsen.
Kernefunktionalitet
Jeg bedømmer hvert værktøj på en skala fra 0, hvor funktionaliteten ikke tilbydes, til 5, hvor værktøjet udmærker sig. Det samlede resultat omregnes til en procentdel med ekstra vægt på afgørende funktioner.
- Transaktioner i flere valutaer: Platformen skal kunne sende, modtage og opbevare saldi i de valutaer, virksomheden anvender.
- Overholdelse af lovgivningen: Licensering, sanktionsscreening og AML-dækning på tværs af relevante jurisdiktioner indgår i vurderingen.
- Konkurrencedygtig valutaveksling: Jeg vurderer kursgennemsigtighed og afstanden til middelkursen.
- Adgang til lokale betalingsnetværk: Forbindelser til indenlandske banknetværk kan reducere leveringstider og gebyrer.
- Sporing og gennemsigtighed: Gebyrer, statusopdateringer og forventet ankomst skal være tydelige.
- Massebetalinger og tilbagevendende betalinger: Batchfiler og planlagte overførsler er vigtige ved mange leverandørbetalinger.
Differentierende faktorer
Jeg ser efter virtuelle konti i flere valutaer med lokale kontooplysninger som IBAN-numre eller ACH-dirigeringsnumre. Jeg vurderer også API'er, udviklerværktøjer, automatisering af markedspladsudbetalinger, delte betalinger og masseudbetalinger.
Endelig undersøger jeg prisforudsigelighed, hastigheden i opstartsforløbet, KYB-arbejdsgange, regional support, rollebaserede adgangskontroller og revisionsspor. Platforme som Airwallex, Nium og Payoneer kan adskille sig gennem API-dækning, vejledt oprettelse og globale betalingsfunktioner.
Sådan vælger du grænseoverskridende betalingsløsninger
Vælg en udbyder ved at følge én reel betaling fra salg til leverandør og undersøge, hvor valutavekslingsomkostninger, forsinkelser og mangler i afstemningen kan påvirke dine avancer.
| Hvis din prioritet er | Se efter |
|---|---|
| Hvis din prioritet erAt kende de reelle omkostninger ved konvertering | Se efterEn skriftlig opdeling af valutavekslingstillæg, overførselsgebyrer og gebyrer fra mellemled |
| Hvis din prioritet erAt betale oversøiske leverandører til tiden | Se efterTydelige leveringstidsestimater og registreringer af betalingsstatus for destinationsvalutaer |
| Hvis din prioritet erAt matche overførsler med fakturaer | Se efterDownloadbare betalingsregistreringer med beløb, valutaer, gebyrer og referencer |
| Hvis din prioritet erAt drive virksomhed på flere markeder | Se efterSkriftlig bekræftelse af understøttede valutaer og tjenestens tilgængelighed i hvert land |
Sådan vurderer du din liste
- Beregn prisen på en reel overførsel: Bed om et skriftligt tilbud på en typisk leverandørbetaling, inklusive beløbet fra afsenderen, beløbet til modtageren, valutakursen og alle angivne gebyrer.
- Test tidspunktet for udbetalingen: Send én lille testbetaling til en leverandør, og registrer afsendelsestidspunktet, ankomsttidspunktet og statusopdateringerne.
- Gennemgå afstemningsregistreringer: Bed om en eksempelrapport over betalinger, og kontrollér, om dit team kan matche tre overførsler med fakturaer ved hjælp af referencer, valutaer og gebyrer.
- Bekræft markedsdækningen: Bed om et dokument med en liste over understøttede valutaer og lande, og kontrollér derefter, at det dækker hvert planlagt marked for opkrævning og udbetaling.
- Vælg dit kompromis: Foretræk en handelsplatform, der kombinerer betaling og udbetalinger, når det vigtigste er at have færre systemer; foretræk en specialiseret grænseoverskridende udbyder, når leverandøroverførsler og kontrol over valutaomkostninger har højeste prioritet.
Hvad er grænseoverskridende betalingsløsninger?
Grænseoverskridende betalingsløsninger er tjenester og værktøjer, der hjælper virksomheder med at modtage, konvertere, opbevare og sende penge på tværs af lande og valutaer. Detailhandlere bruger dem til at modtage kundebetalinger, betale udenlandske leverandører og udbetale markedspladsindtægter. Funktioner som lokale betalingssystemer, valutakonvertering og betalingssporing kan påvirke gebyrer, leveringstider og afstemning.
Funktioner
Her er de vigtigste funktioner, jeg ser efter i grænseoverskridende betalingsløsninger:
- Transaktioner i flere valutaer: Platformen lader dig sende, modtage og opbevare midler i understøttede valutaer. Dit team kan beholde saldi i de valutaer, der bruges til salg eller leverandørbetalinger, i stedet for at konvertere alle beløb med det samme.
- FX-konvertering: Tjenesten konverterer midler mellem valutaer og viser valutakursen og eventuelle gebyrer. Tydelige priser hjælper dig med at estimere det beløb, en leverandør vil modtage, og vurdere omkostningen, før du bekræfter en overførsel.
- Lokale betalingssystemer: Platformen kan dirigere betalinger gennem indenlandske banknetværk på understøttede destinationer. Dette kan påvirke leveringstider og gebyrer sammenlignet med en international bankoverførsel, så undersøg, hvilke betalingssystemer der er tilgængelige på dine udbetalingsmarkeder.
- Betalingssporing: Statusopdateringer viser, om en overførsel afventer, er sendt eller gennemført, samt et estimeret ankomsttidspunkt, når det er tilgængeligt. Dit team kan bruge disse oplysninger til at besvare leverandørspørgsmål og følge op på forsinkede betalinger.
- Batch- og tilbagevendende betalinger: Batchuploads giver dig mulighed for at indsende flere leverandørbetalinger samlet, mens planlægning understøtter regelmæssige overførsler. Disse værktøjer er nyttige, når du betaler mange leverandører eller gentager betalinger efter en fast tidsplan.
- Lovgivningsmæssig overholdelse: Udbyderen anvender krav som identitetskontrol, sanktionsscreening og kontrolforanstaltninger mod hvidvaskning af penge i de jurisdiktioner, hvor den tilbyder tjenester. Bekræft, at tjenesten og dens dækning af krav til overholdelse gælder for din virksomhed og de involverede lande.
- Betalingsregistre og afstemning: Rapporter indeholder oplysninger som beløb, valutaer, gebyrer og betalingsreferencer. Dit økonomiteam kan bruge disse registre til at matche overførsler med fakturaer og undersøge forskelle.
- API-forbindelse: En API lader dit team forbinde betalingsfunktioner, såsom overførsler eller statusopdateringer, med e-handels-, ERP- eller økonomisystemer. De tilgængelige slutpunkter og integrationsarbejdet varierer, så undersøg, om de understøtter den arbejdsgang, du har til hensigt at bruge.
Fordele
Her er nogle almindelige fordele, du kan forvente ved at bruge grænseoverskridende betalingsløsninger:
- Fleksibilitet i valutaer: Muligheden for at sende, modtage og opbevare flere valutaer lader din virksomhed betale leverandører eller administrere salgsindtægter uden at konvertere alle saldi med det samme.
- Mere forudsigelige FX-omkostninger: Oplysninger om valutakurser og gebyrer hjælper dig med at estimere beløbet på destinationen, før du bekræfter en overførsel.
- Adgang til lokale betalinger: Forbindelser til indenlandske betalingssystemer kan påvirke leveringstider og gebyrer sammenlignet med internationale bankoverførsler.
- Bedre overblik over betalinger: Statusopdateringer for overførsler og estimerede ankomsttidspunkter hjælper dit team med at spore betalinger og besvare leverandørspørgsmål.
- Enklere afstemning: Betalingsregistre med beløb, valutaer, gebyrer og referencer hjælper dit økonomiteam med at matche overførsler med fakturaer.
- Mindre manuelt betalingsarbejde: Batchuploads og tidsplaner for tilbagevendende overførsler lader dit team administrere flere leverandørbetalinger med færre trin.
- Understøttelse af overholdelse: Identitetskontrol, sanktionsscreening og kontrolforanstaltninger mod hvidvaskning af penge hjælper med at håndtere kravene i de jurisdiktioner, hvor tjenesten tilbydes.
Priser
Priserne varierer efter udbyder og kombinerer ofte transaktionsgebyrer med valgfri månedlige abonnementer. Her er typiske abonnementsintervaller og funktioner, du kan se i grænseoverskridende betalingsløsninger.
Sammenligningstabel for grænseoverskridende betalingsløsninger
| Plantype | Gennemsnitspris | Almindelige funktioner |
|---|---|---|
| PlantypeGratis plan | Gennemsnitspris$0/måned plus transaktionsgebyrer | Almindelige funktionerOprettelse af konto, valutakonvertering, grundlæggende sporing af overførsler og standardsupport. |
| PlantypePersonlig plan | Gennemsnitspris$0–$30/måned plus transaktionsgebyrer | Almindelige funktionerSaldi i flere valutaer, internationale overførsler, betalingssporing og e-mailsupport. |
| PlantypeVirksomhedsplan | Gennemsnitspris$0–$100/måned plus transaktionsgebyrer | Almindelige funktionerAdgang for flere brugere, batchbetalinger, betalingsrapporter og prioriteret support. |
| PlantypePlan for større virksomheder | Gennemsnitspris$100–$1,000+/måned plus transaktionsgebyrer | Almindelige funktionerTilpassede betalingsarbejdsgange, API-adgang, forhandlede FX-valutakurser, dedikeret support og avanceret rapportering. |
Ofte stillede spørgsmål
Her er svar på nogle almindelige spørgsmål om grænseoverskridende betalingsløsninger:
Hvor lang tid tager grænseoverskridende betalinger til leverandører?
Leveringstiderne varierer afhængigt af udbyderen, betalingsruten, valutaen og destinationen. Bankernes tidsfrister, weekender, helligdage, compliancegennemgange eller forkerte oplysninger om betalingsmodtageren kan forsinke en overførsel. Mellembanker og lokale betalingsinfrastrukturer kan også påvirke ankomsttiderne. Tjek udbyderens estimat for det specifikke land og valutapar, og indsend betalinger før den angivne tidsfrist. Ved lagerordrer, der skal leveres hurtigt, bør du indregne en buffer og bede leverandøren om at bekræfte modtagelsen. En status markeret som “sendt” betyder ikke altid, at pengene er ankommet.
Hvilke oplysninger skal jeg bruge for at betale en udenlandsk leverandør?
Du skal normalt bruge leverandørens juridiske navn, bankkontooplysninger, destinationsland, valuta og betalingsbeløb. Afhængigt af betalingsruten kan banken også kræve en routing- eller bankidentifikator. Den kan også bede om modtagerens adresse eller formålet med betalingen. Nogle udbydere anmoder om en faktura eller dokumentation for bestemte overførsler, og compliancekontroller kan udløse opfølgende spørgsmål. Kravene varierer afhængigt af destination og udbyder, så tjek betalingsformularen, før du indsender en betalingsfil. Sammenhold oplysningerne om betalingsmodtageren med leverandørens bankoplysninger for at undgå fejl.
Har jeg brug for en separat bankkonto i hvert land?
Nej, du har ikke altid brug for en separat bankkonto i hvert land. Nogle grænseoverskridende udbydere tilbyder lokale kontooplysninger eller giver dig mulighed for at holde understøttede valutabeholdninger via én erhvervskonto. Tilgængeligheden afhænger af din virksomheds placering, udbyderen og valutaerne. Lokale kontooplysninger betyder ikke automatisk, at du har en lokal juridisk enhed eller opfylder alle markedspladsers regler for udbetalinger. Før du åbner en konto, skal du bekræfte, at udbyderen understøtter din virksomheds land samt hver planlagt rute for modtagelse og udbetaling. Tjek også, om markedspladsen accepterer disse kontooplysninger til afregning.