

Den ultimata guiden till säker betalningshantering

I oktober 2016 gjorde cyberbrottslingar intrång i The FriendFinder Network – ett företag som beskriver sig självt som ”världens största sex- och swingergemenskap”.
Säkerhetsintrånget äventyrade 20 års känsliga användardata i sex databaser. Den stulna informationen från över 414 miljoner konton omfattade namn, e-postadresser, lösenord och köpinformation.
Jag behöver inte berätta för dig varför kunder inte skulle vilja att den här informationen läckte ut.

Och även om kreditkortsuppgifter inte är lika upphetsande som hemliga sexuella preferenser utgör de ändå känslig information.
Så även om ditt e-handelsföretag inte sysslar med ehm kryddiga produkter (som skickas i diskreta lådor), är detta vad som står på spel om du inte har robusta säkerhetssystem för betalningar: skadat anseende, ekonomisk förlust, förlorat kundförtroende och risken att kundinformation hålls som gisslan mot en lösensumma (på så mycket som 100 000 dollar).
Ett säkert system för betalningshantering skyddar känslig information under onlinetransaktioner.
Målet är att hålla kundinformationen säker, skydda användarkonton och få kunderna att känna att de kan lita på dig.
Här ska vi prata om varför betalningssäkerhet är livsnerven i ditt företag, hur säkra betalningssystem fungerar och tio bästa metoder för säker betalningshantering.
Vad är säker betalningshantering?
Utöver att följa strikta standarder och regler skyddar säker betalningshantering den ekonomiska och personliga informationen för alla som deltar i en onlinetransaktion.
Ett säkert betalningssystem (SPS) använder teknik och processer för att skydda känslig information, som kreditkortsnummer, under hela betalningsprocessen.
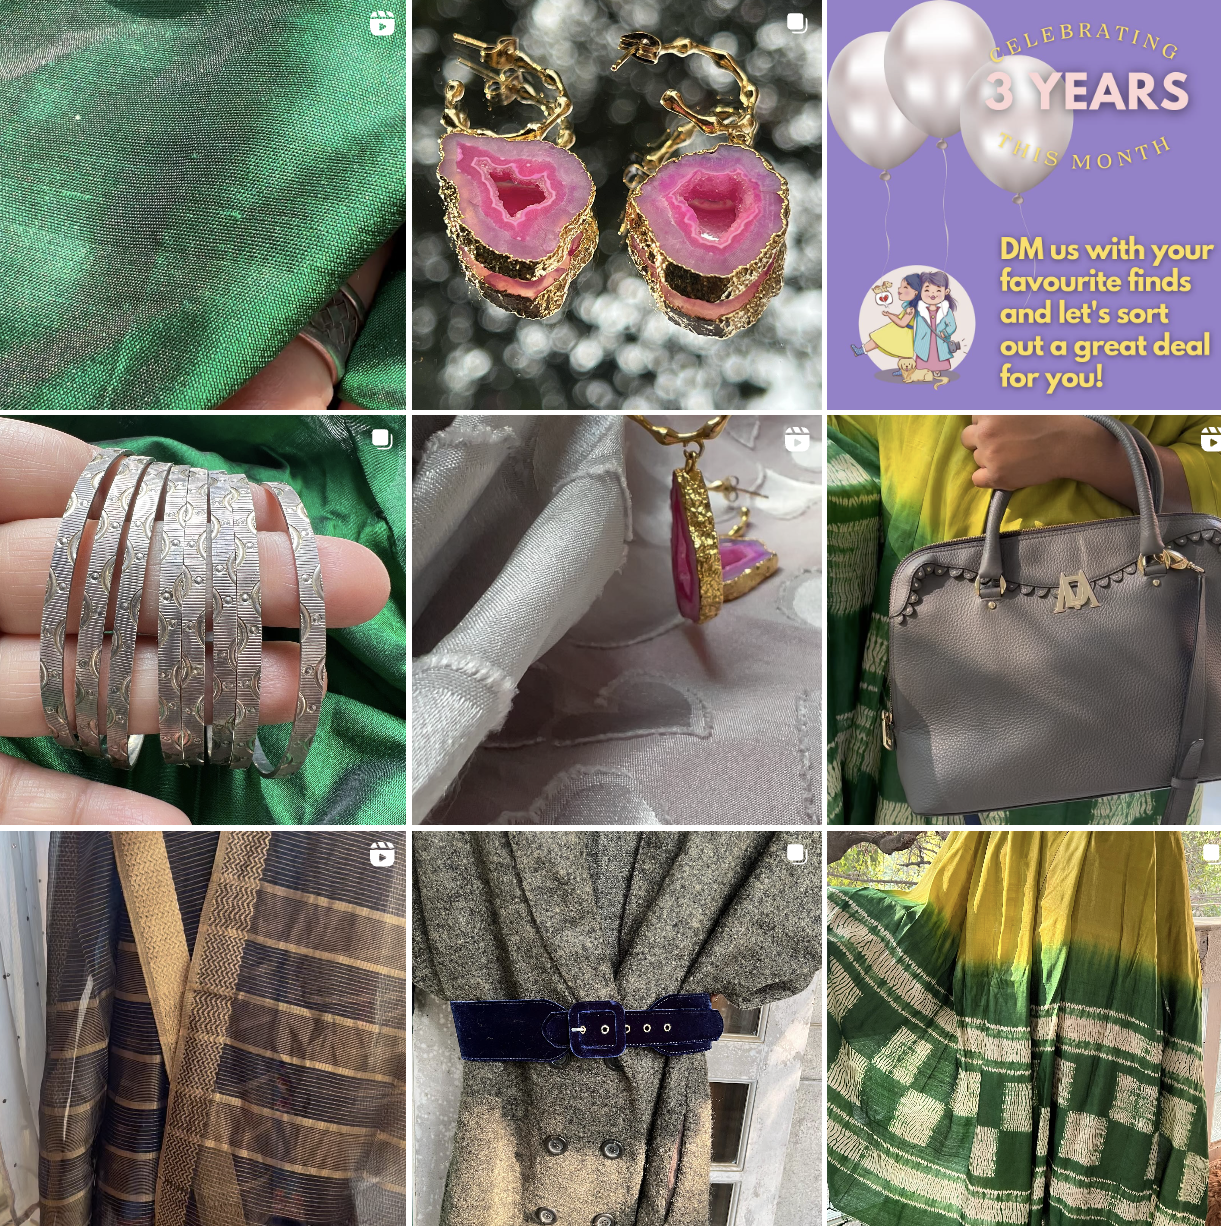
Exempel från verkligheten: @thriftbybrinda på Instagram
Mitt lilla företag på Instagram säljer kläder, smycken, vintageprodukter i lyxklass och hemtillbehör – allt direkt via plattformen.
Vi har ingen webbplats och inte heller någon fysisk butik. Så hur ser jag till att mina kunders betalningar når mig – på ett säkert sätt?
Något som kallas enhetligt betalningsgränssnitt (UPI). UPI:s system förenklar bankärenden genom att samla flera konton i en och samma mobilapplikation. I dag genomförs 40 % av alla indiska transaktioner digitalt.
UPI har den största marknadsandelen, med över 300 miljoner användare och 50 miljoner anslutna handlare. För våra kunder innebär det att de inte behöver dela sina inloggningsuppgifter, utan bara sin virtuella betalningsadress som är kopplad till deras bank eller banker.
Det gör transaktionerna säkra. För oss som e-handelsföretag innebär det att vi kan nå en kundbas som inte har betal- eller kreditkort i eget namn – samtidigt som vi snabbt kan ta emot betalningar med en enda identifierare.
Varför är säker betalningshantering nödvändig?
Vi lever online.
Från Netflix till Amazon, Walmart och Spotify – i livets cirkeldiagram utgör den tekniska uppkopplingen den största delen.
Och om vi har så många digitala ”hem” är det bara logiskt att ha ett starkt lås på vart och ett av dem.
Enligt Mastercard står enbart Nordamerika för över 42 % av det globala bedrägeriet inom e-handel. Dessutom uppskattades e-handelsförlusterna till följd av bedrägerier med onlinebetalningar till $41 billion under 2022.
Jag pratade med en av mina närmaste vänner – en ivrig näthandlare och en av vår butiks bästa kunder –Tanushree Baruah. Vad får dig att känna dig trygg när du handlar online?
Jag ser alltid till att använda pålitliga plattformar med mycket starka säkerhetsprotokoll och en stark närvaro i sociala medier och bland recensioner online – om plattformen inte är särskilt välkänd testar jag först med ett litet köp på mindre än ₹1,000.
När det gäller säkerhet ser jag, när det är möjligt, alltid till att 2FA är aktiverat, att det finns en säker anslutning och att webbläsaren visar HTTPS.
Jag sparar inte heller mina kreditkortsuppgifter online hos mindre företag, såvida de inte använder Shopify eller är ett stort företag som H&M eller Amazon.
Ett säkert betalningssystem ökar därför kundernas förtroende, förhindrar bedrägerier och säkerställer att branschstandarder följs.
Viktiga komponenter i säkra betalningssystem

För att skydda känsliga ekonomiska uppgifter behöver företag och deras kunder ett säkert betalningssystem som använder säkerhetsåtgärder i flera lager.
Här är några viktiga komponenter i säkra onlinebetalningar:
- Kryptering: Kryptering är en hörnsten inom betalningssäkerhet och omvandlar känslig information till ett format som inte ens hackare kan läsa.
- Tokenisering: Detta lägger till ett extra säkerhetslager genom att ersätta känsliga uppgifter, som kreditkortsnummer, med unika identifierare (token) som inte har något eget värde.
- Autentisering: PIN-koder, lösenord, biometriska uppgifter och tvåfaktorsautentisering (2FA) verifierar betalarens identitet och förhindrar bedrägerier. Alla dessa är metoder för multifaktorautentisering.
- Bedrägeridetektering: För att förhindra bedrägerier övervakar avancerade algoritmer och verktyg för dataanalys transaktioner i realtid och markerar eller stoppar misstänkt aktivitet.
- Betalningsgateways: Dessa gör det möjligt för handlarens webbplats eller kassasystem (POS) att kommunicera med betalningsförmedlare. De hjälper till att godkänna och slutföra transaktioner genom att överföra betalningsinformation på ett säkert sätt.
- PCI-DSS-efterlevnad: Efterlevnad av betalkortsbranschens datasäkerhetsstandard (PCI-DSS) är obligatorisk för företag som hanterar kortinnehavares uppgifter. Regeln kräver att företag inför och upprätthåller omfattande säkerhetsåtgärder för att skydda känslig kortinformation.

Så fungerar säkra betalningssystem
Låt oss anta att min secondhandbutik faktiskt hade en webbplats med en säker betalningsgateway. Hur skulle en kund genomföra sitt köp, från initiering till slutförande?
Säg att Amy tittar runt i min butik och blir förtjust i en paljettprydd blusjacka. Med sitt betalkort i handen bestämmer hon sig för att genomföra köpet.
Ett effektivt och säkert betalningssystem skulle se ut så här:
Steg 1: Initiering
Amy klickar på toppen och går vidare till kassan.
En säker betalningsgateway är integrerad med min lilla butik för att ta emot kredit- och betalkortsinformation.
Steg 2: Ange betalningsinformation

Här anger Amy sina kortuppgifter, inklusive kortnummer, utgångsdatum och CVV-kod.
Steg 3: Autentisering

Amy kan behöva genomföra 3D Secure-autentisering, beroende på betalningsgateway och kortutgivare.
Hon kan behöva ange ett engångslösenord som skickats till hennes telefon eller skanna sitt fingeravtryck.
Steg 4: Kryptering & tokenisering

Så snart Amys kortuppgifter har angetts krypterar betalningsgatewayen dem.
Systemet kan också tokenisera hennes kortuppgifter genom att ersätta dem med en unik token som saknar verkligt värde.
Steg 5: Auktorisering & avveckling

En krypterad eller tokeniserad kopia av betalningsinformationen överförs säkert till betalningsförmedlaren. Amys kortnätverk kommunicerar med förmedlaren för att verifiera kortets giltighet.
Så snart transaktionen har godkänts överförs pengarna från Amys bank till mitt företagskonto, vanligtvis via en batchavvecklingsprocess.
Som en del av denna process använder betalningsgatewayen och betalningsförmedlaren system för bedrägeridetektering för att upptäcka misstänkt aktivitet, inklusive bedrägerier med flera konton.
All ovanlig aktivitet flaggas för ytterligare granskning eller kan till och med nekas för att skydda oss båda.
Steg 6: Bekräftelse

När betalningen har behandlats framgångsrikt får både Amy och jag en bekräftelse. Därefter packar och skickar jag toppen till henne.
Vilka är de säkraste betalningsmetoderna online?
Vilka är de säkraste betalningsalternativen för att skicka och ta emot betalningar online?
Jag pratade med e-handelsföretagare och personer som ofta handlar online för att få en uppfattning om deras föredragna betalningsmetod(er) online.
1. Digitala plånböcker
Vad är de?
Tänk på dem som din virtuella plånbok, där dina kortuppgifter lagras så att du inte behöver ange dem igen varje gång du handlar.
De vinner mark – digitala plånböcker stod för 50% av alla köp online globalt under 2023.
Varför är de säkra?
Ett flerskiktat skyddssystem, från upplåsning av enheten till betalningsverifiering, gör det svårt för bedragare att knäcka säkerheten.
Som en extra fördel skyddar tokenisering och kryptering dina kortuppgifter.
Exempel: Apple Pay, Google Pay, Samsung Pay, PayPal
Här är vad Tyler Hakes, strategichef och huvudansvarig på Optimist, har att säga:

2. Virtuella betalkort
Vad är de?
De är som digitala versioner av ditt vanliga betalkort, utfärdade direkt av ditt finansinstitut.
Varför är de säkra?
Som ett säkert och privat alternativ till fysiska kort gör de nätshopping bekymmersfri.
3. ACH-betalningar
Vad är de?
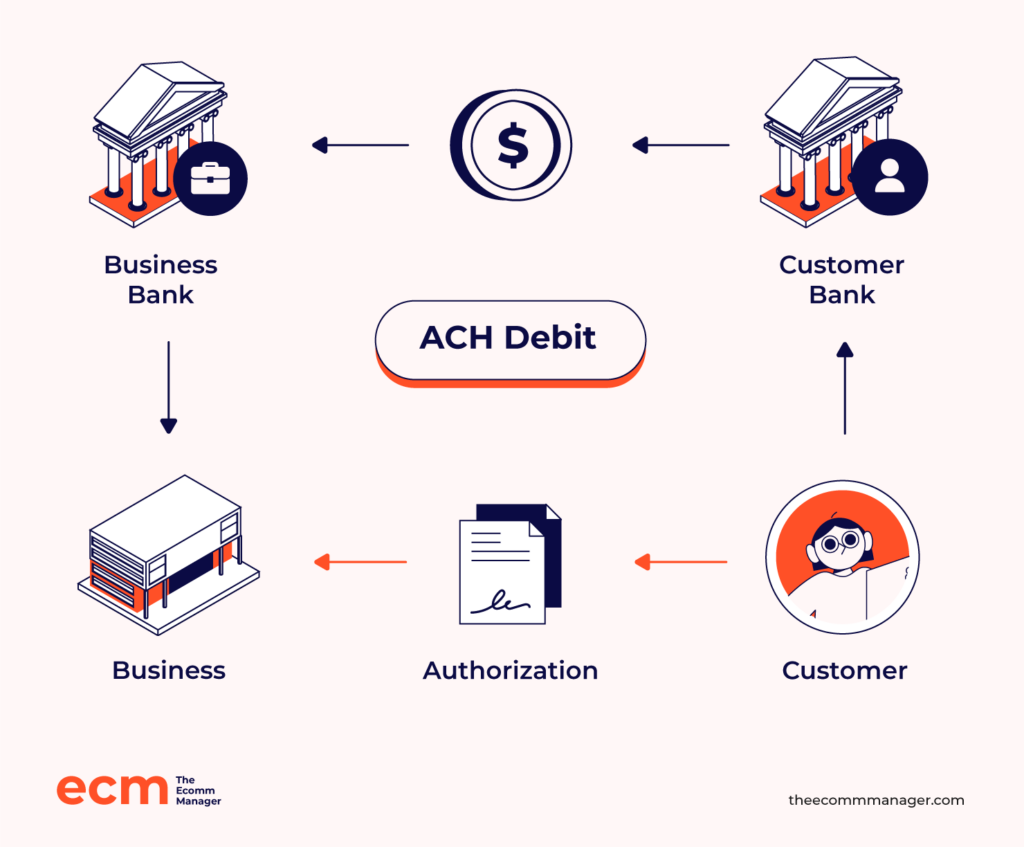
I USA är detta elektroniska överföringar mellan bankkonton, ofta för prenumerationer eller räkningar. I stället för att använda kreditkortsnätverk använder de ACH (Automated Clearing House).
Varför är de säkra?
Även om ACH-betalningar i allmänhet är säkra är det viktigt att se till att din kontoinformation är skyddad.
4. Säkra betalningsportaler
Vad är de?
Dessa digitala länkar gör det möjligt för din nätbutik att på ett säkert sätt överföra kundernas betalningsuppgifter till betalningsförmedlare.
Varför är de säkra?
En välrenommerad betalningsportal skyddar känsliga uppgifter under transaktioner med säkerhetsåtgärder som kryptering, tokenisering och bedrägeridetektering.
Exempel: Stripe, PayPal, Square, Braintree
Jeffrey Zhou, vd och grundare av Fig Loans, gav mig en inblick i deras betalningsverksamhet:
Vi använder Stripe och Plaid för säkra onlinetransaktioner.
Stripes robusta säkerhetsfunktioner, inklusive PCI-DSS-efterlevnad och maskininlärningsbaserat bedrägeriförebyggande, är avgörande.
Plaid hjälper oss att på ett säkert sätt ansluta till användarnas bankkonton utan att lagra känsliga uppgifter.
Dessa verktyg erbjuder en balans mellan säkerhet och användarvänlighet, vilket är avgörande för kundnöjdhet och effektiv drift.
10 bästa metoderna för säker betalningshantering
Vad kostar ett genomsnittligt dataintrång i USA? Häpnadsväckande 9,44 miljoner dollar.
Så om du bedriver din verksamhet på nätet måste du se till att din digitala butik är ordentligt säkrad.
Jag har pratat med över 15 e-handelsföretagare, cybersäkerhetsexperter och entusiastiska nätshoppare (som jag själv) för att sammanställa följande lista över bästa metoder för säker betalningshantering.
Hur många kan du bocka av?
1. Välj rätt betalningsleverantör
De bästa säkra betalningssystemen använder flera säkerhetslager, inklusive krypterade uppgifter, tokeniserade känsliga detaljer och autentisering för att verifiera betalarens identitet.
Utöver programvara för bedrägeridetektering behöver du en PCI-kompatibel lösning för betalningshantering som hanterar vanliga säkerhetshot mot e-handeln.
För en framgångsrik närvaro på nätet behöver företag samarbeta med en välrenommerad betalningsleverantör som erbjuder transparent prissättning, pålitlig kundsupport och lättanvända funktioner.
Vi älskar listor.
Om du inte kan bestämma dig för en leverantör av betallösningar har vi en lista med våra 10 bästa val åt dig:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Passa samtidigt på att ta en titt på vår lista över de bästa programvarulösningarna för betalningshantering:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Vill du hantera betalningssäkerheten på ditt sätt? Se vår lista över plattformar för betalningshantering med öppen källkod—perfekt för återförsäljare som vill ha full kontroll.
2. Erbjud olika betalningsmetoder online
Ge kunderna friheten att betala på sitt sätt!
Ju fler betalningsalternativ du erbjuder—från traditionella kredit- och betalkort till smidiga digitala plånböcker—desto nöjdare blir dina kunder.
Hur?
- Smidigare kassaupplevelse. Föreställ dig att någon som är ivrig att köpa något av dig går till kassasidan och bara ser alternativ för kortbetalning. Det är en stor missad möjlighet. En mer ekonomiskt inkluderande kundupplevelse börjar med att inse att alla inte känner sig bekväma med—eller har tillgång till—samma betalningsalternativ.
Så här beskriver Sameer Sohail, en innehållsspecialist baserad i Pakistan, sina köpvanor online:
Min föredragna metod för betalningar online är ett betalkort (MasterCard och Visa, jag använder båda i stor utsträckning).
Jag använder faktiskt inte kreditkort, men det beror bara på att jag vill ha bättre koll på min ekonomi.
Jag tror att man lättare spenderar för mycket om man bara låter saker gå på kredit.
- Global räckvidd. Låt oss säga att en tysk kund vill handla från din webbutik. Lokala amerikanska betaltjänster är inte bekanta för kunden, men det är PayPal. Om du integrerar PayPal som betalningsalternativ öppnar du dörren för den här kunden och många andra runt om i världen—vilket i slutändan maximerar din potential för internationell försäljning.
Ta en titt på Glossiers kassasida:

3. Genomför regelbundna säkerhetsrevisioner
Hur vet du om dina betalningsprocesser är säkra? Ligg steget före och testa dem själv.
Jag pratade med Sean Clough, chef på Harmony Lab & Business Supplies—en ledande leverantör av laboratorie- och säkerhetsutrustning baserad i Kalifornien.
Han berättade om deras okonventionella process för säkerhetsrevisioner: etisk hackning.
Ett okonventionellt tillvägagångssätt vi har använt är att samarbeta med ett cybersäkerhetsföretag för att regelbundet genomföra försök till "etisk hackning" av våra betalningssystem.
Denna proaktiva strategi har hjälpt oss att identifiera och åtgärda sårbarheter innan de kunde utnyttjas.

4. Upprätthåll PCI DSS-efterlevnad
PCI Data Security Standards (PCI DSS) fastställer kritiska operativa och tekniska krav för skyddet av betalkortsinformation.
Alla organisationer som tar emot, behandlar eller utvecklar programvara, applikationer eller enheter som används i betalningstransaktioner måste följa dessa standarder.
Kabeier är ett e-handelsvarumärke som har arbetat med babykläder i över 15 år. Deras chef, Maggie, säger:
Att följa standarden för datasäkerhet inom betalkortsbranschen (PCI-DSS) är inte förhandlingsbart.
Efterlevnaden skyddar inte bara våra kunder utan skyddar också vårt företag mot höga böter.
En PCI-kompatibel e-handelsverksamhet är ofta en pålitlig sådan.
5. Skapa en användarvänlig integritetspolicy
Kunder är med rätta försiktiga med att dela känslig information på nätet.
Med tanke på hur storvarumärken som Yahoo och Facebook slukar kundinformation är det bara naturligt att en kund frågar sig – är mina uppgifter säkra?
Låt oss vara ärliga. De flesta företags integritetspolicyer är omfattande lagböcker som ingen egentligen läser.
De är så obegripliga att The New York Times till och med gjorde ett reportage om dem:

Så vad är lösningen?
Skapa en användarvänlig integritetspolicy. Transparens är kärnan i allt.
Jag frågade Lev Tretyakov, vd och försäljningschef på Fortador – en e-handelsbutik som specialiserar sig på försäljning av ångutrustning för sanering och rengöring:
Vilka är några av de bästa metoderna för säker betalningshantering för nätbaserade säljare?
Han fokuserade på transparens:
Var alltid sanningsenlig mot dina kunder när det gäller dina säkerhetsrutiner.
Förklara hur du skyddar deras uppgifter och förhindrar attacker. Det bygger förtroende hos dem.
Titta exempelvis på Shopifys sida med integritetspolicy:

Ser du hur tydlig den är? Ser du hur lättbegriplig den är?

Och framför allt beskriver den alla de viktigaste säkerhetsproblemen i en lättnavigerad tabell. Som kund säger det mig att de inte gömmer sig bakom långrandig juridisk jargong.
6. Kryptera data med TLS (säkerhet för transportlager)
TLS-kryptering skyddar betalningar på nätet som en digital livvakt. När hackare försöker titta ser de obegripligt nonsens i stället för känslig information.
Precis som att förvandla ett privat samtal till en hemlig kod som bara du och den avsedda mottagaren kan knäcka.
Dessutom ser den till att dina kunder faktiskt kommunicerar med din webbplats och inte med någon listig bedragare – ungefär som om det stod en dörrvakt vid klubbens entré och kontrollerade legitimationer innan någon släpptes in.
För att allt detta ska fungera behöver du ett giltigt SSL-certifikat (säkerhet för säkra anslutningar) och den senaste versionen av TLS (minst 1.2), eftersom äldre versioner har vissa svagheter som hackare kan utnyttja.
Här sökte jag John Pennypackers expertis.
Han är vice vd för försäljning och marknadsföring på Deep Cognition – ett företag som förser verksamheter med nästa generations AI-plattformar och lösningar.
(Det räcker att säga att de borde kunna en hel del om säkerhet.)
Alla betalningstransaktioner på vår webbplats skyddas med minst 128-bitars SSL/TLS-kryptering.
Vi har funnit att detta är branschstandard för välrenommerade e-handelsföretag.
Kort sagt är TLS-kryptering en kombination av en hemlig kod, en dörrvakt och en programuppdatering – allt arbetar tillsammans för att hålla dina kunduppgifter säkra.
7. Utbilda ditt team
Oleksiy Torokhtiy, grundare av Torokhtiy Weightlifting, betonar att det är avgörande att utbilda medarbetare om säkerhetsåtgärder för att proaktivt förhindra bedrägliga transaktioner.
Jag betonar behovet av att utbilda medarbetare.
Den mänskliga faktorn är den vanligaste orsaken till säkerhetsintrång, och att utbilda personalen i säkerhetsåtgärder ignoreras ofta.
Informera dem om avancerade hackerattacker, hur man identifierar misstänkt aktivitet och nätfiskeförsök, och genomför penetrationstester då och då.
Torokhtiy har en poäng här.
Enligt Stanford Research berodde 9 av 10 lyckade cyberintrång under de senaste 15 åren, som var bland de ”mest störande”, på den mänskliga faktorn.
Vad är slutsatsen? Utbilda ditt team om säkerhetsfunktionerna i dina lösningar för betalningshantering.
Tror du att din butik är säker? Tänk om. Investera i en certifiering för förebyggande av e-handelsbedrägerier för att täppa till luckor du inte ens visste fanns.
8. Förbättra säkerheten med 3D Secure 2.0
Gör din betalningssäkerhet mer robust genom att bekräfta kundernas identitet med 3D Secure 2.0 (3DS2).
Detta är en autentiseringslösning som skyddar näthandlares uppgifter vid korttransaktioner.

För e-handelsföretagare förhindrar 3DS2 även bedräglig användning av konton – en viktig orsak till återförda betalningar.
9. Inför tvåfaktorsautentisering (2FA) och adressverifieringstjänster (AVS)
2FA liknar ett extra lås på ytterdörren.
Nyckeln (ditt lösenord) räcker inte för att komma åt ditt konto – någon måste fortfarande skanna ditt fingeravtryck eller hämta en kod från din telefon för att komma in.
AVS är däremot en snabb bakgrundskontroll för onlinebetalningar.
När du slutför köpet jämförs din faktureringsadress med den som finns registrerad hos kreditkortsföretaget. Det är en varningssignal om de inte överensstämmer, och transaktionen kan blockeras.
Shawn Plummer, vd för The Annuity Expert, svär vid denna metod:
2FA och AVS lägger till säkerhetslager och minskar risken för bedrägerier.
2FA har till exempel drastiskt minskat obehörig åtkomst till våra konton genom att lägga till ett extra hinder som endast kontoägaren kan ta sig förbi.
10. Uppdatera din programvara regelbundet
En undersökning från Ponemon Institute visade på en oroande trend: majoriteten (60 %) av offren för dataintrång hade inte åtgärdat kända sårbarheter i sina system.
Karen Chen från Journaling Supplies påpekar därför helt korrekt:
Det är avgörande att hålla systemen för betalningshantering uppdaterade med de senaste säkerhetskorrigeringarna.
Se till att din programvara, maskinvara och alla integrationer är uppdaterade med de senaste säkerhetskorrigeringarna och tekniska framstegen.
Detta förhindrar hackare från att utnyttja eventuella säkerhetsluckor i ditt betalningshanteringssystem.
Avslutande tankar
Tillit är e-handelns själ.
Som företagsägare är det lika mycket ett moraliskt ansvar som ett strategiskt sådant för ditt företag att skydda dina kunders information.
Vänta inte på ett dataintrång innan du agerar.
Välj välrenommerade betaltjänstleverantörer, granska regelbundet dina system, utbilda ditt team och investera i en robust programvarulösning för betalningshantering.
Ett säkert betalningssystem är själva grunden för ditt företags framtid – lämna den inte åt slumpen.
E-handelns värld rör sig snabbt – och det gör du också. Prenumerera på vårt nyhetsbrev med de senaste insikterna för e-handelsansvariga från ledande experter i branschen.
Vanliga frågor om säker betalningshantering
Vi lovade dig en ultimat guide. Om du har fler frågor har vi svaren!
Vad är skillnaden mellan SSL och TLS?
SSL (Secure Sockets Layer) är föregångaren till TLS (Transport Layer Security). Både TLS och SSL krypterar data under överföring, men TLS ger bättre säkerhet genom uppdaterade kryptografiska algoritmer och ytterligare skydd.
Varför är PCI DSS-efterlevnad viktig?
En granskning av PCI DSS-efterlevnad liknar en säkerhetschecklista för företag som hanterar kreditkortsbetalningar.
Detta bidrar till att skydda kunddata, bygga förtroende, undvika höga böter och minska risken för skadliga dataintrång. För alla företag som tar emot kreditkort är detta ett måste.
Vilka är de senaste innovationerna inom säker betalningshantering?
Några av de hetaste trenderna inom säkra betalningar är:
- Beteendemätningar, till exempel skrivhastighet och ansiktsskannrar, kan ge ett ytterligare lager av säkerhet och bekvämlighet.
- AI-drivna system för bedrägeribekämpning blir allt populärare för att upptäcka misstänkt aktivitet i realtid.
- Kryptovalutor och blockkedjor skulle kunna göra internationella transaktioner snabbare och säkrare. Både kunder och leverantörer är dock fortfarande tveksamma till denna betalningsmetod, eftersom marknaden till stor del är oreglerad.
- Bekvämligheten med kontaktlösa betalningar för snabba och hygieniska transaktioner har ökat stadigt ända sedan covid-19-pandemin.

