I oktober 2016 gjorde cyberbrottslingar intrång i The FriendFinder Network – ett företag som beskriver sig självt som ”världens största sex- och swingersgemenskap”.
Säkerhetsintrånget komprometterade 20 års känsliga användardata i sex databaser. Den stulna informationen från över 414 miljoner konton omfattade namn, e-postadresser, lösenord och köpinformation.
Jag behöver inte förklara varför kunder inte skulle vilja att denna information läckte.
Och även om kreditkortsuppgifter inte är lika kittlande som hemliga sexuella preferenser utgör de ändå känslig information.
Så även om ditt e-handelsföretag inte sysslar med host kryddiga produkter (som skickas i diskreta lådor), är det här vad som står på spel om du inte har robusta betalningssäkerhetssystem: skadat anseende, ekonomiska förluster, brustet kundförtroende och risken att kundinformation hålls som gisslan mot en lösensumma (på så mycket som 100 000 dollar).
Ett säkert system för betalningshantering skyddar känslig information under onlinetransaktioner.
Målet är att hålla kundinformationen säker, skydda användarkonton och få kunderna att känna att de kan lita på dig.
Här ska vi prata om varför betalningssäkerhet är ditt företags livsnerv, hur säkra betalningssystem fungerar och tio bästa metoder för säker betalningshantering.
Vad är säker betalningshantering?
Utöver att följa strikta standarder och regler skyddar säker betalningshantering den ekonomiska och personliga informationen för alla som deltar i en onlinetransaktion.
Ett säkert betalningssystem (SPS) använder teknik och processer för att hålla känslig information, som kreditkortsnummer, säker under hela betalningsprocessen.
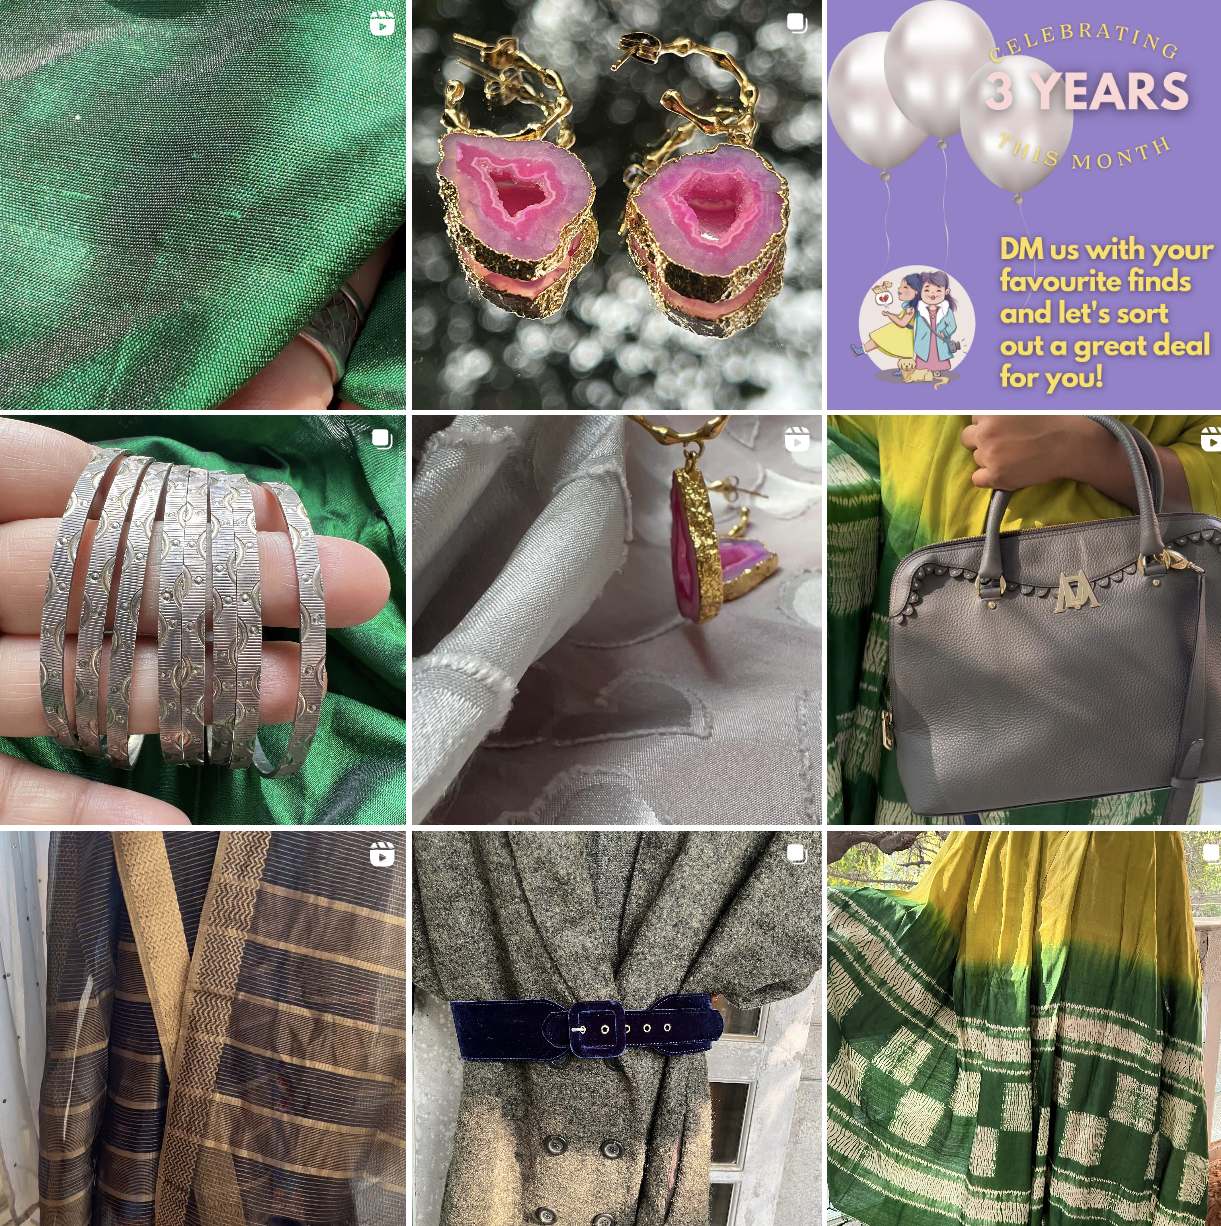
Exempel från verkligheten: @thriftbybrinda på Instagram
Mitt lilla företag på Instagram säljer kläder, smycken, vintageprodukter i lyxklass och heminredning – allt via själva plattformen.
Vi har ingen webbplats och inte heller någon fysisk butik. Så hur ser jag till att mina kunders betalningar når mig – på ett säkert sätt?
Något som kallas gränssnitt för enhetliga betalningar (UPI). UPI:s system förenklar bankärenden genom att samla flera konton i en enda mobilapplikation. I dag genomförs 40 % av alla indiska transaktioner digitalt.
UPI har den största marknadsandelen, med över 300 miljoner användare och 50 miljoner anslutna handlare. För våra kunder innebär det att de inte behöver dela sina inloggningsuppgifter, utan bara sin virtuella betalningsadress som är kopplad till deras bank(er).
Det gör transaktionerna säkra. För oss som e-handelsföretag innebär det att vi kan nå en kundbas som inte har betal- eller kreditkort i eget namn – samtidigt som vi snabbt tar emot betalningar med en enda identifierare.
Varför är säker betalningshantering nödvändig?
Vi lever online.
Från Netflix till Amazon, Walmart och Spotify – i våra livs cirkeldiagram utgör den tekniska uppkopplingen den största delen.
Och om vi har så många digitala ”hem” är det bara logiskt att ha ett starkt lås på vart och ett av dem.
Enbart Nordamerika står för över 42 % av den globala e-handelsbedrägerierna, enligt Mastercard. Dessutom uppskattades e-handelsförluster till följd av bedrägerier med onlinebetalningar till 41 miljarder dollar år 2022.
Ett säkert betalningssystem ökar därför kundernas förtroende, förebygger bedrägerier och säkerställer att branschstandarder följs.
Viktiga delar i säkra betalningssystem
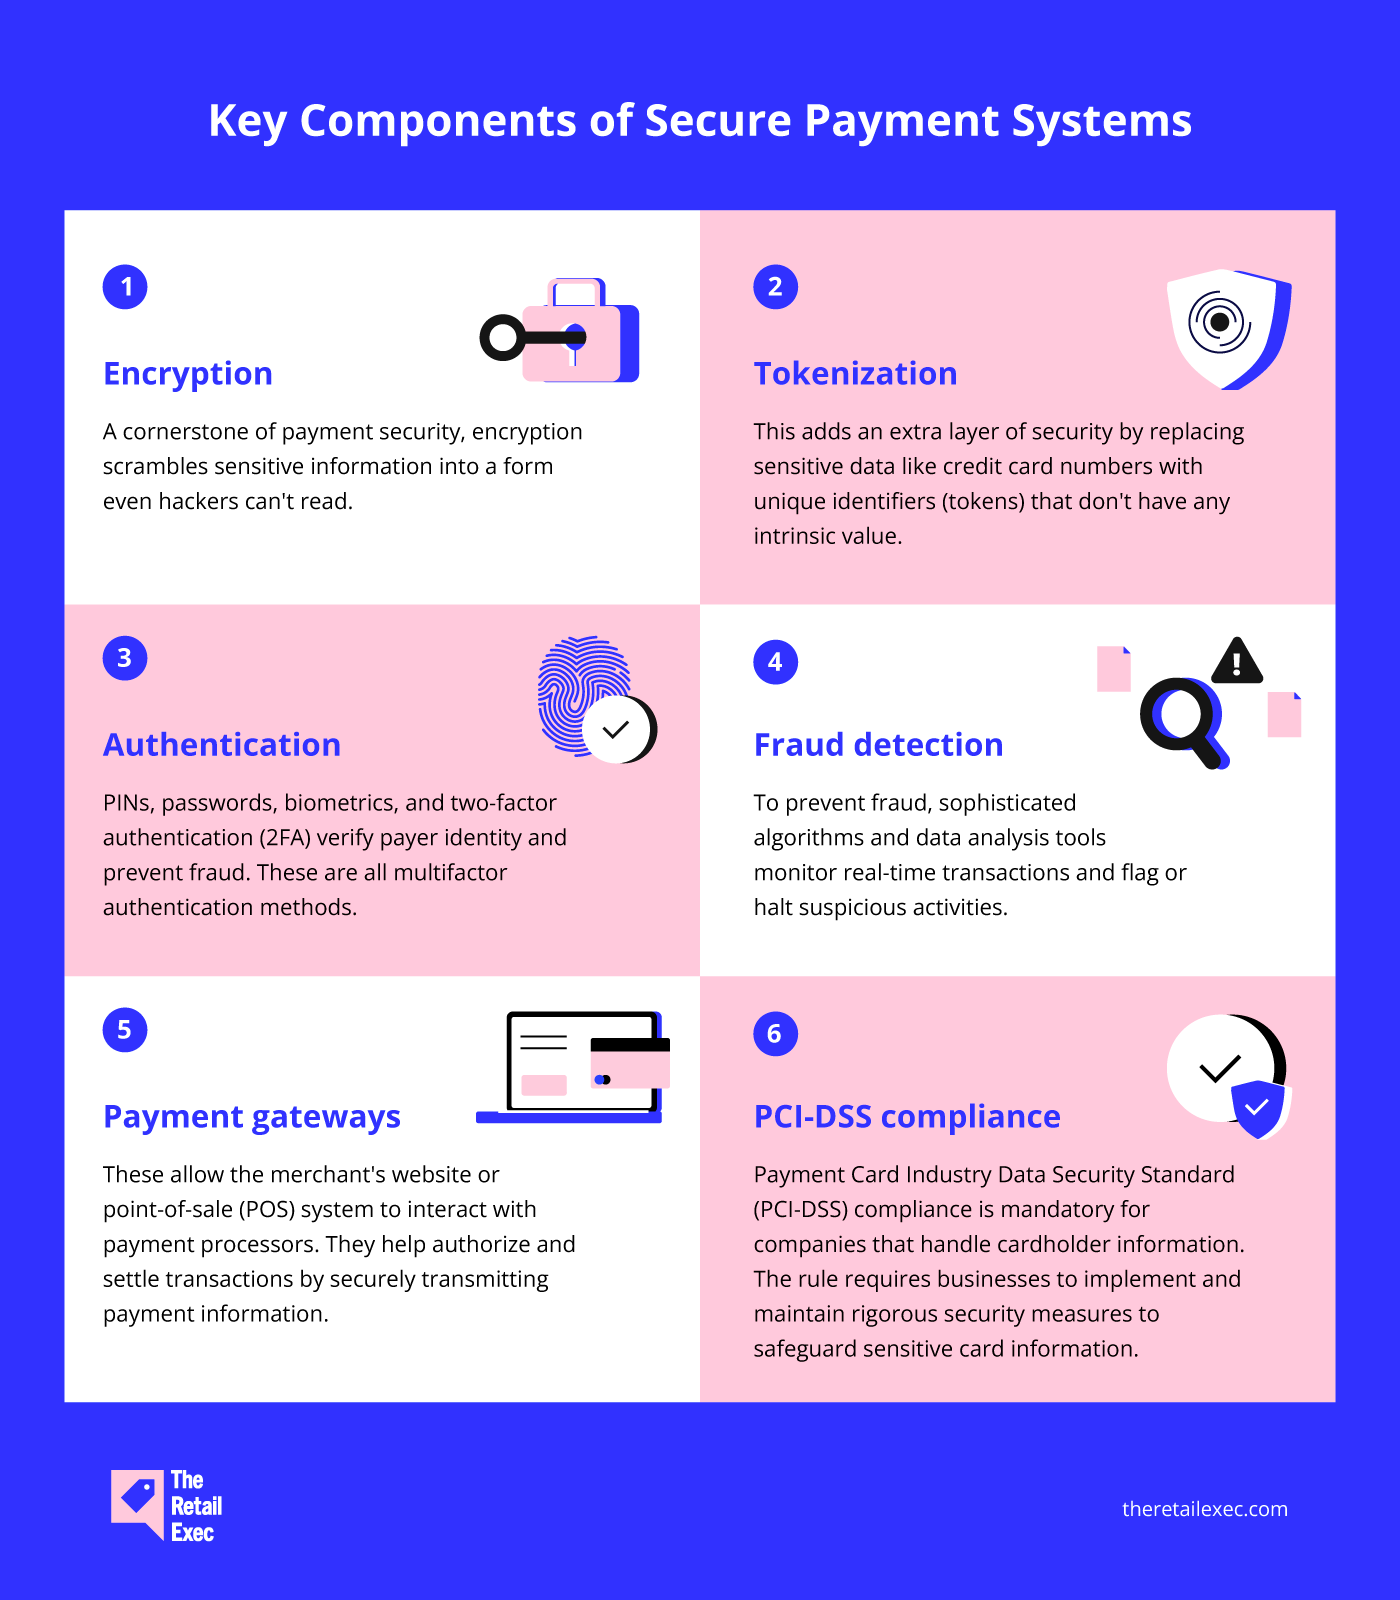
För att skydda känsliga ekonomiska uppgifter behöver företag och deras kunder ett säkert betalningssystem som använder säkerhetsåtgärder i flera lager.
Här är några viktiga delar i säkra onlinebetalningar:
- Kryptering: Kryptering är en grundpelare inom betalningssäkerhet och omvandlar känslig information till en form som inte ens hackare kan läsa.
- Tokenisering: Detta lägger till ett extra säkerhetslager genom att ersätta känsliga uppgifter, som kreditkortsnummer, med unika identifierare (token) som inte har något inneboende värde.
- Autentisering: PIN-koder, lösenord, biometriska uppgifter och tvåfaktorsautentisering (2FA) verifierar betalarens identitet och förebygger bedrägerier. Alla dessa är metoder för multifaktorautentisering.
- Bedrägeridetektering: För att förebygga bedrägerier övervakar avancerade algoritmer och verktyg för dataanalys transaktioner i realtid och flaggar eller stoppar misstänkt aktivitet.
- Betalningsgateways: Dessa gör det möjligt för handlarens webbplats eller kassasystem (POS) att kommunicera med betalningsförmedlare. De hjälper till att auktorisera och slutföra transaktioner genom att överföra betalningsinformation på ett säkert sätt.
- PCI-DSS-efterlevnad: Efterlevnad av datasäkerhetsstandarden för kortbetalningsbranschen (PCI-DSS) är obligatorisk för företag som hanterar kortinnehavaruppgifter. Regeln kräver att företag inför och upprätthåller strikta säkerhetsåtgärder för att skydda känsliga kortuppgifter.

Author's Tip
Både en betalningsgateway och en betalningsförmedlare spelar viktiga roller för att du ska få betalt, men de fungerar på olika sätt bakom kulisserna:
En betalningsgateway fungerar som en säker länk för onlinetransaktioner och samlar in samt verifierar kreditkortsinformation.
En betalningsförmedlare tar sedan över och samordnar överföringen av pengar mellan dig, ditt kreditkortsföretag och de berörda bankerna.
Så fungerar säkra betalningssystem
Anta att min second hand-butik faktiskt hade en webbplats med en säker betalningsgateway. Hur skulle en kund slutföra sitt köp från initiering till avveckling?
Säg att Amy tittar på min butik och blir förälskad i en paljettbeströdd blusjacka. Hon har sitt betalkort i handen och bestämmer sig för att genomföra köpet.
Ett effektivt och säkert betalningssystem skulle se ut så här:
Steg 1: Initiering
Amy klickar på toppen och går vidare till kassan.
En säker betalningsgateway är integrerad med min lilla butik för att ta emot kredit- och betalkortsinformation.
Steg 2: Ange betalningsinformation
Här anger Amy sina kortuppgifter, inklusive kortnumret, giltighetstiden och CVV-koden.
Have an account? Log In
Steg 3: Autentisering
Amy kan behöva genomföra 3D Secure-autentisering, beroende på betalningsgatewayen och kortutgivaren.
Hon kan behöva ange ett engångslösenord som skickats till hennes telefon eller skanna sitt fingeravtryck.
Steg 4: Kryptering & tokenisering
Så snart Amys kortuppgifter har angetts krypterar betalningsgatewayen dem.
Systemet kan också tokenisera hennes kortinformation genom att ersätta den med en unik token som saknar verkligt värde.
Steg 5: Auktorisering & avräkning
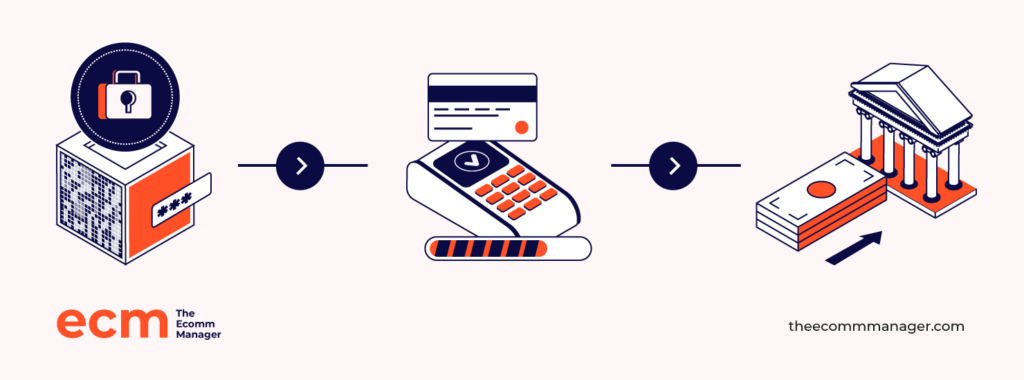
En krypterad eller tokeniserad kopia av betalningsinformationen överförs säkert till betalningsförmedlaren. Amys kortnätverk kommunicerar med betalningsförmedlaren för att verifiera kortets giltighet.
Så snart transaktionen har godkänts överförs pengarna från Amys bank till mitt företagskonto, vanligtvis via en process för samlad avräkning.
Som en del av denna process använder betalningsgatewayen och betalningsförmedlaren system för bedrägeridetektering för att upptäcka misstänkt aktivitet, inklusive bedrägeri med flera konton.
All ovanlig aktivitet flaggas för vidare granskning eller kan till och med avvisas för att skydda oss båda.
Steg 6: Bekräftelse
När betalningen har behandlats färdigt får både Amy och jag en bekräftelse. Därefter packar och skickar jag toppen till henne.
Vilka är de säkraste betalningsmetoderna online?
Vilka är de säkraste betalningsalternativen för att skicka och ta emot betalningar online?
Jag pratade med e-handelsföretagare samt personer som ofta handlar online för att få en uppfattning om deras föredragna betalningsmetod(er) online.
1. Digitala plånböcker
Vad är de?
Tänk på dem som din virtuella plånbok, där dina kortuppgifter lagras så att du inte behöver ange dem igen varje gång du handlar.
De blir allt vanligare – digitala plånböcker stod för 50% av alla onlineköp globalt under 2023.
Varför är de säkra?
Ett flerskiktat skyddssystem, från upplåsning av enheten till betalningsverifiering, gör det svårt för bedragare att ta sig igenom säkerheten.
Som en extra fördel skyddar tokenisering och kryptering dina kortuppgifter.
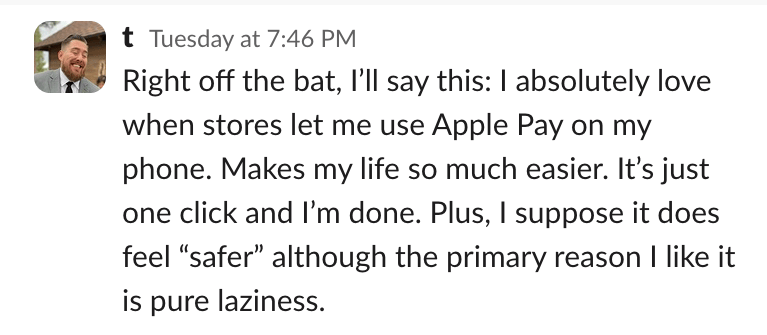
Exempel: Apple Pay, Google Pay, Samsung Pay, PayPal
Här är vad Tyler Hakes, strategichef och huvudansvarig på Optimist, har att säga:
2. Virtuella betalkort
Vad är de?
De är som digitala versioner av ditt vanliga betalkort och utfärdas direkt av ditt finansinstitut.
Varför är de säkra?
Som ett säkert och privat alternativ till fysiska kort gör de näthandeln bekymmersfri.
3. ACH-betalningar
Vad är de?
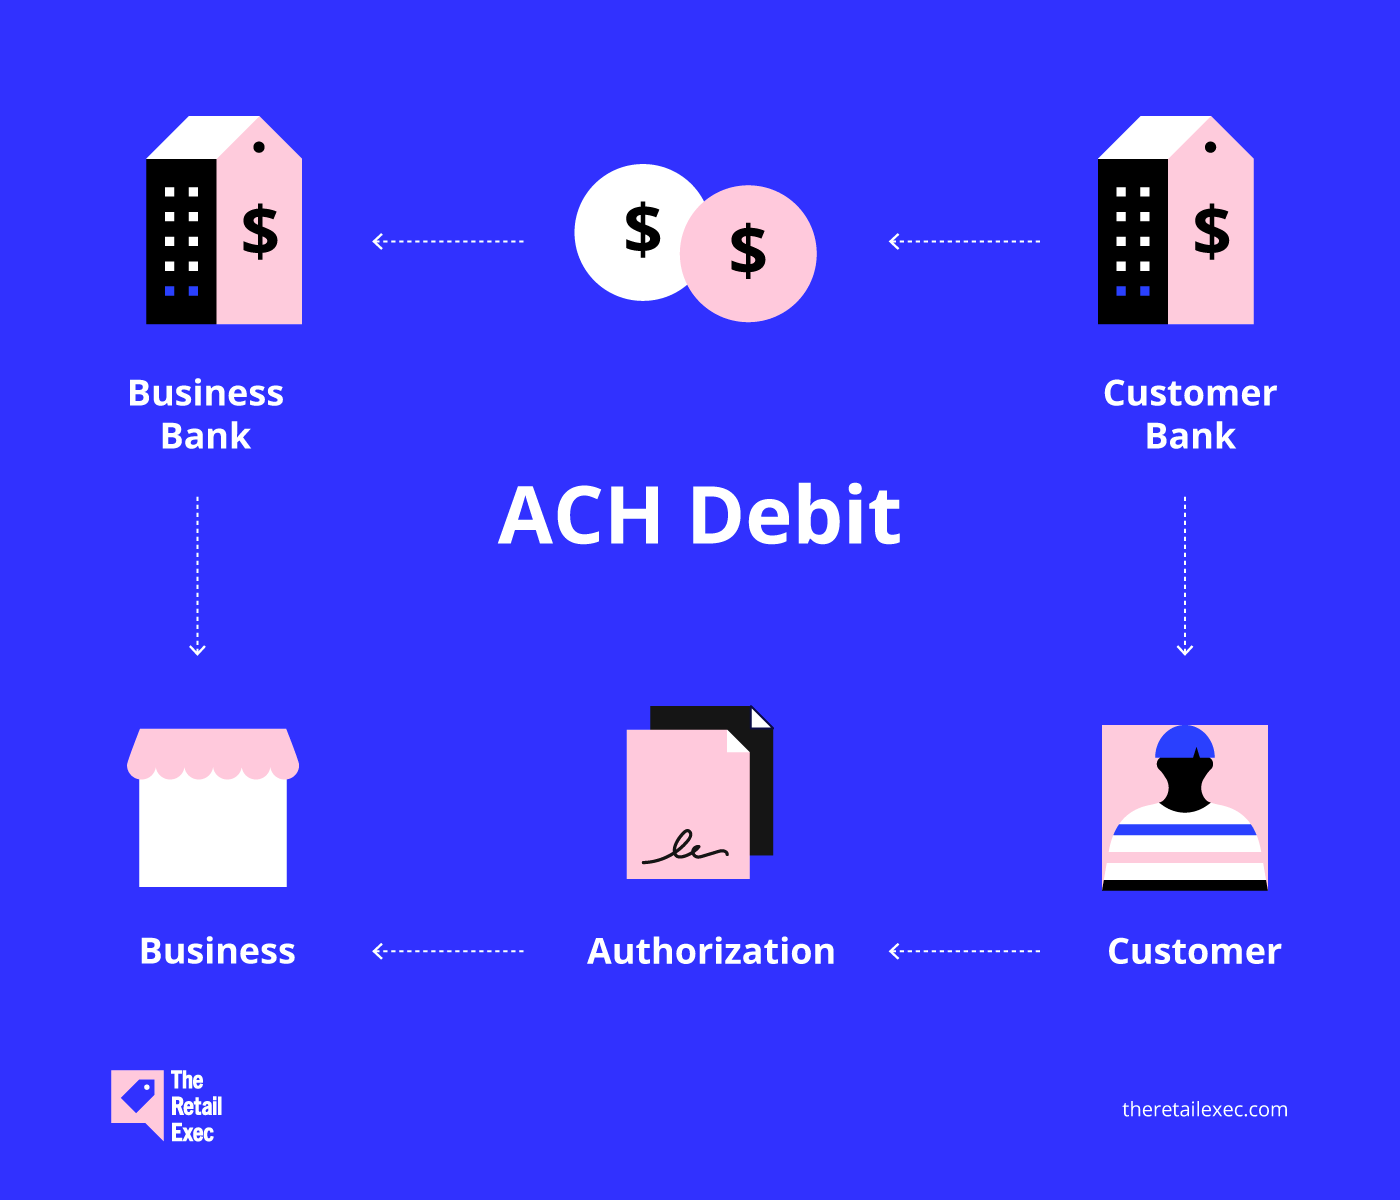
I USA är detta elektroniska överföringar mellan bankkonton, ofta för abonnemang eller räkningar. I stället för att använda kreditkortsnätverk använder de ACH (Automated Clearing House).
Varför är de säkra?
Även om ACH-betalningar i allmänhet är säkra är det viktigt att se till att dina bankkontouppgifter skyddas.
4. Säkra betalningsportaler
Vad är de?
Dessa digitala broar gör det möjligt för din nätbutik att på ett säkert sätt överföra kundernas betalningsuppgifter till betalningsförmedlare.
Varför är de säkra?
En välrenommerad betalningsportal skyddar känsliga uppgifter under transaktioner med säkerhetsåtgärder som kryptering, tokenisering och bedrägeridetektering.
Exempel: Stripe, PayPal, Square, Braintree
Jeffrey Zhou, vd och grundare av Fig Loans, gav mig en inblick bakom kulisserna i deras betalningsverksamhet:
Vi använder Stripe och Plaid för säkra onlinetransaktioner.
Stripes robusta säkerhetsfunktioner, inklusive PCI-DSS-efterlevnad och maskininlärningsbaserat bedrägeriförebyggande, är avgörande.
Plaid hjälper oss att på ett säkert sätt ansluta till användarnas bankkonton utan att lagra känsliga uppgifter.
Dessa verktyg erbjuder en balans mellan säkerhet och användarvänlighet, vilket är avgörande för kundnöjdhet och effektiv drift.
10 bästa metoder för säker betalningshantering
Den genomsnittliga kostnaden för ett dataintrång i USA? Häpnadsväckande 9,44 miljoner dollar.
Så om du bedriver din verksamhet på nätet måste du se till att din digitala butik är ordentligt säkrad.
Jag har pratat med över 15 e-handelsföretagare, cybersäkerhetsexperter och entusiastiska näthandlare (som jag själv) för att sammanställa följande bästa metoder för säker betalningshantering.
Hur många kan du bocka av?
1. Välj rätt betalningsleverantör
De bästa säkra betalningssystemen använder flera säkerhetslager, inklusive krypterade uppgifter, tokeniserade känsliga detaljer och autentisering för att verifiera betalarens identitet.
Utöver programvara för bedrägeridetektering behöver du en PCI-kompatibel lösning för betalningshantering som hanterar vanliga säkerhetshot mot e-handeln.
För en framgångsrik närvaro på nätet behöver företag samarbeta med en välrenommerad betaltjänstleverantör som erbjuder transparent prissättning, pålitlig kundsupport och lättanvända funktioner.
Vi älskar listor.
Så om du inte kan bestämma dig för en leverantör av betalningsgateway har vi sammanställt en lista med våra 10 bästa val åt dig:
Passa samtidigt på att ta en titt på vår lista över de bästa programvarulösningarna för betalningshantering:
2. Erbjud varierade betalningsmetoder online
Ge dina kunder friheten att betala på det sätt som passar dem!
Ju fler betalningsalternativ du erbjuder—från traditionella kredit- och betalkort till smidiga digitala plånböcker—desto nöjdare blir dina kunder.
Hur?
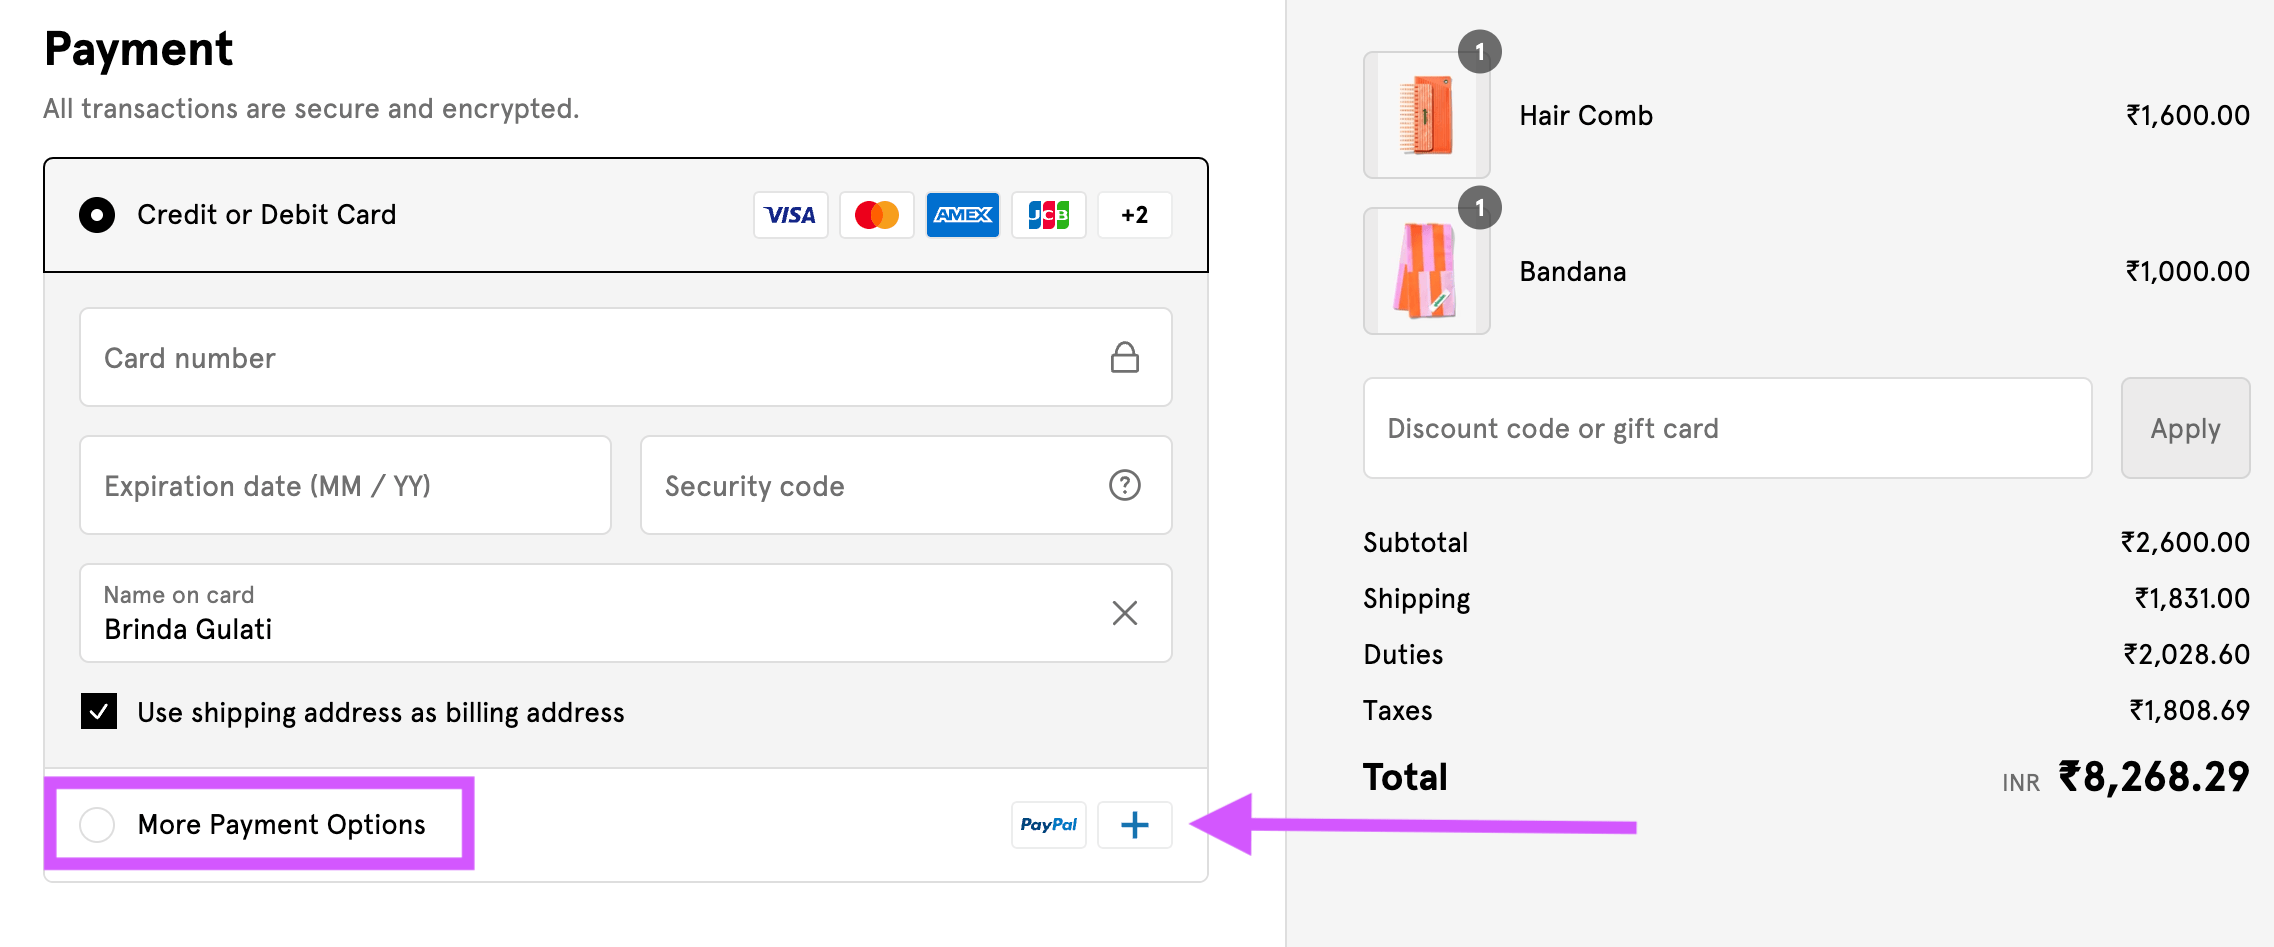
- Smidigare kassaupplevelse. Föreställ dig att någon som är ivrig att köpa något av dig går till kassasidan och bara ser alternativ för kortbetalning. Det är en stor missad möjlighet. En mer ekonomiskt inkluderande kundupplevelse börjar med att erkänna att alla inte känner sig bekväma med—eller har tillgång till—samma betalningsalternativ.
- Global räckvidd. Säg att en tysk kund vill handla från din nätbutik. Lokala amerikanska betalningsgateways är inte bekanta för kunden, men PayPal är det. Om du integrerar PayPal som betalningsalternativ öppnar du dörren för denna kund och många andra runt om i världen—vilket i slutändan maximerar din potential för internationell försäljning.
Ta en titt på Glossiers kassasida:
3. Genomför regelbundna säkerhetsgranskningar
Hur vet du om dina betalningsprocesser är säkra? Ligg steget före och testa dem själv.
Jag pratade med Sean Clough, chef på Harmony Lab & Business Supplies—en ledande leverantör av laboratorie- och säkerhetsutrustning baserad i Kalifornien.
Han berättade om deras okonventionella process för säkerhetsgranskning: etisk hackning.
Ett okonventionellt tillvägagångssätt vi har använt är att samarbeta med ett cybersäkerhetsföretag för att regelbundet genomföra ”etiska hackningsförsök” mot våra betalningssystem.
Denna proaktiva strategi har hjälpt oss att identifiera och åtgärda sårbarheter innan de kunde utnyttjas.
4. Upprätthåll PCI DSS-efterlevnad
PCI:s datasäkerhetsstandarder (PCI DSS) fastställer kritiska operativa och tekniska krav för skydd av betalkortsinformation.
Alla organisationer som tar emot, behandlar eller utvecklar programvara, applikationer eller enheter som används i betalningstransaktioner måste följa dessa standarder.
Kabeier är ett e-handelsvarumärke som har varit verksamt inom barnklädesbranschen i över 15 år. Deras chef Maggie säger:
Att följa standarden för datasäkerhet inom betalkortsbranschen (PCI-DSS) är inte förhandlingsbart.
Efterlevnad skyddar inte bara våra kunder utan även vår verksamhet mot kännbara böter.
Ett PCI-kompatibelt e-handelsföretag är ofta ett pålitligt sådant.
5. Skapa en användarvänlig integritetspolicy
Kunder är med rätta tveksamma till att dela känslig information online.
Med tanke på hur storvarumärken som Yahoo och Facebook slukar kundinformation är det bara naturligt att en kund frågar sig – är mina uppgifter säkra?
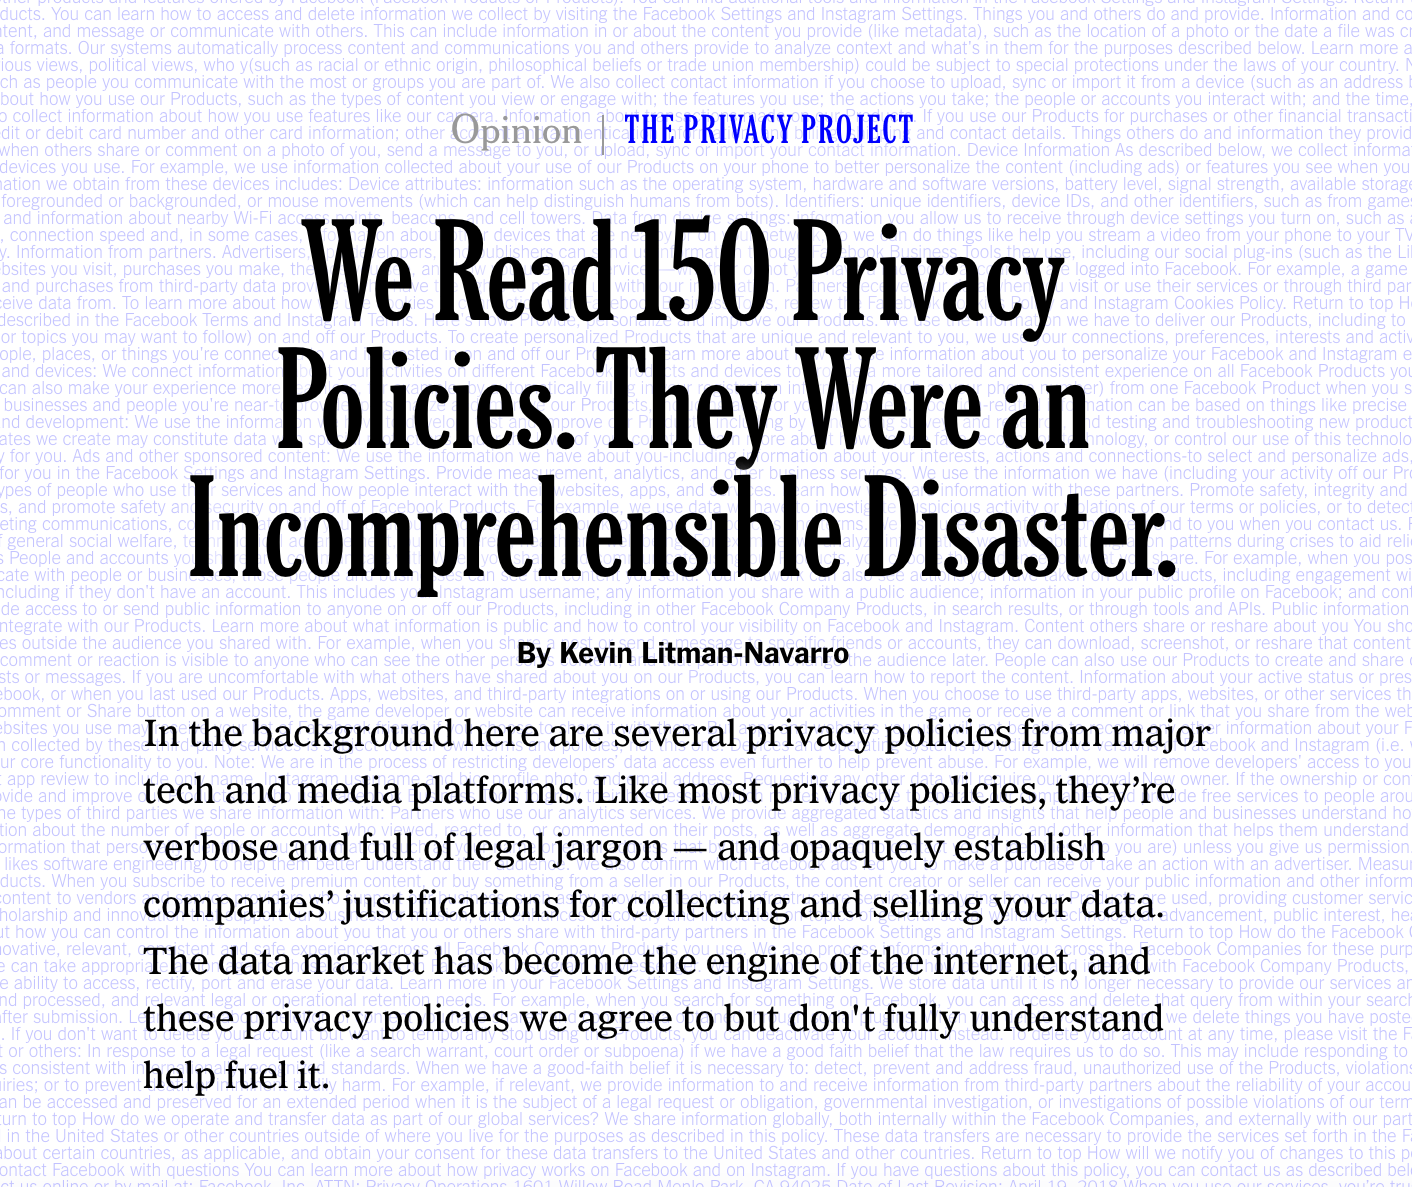
Låt oss vara ärliga. De flesta företags integritetspolicyer är omfattande lagböcker som ingen egentligen läser.
De är så obegripliga att The New York Times till och med publicerade en artikel om dem:
Så vad är lösningen?
Skapa en användarvänlig integritetspolicy. Transparens är själva kärnan i allt.
Jag frågade Lev Tretyakov, vd och försäljningschef på Fortador – en e-handelsbutik som specialiserar sig på försäljning av ångutrustning för sanering och rengöring:
Vilka är några av de bästa metoderna för säker betalningshantering för onlineåterförsäljare?
Han fokuserade på transparens:
Var alltid ärlig mot dina kunder om dina säkerhetsrutiner.
Förklara hur du skyddar deras uppgifter och förhindrar attacker. Det bygger förtroende hos dem.
Ta till exempel en titt på Shopifys sida med integritetspolicy:
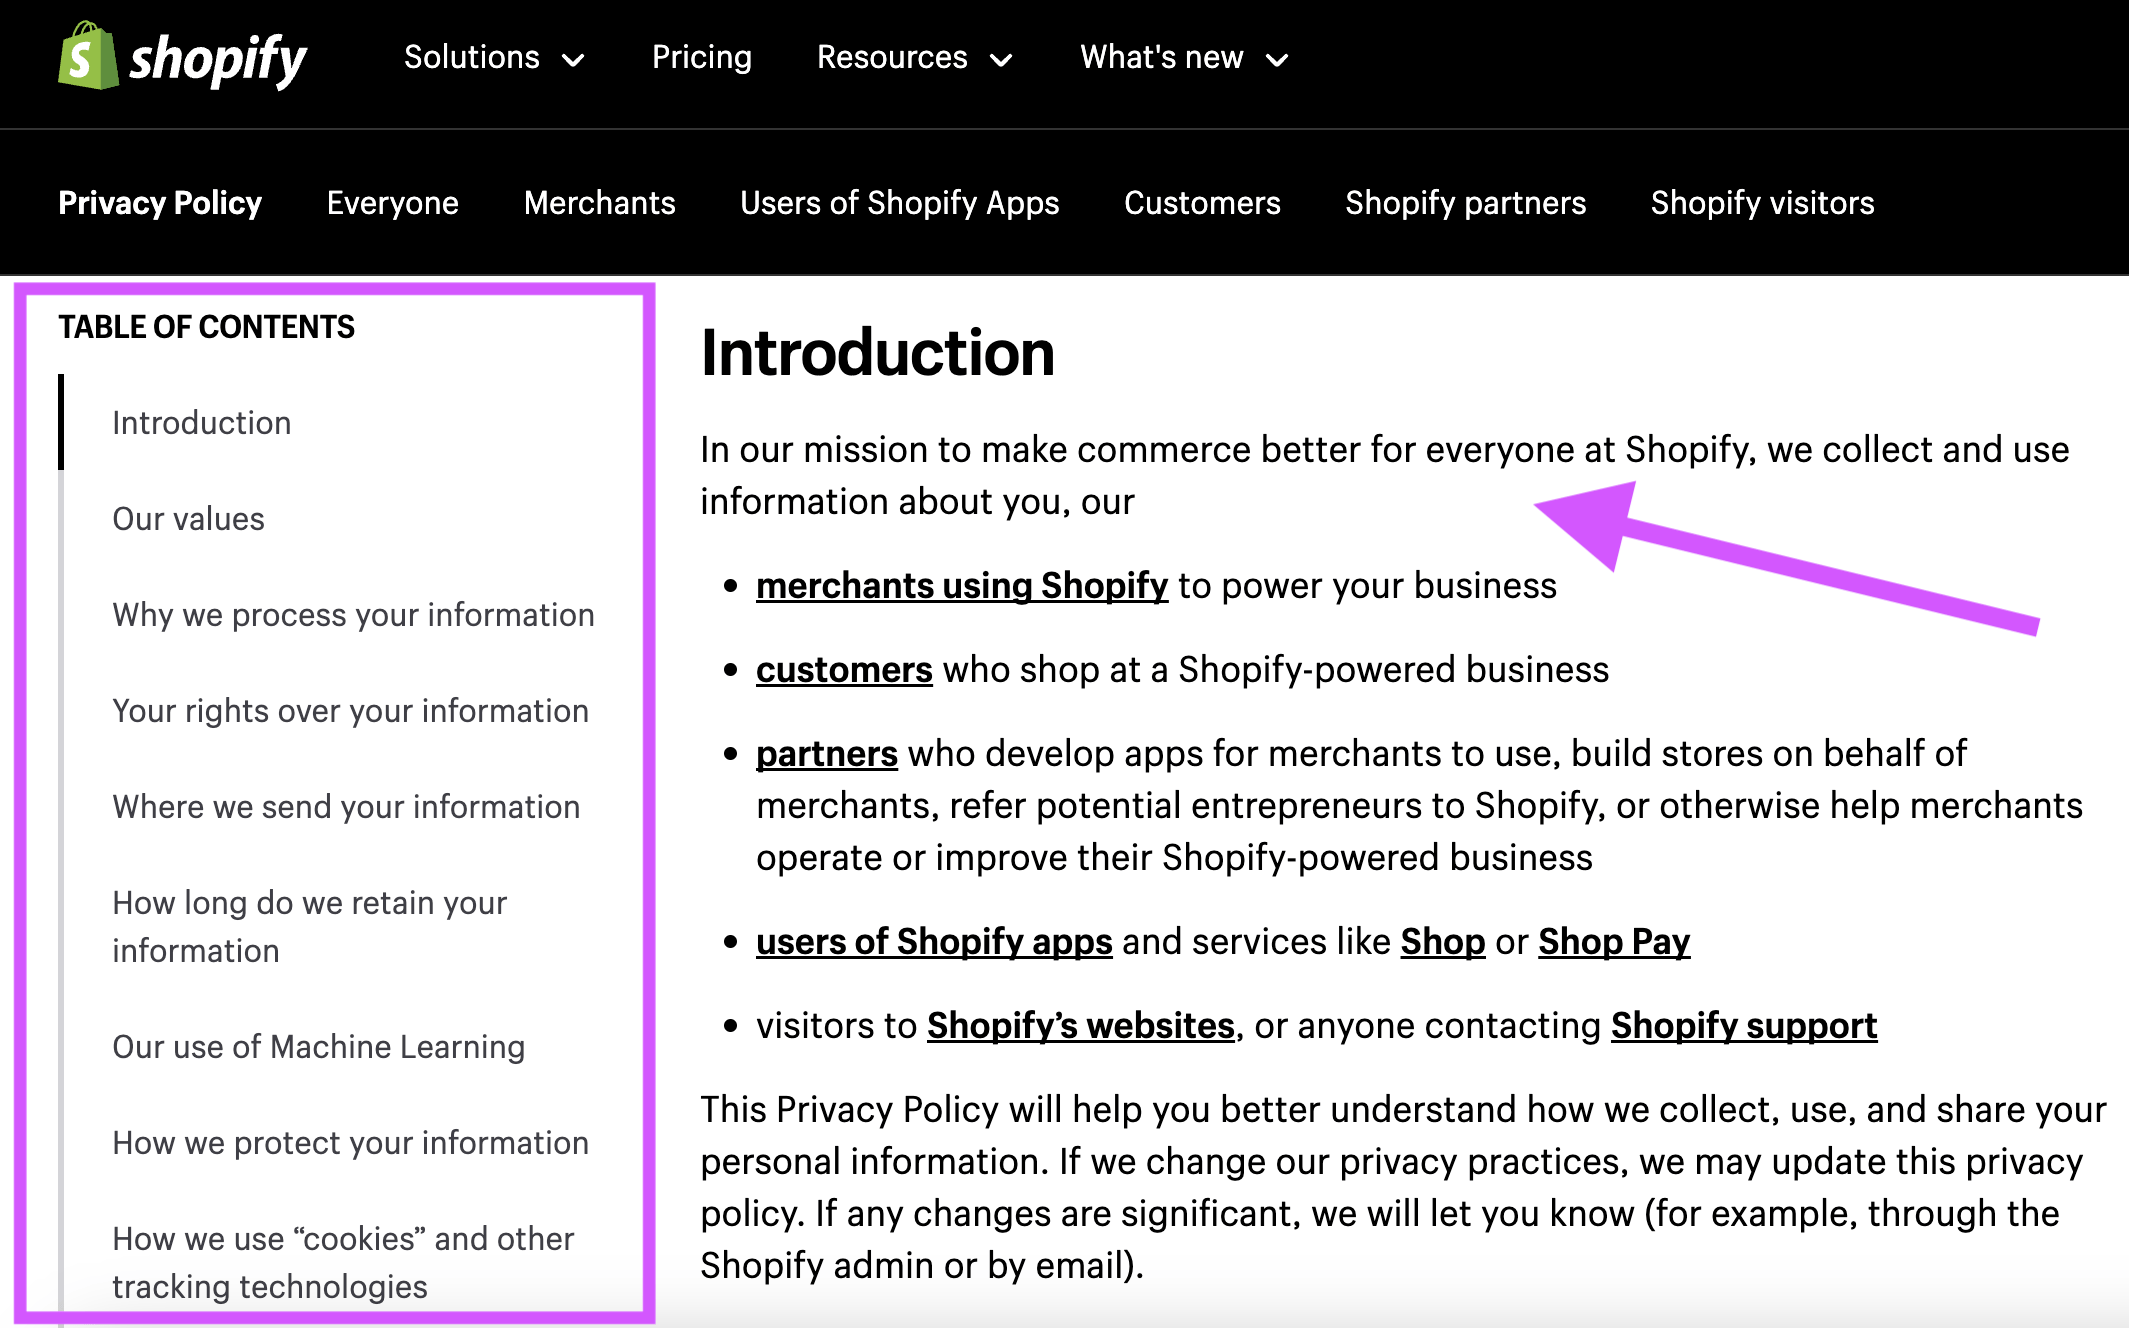
Ser du hur tydligt det är? Ser du hur begripligt det är?
Och framför allt beskriver den alla de främsta säkerhetsproblemen i en lättnavigerad tabell. Som kund säger detta mig att de inte gömmer sig bakom långrandig juridisk jargong.
6. Kryptera data med TLS (säkerhet för transportlagret)
TLS-kryptering skyddar onlinebetalningar som en digital livvakt. När hackare försöker titta ser de förvrängt nonsens i stället för känslig information.
Precis som att förvandla ditt privata samtal till en hemlig kod som bara du och den avsedda mottagaren kan knäcka.
Dessutom ser den till att dina kunder faktiskt kommunicerar med din webbplats och inte någon listig bedragare – ungefär som om det stod en dörrvakt vid klubbens entré och kontrollerade legitimationer innan någon släpptes in.
För att allt detta ska fungera behöver du ett giltigt SSL-certifikat (Secure Sockets Layer) och den senaste versionen av TLS (minst 1.2), eftersom äldre versioner har vissa säkerhetsluckor som hackare kan utnyttja.
Här tog jag hjälp av John Pennypackers expertis.
Han är vice vd för försäljning och marknadsföring på Deep Cognition—ett företag som förser verksamheter med nästa generations AI-plattformar och lösningar.
(Det räcker att säga att de borde kunna ett och annat om säkerhet.)
Alla betalningstransaktioner på vår webbplats skyddas med minst 128-bitars SSL/TLS-kryptering.
Vi har konstaterat att detta är branschstandard för välrenommerade e-handelsföretag.
Kort sagt är TLS-kryptering en kombination av en hemlig kod, en dörrvakt och en programvaruuppdatering—allt samverkar för att hålla dina kunduppgifter säkra.
7. Utbilda ditt team
Oleksiy Torokhtiy, grundare av Torokhtiy Weightlifting, betonar att det är avgörande att utbilda medarbetare om säkerhetsåtgärder för att proaktivt förhindra bedrägliga transaktioner.
Jag betonar behovet av att utbilda medarbetare.
Den mänskliga faktorn är den vanligaste orsaken till säkerhetsintrång, och att utbilda personalen i säkerhetsåtgärder ignoreras ofta.
Informera dem om avancerade hackerattacker, hur de identifierar misstänkt aktivitet och nätfiskeförsök, och genomför penetrationstester då och då.
Torokhtiy har en poäng här.
Enligt Stanford Research berodde 9 av 10 lyckade cyberintrång under de senaste 15 åren som klassificerats som ”de mest störande” på den mänskliga faktorn.
Slutsatsen? Utbilda ditt team i säkerhetsfunktionerna i dina lösningar för betalningshantering.
More Articles
8. Förbättra säkerheten med 3D Secure 2.0
Gör din betalningssäkerhet mer robust genom att bekräfta kundernas identitet med 3D Secure 2.0 (3DS2).
Detta är en autentiseringslösning som skyddar nätkundernas uppgifter vid korttransaktioner.
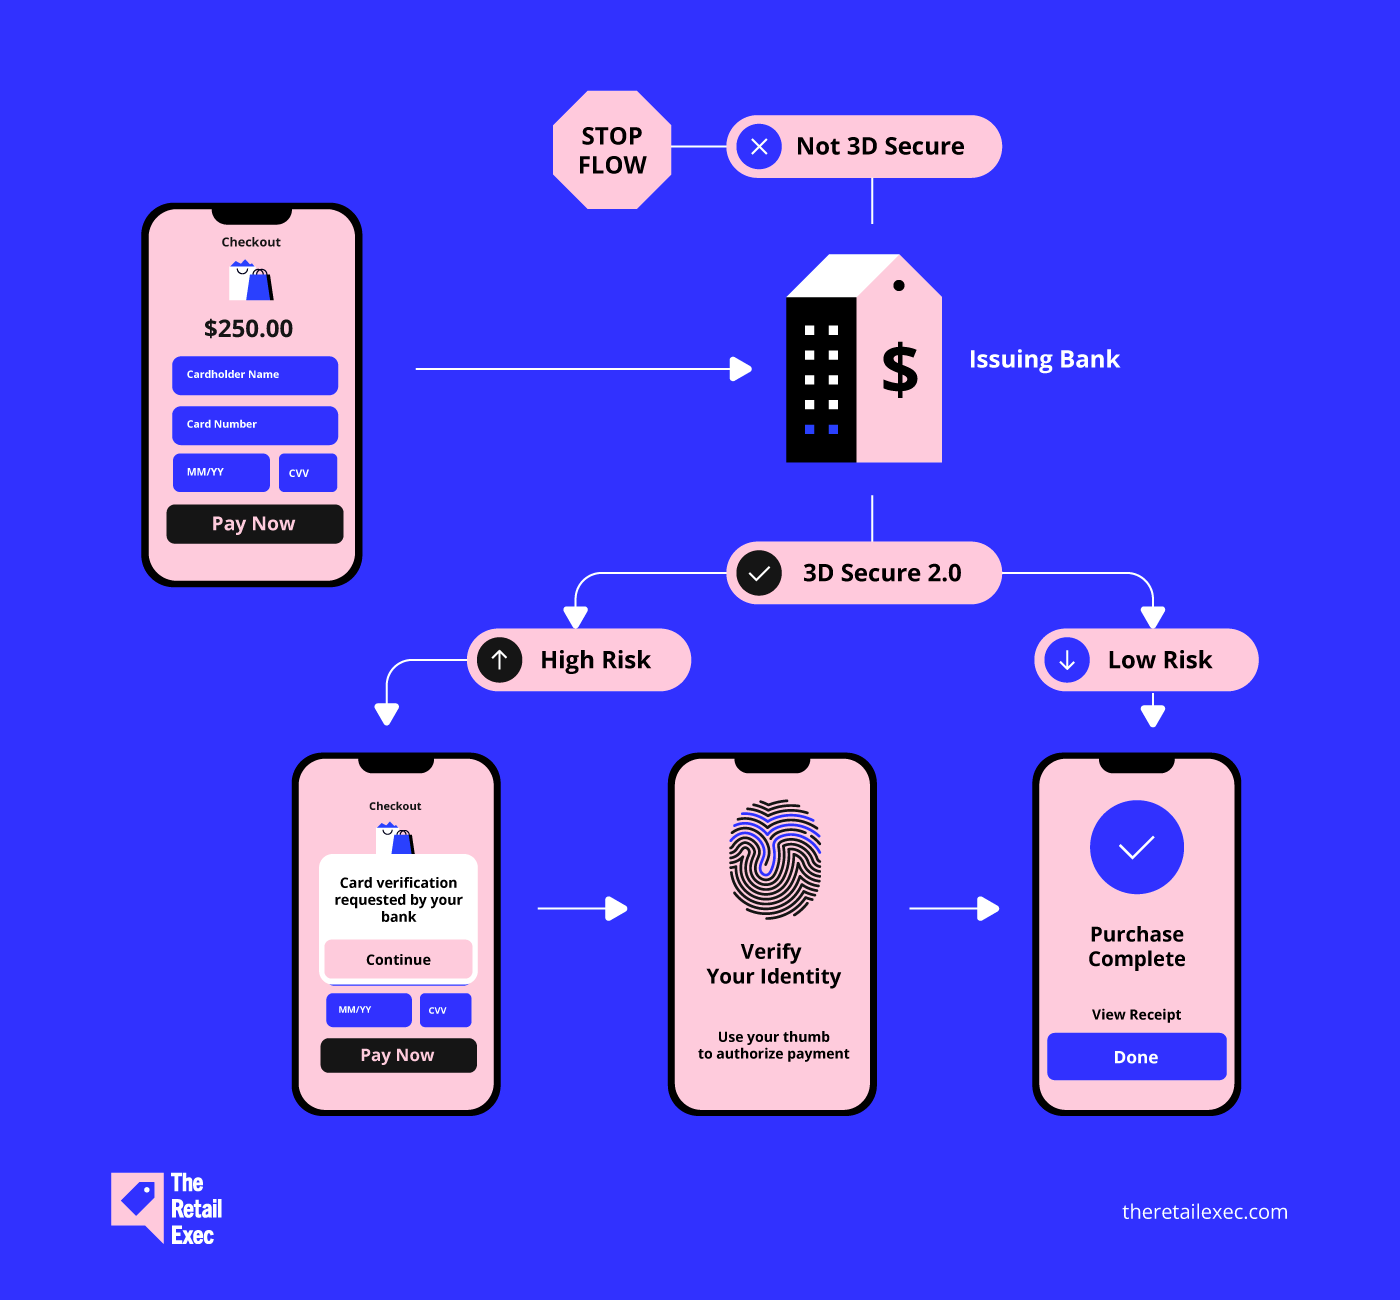
För e-handelsföretagare förhindrar 3DS2 även bedräglig användning av konton—en viktig orsak till återföringar.
9. Inför tvåfaktorsautentisering (2FA) och adressverifieringstjänster (AVS)
2FA fungerar ungefär som ett extra lås på ytterdörren.
Nyckeln (ditt lösenord) räcker inte för att komma åt ditt konto—någon måste fortfarande skanna ditt fingeravtryck eller få en kod från din telefon för att komma in.
AVS är däremot en snabb bakgrundskontroll för betalningar online.
När du genomför köpet jämförs din faktureringsadress med den som finns registrerad hos kreditkortsföretaget. Om de inte stämmer överens är det en varningssignal, och transaktionen kan blockeras.
Shawn Plummer, vd för The Annuity Expert, svär vid denna metod:
2FA och AVS lägger till säkerhetslager och minskar risken för bedrägerier.
2FA har till exempel drastiskt minskat obehörig åtkomst till våra konton genom att lägga till ett extra hinder som bara kontoägaren kan ta sig förbi.
10. Uppdatera din programvara regelbundet
Ponemon Institutes undersökning belyste en alarmerande trend: majoriteten (60 %) av offren för dataintrång hade inte åtgärdat kända sårbarheter i sina system.
Karen Chen från Journaling Supplies påpekar därför helt korrekt:
Det är avgörande att hålla systemen för betalningshantering uppdaterade med de senaste säkerhetskorrigeringarna.
Se till att din programvara, maskinvara och alla integrationer är uppdaterade med de senaste säkerhetskorrigeringarna och tekniska framstegen.
Detta förhindrar hackare från att utnyttja eventuella luckor i ditt betalningshanteringssystem.
Avslutande tankar
Förtroende är e-handelns själ.
Som företagsägare är det lika mycket ett moraliskt ansvar som en strategisk fråga för företaget att skydda dina kunders information.
Vänta inte tills ett dataintrång inträffar innan du agerar.
Välj välrenommerade betalningsleverantörer, granska regelbundet dina system, utbilda ditt team och investera i en robust programvarulösning för betalningshantering.
Ett säkert betalningssystem är själva grunden för ditt företags framtid – lämna det inte åt slumpen.
E-handelns värld rör sig snabbt – och det gör du också. Prenumerera på vårt nyhetsbrev med de senaste insikterna för e-handelsansvariga från ledande experter inom branschen.
Vanliga frågor om säker betalningshantering
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVi lovade dig en ultimat guide. Om du har fler frågor har vi svaren!\u003c/span\u003e
Vad är skillnaden mellan SSL och TLS?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSSL (Secure Sockets Layer) är föregångaren till TLS (Transport Layer Security). Både TLS och SSL krypterar data under överföring, men TLS ger bättre säkerhet genom uppdaterade kryptografiska algoritmer och ytterligare skydd. \u003c/span\u003e
Varför är efterlevnad av PCI DSS viktig?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eEn PCI DSS-efterlevnadsrevision liknar en säkerhetschecklista för företag som \u003ca href=\u0022https://theretailexec.com/tools/best-credit-card-processing-software/\u0022\u003ehanterar kreditkortsbetalningar\u003c/a\u003e. \u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDetta bidrar till att skydda kunddata, bygga förtroende, undvika höga böter och minska risken för skadliga dataintrång. För alla företag som tar emot kreditkort är det ett måste.\u003c/span\u003e
Vilka är de senaste innovationerna inom säker betalningshantering?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eNågra av de hetaste trenderna inom säkra betalningar är:\u003c/span\u003e
\u003cul\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eBeteendemått (skrivhastighet, ansiktsskannrar med mera) kan ge ett extra lager av säkerhet och bekvämlighet.\u003c/span\u003e\u003c/li\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eAI-drivna system för bedrägeridetektering blir allt populärare för att upptäcka misstänkt aktivitet i realtid.\u003c/span\u003e\u003c/li\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eKryptovalutor och blockkedjor skulle kunna göra internationella transaktioner snabbare och säkrare. Både kunder och leverantörer är dock fortfarande tveksamma till denna betalningsmetod eftersom marknaden till stor del är oreglerad.\u003c/span\u003e\u003c/li\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eBekvämligheten med kontaktlösa betalningar för snabba och hygieniska transaktioner har ökat stadigt ända sedan covid-19-pandemin.\u003c/span\u003e\u003c/li\u003e
\u003c/ul\u003e