
10 bästa företagen för kreditkortsbetalningar för 2026

10 Bästa företagen för kreditkortsbetalningar 2026 – kortlista


De bästa företagen för kreditkortsbetalningar hjälper dig att ta emot betalningar smidigt, hålla avgifterna transparenta och få dina pengar snabbt – samtidigt som de enkelt integreras med dina befintliga system.
Välj rätt leverantör så slipper du kostsamma överraskningar, säkerhetsproblem och tekniska bekymmer.
Vi har ägnat år åt att gå igenom betalningsförmedlare, följa upp supporten och jämföra kostnader, så att du slipper göra det. I den här guiden pekar jag ut de främsta företagen för kreditkortsbetalningar för småföretag, så att du snabbt och utan stress kan göra ditt val.
Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
Jämförelsetabell över de bästa företagen för kreditkortsbetalningar 2026
Den här jämförelsetabellen sammanfattar prisuppgifterna för mina val av de bästa företagen för kreditkortsbetalningar:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för låga kostnader för kreditkortsbetalningar | 3 månaders kostnadsfri provperiod | Från $79 | Website | |
| 2 | Bäst för omnikanalbaserad detaljhandelsförsäljning | 3 dagars kostnadsfri provperiod | Från $29/månad (faktureras årsvis) | Website | |
| 3 | Bäst för transparent prissättning och intern support | Kostnadsfri offert tillgänglig | Pris på begäran | Website | |
| 4 | Bäst för kreditkortsbetalningar med 0 % kostnad | Not available | Från $29/månad | Website | |
| 5 | Bäst för åtkomst till flera betalningsförmedlare | Gratisplan tillgänglig | Från 50 USD/timme | Website | |
| 6 | Bäst för mångsidighet, med inkluderat kassasystem | Kostnadsfri demo tillgänglig | Från 1.86% + $0.08 | Website | |
| 7 | Bästa kombinationen av kassasystem och betalningsförmedlare | 30 dagars kostnadsfri provperiod | Från $15/månad och 2.3% + 10¢ | Website | |
| 8 | Bäst för finansiering nästa dag | Kostnadsfri offert tillgänglig | Pris på begäran | Website | |
| 9 | Bäst för globala onlineförsäljare | Inte tillgängligt | Från 2.9% + 30¢ | Website | |
| 10 | Bäst för B2B-företag | Gratis demo tillgänglig | Från $15/månad | Website |

Recensioner av de bästa företagen för kreditkortsbetalningar
Nedan hittar du mina detaljerade sammanfattningar av de bästa tjänsterna för företagskonton som kom med på min kortlista. Mina recensioner ger en detaljerad genomgång av funktionerna, de bästa användningsområdena och integrationerna för varje programvara, så att du kan hitta det bästa alternativet för dig.

Bäst för låga kostnader för kreditkortsbetalningar
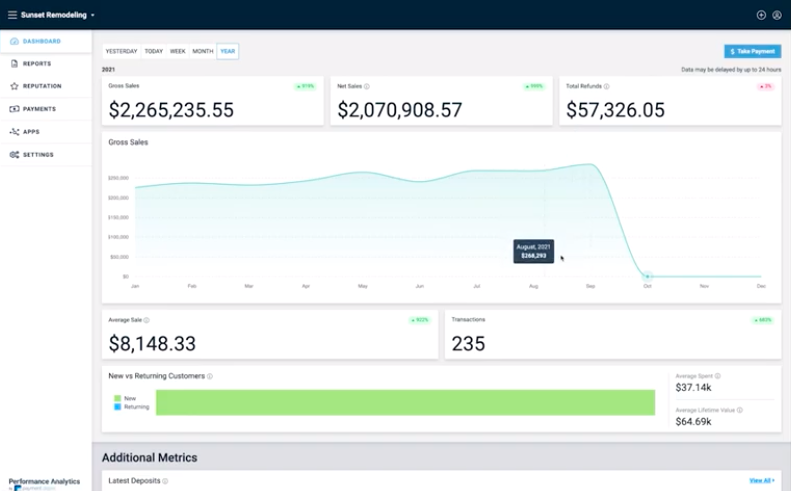
För medelstora återförsäljare med betydande volymer ersätter Payment Depots medlemsprissättning procentuella påslag med en förutsägbar månadsavgift – utmärkt när det genomsnittliga köpbeloppet är högt.
Du får betalningshantering baserad på kortnätverkens avgifter plus ett fast påslag, en virtuell terminal för telefon- eller manuellt inmatade försäljningar samt mobila alternativ för upphämtning vid trottoarkant eller evenemang. Det passar bäst för amerikanska handlare som redan har en POS- eller e-handelslösning och vill ha lägre och jämnare kostnader för betalningshantering.
Varför jag valde Payment Depot
Jag valde Payment Depot eftersom du kan kontrollera kortkostnaderna genom en fast månadsavgift kombinerad med priser baserade på kortnätverkens avgifter plus ett fast påslag – dina besparingar kommer från att onödiga påslag elimineras.
Du får också praktiska försäljningsverktyg: en virtuell terminal för att manuellt registrera kort och skicka fakturor, samt mobila betalningar via kompatibla kortläsare för försäljning på språng. För försäljning i butik kan du använda brett stödda hårdvarualternativ, så att ditt team inte låses till nischade enheter.
Avtal från månad till månad begränsar risken och låter dig verifiera besparingarna utan ett långsiktigt avtal. Om du redan har investerat i e-handels- eller butikssystem kan lösningen anslutas till välbekanta betalningsportaler och plattformar så att ditt arbetsflöde förblir intakt.
Viktiga funktioner i Payment Depot
Utöver prismodellen finns här användbara alternativ som passar aktiva butiksteam.
- Virtuell terminal: Registrera kort-, telefon- eller postorder manuellt och skicka fakturor via e-post från en webbläsare.
- Mobila betalningar: Ta emot chip- och kontaktlösa betalningar med kompatibla kortläsare vid evenemang eller upphämtning vid trottoarkant.
- Flera hårdvarualternativ: Använd vanliga butikslösningar (t.ex. Clover-baserade) för att stödja kassalinjer och butiksadministration.
- Stöd för digitala plånböcker: Låt kunder betala med Apple Pay och Google Pay för snabbare kassaprocesser.
Payment Depot-integrationer
Integrationerna omfattar Authorize.Net, Shopify, WooCommerce, BigCommerce, Magento, QuickBooks, OpenCart och Zen Cart.
Pros and Cons
Pros:
- Stöder vanlig butikshårdvara för flexibel användning i butik.
- Medlemsprissättningen sänker de effektiva priserna vid högre volymer.
- Inkluderar en virtuell terminal för manuellt registrerade kort- och telefonbetalningar.
Cons:
- Månadsavgiften kan överstiga besparingarna för säljare med låg volym.
- Endast handlarkonton i USA; ingen internationell registrering.

Bäst för omnikanalbaserad detaljhandelsförsäljning
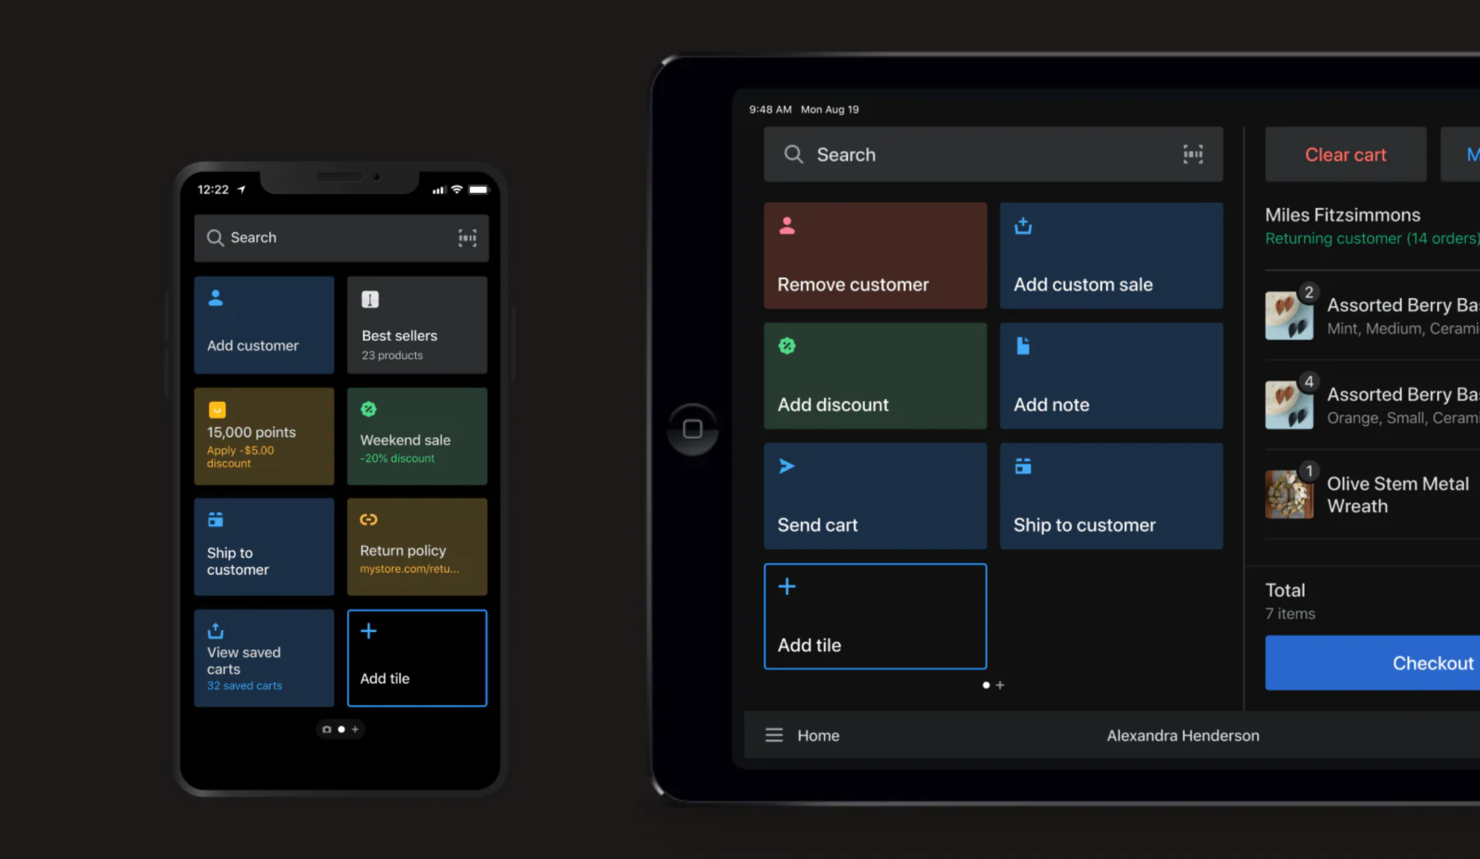
För omnikanalsåterförsäljare kopplar Shopify POS ihop kassafunktionen i butik med din onlinekatalog, ditt lager och dina kunddata – så att ditt team inte behöver stämma av system vid midnatt.
Du får också inbyggda kortbetalningar via Shopify Payments samt kontaktlösa betalningar med iPhone och Android, vilket minskar kostnaderna för hårdvara vid mindre diskar eller popup-butiker. Det passar bäst för handlare som redan använder Shopify och vill ha enhetligt lager, BOPIS och enkla arbetsflöden för personalen.
Därför valde jag Shopify POS
Jag valde Shopify POS eftersom du får ett enhetligt lager för onlineförsäljning och butik – personalen kan sälja från lagret på valfri plats och undvika överförsäljning genom spårning av antal i realtid.
Du kan erbjuda köp online och hämtning i butik genom POS Pro, så att kunderna reserverar online och ditt team hanterar ordern från POS-skärmen. Med kontaktlösa betalningar på iPhone och Android kan du ta emot kort och betalningar från digitala plånböcker utan extra hårdvara, vilket är utmärkt för evenemang eller för att minska köer.
Startskärmen med ett smart rutnät snabbar upp kassan genom att placera dina mest använda produkter, rabatter och appar på rutor som teamet kan trycka på direkt. Slutligen innebär inbyggda Shopify Payments att dina insättningar, avgifter och utbetalningsrapporter finns i samma instrumentpanel som ekonomiteamet redan använder.
Viktiga funktioner i Shopify POS
Här är några praktiska verktyg som direkt passar ihop med anledningarna ovan.
- Mallar för Smart Grid: Skapa och tilldela layouter med rutor per plats för att snabba upp arbetsflödena i kassan.
- Köp i butik, skicka till kund: Registrera en vara i en butik och skicka den från en annan plats där varan finns i lager.
- Lager- och ekonomirapporter: Följ försäljningsgrad, skatter och utbetalningar från samma administrationsgränssnitt som teamet använder dagligen.
- Personalroller och behörigheter: Begränsa rabatter, återbetalningar och känsliga vyer med rollbaserade åtkomstkontroller.
Integrationer med Shopify POS
Integrationerna omfattar QuickBooks Online, Mailchimp, Klaviyo, LoyaltyLion, Yotpo, ShipStation, UPS, DHL Express och Canada Post.
Pros and Cons
Pros:
- BOPIS och returer i butik hanteras i POS-arbetsflödet.
- Kontaktlösa betalningar på iPhone och Android minskar kostnaderna för kortläsarutrustning.
- Ett enhetligt lager för onlineförsäljning och butik minskar överförsäljning och slutsålda varor.
Cons:
- Tillgängligheten för Shopify Payments begränsar den fullständiga funktionaliteten i vissa länder.
- Extra avgifter tillkommer när externa betalningslösningar används.
New Product Updates from Shopify POS
Shopify POS Adds Local Delivery at Checkout
Shopify POS now lets staff create local delivery orders during checkout using existing delivery zones and rates, adding delivery details to carts and receipts. For more information, visit Shopify POS's official site.
 .

Stax
Bäst för transparent prissättning och intern support

För amerikanska handlare med stora volymer som har tröttnat på uppblåsta påslag kan Stax Pays medlemsprissättning jämna ut era behandlingskostnader – särskilt om det genomsnittliga köpbeloppet är högt.
Ni får också inbyggda korttillägg via CardX för att kompensera kreditkortsavgifter där det är lagligt, samt utbetalning nästa dag och en virtuell terminal för betalningar via telefon eller faktura.
Det passar bäst för etablerade återförsäljare och B2B-säljare som värdesätter förutsägbara kostnader och behöver kunna ta emot betalningar både på plats och online.
Därför valde jag Stax Pay
Jag valde Stax Pay eftersom den fasta månadsavgiften plus vidarebefordrade interchangeavgifter ger förutsägbara kostnader i stor skala – besparingarna kommer från avgifter som ni faktiskt kan prognostisera.
Ni kan också skydda marginalerna genom regelrätta korttillägg via CardX, med verktyg för information och automatiska beräkningar som hjälper er att följa kortnätverkens regler. I den dagliga verksamheten får teamet en virtuell terminal för manuellt inmatade betalningar och fakturering, tillsammans med utbetalning nästa dag för bättre kassaflöde.
Hårdvaran är flexibel – ni kan ansluta kompatibla terminaler för kassa, mobil användning eller betalningar vid trottoarkanten utan att låsas till en enda utrustningstillverkare. Jag uppskattar också att ACH finns som ett billigare alternativ för stora B2B-fakturor.
Viktiga funktioner i Stax Pay
- Medlemsbaserad prissättningsmodell: Betala en fast månadsavgift plus vidarebefordrade interchangeavgifter för mer förutsägbara kostnader.
- Regelrätta korttillägg (CardX): Lägg till korttillägg där det är tillåtet, med inbyggd information och rapportering.
- Virtuell terminal och fakturering: Mata in kortuppgifter säkert, skicka fakturor och ta emot betalningar utan ett kassasystem.
- Utbetalning nästa dag: Påskynda insättningar från kvalificerade transaktioner för att hålla varuflödet igång.
Stax Pay-integrationer
Integrationerna omfattar QuickBooks Online, QuickBooks Desktop, WooCommerce och Magento (Adobe Commerce).
Pros and Cons
Pros:
- Utbetalning nästa dag finns tillgänglig för snabbare tillgång till avräknade medel.
- Korttillägg via CardX hjälper till att kompensera kortkostnader där det är lagligt tillåtet.
- Medlemsbaserad prissättning gynnar högre månadsvolymer och större köpbelopp.
Cons:
- Stöder främst amerikanska handlare; begränsad global tillgänglighet.
- Månadsavgiften kan överstiga besparingarna för företag med låg volym.

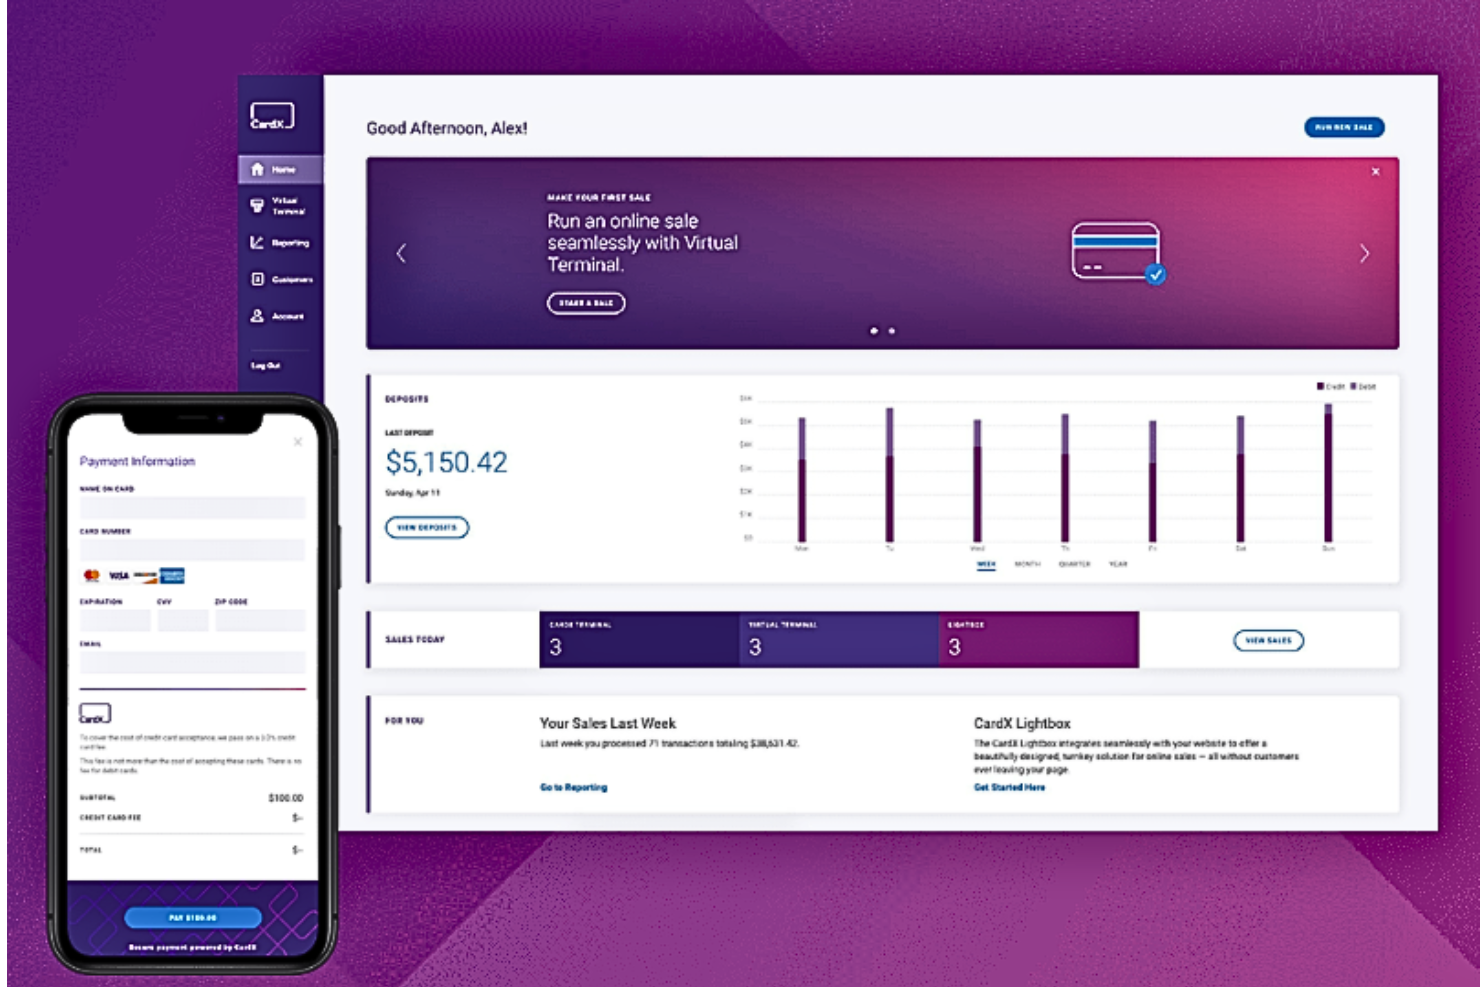
För återförsäljare som vill kompensera för stigande interchangeavgifter utan att behöva jaga olika delstatsregler låter CardX by Stax dig föra över berättigade kreditkortsavgifter till kunderna – samtidigt som tilläggsavgifter på debitkort blockeras automatiskt.
Det passar bra för amerikanska handlare med försäljning i butik eller online som värnar om marginalskydd och efterlevnad utan att behöva övervaka det konstant.
Varför jag valde CardX by Stax
Jag valde CardX by Stax eftersom tjänsten kombinerar marginalskydd med verklig teknik för regelefterlevnad – du får automatisk identifiering av korttyp som endast tillämpar avgifter på kreditkort, inte debitkort, så att du följer kortnätverkens och delstaternas regler.
Ditt team får kvitton som följer reglerna samt obligatoriska upplysningar direkt från start, vilket innebär färre problem vid revisioner och färre tvister i kassan.
För omnikanallösningar kan du ta emot betalningar online, på kontoret eller personligen med samma logik för tilläggsavgifter, så att policyerna förblir konsekventa mellan kanalerna. Tillgängligheten omfattar större delen av USA, och de publicerade målen för drifttid håller företagsnivå, så du behöver inte riskera avbrott under hektiska helger.
Summa: du behåller mer av varje berättigad kreditkortsförsäljning, med stöd av verktyg som faktiskt verkställer policyn i stället för att bara lova det.
Viktiga funktioner i CardX by Stax
Utöver efterlevnad för tilläggsavgifter finns här praktiska verktyg som återförsäljare faktiskt kommer att använda.
- Automatisk identifiering av debitkort: Identifierar debitkort vid registrering och tar automatiskt bort tilläggsavgifter.
- Efterlevnadsanpassade kvitton och skyltar: Skapar avgiftsspecifikationer och obligatoriska meddelanden för revisioner.
- Omnikanalstöd: Tillämpa samma regler för tilläggsavgifter på försäljning online, på kontoret och personligen.
- Rapportering och avstämning: Följ avgiftsbesparingar, insättningar och trender från en enda instrumentpanel.
Integrationer med CardX by Stax
Integrationerna omfattar Stax Pay, Stax Connect, Stax Bill och Stax Processing.
Pros and Cons
Pros:
- Hjälper till att skydda marginalerna för berättigade kreditkortstransaktioner i stor skala.
- Inbyggda upplysningar på kvitton minskar risken för bristande efterlevnad vid kassaterminalen.
- Automatisk logik för tilläggsavgifter verkställer regler för enbart kreditkort i alla kanaler.
Cons:
- Debitkortstransaktioner medför fortfarande kostnader för handlarens betalningshantering.
- Inte tillgängligt för handlare i Connecticut eller Massachusetts.

Swipesum
Bäst för åtkomst till flera betalningsförmedlare
För återförsäljare som vill ha förhandlingsstyrka gentemot betalningsförmedlare – inte bli inlåsta – kombinerar Swipesum expertis inom avgifter med en plattformsoberoende lösning.
Du får hjälp med att granska kontoutdrag, välja rätt betalningsförmedlare och hantera kortreklamationer – idealiskt för team inom flera verksamhetsställen, B2B och omnikanal som bryr sig om totalkostnaden, inte bara om ett lockpris.
Varför jag valde Swipesum
Jag valde Swipesum eftersom du behåller kontrollen – den metod som är oberoende av bakomliggande system låter dig välja bland stora betalningsförmedlare utan att behöva bygga om din plattform. Du sänker faktiskt din effektiva avgift genom granskningar av kontoutdrag och löpande avgiftskontroller, inte genom tomma löften.
Dedikerade kontoansvariga hanterar de besvärliga delarna – förhandlingar, förnyelser och leverantörsbyten – så att ditt team inte behöver sitta fast och försöka tyda tabeller över tilläggsavgifter klockan 22.00. När du växer ur en leverantör kan du byta genom samma Swipesum-lager, vilket minskar den operativa risken.
Jag gillar också att de stöder komplexa miljöer, från detaljhandel + e-handel till B2B-fakturering.
Swipesums viktigaste funktioner
Här är de praktiska verktyg som stöder denna flexibilitet.
- Övervakning av avgifter på kontoutdrag: Använder automatiserad analys av kontoutdrag för att upptäcka uppblåsta avgifter och avgiftsändringar innan de skenar.
- Hjälp med hantering av kortreklamationer: Ger praktisk hjälp med att identifiera orsaker, skicka in bevis och förbättra andelen vunna ärenden.
- Kostnadsfri installation av betalningsgateway: Konfigurerar en betalningsgateway för nya användare för att förkorta tiden till den första transaktionen.
- Teknisk support: Hjälper till med anpassade integrationer och svåra specialfall i kassasystem, affärssystem och e-handel.
Swipesum-integrationer
Integrationerna omfattar Shopify, BigCommerce, WooCommerce, Magento, Stripe, Square, Clover, Lightspeed, NetSuite och QuickBooks.
Pros and Cons
Pros:
- Den betalningsförmedlaroberoende modellen låter dig välja och byta leverantör.
- Automatiserade granskningar av kontoutdrag upptäcker dolda avgifter och avgiftsförändringar.
- Direkt stöd vid kortreklamationer minskar kostnader för avskrivningar och personalens tidsåtgång.
Cons:
- Inte lämpligt om du vill ha en helt självbetjäningsbaserad lösning.
- Anpassade lösningar kan ta längre tid att implementera.

Helcim
Bäst för mångsidighet, med inkluderat kassasystem
För återförsäljare som vill ha transparenta interchange-plus-priser utan månadsavgifter ger Helcim dig betalningar i butik, online och via faktura på samma ställe.
Du får en kostnadsfri virtuell terminal, ett inbyggt kassasystem med grundläggande lagerhantering, ACH/EFT för billigare bankbetalningar och möjlighet att lägga på avgifter för att skydda marginalerna – bäst för handlare i USA och Kanada som värdesätter tydliga kostnader och praktiska verktyg.
Varför jag valde Helcim
Jag valde Helcim eftersom du får interchange-plus-prissättning med volymbaserade marginaler, vilket innebär att din effektiva avgiftssats kan sjunka när du behandlar fler betalningar. Du kan ta emot manuellt inmatade kortbetalningar, betalningar med kort på plats och ACH-betalningar genom den kostnadsfria virtuella terminalen, vilket är praktiskt för telefonbeställningar och kunder med kreditkonto.
För försäljning på plats innehåller Smart Terminal en kassasystemsapp och kvittoutskrift, så att ditt team kan registrera försäljningar utan extra programvara. Om du behöver skydda marginalerna på kreditkortsbetalningar låter Helcims Fee Saver dig aktivera avgiftsuttag som följer reglerna för kvalificerade transaktioner.
Jag gillar också att kundprofiler – sparade kort, sparade ACH-uppgifter och tidigare fakturor – finns i ett inbyggt CRM, så att återkommande betalningar går snabbare.
Helcims viktigaste funktioner
Utöver prissättningen och terminalerna ovan finns här betalningsfunktioner som team faktiskt använder dagligen.
- Betalningssidor och länkar: Skapa hostade kassasidor eller länkar för att ta betalt utan egen utveckling.
- Återkommande debitering och fakturering: Schemalägg abonnemang, skicka fakturor och debitera automatiskt via kort eller ACH.
- Kundhantering (säker lagring): Lagra kort och bankkonton säkert för att påskynda återkommande debiteringar.
- Rapporter och avstämning av utbetalningar: Följ avgifter, insättningar och kontoutdrag för att hålla ordning på bokföringen.
Helcims integrationer
Integrationerna omfattar QuickBooks Online, Xero, WooCommerce, Magento 2, Foxy.io, WHMCS och Drupal.
Pros and Cons
Pros:
- Mottagande av ACH/EFT sänker kostnaderna för B2B, tjänster och beställningar med högt värde.
- Smart Terminal innehåller en kassasystemsapp och kvittoutskrift för försäljning över disk.
- Interchange-plus-prissättning med volymrabatter sänker de effektiva avgifterna över tid.
Cons:
- Interchange-plus kan bli dyrare för mycket små belopp jämfört med vissa alternativ med fast avgift.
- Inte tillgängligt för många högriskbranscher; kreditprövningen är konservativ.

Clover
Bästa kombinationen av kassasystem och betalningsförmedlare
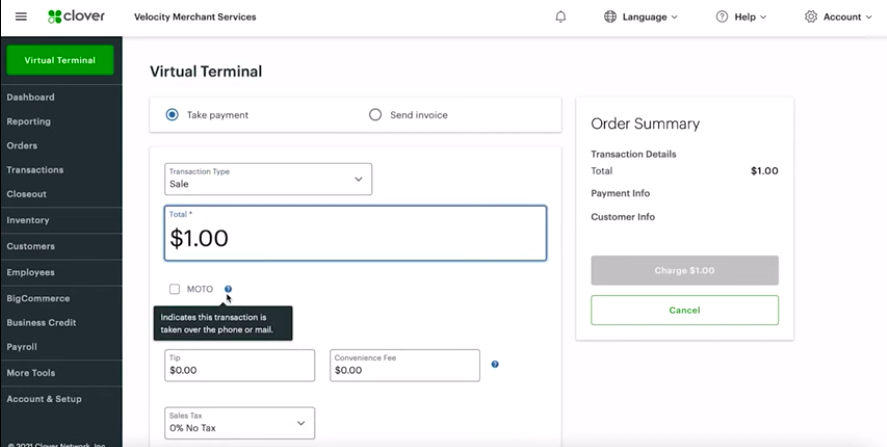
För växande återförsäljare som vill ha kassasystem och betalningar under samma tak kombinerar Clover kassautrustning med webbaserade verktyg som du faktiskt kommer att använda – virtuell terminal, mobilfunktioner och styrning av flera platser.
Det passar bäst för små och medelstora butiker samt snabbserviceställen som behöver tillförlitlig betalningshantering på plats idag, plus enkla vägar till onlinekassa och bokföring i morgon.
Varför jag valde Clover
Jag valde Clover eftersom du kan hantera den dagliga försäljningen – chip, kontaktlösa betalningar, manuellt inmatade kortuppgifter och fakturor – samtidigt som ditt team får nattlig synkronisering av försäljningen med bokföringen, så att avstämningen inte slukar dina morgnar.
Du får en webbläsarbaserad virtuell terminal för telefonbeställningar, med tokeniserad kortlagring som gör det snabbare att hjälpa återkommande kunder. Med mobilappen kan du registrera försäljningar och se insättningar var som helst, vilket är praktiskt när bemanningen är knapp.
För återförsäljare med flera platser skickar en central instrumentpanel uppdateringar av menyer, priser och skatter till alla enheter, så att ändringar görs en gång – inte butik för butik. Villkor och priser är tydligt angivna på webbplatsen, och du har telefonsupport dygnet runt när något går fel fem minuter före stängning.
Clovers viktigaste funktioner
Utöver anledningarna ovan finns här praktiska verktyg som återförsäljare ofta förlitar sig på.
- Virtuell terminal: Registrera betalningar från valfri webbläsare för telefon- och postorder.
- Snabba insättningar: Få tillgång till berättigade medel tidigare mot en mindre avgift när kassan är ansträngd.
- Styrning av flera platser: Uppdatera artiklar, priser och skatter för alla butiker från en enda instrumentpanel.
- Hantering av bestridanden: Följ upp kortreklamationer och svara med nödvändiga dokument från din handlarsportal.
Clovers integrationer
Integrationer omfattar QuickBooks, Xero, Homebase, Gusto, Shopify, BigCommerce, WooCommerce och Yelp.
Pros and Cons
Pros:
- App Market utökar kassasystemet med verktyg för lönehantering, schemaläggning och skatter.
- Centraliserade uppdateringar för flera platser sparar tid och förhindrar felaktiga priser.
- Den virtuella terminalen hanterar telefonbeställningar utan extra utrustning.
Cons:
- Priser och planalternativ kan kännas komplicerade för förstagångsköpare.
- Priserna för onlinebetalningar är högre än för transaktioner på plats.

Bäst för finansiering nästa dag
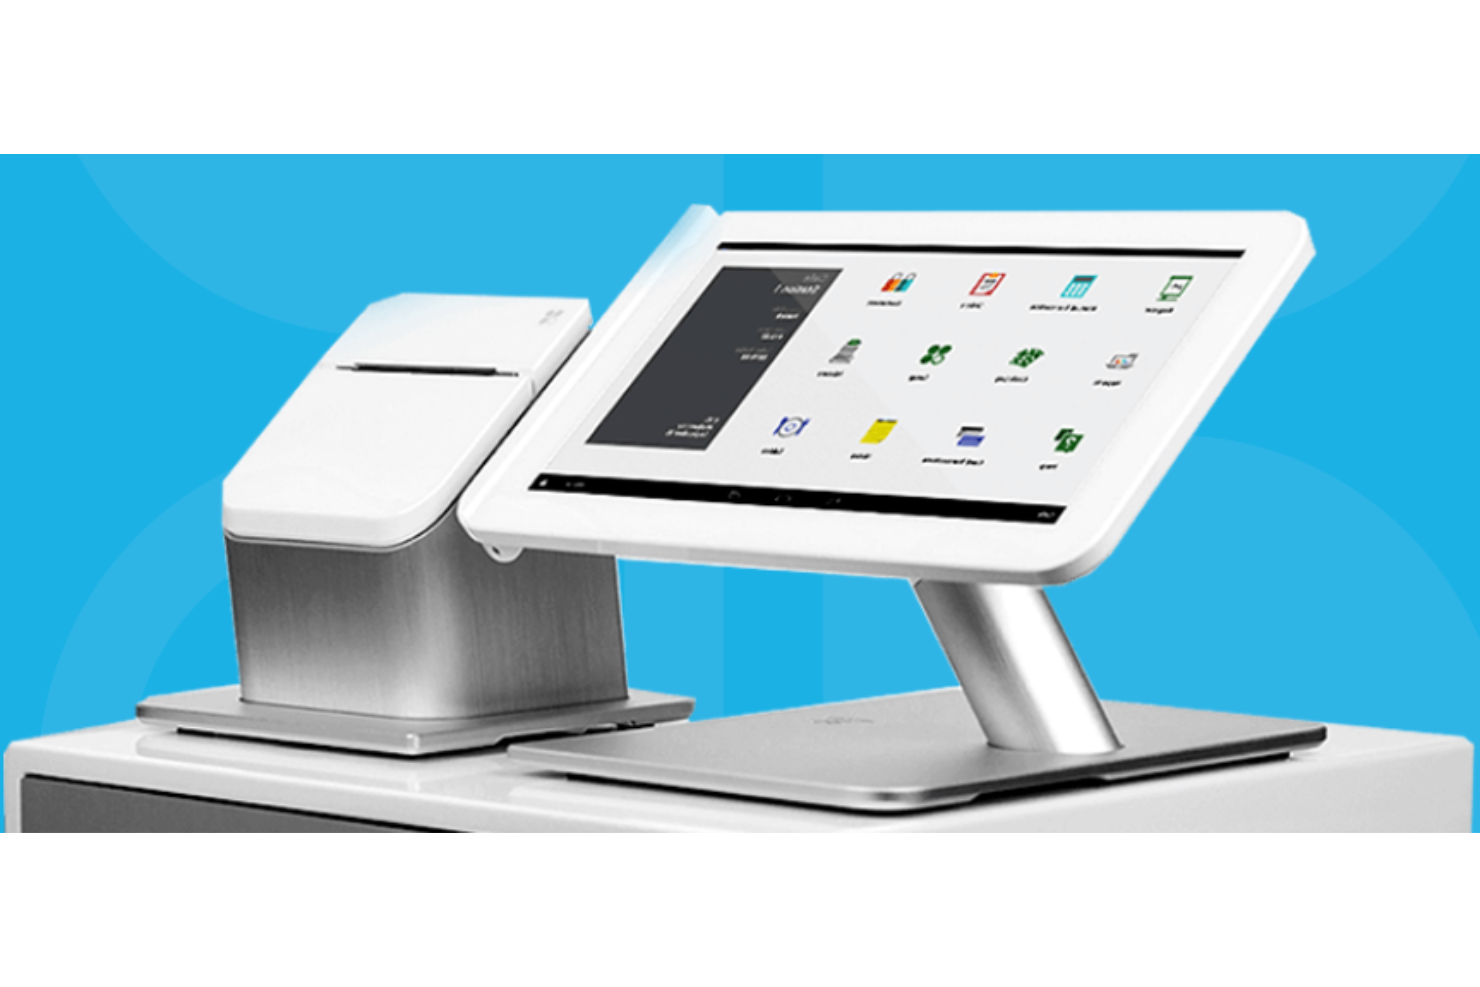
För återförsäljare som värnar om likviditeten prioriterar Merchant One snabba insättningar—finansiering nästa dag för berättigade konton—och ger dig praktiska sätt att ta emot kort i butik, online och på språng.
Det passar amerikanska handlare som vill ha Clover-hårdvarualternativ, en virtuell terminal med återkommande fakturering och mobilt kortmottagande utan att behöva bygga om sin POS- eller e-handelslösning.
Varför jag valde Merchant One
Jag valde Merchant One eftersom du kan skydda likviditeten genom finansiering nästa dag, med batchfinansiering på processornivå som stöd (bekräfta bryttider och behörighet).
Du får också en virtuell terminal för manuellt inmatade betalningar och kortfria betalningar, inklusive återkommande fakturering och lagring av kortuppgifter—praktiskt för abonnemang eller fakturering. Om du behöver mobilitet kan du ta emot EMV- och kontaktlösa betalningar via kompatibla kortläsare som Clover Go eller Swift B250.
För butiker täcker Clover POS-alternativ och bordsmonterade terminaler chip, blipp och magnetremsa med PCI-fokuserade verktyg. Dedikerad installation och support dygnet runt hjälper icke-tekniska team att snabbt komma igång utan specialutveckling.
Merchant Ones viktigaste funktioner
Utöver finansieringshastigheten och hårdvarualternativen finns här verktyg som du faktiskt kommer att använda dagligen.
- Virtuell terminal & återkommande fakturering: Mata in betalningar och ställ in automatiska debiteringar från en säker webbläsare.
- Kundvalv: Lagra kort säkert för återkommande kunder och snabbare betalningar.
- Fakturagenerator & köp nu-knappar: Skicka fakturor eller lägg till värdlänkar för betalning utan extra insticksprogram.
- QuickBooks-insticksprogram: Synkronisera insättningar och minska manuellt avstämningsarbete.
Merchant Ones integrationer
Integrationerna omfattar Authorize.net, Payeezy Gateway, Payflow Pro, Paytrace Gateway, USAePay, Aloha, Micros och Maitre’D.
Pros and Cons
Pros:
- Virtuell terminal med återkommande fakturering, fakturering och QuickBooks-insticksprogram.
- Clover POS-alternativ samt bordsmonterade och mobila EMV-kortläsare.
- Finansiering nästa dag är tillgänglig för berättigade handlare och ger snabbare insättningar.
Cons:
- Prissättning och avgifter på kvalificerade nivåer kan upplevas som otydliga utan prislistor.
- Granskare uppger att fleråriga avtal och avgifter för förtida uppsägning förekommer.

Stripe
Bäst för globala onlineförsäljare
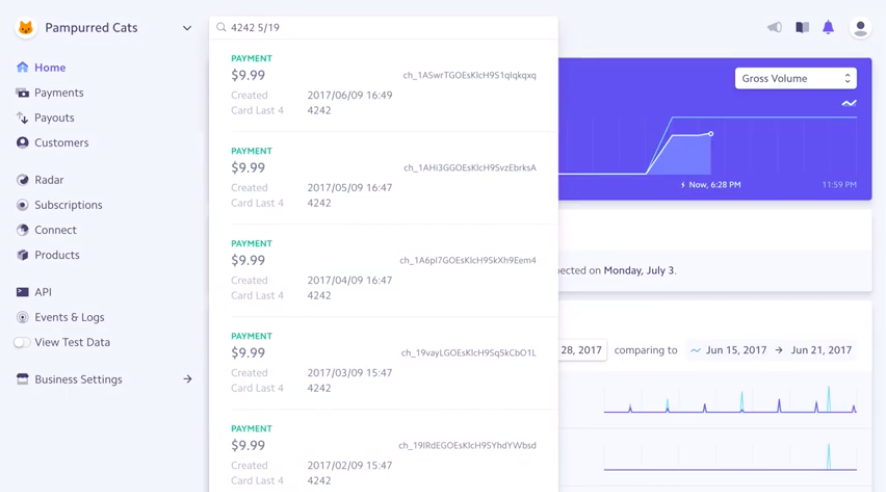
För återförsäljare med globalt fokus eliminerar Stripe besväret med att ta emot kort över gränserna – prissättning i flera valutor, höga auktoriseringsgrader och robusta verktyg mot bedrägerier.
Det passar bäst för team som huvudsakligen säljer online och vill ha prenumerationsfakturering, fakturering och möjligheten att lägga till betalningar på plats utan att byta betalningsförmedlare.
Därför valde jag Stripe
Jag valde Stripe eftersom du får höga godkännandegrader genom funktioner som Adaptive Acceptance, som automatiskt försöker genomföra nekade kortbetalningar igen med hjälp av signaler från kortutgivaren – du behåller mer av den försäljning du redan har tjänat in.
Du kan snabbt starta nya försäljningskanaler med Payment Links och Checkout, så att ditt team kan ta emot kort utan att skriva kod. Om du säljer i butik gör Terminal och Tap to Pay on iPhone kortbetalningar på plats till ett enkelt tillägg – utan någon ny gateway eller något nytt handlarkonto.
Global försäljning är praktisk här: du kan sätta priser i över 135 valutor och göra avräkning i din hemvaluta, så att internationella kortbetalningar inte blir en mardröm att stämma av.
Stripes viktigaste funktioner
Utöver ovanstående finns här några funktioner för betalningshantering som återförsäljare faktiskt använder.
- Radars bedrägeridetektering: ML-baserad riskbedömning och regler som du styr för att blockera skadlig kortaktivitet.
- Återkravsskydd: Valfritt tillägg som automatiskt täcker kvalificerade korttvister för att begränsa nedsidan.
- Nätverkstokenisering och kortuppdatering: Håll kortuppgifterna aktuella och minska antalet nekade betalningar med automatiska uppdateringar av betalningsuppgifter.
- Finansiell rapportering och utbetalningar: Samlade rapporter, avstämning av insättningar och konfigurerbara utbetalningsscheman.
Stripe-integrationer
Integrationerna omfattar WooCommerce, Squarespace, Wix, BigCommerce, Salesforce, NetSuite, Xero, DocuSign och Mailchimp.
Pros and Cons
Pros:
- Lägg till försäljning på plats via Terminal och Tap to Pay utan att byta gateway.
- Adaptive Acceptance och nätverkstokenisering förbättrar kortens auktoriseringsgrader.
- Globalt kortmottagande med över 135 valutor och lokala betalningsmetoder.
Cons:
- Fast prissättning kan bli dyr för återförsäljare med stora volymer och kortbetalningar på plats.
- Inte tillgängligt för handlare i vissa länder (t.ex. Kina).

EBizCharge
Bäst för B2B-företag

För B2B-team som arbetar i ett ERP-system minskar EBizCharge det manuella arbetet med att få betalt—personalen hanterar kort och ACH där de redan fakturerar, och betalningarna bokförs automatiskt tillbaka.
Det passar bra för företag i USA och Kanada som vill ha verktyg för kundfordringar, till exempel betalningslänkar och en kundportal direkt kopplad till bokföringen, med Level 2/3-besparingar för företagskort.
Varför jag valde EBizCharge
Jag valde EBizCharge eftersom du kan ta emot kort och ACH direkt i system som NetSuite, Acumatica, QuickBooks, Sage och Dynamics—betalningar kopplas till fakturor och uppdaterar kundfordringarna utan export.
Du får också praktiska verktyg för kundfordringar: betalningslänkar via e-post, en varumärkesanpassad kundportal och hostade betalningssidor som gör att du kan ta betalt snabbare utan specialutveckling. För B2B stöder tjänsten Level 2/3-data, så att kvalificerade transaktioner kan behandlas med lägre interchangeavgifter, vilket är viktigt när beloppen är stora.
Säkerheten hanteras med tokenisering och 3D Secure, så att du kan spara kortuppgifter samtidigt som risken minskar. Om du behöver skydda marginalerna identifierar en inbyggd modul för tilläggsavgifter debitkort och lägger endast till avgifter på berättigade kreditkortstransaktioner.
Viktiga funktioner i EBizCharge
Här är några extra funktioner som passar bra ihop med det ERP-integrerade arbetsflödet.
- Hostade betalningssidor: Starta varumärkesanpassade, PCI-kompatibla betalningssidor för att ta emot onlinebetalningar utan kod.
- Virtuell terminal: Registrera telefon- och postorderbeställningar i en webbläsare, kopplade till fakturor och försäljningsorder.
- Avancerad rapportering: Sök i och exportera transaktionsdata för att stämma av insättningar och övervaka återkrav.
- Program för tilläggsavgifter: Lägg automatiskt till kompatibla tilläggsavgifter för kreditkort och förhindra att debitkort beläggs med tilläggsavgifter.
EBizCharge-integrationer
Integrationer omfattar Acumatica, NetSuite, QuickBooks Desktop, QuickBooks Online, Microsoft Dynamics 365 Business Central, Sage 100, SAP Business One, Salesforce, Magento och BigCommerce.
Pros and Cons
Pros:
- Stöd för Level 2/3 sänker interchangeavgifterna för kvalificerade B2B-transaktioner.
- Kundportal med sparade kort påskyndar betalningsindrivningen och minskar antalet dagar till betalning.
- Bokför betalningar automatiskt tillbaka till ERP-systemets kundfordringar—mindre avstämningsarbete.
Cons:
- Tilläggsavgifter gäller endast kreditkort; debitkortstransaktioner medför fortfarande avgifter.
- Offertbaserad prissättning—inga offentliga priser för snabba jämförelser.
Andra företag för kreditkortsbetalningar
Här är några ytterligare företag för kreditkortsbetalningar som inte kom med på min kortlista, men som ändå är värda att titta närmare på:
- PayPal
Bäst för kryptovalutor och internationella transaktioner
- Podium
Bäst för lokala hantverksföretag
- ProMerchant
Bäst för avancerat bedrägeriskydd
- Square Online
Bäst för betalningshantering inom e-handel
- Payline Data
Bäst för avtal från månad till månad
- Dharma Merchant Services
Bäst för flexibel POS-användning
- Chase
Bästa allt-i-ett-finanslösningen
- Flagship Merchant Services
Bäst för små återförsäljare
- STAX
Bäst för säljare med stora volymer
- QuickBooks Online
Bäst för QuickBooks-användare


Våra urvalskriterier för företag som hanterar kreditkortsbetalningar
När det gäller att rangordna de bästa företagen för kreditkortsbetalningar ställer jag samma krav på dem som jag skulle göra på mina egna företag. Så här bedömde jag exakt varje leverantör:
Grundläggande tjänster (25 % av totalpoängen)
Varje betalningsförmedlare på den här listan behövde behärska grunderna – utan undantag.
- Måste erbjuda en tillförlitlig betalningsgateway för säkra transaktioner online.
- Erbjuda robusta kassasystem (POS) för betalningar på plats.
- Skapa företagskonton utan besvär eller förseningar.
- Inkludera ett starkt bedrägeriskydd som ett absolut krav.
- Leverera användbara rapporterings- och analysverktyg för transparens.
Ytterligare framstående tjänster (25 % av totalpoängen)
För att skilja de bra leverantörerna från de verkligt bästa letade jag efter företag som går längre än grunderna.
- Erbjuda mobila betalningslösningar för försäljning på språng.
- Stödja internationell betalningshantering för gränsöverskridande verksamhet.
- Erbjuda avancerad datasäkerhet som överträffar branschens minimikrav.
- Tillåta anpassningsbara betalningslösningar som passar unika företagsbehov.
- Integreras sömlöst med e-handelsplattformar och verktyg.
Branscherfarenhet (10 % av totalpoängen)
Du vill ha en partner som håller över tid, inte en tillfällig fluga.
- Antalet år i verksamheten visar beprövad stabilitet.
- En stor kundbas visar på bred användning.
- Innehav av branschcertifieringar skapar förtroende.
- Starka partnerskap med finansinstitut signalerar trovärdighet.
- En konsekvent historik av innovation.
Introduktion och installation (10 % av totalpoängen)
En smidig introduktion kan avgöra hur dina första månader med en leverantör blir.
- Kontoinställningen bör vara snabb och intuitiv.
- Utbildningsresurser måste vara tillgängliga och användbara.
- Praktisk support bör vägleda nya kunder.
- En kort tid till den första transaktionen är avgörande.
- Ett användarvänligt gränssnitt minskar friktionen.
Kundsupport (10 % av totalpoängen)
Supporten är ditt säkerhetsnät – här är det viktigaste.
- Tillgänglighet dygnet runt säkerställer att du får hjälp när du behöver den.
- Flera sätt att kontakta supporten (telefon, chatt, e-post) är viktiga.
- Snabba svarstider förhindrar driftstopp.
- Personal med teknisk kompetens, inte bara personer som läser från manus.
- Konsekvent positiva omdömen om kundservicen.
Prisvärdhet (10 % av totalpoängen)
Jag bryr mig om avkastningen på investeringen – det bör du också göra.
- Transparent och tydlig prissättning från början – inga överraskningar.
- Konkurrenskraftiga avgifter som inte äter upp dina marginaler.
- Inga dolda avgifter gömda i det finstilta.
- Volymrabatter för företag med stora transaktionsvolymer.
- Tydlig avkastning på investeringen.
Kundomdömen (10 % av totalpoängen)
Inget slår återkoppling från verkliga användare.
- Övergripande nöjdhetsbetyg berättar hela historien.
- Kommentarer om tillförlitlighet och drifttid är avgörande.
- Ärlig återkoppling om supporten är viktig.
- Rapporter om hur enkel tjänsten är att använda i praktiken.
- Upplevd valuta för pengarna.
Vad är företag för kortbetalningshantering?
Företag för kortbetalningshantering är leverantörer som hanterar elektroniska betalningar åt företag och möjliggör säkra transaktioner i realtid med kredit- och betalkort.
Deras plattformar hanterar allt från att ta emot betalningar i butik och online till bedrägeriskydd och efterlevnad av säkerhetsstandarder.
De flesta företag förlitar sig på dessa företag för att effektivisera kassaprocessen, minimera manuella fel och erbjuda kunderna en friktionsfri betalningsupplevelse. Vanliga användningsområden är butiker som behöver robusta POS-lösningar, e-handelsföretag som vill ha enkla integrationer med betalningsgatewayer och tjänsteleverantörer som söker verktyg för återkommande debitering.
Genom att samarbeta med rätt betalningsförmedlare kan företag öka kundnöjdheten, minska betalningsriskerna och få betalt snabbare – samtidigt som de uppfyller branschens krav.
Så väljer du företag för kortbetalningshantering
Det är lätt att gå vilse när man jämför funktioner och avgifter. Här är en snabb referenstabell som hjälper dig att fokusera på det som verkligen spelar roll när du begränsar din lista över alternativ:
| Åtgärd | Vad du bör göra eller tänka på |
|---|---|
| Identifiera företagets behov | Lista nödvändiga funktioner som POS, mobila betalningar och återkommande debitering |
| Granska prismodeller | Gå igenom alla avgifter, avtalsvillkor och volymrabatter |
| Bekräfta integration | Säkerställ kompatibilitet med plattformar för e-handel, bokföring eller POS |
| Verifiera säkerhetsstandarder | Leta efter PCI-efterlevnad och ett starkt bedrägeriskydd |
| Utvärdera kundsupporten | Testa svarstid och kompetens genom verkliga kontakter |
| Kontrollera kundåterkoppling | Prioritera leverantörer med höga betyg för tillförlitlighet och kundnöjdhet |
Experttips: Innan du bestämmer dig bör du be om en anpassad offert och låta leverantören gå igenom hela avtalet med dig, rad för rad.
Viktiga tjänster från företag för kortbetalningshantering
Alla ledande betalningsförmedlare bör täcka dessa områden, oavsett företagets storlek eller bransch:
- Integration av betalningsgateway. Ansluter din webbplats eller app till betalningsnätverk för smidiga onlineförsäljningar.
- Bedrägeridetektering och förebyggande åtgärder. Använder övervakning i realtid för att upptäcka och stoppa misstänkta transaktioner innan de kostar dig pengar.
- Mobil betalningshantering. Gör det möjligt att ta emot betalningar från smarttelefoner och surfplattor – var du än avslutar en affär.
- Kassalösningar (POS). Tillhandahåller hårdvara och programvara för att hantera betalningar i butik och sköta försäljningen på plats.
- Återkommande debitering och fakturering. Automatiserar regelbundna betalningar och prenumerationsavgifter så att dina intäkter fortsätter att flöda.
- Betalningshantering i flera valutor. Tar emot betalningar från internationella kunder i deras lokala valuta, utan krångel.
- Kundsupport. Ger dig direkt tillgång till hjälp och felsökning när något slutar fungera.
- Dataanalys och rapportering. Bryter ner försäljnings- och kunddata så att du vet vad som fungerar – och vad som inte gör det.
- Hantering av återkrav. Hjälper dig att spåra, bestrida och lösa återkrav för att skydda dina intäkter.
- Verktyg för säkerhetsefterlevnad. Håller ditt företag i linje med PCI DSS och branschregler, vilket minskar risken.
Fördelar med företag som hanterar kreditkortsbetalningar
Det här är det som faktiskt gör skillnad när du använder rätt betalningshanterare:
- Ökad försäljning. När du tar emot kortbetalningar når du kunder som inte vill använda kontanter eller checkar.
- Snabbare kassaflöde. Du får snabbt betalt – vanligtvis inom en eller två dagar – i stället för att jaga obetalda fakturor i veckor.
- Nöjdare kunder. Fler betalningsalternativ i kassan innebär färre övergivna kundvagnar och mindre missnöjda kunder.
- Mindre risk för bedrägerier. Seriösa betalningshanterare erbjuder effektiva säkerhetsverktyg som håller bedragare borta och antalet återkrav nere.
- Smartare affärsbeslut. Du får transaktionsdata och rapporter som faktiskt hjälper dig att planera, i stället för att bara stirra på kalkylblad.
- Pålitlig support. När något slutar fungera (och det kommer det att göra) har du ett team redo att lösa problemet – utan lång väntan i telefon.
Kostnader och prismodeller hos företag som hanterar kreditkortsbetalningar
Inga två betalningshanterare prissätter sina tjänster på samma sätt – och om de påstår det missar du förmodligen något i det finstilta. Så här ser de viktigaste prismodellerna ut i jämförelse:
| Prismodell | Så fungerar den |
|---|---|
| Fast avgift | Betala en enda fast procentsats för varje transaktion – enkelt och förutsägbart |
| Differentierad prissättning | Avgifterna varierar beroende på transaktionstyp; du betalar olika avgifter för kvalificerade och icke-kvalificerade kort |
| Interchange plus-prissättning | Du betalar kortnätverkets avgift plus ett transparent påslag från betalningshanteraren |
| Abonnemangsbaserad prissättning | En månadsavgift plus små transaktionskostnader – ofta billigare för företag med stora transaktionsvolymer |
| Samlad prissättning | Kombinerar delar från flera modeller för att passa komplexa eller varierande försäljningsbehov |
Viktiga faktorer som påverkar prissättningen
Din månadsfaktura består av mer än bara procentsatsen. Här är annat som kan påverka kostnaderna:
- Kostnaderna för hårdvara och programvara läggs ihop. Särskilda POS-system eller integrationer innebär vanligtvis extra kostnader utöver grundavgiften.
- Transaktionsvolymen påverkar dina avgifter. Ju mer du hanterar, desto bättre förhandlingsläge har du för att få lägre avgifter.
- Branschens risknivå kan höja kostnaderna. Högriskföretag (till exempel inom resor, cannabis och vuxenunderhållning) betalar vanligtvis mer.
- Korttyperna spelar roll. Bonus- och företagskort har vanligtvis högre interchange-avgifter än betalkort.
- Olika betalningsmetoder har olika priser. Onlinebetalningar är ofta mer riskfyllda (och dyrare) än att dra eller blippa kort på plats.
- Avtalets längd kan låsa priset – eller dig. Långsiktiga avtal innebär ibland lägre avgifter, men se upp för kostnader vid uppsägning.
- Historiken över återkrav påverkar ditt anseende. Många återkrav kan höja dina avgifter eller leda till att du blir av med tjänsten.
Vanliga frågor om företag som hanterar kreditkortsbetalningar
Försöker du fortfarande förstå hur kreditkortsbetalningar fungerar? Här är svar på några av de vanligaste frågorna.
Hur hög är en typisk avgift för kreditkortsbetalningar?
Räkna med att betala 1 %–4 % per kortbetalning. Det täcker behandlingsavgifter, interchangeavgifter, bedömningsavgifter och ibland en avgift per dragning (ungefär 5–50 cent). Onlineförsäljning kostar ofta mer än betalningar med chip och pinkod. Om du ser avgifter utanför det här intervallet bör du överväga att förhandla – eller till och med byta betalningsleverantör.
Hur kan jag minska avgifterna för kreditkortsbetalningar i min butik?
Börja med att förstå ditt kontoutdrag. Fråga sedan din betalningsleverantör om du kvalificerar dig för lägre priser eller minskade interchangeavgifter, särskilt om ditt genomsnittliga köpbelopp eller din försäljningsvolym är hög. Bankkort kostar vanligtvis mindre än kreditkort. Uppgraderad utrustning kan betala sig själv om den får fler kunder att använda chipkort eller kontaktlösa betalningar, vilket ofta innebär lägre avgifter. I vissa delstater kan du också föra över avgifterna till kunderna, men kontrollera reglerna först.
Vilken utrustning behöver jag för kreditkortsbetalningar i butik?
Du behöver en PCI-kompatibel betalterminal – något som kan läsa chip, hantera magnetremsor och helst även ta emot kontaktlösa betalningar (Apple Pay, Google Pay). De flesta återförsäljare kombinerar detta med ett kassasystem som kommunicerar med betalningsleverantören. Om du driver en tillfällig butik eller en mobil verksamhet kan du klara dig med en smartphone och en bra kortläsare, men snåla inte på hårdvaran. Driftstopp mitt under rusningstrafiken är inte värt de sparade småslantarna.
Vad är en betaltjänstleverantör – och passar det för detaljhandeln?
Se betaltjänstleverantörer som det smidiga alternativet: du registrerar dig och är igång inom några timmar, samtidigt som du delar ett stort handlarkonto med tusentals andra återförsäljare. Några välkända namn är Square, PayPal och Stripe. Snabb installation, fasta priser och mindre pappersarbete. Nackdelen? De fryser konton vid minsta tecken på något ovanligt, begränsar din månatliga volym och du betalar en högre avgift per dragning jämfört med om du förhandlar fram ett eget avtal.
Kan jag använda mitt nuvarande kassasystem med en ny betalningsleverantör?
Ibland. Många kassasystem är låsta till en enda betalningsleverantör (särskilt de som levereras ”paketerade” utan kostnad), men vissa fungerar bra med många leverantörer. Innan du byter bör du fråga både din leverantör av kassasystemet och den nya betalningsleverantören om integrationen. En uppgradering kan bli kostsam, men att vara fast i ett dåligt avtal i flera år kostar mer.
Hur lång tid tar det att få pengarna på mitt konto?
De flesta företag reglerar din betalningsbatch inom 1–3 bankdagar. Vissa erbjuder insättningar samma dag, men du får betala extra för det – som om de lånade ut dina egna pengar till dig. Fråga om tiderna för finansieringsstopp; om du missar en batch med fem minuter kan det innebära att du får vänta en extra dag. Ta reda på när hyran ska betalas. Planera därefter.
Hur påverkar PCI-efterlevnad min detaljhandelsverksamhet?
PCI-efterlevnad är inte bara ett tekniskt besvär – det håller dina kunders kortuppgifter borta från den mörka webben. Om du behandlar kortbetalningar är du ansvarig, punkt slut. De flesta moderna terminaler och kassasystem har de grundläggande funktionerna inbyggda, men du måste fortfarande fylla i årliga dokument och åtgärda allt som din leverantör påpekar. Hoppa över detta och du riskerar böter, stämningar och en PR-mardröm. Inte glamoröst, men nödvändigt.
Välj rätt betalningsleverantör
Att hitta rätt leverantör för kreditkortsbetalningar är ingen raketforskning, men det kan kännas som snabbdejting – många alternativ, gott om finstilt text och bara några få som är värda att kontakta igen.
Välj klokt så effektiviserar du betalningarna, behåller mer av dina hårt intjänade pengar och gör livet enklare för både ditt team och dina kunder. Tar du genvägar eller nöjer dig med ”tillräckligt bra” kommer du att lägga mer tid på att hantera avgifter och lösa problem än på att faktiskt utveckla verksamheten.
Detaljhandeln står aldrig stilla – och det bör inte du heller göra. Prenumerera på vårt nyhetsbrev för de senaste insikterna, strategierna och karriärresurserna från ledande personer inom detaljhandeln som formar branschen.