Key Takeaways
Rozwój NFC: Płatności zbliżeniowe stanowią ponad połowę transakcji dokonywanych osobiście w USA, dzięki czemu NFC stało się standardem w handlu detalicznym.
Szybkość transakcji: Płatność zbliżeniowa skraca czas realizacji płatności o co najmniej 8 sekund w porównaniu z tradycyjnym wkładaniem karty z chipem.
Korzyści w zakresie bezpieczeństwa: Płatność zbliżeniowa wykorzystuje tokenizację, chroniąc transakcje za pomocą jednorazowych kodów i ograniczając ujawnianie numeru karty.
Wybór sprzętu: Sprzedawcy mogą zmodernizować terminale, używać iPhone'ów lub podłączyć zewnętrzne czytniki NFC, aby obsługiwać płatności zbliżeniowe.
Szkolenie personelu: Odpowiednie szkolenie pomaga zapobiegać nieudanym płatnościom zbliżeniowym i dezorientacji klientów, zwiększając sprawność oraz satysfakcję podczas realizacji płatności.
Płatności zbliżeniowe wykorzystują fale radiowe NFC, aby umożliwić klientom sfinalizowanie zakupów w mniej niż dwie sekundy przez przyłożenie karty, telefonu lub urządzenia noszonego do terminala — a ten przewodnik pokaże Ci, jak działa ta technologia, jak ją włączyć oraz jak przeszkolić personel, aby zapobiegać momentom typu „spróbuj ponownie”, które spowalniają kolejkę.
Płatności zbliżeniowe stanowią obecnie ponad połowę osobistych transakcji kartowych w USA.
Klienci oczekują możliwości przyłożenia karty i odejścia, niezależnie od tego, czy korzystają z fizycznej karty z symbolem płatności zbliżeniowych, czy z Apple Pay. Jeśli Twoje stanowiska kasowe tego nie obsługują, zwiększasz tarcie w momencie, w którym szybkość ma największe znaczenie.
Czym właściwie są płatności zbliżeniowe
Płatności zbliżeniowe to metoda płatności oparta na NFC, która pozwala klientom finalizować transakcje w sklepie przez przytrzymanie karty zbliżeniowej, portfela mobilnego lub urządzenia noszonego w odległości 1–2 cali od terminala przez 1–2 sekundy — bez kodu PIN, podpisu i fizycznego kontaktu.
NFC to skrót od komunikacji bliskiego zasięgu.
Technologia działa z częstotliwością 13,56 MHz i w zasięgu 1–2 cali, dlatego klienci muszą trzymać swoje urządzenie blisko terminala.
Po przyłożeniu urządzenia terminal i urządzenie wymieniają zaszyfrowane dane w ułamku sekundy.
Aplikacja płatnicza generuje jednorazowy kod dla konkretnej transakcji, terminal wysyła go do operatora płatności i sieci kartowej, a Ty niemal natychmiast otrzymujesz odpowiedź o zatwierdzeniu lub odrzuceniu płatności.
Symbol płatności zbliżeniowych — cztery zakrzywione fale radiowe ułożone w kształt wachlarza — wskazuje miejsce, w którym klienci powinni przyłożyć urządzenie. Zobaczysz go na kartach, terminalach i oznakowaniu stanowisk kasowych.
Płatności zbliżeniowe a płatności przez przyłożenie: jaka jest różnica?
Określenie „zbliżeniowe” obejmuje każdą płatność bez dotykania — kody QR przy stolikach w restauracjach, aplikacje do zamawiania z wyprzedzeniem oraz płatności NFC przez przyłożenie urządzenia. „Płatności przez przyłożenie” odnoszą się konkretnie do transakcji NFC przy fizycznym stanowisku kasowym.
Kody QR wymagają zeskanowania aparatem oraz płatności w przeglądarce lub aplikacji. Aplikacje do zamawiania z wyprzedzeniem przetwarzają płatność przed przybyciem klienta. Płatność przez przyłożenie odbywa się w czasie rzeczywistym przy terminalu z wykorzystaniem fal radiowych NFC.
Jak działają płatności zbliżeniowe — krok po kroku
Gdy klient przykłada urządzenie, terminal i urządzenie wymieniają zaszyfrowane dane przez NFC, aplikacja płatnicza generuje jednorazowy kod (a nie prawdziwy numer karty), operator płatności przekazuje kod do sieci kartowej i banku wydawcy w celu uzyskania zgody, a odpowiedź wraca — wszystko w mniej niż dwie sekundy.
Uff, to było długie. Oto mała efektowna ilustracja:
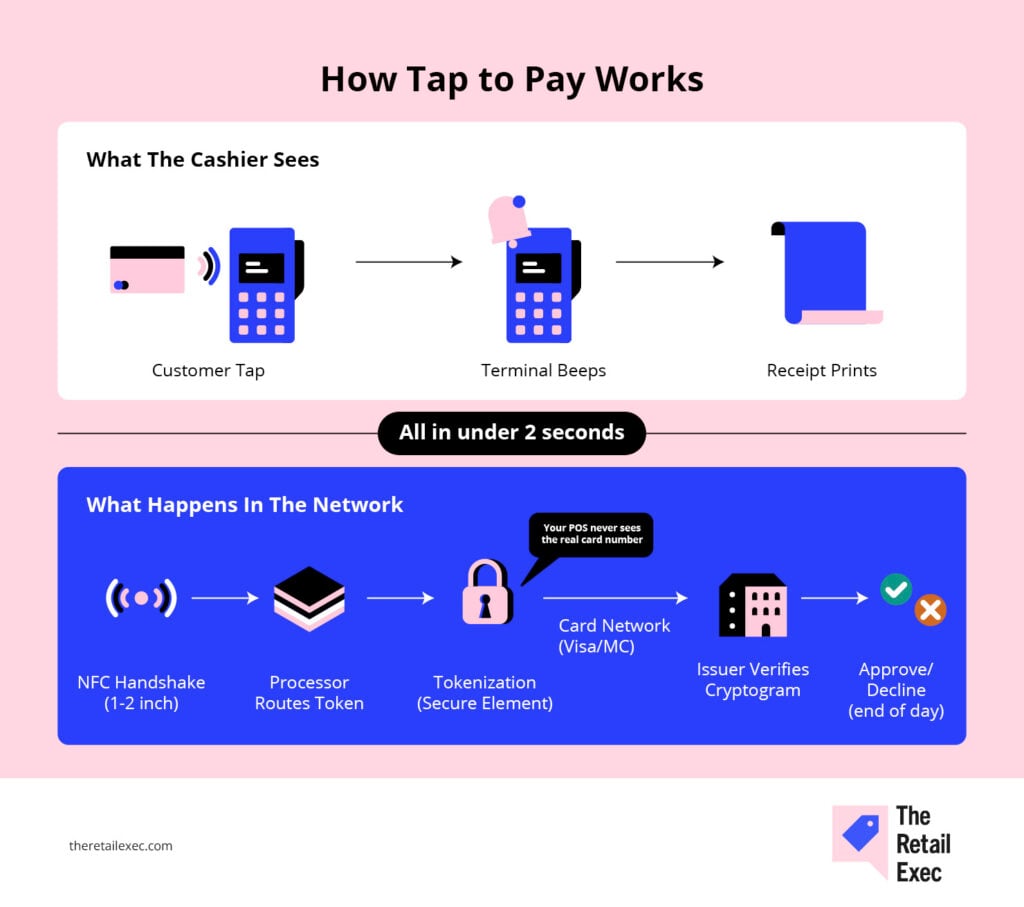
Przebieg:
- Klient przykłada kartę. Antena NFC w terminalu emituje pole częstotliwości radiowej. Układ karty zbliżeniowej czerpie energię z tego pola; telefon lub smartwatch aktywuje swój układ NFC.
- Uzgodnienie NFC. Terminal i urządzenie potwierdzają gotowość oraz wymieniają podstawowe informacje dotyczące płatności.
- Tokenizacja. Zamiast przesyłać rzeczywisty numer karty (PAN), urządzenie tworzy unikatowy token i dynamiczny kryptogram — jednorazowy kod zabezpieczający, którego nie można ponownie wykorzystać. Odbywa się to wewnątrz bezpiecznego elementu telefonu lub układu karty.
- Przekierowanie przez operatora płatności. Terminal wysyła token do operatora płatności (Square, Stripe, Shopify Payments, PayPal), który przekazuje go do sieci kartowej (Visa, Mastercard, Amex, Discover).
- Autoryzacja przez wydawcę. Sieć kartowa przekazuje token do banku wydającego kartę. Wydawca weryfikuje kryptogram, potwierdza dostępność środków i zatwierdza lub odrzuca transakcję.
- Odpowiedź. Decyzja wraca przez sieć, operatora płatności i terminal. Terminal wyświetla komunikat „Zatwierdzono” lub „Odrzucono”.
- Rozliczenie. Zatwierdzone transakcje są rozliczane zbiorczo pod koniec dnia.
Aby dokładniej zapoznać się z pełnym przebiegiem płatności — od przechwycenia danych po rozliczenie — zobacz nasz kompletny przewodnik po przetwarzaniu płatności detalicznych.
NFC, częstotliwości radiowe i tokenizacja — wyjaśnienie
NFC działa na częstotliwości 13,56 MHz i w zasięgu 1–2 cali — krótki zasięg jest funkcją bezpieczeństwa, a nie ograniczeniem. Antena terminala tworzy pole magnetyczne, a antena karty lub telefonu je odbiera, aby zasilić układ i wymieniać dane.
To tokenizacja sprawia, że płatności zbliżeniowe są bezpieczniejsze niż przeciąganie karty.
Karty z paskiem magnetycznym za każdym razem przesyłają ten sam, niezmienny numer karty. W przypadku płatności zbliżeniowych urządzenie nigdy nie przesyła rzeczywistego numeru karty.
Generuje token — zastępczy numer właściwy dla danej transakcji — i łączy go z dynamicznym kryptogramem, który zmienia się przy każdym zbliżeniu.
Nawet gdyby ktoś przechwycił token i kryptogram, nie mógłby ich ponownie wykorzystać. Bank wydający kartę śledzi użyte kryptogramy i odrzuca próby ich ponownego odtworzenia.
To technologia zbliżeniowa EMV, czyli ten sam standard bezpieczeństwa, który jest używany przy transakcjach z wkładaniem karty z układem do terminala.
Gdzie trafia numer karty (i dlaczego nigdy nie opuszcza urządzenia)
Rzeczywisty numer karty nigdy nie opuszcza urządzenia mobilnego klienta ani układu karty.
Do operatora płatności, sieci kartowej i banku wydającego kartę trafia wyłącznie wersja poddana tokenizacji, dzięki czemu punkt sprzedaży (POS) nigdy nie przechowuje poufnych danych posiadacza karty, a zakres wymogów zgodności z PCI jest mniejszy.
Gdy klient dodaje kartę kredytową do Apple Pay lub Google Pay, aplikacja portfela prosi wydawcę o token przypisany do konkretnego urządzenia.
Token ten znajduje się w bezpiecznym elemencie telefonu — dedykowanym układzie odizolowanym od systemu operacyjnego — i jest przesyłany wyłącznie podczas zbliżenia.
Have an account? Log In
Jakich urządzeń będą używać Twoi klienci
W 2025 roku około trzy czwarte kart kredytowych i debetowych w USA obsługuje płatności zbliżeniowe. Visa, Mastercard, Amex i Discover od lat wydają karty zbliżeniowe.
Portfele mobilne (Apple Pay, Google Pay, Samsung Pay) odpowiadają za ponad jedną trzecią bezpośrednich transakcji zbliżeniowych, a ich udział jest wyższy na obszarach miejskich.
Urządzenia ubieralne — Apple Watch, Samsung Galaxy Watch i urządzenia Fitbit — działają dokładnie tak samo jak telefony.
Dobrą wiadomością jest to, że wszystkie te metody korzystają z tego samego standardu NFC. Jeden terminal obsługujący NFC akceptuje wszystkie zbliżeniowe karty płatnicze, portfele cyfrowe i urządzenia ubieralne.
Karty zbliżeniowe i breloki
Karty zbliżeniowe są pasywne — nie mają baterii i są zasilane przez pole NFC terminala. Breloki — małe zawieszki na klucze lub naklejki z wbudowanymi układami NFC — działają w ten sam sposób.
Portfele mobilne: Apple Pay, Google Pay, Samsung Pay
Portfele mobilne przechowują stokenizowane wersje kart kredytowych i debetowych oraz uwierzytelniają użytkownika za pomocą danych biometrycznych (Face ID, odcisku palca) lub kodu przed przesłaniem płatności.
Najważniejsza zaleta w zakresie bezpieczeństwa: uwierzytelnianie biometryczne.
Zanim telefon prześle dane płatności, klient uwierzytelnia się za pomocą Face ID, Touch ID lub kodu. Jeśli ktoś ukradnie telefon, nie będzie mógł zapłacić zbliżeniowo bez jego odblokowania.
Karty zbliżeniowe nie wymagają uwierzytelniania poniżej limitu no-CVM.
Akceptowanie płatności zbliżeniowych: opcje sprzętowe
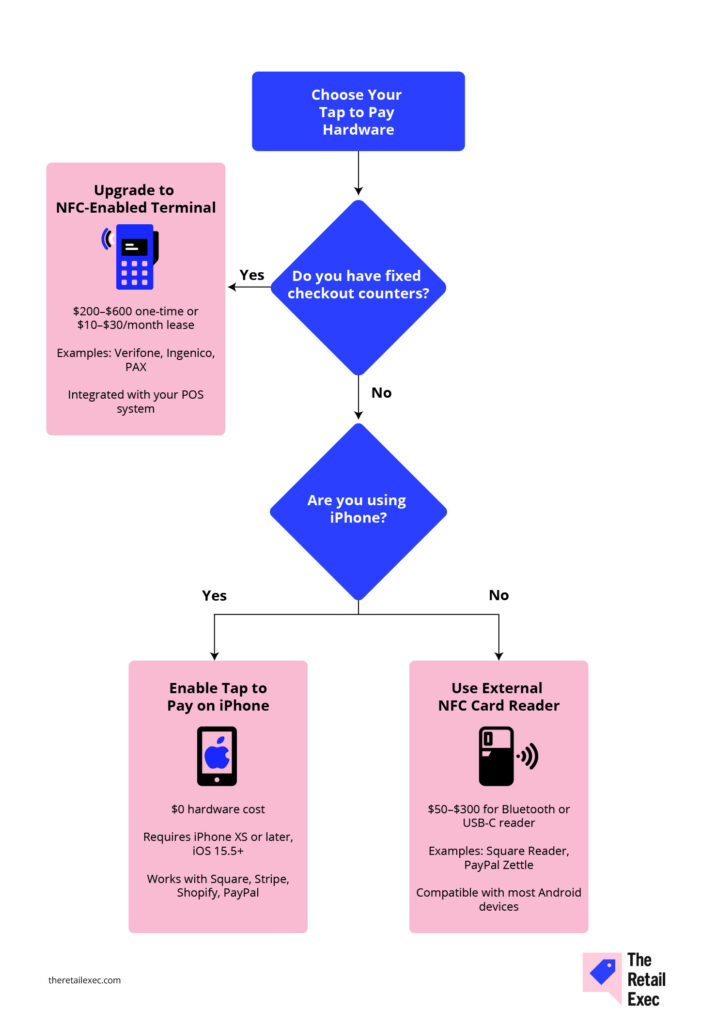
Masz trzy możliwości akceptowania płatności zbliżeniowych: modernizacja do terminala obsługującego NFC ($200–$600), przekształcenie iPhone'a w terminal płatniczy za pomocą Tap to Pay na iPhonie (bez dodatkowego sprzętu) lub użycie zewnętrznego czytnika kart NFC ($50–$300) z obecnym urządzeniem.
Oto skrócone drzewo decyzyjne, które pomoże Ci znaleźć najlepszą opcję:
Nablatowe terminale NFC
Jeśli masz stałe stanowiska kasowe, modernizacja do terminala obsługującego NFC będzie najprostszym rozwiązaniem.
Nowoczesne terminale firm Verifone, Ingenico i PAX obsługują NFC, a także wkładanie kart z chipem i przeciąganie kart przez czytnik. Jeśli Twój terminal ma więcej niż pięć lat i nie obsługuje płatności zbliżeniowych, czas go wymienić — większość operatorów oferuje dzierżawę terminali ($10–$30 miesięcznie) lub sprzęt w pakiecie.
Oprócz obsługi NFC szukaj funkcji systemu POS, takich jak mobilna obsługa płatności przy kasie, zintegrowane zarządzanie zapasami i bazy danych klientów, które usprawnią całą działalność.
Wskazówki dotyczące wyboru terminali znajdziesz w naszym zestawieniu najlepszych terminali POS. Nasze najlepsze propozycje znajdziesz tutaj:
Płatności zbliżeniowe na iPhonie: bez dodatkowego sprzętu
Płatności zbliżeniowe na iPhonie zmieniają dowolny model iPhone XS lub nowszy w terminal płatniczy NFC — klienci przykładają kartę lub telefon do Twojego iPhone’a, a transakcja jest przetwarzana przez aplikację płatniczą bez konieczności używania osobnego czytnika kart.
Pobierz obsługiwaną aplikację płatniczą — Square, Stripe, Shopify POS, PayPal Zettle — i postępuj zgodnie z konfiguracją w aplikacji. Połącz konto sprzedawcy, zweryfikuj swoją tożsamość i włącz płatności NFC.
Klienci przykładają górną krawędź Twojego iPhone’a (w miejscu, w którym znajduje się antena NFC), aby zapłacić.
Funkcja działa na telefonach iPhone XS i nowszych z systemem iOS 15.5 lub nowszym. Każda transakcja jest szyfrowana, a iPhone nigdy nie przechowuje pełnych numerów kart.
Płatności zbliżeniowe na iPhonie nie wiążą się z kosztem sprzętu, ale pobierane są standardowe opłaty za przetwarzanie (zazwyczaj 2.6% + $0.10 za transakcje kartą obecną).
Porównanie opcji płatności zgodnych z iPhone’em znajdziesz w artykule najlepsze czytniki kart kredytowych do iPhone’a.
Android i zewnętrzne czytniki kart
Akceptowanie płatności na Androidzie jest mniej płynne. Niektórzy operatorzy płatności obsługują funkcję Google Wallet Tap to Pay (która zmienia urządzenie z Androidem w terminal), ale na 2025 rok jej wykorzystanie jest ograniczone.
Większość sprzedawców korzystających z Androida używa zewnętrznego czytnika kart NFC, który łączy się przez Bluetooth lub USB-C. Urządzenia takie jak Square Reader, PayPal Zettle i podobne zwykle kosztują $50–$150.
Aktualne opcje znajdziesz w naszym zestawieniu najlepszych czytników kart kredytowych do Androida.
Więcej informacji na temat wyboru odpowiedniej konfiguracji POS znajdziesz w naszym zestawieniu najlepszych mobilnych systemów POS. Tutaj przedstawimy krótką zapowiedź naszych najlepszych propozycji:
Koszty, limity i podstawy zgodności
Transakcje zbliżeniowe zazwyczaj kosztują tyle samo co płatności z użyciem chipa — około 2.6% + $0.10 u większości operatorów obsługujących transakcje kartą obecną.
Sprawdź limit bez weryfikacji posiadacza karty (no-CVM): kwotę, poniżej której nie jest wymagany kod PIN ani podpis. Ustala go wydawca karty, a w USA zazwyczaj wynosi od $50 do $200.
Opłaty za przetwarzanie płatności zbliżeniowych mają taką samą strukturę jak w przypadku płatności z użyciem chipa, ponieważ obie metody wykorzystują standardy bezpieczeństwa EMV. W przypadku transakcji kartą obecną należy spodziewać się 2.3%–2.9% plus $0.10 za transakcję w ramach opłat interchange.
| Składnik kosztu | Typowy zakres | Uwagi |
|---|---|---|
| Składnik kosztuOpłata za przetwarzanie transakcji kartą obecną | Typowy zakres2.3%–2.9% + $0.10 | UwagiRóżni się w zależności od operatora i wolumenu |
| Składnik kosztuNablatowy terminal NFC | Typowy zakres$200–$600 | UwagiJednorazowo lub leasing $10–$30/mies. |
| Składnik kosztuMobilny czytnik NFC | Typowy zakres$50–$300 | UwagiSprzęt Square, PayPal |
| Składnik kosztuPłatności zbliżeniowe na iPhonie | Typowy zakres$0 za sprzęt | UwagiWymagają zgodnego operatora płatności |
| Składnik kosztuAmerykański limit no-CVM | Typowy zakres$50–$200 | UwagiUstalany przez wydawcę karty, a nie sprzedawcę |
Limit no-CVM to kwota, poniżej której transakcja zbliżeniowa nie wymaga weryfikacji posiadacza karty — ani kodu PIN, ani podpisu. CVM oznacza metodę weryfikacji posiadacza karty.
W Stanach Zjednoczonych większość wydawców ustala ten limit na poziomie od $100 do $200. Limit różni się w zależności od wydawcy, a nie sieci kartowej czy sprzedawcy, więc nie możesz go kontrolować.
Jeśli transakcja przekracza limit bez CVM, terminal wyświetla klientowi monit o włożenie karty chipowej i wprowadzenie kodu PIN (karta debetowa) lub złożenie podpisu (karta kredytowa). Dzieje się to automatycznie.
Opłaty za przetwarzanie różnią się w zależności od wolumenu i operatora.
Aby zapoznać się z pełnym porównaniem operatorów płatności obsługujących płatności zbliżeniowe, przeczytaj nasz przewodnik po oprogramowaniu do przetwarzania płatności lub przejdź do naszego przewodnika po przetwarzaniu kart kredytowych dla małych firm.
Kto ustala zasady i co możesz kontrolować
Technologie zbliżeniowa EMV i wkładanie karty chipowej EMV są częścią tych samych ram bezpieczeństwa, dlatego sieci kartowe traktują je identycznie pod względem opłat interchange.
Nie zobaczysz „dopłaty za płatność zbliżeniową” — wszystkie transakcje są transakcjami kartą obecną, uwierzytelnionymi przez EMV.
Limit bez CVM ustala wydawca karty, a nie Ty. Terminal odczytuje limit z chipa karty podczas transakcji.
Przeszkol personel, aby postępował zgodnie z monitami terminala. Jeśli terminal poprosi o kod PIN, klient musi włożyć kartę i wprowadzić kod PIN. Nie omijaj tego kroku — w przeciwnym razie odpowiedzialność za oszukańcze transakcje może zostać przeniesiona z powrotem na Ciebie.
Obsługa przy kasie i szkolenie personelu
Przeszkol zespół w zakresie trzech podstawowych zasad:
- Przyłóż kartę lub telefon płasko do symbolu płatności zbliżeniowych na 1–2 sekundy.
- Nie przykładaj urządzenia wielokrotnie w szybkim tempie; wystarczy jedno, stabilne przyłożenie.
- Uważaj na konflikt kart — jeśli telefon i karta jednocześnie znajdą się przy czytniku, pojawi się błąd i trzeba będzie ponowić próbę.
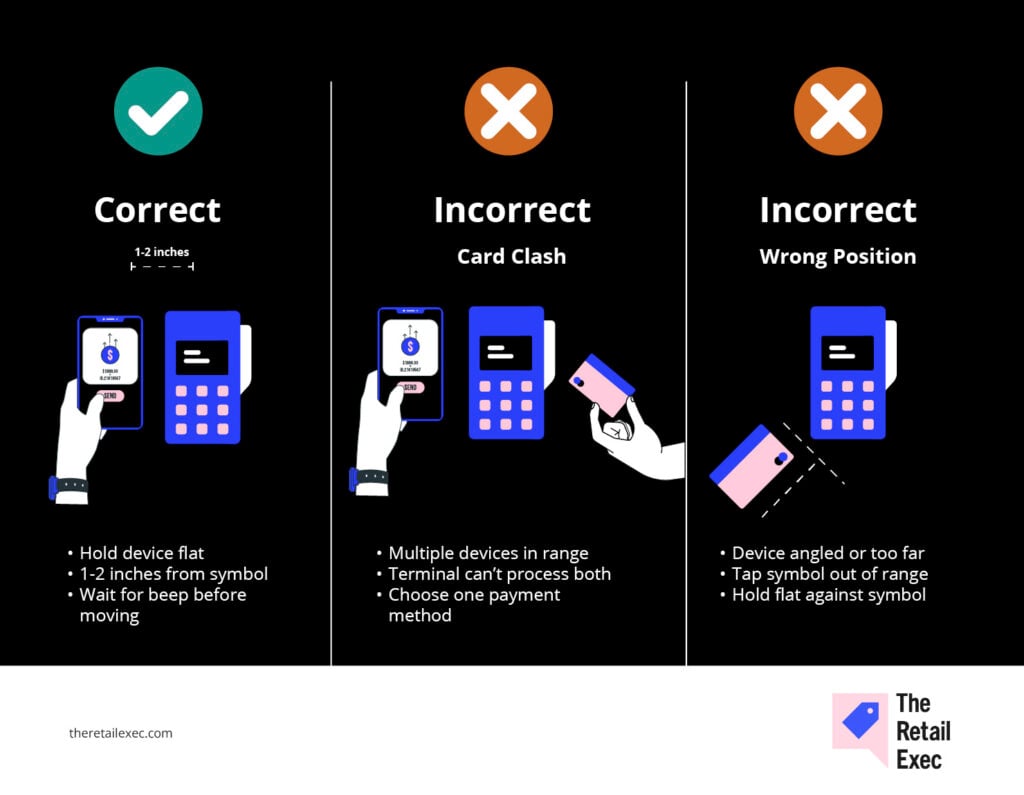
Symbol płatności zbliżeniowych — cztery zakrzywione fale radiowe — powinien być widoczny na każdym terminalu i przy każdym stanowisku kasowym.
Jeśli korzystasz z Tap to Pay na iPhonie, trzymaj telefon tak, aby klient wiedział, gdzie go przyłożyć (przy górnej krawędzi, w pobliżu aparatów).
Skrypt dla personelu: „Możesz przyłożyć kartę lub telefon tutaj — po prostu trzymaj go płasko przez chwilę, aż usłyszysz sygnał dźwiękowy”.
Typowe błędy klientów:
- Zbyt szybkie przyłożenie (przesunięcie karty zamiast stabilnego przytrzymania)
- Trzymanie urządzenia pod kątem (trzymanie telefonu pod kątem 45 stopni zmniejsza zasięg NFC)
- Wielokrotne szybkie przykładanie (wprowadza terminal w błąd; przed ponowną próbą odczekaj 3 sekundy)
- Konflikt kart (trzymanie telefonu i karty zbliżeniowej w tej samej dłoni)
Karta szybkiego dostępu Harbor & Pine to jedno z podejść do szkolenia personelu. Aby zapoznać się z pełnymi ramami szkolenia zespołów z obsługi nowych systemów POS, przeczytaj nasz przewodnik dotyczący szkolenia z systemów POS.
Jak zapobiegać konfliktowi kart i uczyć personel właściwego ponawiania prób
Do konfliktu kart dochodzi, gdy telefon klienta i karta zbliżeniowa znajdują się jednocześnie blisko terminala — czytnik nie może zdecydować, którą kartę przetworzyć, więc transakcja się nie powiedzie.
Przeszkol personel, aby pytał: „Z której karty Pan/Pani korzysta?”, gdy klient trzyma portfel w jednej ręce, a telefon w drugiej.
Rozwiązanie: Jedno urządzenie naraz.
Skrypt ponownej próby: „Spróbujmy jeszcze raz — tym razem tylko telefonem (albo tylko kartą) i przytrzymajmy go płasko na symbolu przez kilka sekund”.
Czas ma znaczenie: odczekaj 3 sekundy między próbami, aby zresetować moduł NFC terminala.
Oznakowanie, szybkość i dostępność
Umieść uniwersalny symbol płatności zbliżeniowych przy każdym stanowisku kasowym, aby klienci wiedzieli, gdzie przyłożyć kartę, i rozważ dodanie komunikatów głosowych, ponieważ czytelne oznakowanie przyspiesza obsługę kolejek i ogranicza konieczność interwencji kasjera.
Umieść symbol w trzech miejscach:
- Na samym terminalu (większość terminali NFC ma go wytłoczony lub nadrukowany w pobliżu anteny)
- Na ladzie kasowej (mała naklejka pokazująca, gdzie przyłożyć kartę)
- Na oznakowaniu stanowiska (wiszący znak lub stojąca karta z napisem: „Płatności zbliżeniowe akceptowane tutaj”)
Komunikaty głosowe pomagają: „Kartę lub telefon można przyłożyć właśnie tutaj”, wraz ze wskazaniem symbolu, eliminuje pytanie „Czy mogę zapłacić zbliżeniowo?”.
Płatność zbliżeniowa jest szybsza niż włożenie karty z chipem i znacznie szybsza niż przeciągnięcie karty i podpisanie. Jest także łatwiejsza dla klientów o ograniczonej sprawności manualnej lub z wadami wzroku — nie trzeba szukać wąskiego otworu ani ustawiać paska magnetycznego.
Sygnał dźwiękowy potwierdza płatność bez konieczności odczytywania informacji z ekranu.
Poprawa szybkości obsługi przy kasach o 35% w Harbor & Pine to jedna z korzyści płatności zbliżeniowych. Aby poznać więcej sposobów na skrócenie czasu oczekiwania, zapoznaj się ze strategiami rozładowywania kolejek, takimi jak mobilne kasy POS i kasy samoobsługowe.
More Articles
Bezpieczeństwo: jak bezpieczne są płatności zbliżeniowe?
Płatności zbliżeniowe są po prostu znacznie bezpieczniejsze niż przeciąganie karty.
Każda transakcja generuje jednorazowy kod, którego nie można ponownie wykorzystać. Prawdziwy numer karty klienta nigdy nie opuszcza urządzenia.
Zasięg NFC wynosi zaledwie 1–2 cale, co sprawia, że przechwycenie danych jest wysoce nieprawdopodobne. Jeśli klient korzysta z portfela mobilnego, dodatkową ochronę zapewnia uwierzytelnianie biometryczne.
Transakcje z wykorzystaniem paska magnetycznego używają statycznych danych — za każdym razem tego samego numeru karty, terminu ważności i kodu CVV. Jeśli ktoś przechwyci te dane, może sklonować kartę.
Płatności zbliżeniowe eliminują to ryzyko.
Każde przyłożenie karty generuje dynamiczny kryptogram — unikalny, jednorazowy kod bezpieczeństwa ważny tylko dla konkretnej transakcji. Nawet gdyby ktoś przechwycił dane (co jest niemal niemożliwe ze względu na zasięg 1–2 cali i szyfrowanie), nie mógłby ich ponownie wykorzystać.
Bank wydający kartę śledzi, które kryptogramy zostały użyte, i odrzuca próby ponownego ich użycia.
Prawdziwy numer karty klienta nigdy nie jest przesyłany przez NFC. Przesyłana jest tylko jego wersja w postaci tokenu. System POS nigdy nie widzi ani nie przechowuje rzeczywistego numeru karty, co ogranicza odpowiedzialność i upraszcza zgodność z PCI.
Portfele mobilne zapewniają dodatkowe uwierzytelnianie biometryczne.
Zanim Apple Pay, Google Pay lub Samsung Pay prześlą dane płatności, klient odblokowuje telefon za pomocą Face ID, Touch ID lub kodu dostępu.
Karty zbliżeniowe nie mają tej funkcji — każda osoba posiadająca kartę może dokonać płatności poniżej limitu bez weryfikacji posiadacza karty, co sprawia, że portfele mobilne są nieco bezpieczniejsze.
Podstawowe zapobieganie oszustwom w systemie POS
Aktualizuj oprogramowanie POS i oprogramowanie sprzętowe terminala, ogranicz fizyczny dostęp do terminali oraz włącz alerty transakcyjne, aby móc wykrywać nietypowe wzorce.
Trzy kluczowe mechanizmy kontroli:
- Aktualizuj oprogramowanie terminala co miesiąc (lub włącz automatyczne aktualizacje), aby załatać luki w zabezpieczeniach
- Ogranicz dostęp fizyczny do terminali — nie pozostawiaj ich bez nadzoru w miejscach, do których mogłyby mieć dostęp osoby spoza personelu
- Włącz alerty transakcji dotyczące wysokich kwot i zwrotów za pośrednictwem operatora płatności
Uważaj na inżynierię społeczną — najczęstszym sposobem oszustwa jest telefon od osoby podszywającej się pod operatora płatności i proszącej personel o dane uwierzytelniające.
Przeszkol personel, aby nigdy nie udostępniał danych uwierzytelniających przez telefon oraz weryfikował rozmówcę, rozłączając się i oddzwaniając na oficjalny numer operatora płatności.
Rozwiązywanie typowych problemów
Gdy płatność zbliżeniowa się nie powiedzie, zacznij od podstaw: sprawdź, czy NFC jest włączone. Potwierdź domyślną kartę w portfelu. Upewnij się, że antena NFC terminala nie jest zasłonięta.
Większość błędów „spróbuj ponownie” znika, gdy klient przytrzyma urządzenie płasko nad symbolem płatności zbliżeniowej przez pełne dwie sekundy.
Rozwiązywanie problemów krok po kroku:
- Sprawdź, czy NFC jest włączone.
- iPhone: Ustawienia → NFC (zwykle zawsze włączone).
- Android: Ustawienia → Połączone urządzenia → NFC. Wielu użytkowników Androida wyłącza NFC, aby oszczędzać baterię, a tryb oszczędzania energii może je wyłączyć.
- Potwierdź domyślną kartę w portfelu. Jeśli klient ma wiele kart w Apple Pay lub Google Pay, portfel może próbować użyć karty, która wygasła, została zablokowana lub przekroczyła limit. Poproś klienta o otwarcie aplikacji portfela i ręczne wybranie karty.
- Sprawdź położenie anteny terminala. W większości terminali antena NFC znajduje się w górnej jednej trzeciej urządzenia, często w pobliżu ekranu. Wskaż klientom symbol płatności zbliżeniowej. W przypadku funkcji Tap to Pay on iPhone antena znajduje się przy górnej krawędzi (w pobliżu aparatów).
- Zwróć uwagę na niski poziom baterii lub tryb oszczędzania energii. W niektórych telefonach z Androidem tryb oszczędzania energii wyłącza NFC. Jeśli bateria telefonu klienta jest na poziomie 10% lub niższym, poproś go o włożenie karty chipowej.
Jeśli żadne z powyższych rozwiązań nie zadziała, uruchom ponownie terminal. Odłącz go od zasilania (lub uruchom ponownie aplikację Tap to Pay on iPhone), odczekaj 10 sekund i włącz go ponownie.
Typowe scenariusze awarii:
- Nic się nie dzieje (NFC prawdopodobnie jest wyłączone lub klient przykłada kartę do niewłaściwej części terminala)
- „Spróbuj ponownie” (konflikt kart lub zbyt szybkie odsunięcie urządzenia)
- „Odrzucono” (wydawca odrzucił transakcję — niewystarczające środki, przekroczony limit lub blokada związana z oszustwem)
- Telefon wyświetla znacznik wyboru, ale terminal nie reaguje (uzgadnianie NFC nie zostało zakończone; odczekaj 3 sekundy i spróbuj ponownie)
Większość nieudanych płatności zbliżeniowych można rozwiązać, po prostu próbując ponownie po sprawdzeniu prawidłowego ułożenia urządzenia i upewnieniu się, że NFC jest włączone.
Przyspiesz proces obsługi płatności zbliżeniowych
Płatności zbliżeniowe skracają czas obsługi przy kasie, ograniczają liczbę błędów i spełniają oczekiwania klientów — bez dodatkowych opłat za przetwarzanie ani ryzyka dla bezpieczeństwa.
Wybierz rozwiązanie sprzętowe (terminal, iPhone lub zewnętrzny czytnik), przeszkol personel, aby zapobiegał konfliktom kart, i wyraźnie umieść symbol płatności zbliżeniowej.
Jeśli Twoje terminale nie obsługują jeszcze płatności zbliżeniowych, spowalniasz kolejkę. Zmodernizuj sprzęt, poinformuj zespół i zacznij szybciej obsługiwać klientów.
Najczęstsze pytania dotyczące płatności zbliżeniowych
Wow, to było sporo informacji, ale wciąż chcesz dowiedzieć się więcej. I bardzo dobrze, bo mamy jeszcze kilka pytań, na które możemy odpowiedzieć.
Jaka jest różnica między NFC, RFID i EMV?
- NFC to bezprzewodowa technologia krótkiego zasięgu (13.56 MHz) służąca do płatności zbliżeniowych z odległości 1–2 cali.
- RFID to szersza kategoria technologii używanych do śledzenia zapasów i kontroli dostępu — niektóre systemy mogą odczytywać dane z odległości kilku stóp.
- EMV to globalny standard kart chipowych, obejmujący zarówno transakcje z włożeniem karty chipowej, jak i zbliżeniowe transakcje NFC.
Czy do przyjmowania płatności zbliżeniowych potrzebuję Wi-Fi?
Twój terminal potrzebuje połączenia z internetem (Wi-Fi, Ethernet lub sieć komórkowa), aby autoryzować transakcje. Urządzenie klienta nie potrzebuje internetu, aby dokonać płatności zbliżeniowej — odbywa się to lokalnie za pomocą NFC — ale terminal musi być online, aby sfinalizować transakcję.
Co oznacza „limit bez CVM” i kto go ustala?
CVM to metoda weryfikacji posiadacza karty (PIN lub podpis). Limit bez CVM to próg kwotowy, poniżej którego weryfikacja nie jest wymagana.
Każdy wydawca karty ustala ten limit — zazwyczaj wynosi on $100–$200 w USA. Jeśli transakcja przekracza ten limit, terminal poprosi o podanie PIN-u lub złożenie podpisu.
Jak włączyć Tap to Pay na iPhonie w moim sklepie?
Pobierz obsługiwaną aplikację operatora płatności (Square, Stripe, Shopify POS, PayPal) na iPhone’a XS lub nowszego z systemem iOS 15.5 lub nowszym. Połącz konto sprzedawcy, przejdź proces weryfikacji i włącz płatności zbliżeniowe. Klienci przykładają górną krawędź Twojego iPhone’a, aby zapłacić — nie jest potrzebny żaden dodatkowy sprzęt.
Jak działają zwroty w przypadku transakcji zbliżeniowych?
Przetwarzaj zwroty za pośrednictwem systemu POS tak samo jak w przypadku płatności po włożeniu karty chipowej. Wybierz pierwotną transakcję, wybierz „Zwrot” i potwierdź.
Środki wrócą na pierwotną kartę lub do portfela klienta w ciągu 3–7 dni roboczych. Klient nie musi ponownie przykładać karty ani urządzenia — operator płatności zwróci środki na token użyty podczas pierwotnej transakcji.