
In oktober 2016 drongen cybercriminelen binnen bij The FriendFinder Network—een bedrijf dat zichzelf omschrijft als de “grootste seks- en swingersgemeenschap ter wereld.”
Door het beveiligingslek werden 20 jaar aan gevoelige gebruikersgegevens uit zes databases gecompromitteerd. De gestolen gegevens van meer dan 414 miljoen accounts omvatten namen, e-mailadressen, wachtwoorden en aankoopinformatie.
Ik hoef je niet uit te leggen waarom klanten niet willen dat deze informatie uitlekt.
En hoewel creditcardgegevens niet zo prikkelend zijn als geheime seksuele voorkeuren, vormen ze nog steeds gevoelige informatie.
Dus zelfs als jouw e-commercebedrijf zich niet bezighoudt met ahum pikante producten (die in discrete dozen worden verzonden), staat er het volgende op het spel als je geen solide systemen voor betalingsbeveiliging hebt: reputatieschade, financieel verlies, geschonden klantvertrouwen en het risico dat klantgegevens worden gegijzeld voor losgeld (tot wel $100,000).
Een veilig betalingsverwerkingssysteem beschermt gevoelige informatie tijdens online transacties.
Het doel is om klantgegevens veilig te houden, gebruikersaccounts te beschermen en klanten het gevoel te geven dat ze je kunnen vertrouwen.
Hier bespreken we waarom betalingsbeveiliging de levensader van je bedrijf is, hoe veilige betalingssystemen werken en wat de 10 beste werkwijzen zijn voor veilige betalingsverwerking.
Wat is veilige betalingsverwerking?
Naast het naleven van strenge normen en regelgeving beschermt veilige betalingsverwerking de financiële en persoonlijke informatie van iedereen die bij een online transactie betrokken is.
Een veilig betalingssysteem (SPS) maakt gebruik van technologieën en processen om gevoelige informatie, zoals creditcardnummers, gedurende het volledige betalingsproces veilig te houden.
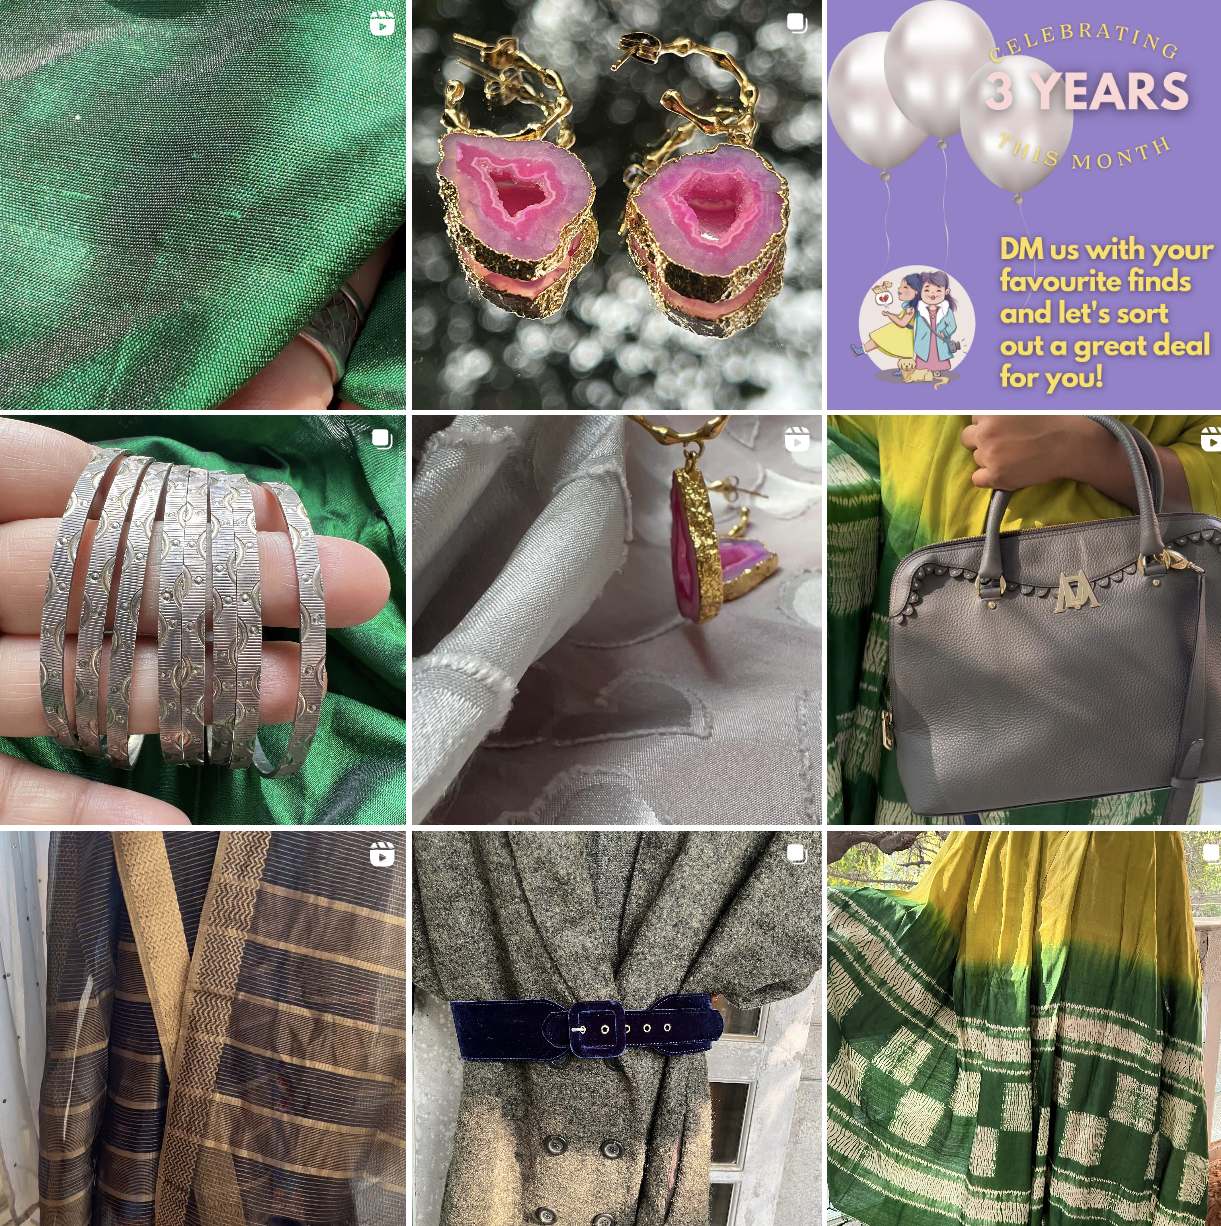
Praktijkvoorbeeld: @thriftbybrinda op Instagram
Mijn kleine bedrijf op Instagram verkoopt kleding, sieraden, vintage-luxeartikelen en woonaccessoires, allemaal via het platform zelf.
We hebben geen website en ook geen fysieke winkel. Dus hoe zorg ik ervoor dat de betalingen van mijn klanten mij veilig bereiken?
Iets dat de Uniforme betalingsinterface (UPI). UPI heet. Het systeem van UPI vereenvoudigt bankieren door meerdere rekeningen samen te voegen in één mobiele applicatie. Tegenwoordig wordt 40% van alle Indiase transacties digitaal uitgevoerd.
UPI heeft het grootste marktaandeel, met meer dan 300 miljoen gebruikers en 50 miljoen aangesloten handelaren. Voor onze klanten betekent dit dat ze hun inloggegevens niet hoeven te delen, maar alleen hun virtuele betalingsadres dat aan hun bank(en) is gekoppeld.
Hierdoor zijn transacties veilig. Voor ons als e-commercebedrijf betekent dit dat we toegang krijgen tot een klantenbestand dat geen betaalkaarten op eigen naam heeft—terwijl we betalingen snel innen met één identificatiemiddel.
Waarom is veilige betalingsverwerking noodzakelijk?
We leven online.
Van Netflix tot Amazon, Walmart en Spotify: in de taartgrafiek van ons leven neemt technologische onderdompeling het grootste aandeel in.
En als we zoveel digitale “huizen” hebben, is het alleen maar logisch om elk ervan goed op slot te doen.
Alleen al Noord-Amerika is volgens Mastercard verantwoordelijk voor meer dan 42% van de wereldwijde e-commercefraude. Bovendien werden de wereldwijde verliezen in de e-commerce door online betalingsfraude in 2022 geschat op $41 billion.
Een veilig betalingssysteem vergroot daarom het vertrouwen van klanten, voorkomt fraude en zorgt ervoor dat aan de industrienormen wordt voldaan.
Belangrijkste onderdelen van veilige betalingssystemen
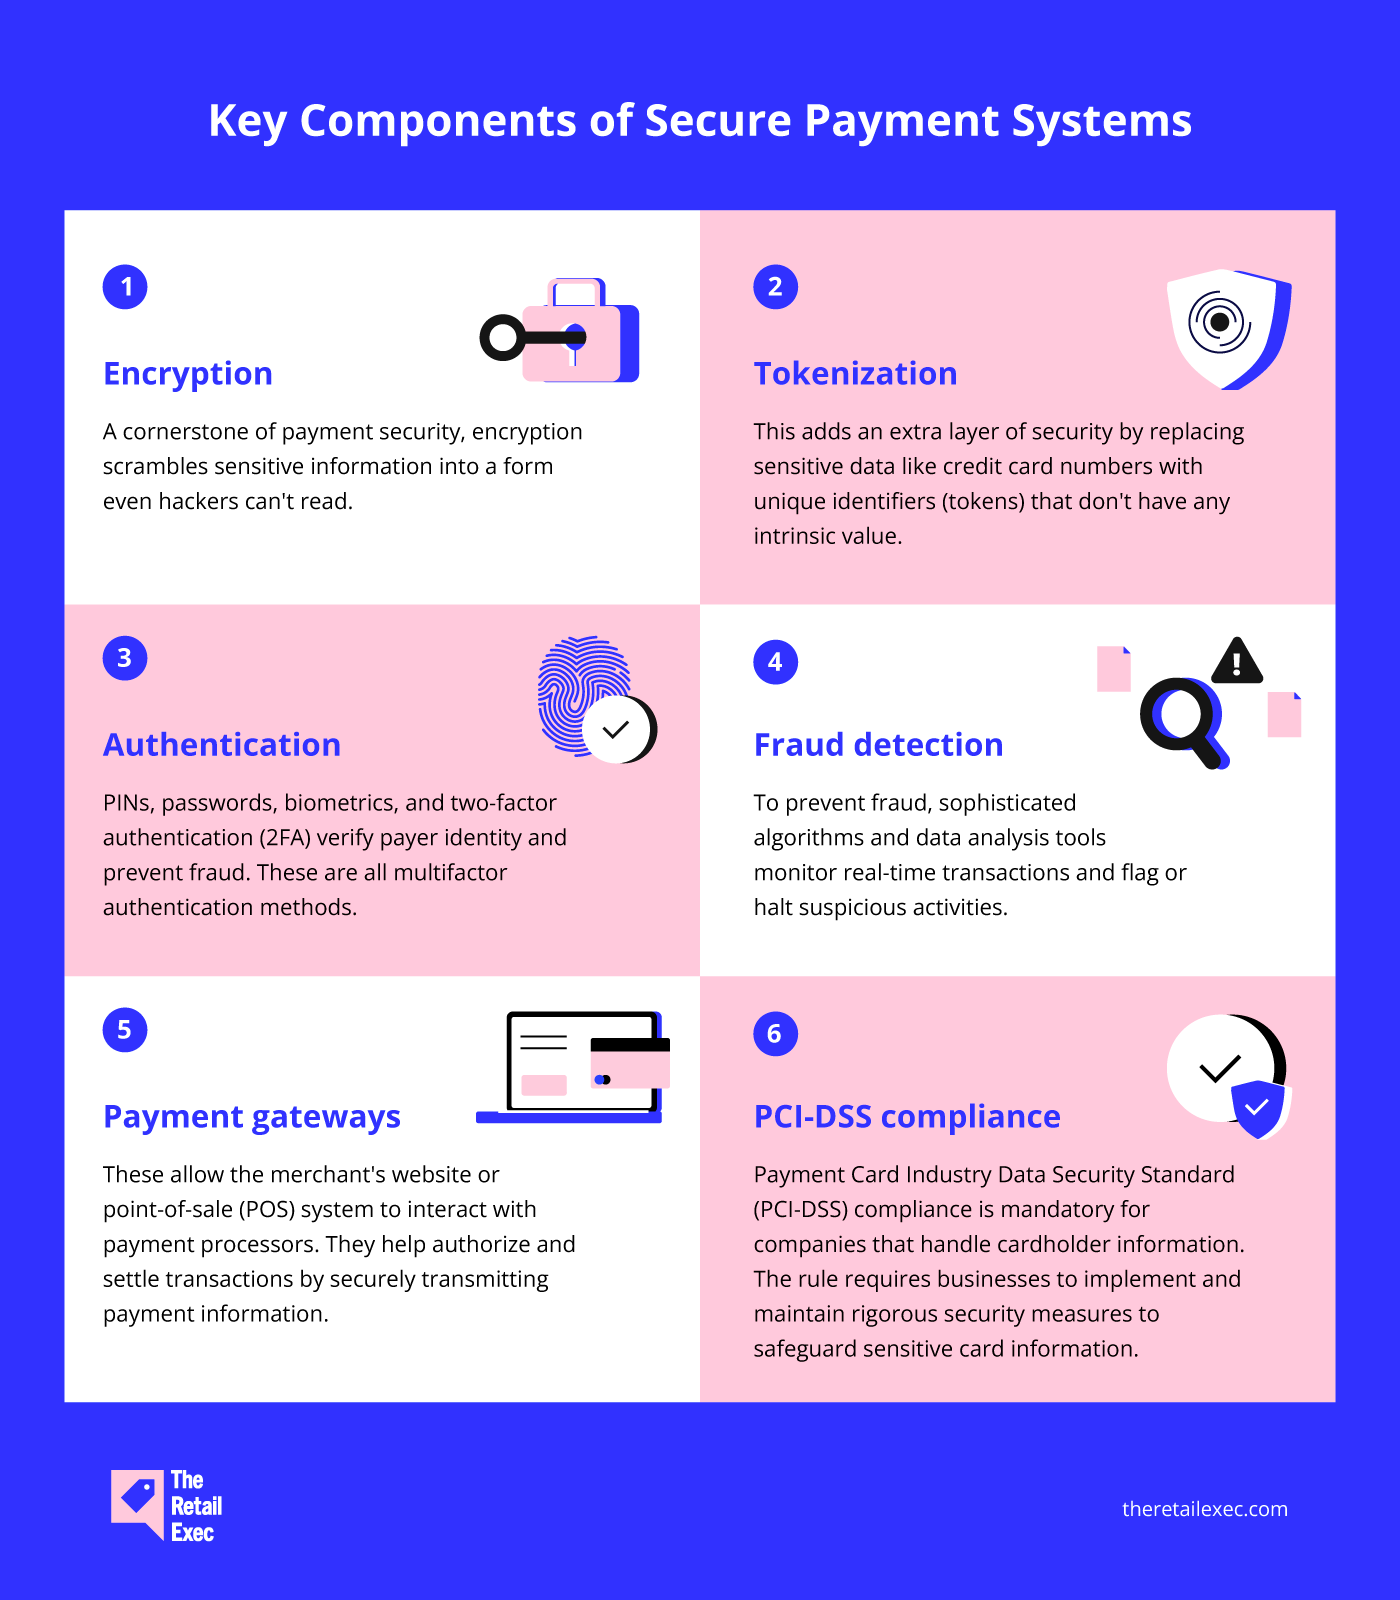
Om gevoelige financiële gegevens te beschermen, hebben bedrijven en hun klanten een veilig betalingssysteem nodig dat beveiligingsmaatregelen op meerdere niveaus inzet.
Hier zijn enkele belangrijke onderdelen van veilige online betalingen:
- Versleuteling: Versleuteling is een hoeksteen van betaalbeveiliging en versleutelt gevoelige informatie tot een vorm die zelfs hackers niet kunnen lezen.
- Tokenisatie: Dit voegt een extra beveiligingslaag toe door gevoelige gegevens, zoals creditcardnummers, te vervangen door unieke identificatiemiddelen (tokens) die op zichzelf geen waarde hebben.
- Authenticatie: Pincodes, wachtwoorden, biometrische gegevens en tweefactorauthenticatie (2FA) verifiëren de identiteit van de betaler en voorkomen fraude. Dit zijn allemaal methoden voor multifactorauthenticatie.
- Fraudedetectie: Om fraude te voorkomen, controleren geavanceerde algoritmen en tools voor gegevensanalyse transacties in realtime en markeren of stoppen ze verdachte activiteiten.
- Betaalgateways: Hiermee kan de website van de verkoper of het verkooppuntsysteem (POS) communiceren met betalingsverwerkers. Ze helpen transacties autoriseren en afwikkelen door betalingsgegevens veilig te verzenden.
- PCI-DSS-naleving: Naleving van de Norm voor gegevensbeveiliging van de betaalkaartindustrie (PCI-DSS) is verplicht voor bedrijven die gegevens van kaarthouders verwerken. De regel vereist dat bedrijven strenge beveiligingsmaatregelen implementeren en onderhouden om gevoelige kaartgegevens te beschermen.

Author's Tip
Zowel een betaalgateway als een betalingsverwerker spelen een belangrijke rol bij het ontvangen van betalingen, maar achter de schermen werken ze op verschillende manieren:
Een betaalgateway fungeert als een beveiligde brug voor online transacties en verzamelt en verifieert creditcardgegevens.
Een betalingsverwerker neemt het vervolgens over en coördineert de overdracht van geld tussen jou, je creditcardmaatschappij en de betrokken banken.
Hoe veilige betalingssystemen werken
Laten we aannemen dat mijn kringloopwinkel wel een website met een veilige betaalgateway had. Hoe zou een klant de aankoop van begin tot afwikkeling voltooien?
Stel dat Amy door mijn winkel bladert en verliefd wordt op een blouse met pailletten. Met haar betaalpas in de hand besluit ze de aankoop te doen.
Een effectief en veilig betalingssysteem zou er als volgt uitzien:
Stap 1: Initiatie
Amy klikt bovenaan en gaat door naar het afrekenen.
Een beveiligde betalingsgateway is geïntegreerd met mijn kleine winkel voor het accepteren van creditcard- en betaalkaartgegevens.
Stap 2: Betalingsgegevens invoeren
Hier voert Amy haar kaartgegevens in, waaronder het kaartnummer, de vervaldatum en de CVV-code.
Have an account? Log In
Stap 3: Authenticatie
Amy kan worden gevraagd om 3D Secure-authenticatie te voltooien, afhankelijk van de betalingsgateway en de kaartuitgever.
Ze kan worden gevraagd een eenmalig wachtwoord in te voeren dat naar haar telefoon is verzonden of haar vingerafdruk te scannen.
Stap 4: Versleuteling & tokenisatie
Zodra Amy's kaartgegevens zijn ingevoerd, versleutelt de betalingsgateway deze.
Het systeem kan haar kaartgegevens ook tokeniseren door ze te vervangen door een uniek token dat geen werkelijke waarde heeft.
Stap 5: Autorisatie & vereffening
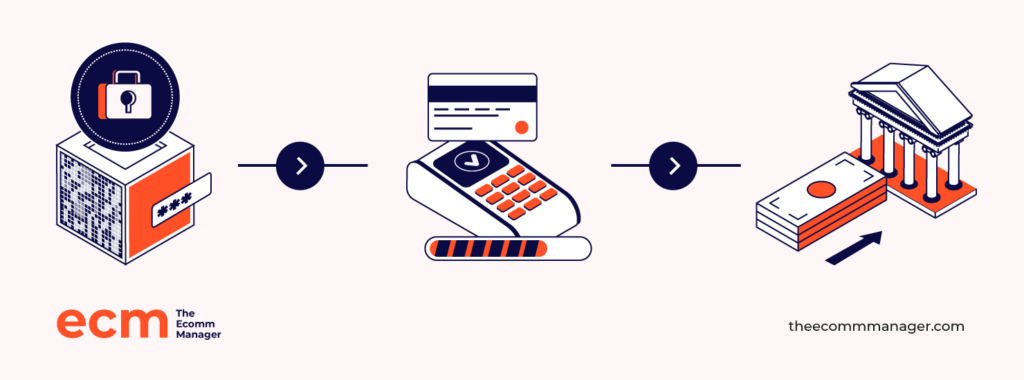
Een versleutelde of getokeniseerde kopie van de betalingsgegevens wordt veilig overgedragen aan de betalingsverwerker. Amy's kaartnetwerk communiceert met de verwerker om de geldigheid van de kaart te verifiëren.
Zodra de transactie is goedgekeurd, wordt het geld van Amy's bank naar mijn zakelijke rekening overgemaakt, doorgaans via een batchvereffeningsproces.
Als onderdeel van dit proces gebruiken de betalingsgateway en de verwerker fraudedetectiesystemen om verdachte activiteiten op te sporen, waaronder multi-accountfraude.
Elke ongebruikelijke activiteit wordt gemarkeerd voor nader onderzoek of kan zelfs worden afgewezen om ons beiden te beschermen.
Stap 6: Bevestiging
Zodra de betaling succesvol is verwerkt, ontvangen Amy en ik allebei een bevestiging. Vervolgens pak ik de top in en verzend ik deze naar haar.
Wat zijn de veiligste online betaalmethoden?
Wat zijn de veiligste betaalopties voor het online verzenden en ontvangen van betalingen?
Ik heb met eigenaren van e-commercebedrijven en met frequente online shoppers gesproken om een beeld te krijgen van hun favoriete online betaalmethode(n).
1. Digitale portemonnees
Wat zijn dat?
Zie ze als je virtuele portemonnee, waarin je kaartgegevens worden opgeslagen zodat je deze niet telkens opnieuw hoeft in te voeren wanneer je winkelt.
Ze winnen terrein: digitale portemonnees waren in 2023 wereldwijd goed voor 50% van de online aankopen.
Waarom zijn ze veilig?
Een meerlagig beveiligingssysteem, van het ontgrendelen van het apparaat tot betalingsverificatie, maakt het fraudeurs moeilijk om erdoorheen te breken.
Als extra voordeel beschermen tokenisatie en versleuteling je kaartgegevens.
Voorbeelden: Apple Pay, Google Pay, Samsung Pay, PayPal
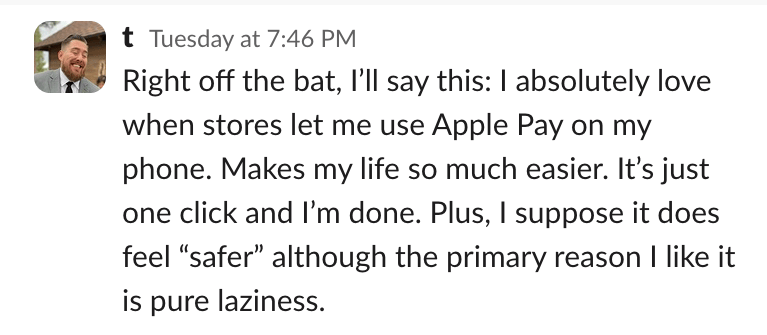
Dit zegt Tyler Hakes, strategiedirecteur en hoofdadviseur bij Optimist:
2. Virtuele betaalpassen
Wat zijn het?
Het zijn digitale versies van je gewone betaalpas, die rechtstreeks door je financiële instelling worden uitgegeven.
Waarom zijn ze veilig?
Als veilig en privé alternatief voor fysieke kaarten maken ze online winkelen zorgeloos.
3. ACH-betalingen
Wat zijn het?
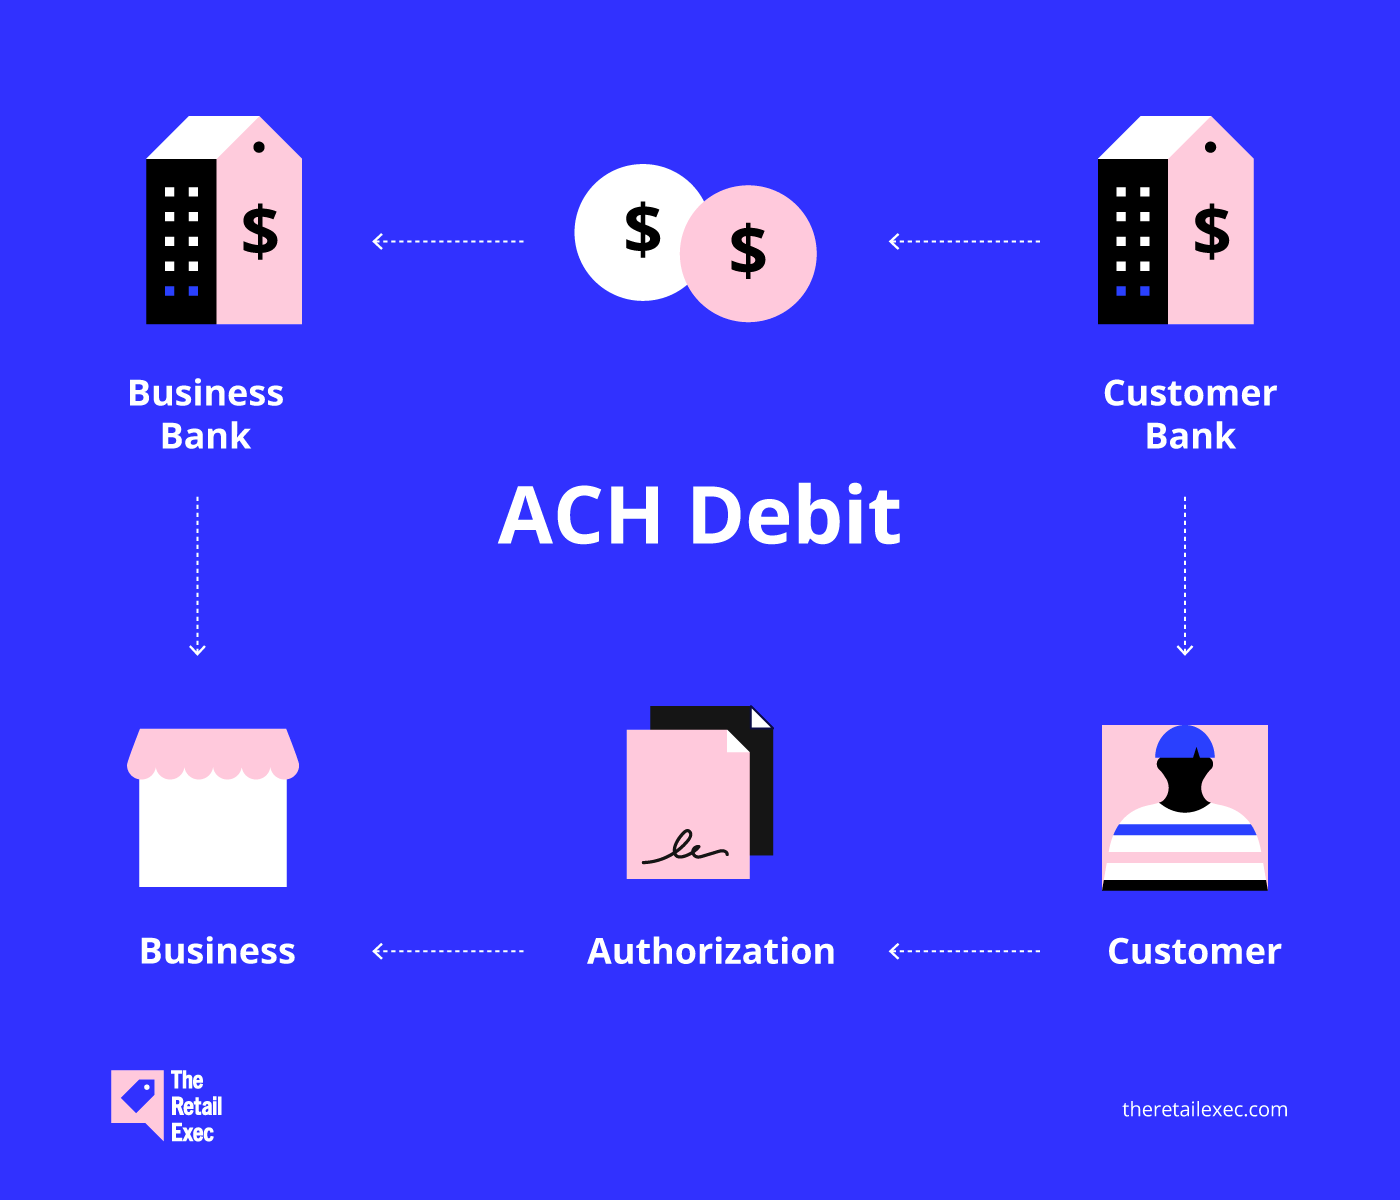
In de VS zijn dit elektronische overboekingen tussen bankrekeningen, vaak voor abonnementen of rekeningen. In plaats van creditcardnetwerken te gebruiken, maken ze gebruik van ACH (geautomatiseerde clearinginstelling).
Waarom zijn ze veilig?
Hoewel ACH-betalingen over het algemeen veilig zijn, is het belangrijk om ervoor te zorgen dat je bankrekeninggegevens goed worden beschermd.
4. Veilige betalingsgateways
Wat zijn het?
Deze digitale verbindingen zorgen ervoor dat je online winkel betaalgegevens van klanten veilig naar betalingsverwerkers kan verzenden.
Waarom zijn ze veilig?
Een betrouwbare betalingsgateway beschermt gevoelige gegevens tijdens transacties met beveiligingsmaatregelen zoals versleuteling, tokenisatie en fraudedetectie.
Voorbeelden: Stripe, PayPal, Square, Braintree
Jeffrey Zhou, CEO en oprichter van Fig Loans, gaf me een kijkje achter de schermen bij hun betalingsactiviteiten:
Wij gebruiken Stripe en Plaid voor veilige online transacties.
De robuuste beveiligingsfuncties van Stripe, waaronder PCI-DSS-naleving en fraudepreventie op basis van machinaal leren, zijn cruciaal.
Plaid helpt ons om veilig verbinding te maken met de bankrekeningen van gebruikers zonder gevoelige gegevens op te slaan.
Deze tools bieden een balans tussen veiligheid en gebruiksgemak, wat essentieel is voor klanttevredenheid en operationele efficiëntie.
10 beste praktijken voor veilige betalingsverwerking
De kosten van een gemiddeld datalek in de VS? Maar liefst $9.44 miljoen.
Dus als je online zaken doet, moet je ervoor zorgen dat je digitale winkel goed is beveiligd.
Ik heb met meer dan 15 eigenaren van e-commercebedrijven, cybersecurityexperts en enthousiaste online shoppers (zoals ikzelf) gesproken om de volgende beste praktijken voor veilige betalingsverwerking op een rij te zetten.
Hoeveel kun je ervan afvinken?
1. Kies de juiste betalingsprovider
De beste veilige betalingssystemen gebruiken meerdere beveiligingslagen, waaronder versleutelde gegevens, getokeniseerde gevoelige gegevens en authenticatie om de identiteit van de betaler te verifiëren.
Naast fraudedetectiesoftware heb je een PCI-conforme oplossing voor betalingsverwerking nodig die veelvoorkomende beveiligingsrisico's voor e-commerce aanpakt.
Voor een succesvolle online aanwezigheid moeten bedrijven samenwerken met een gerenommeerde betalingsprovider die transparante prijzen, betrouwbare klantenondersteuning en gebruiksvriendelijke functies biedt.
Wij zijn dol op lijstjes.
Dus als je niet kunt beslissen over een aanbieder van betaalgateways, hebben we een lijst samengesteld met onze 10 beste keuzes:
Bekijk meteen ook onze lijst met de beste softwareoplossingen voor betalingsverwerking:
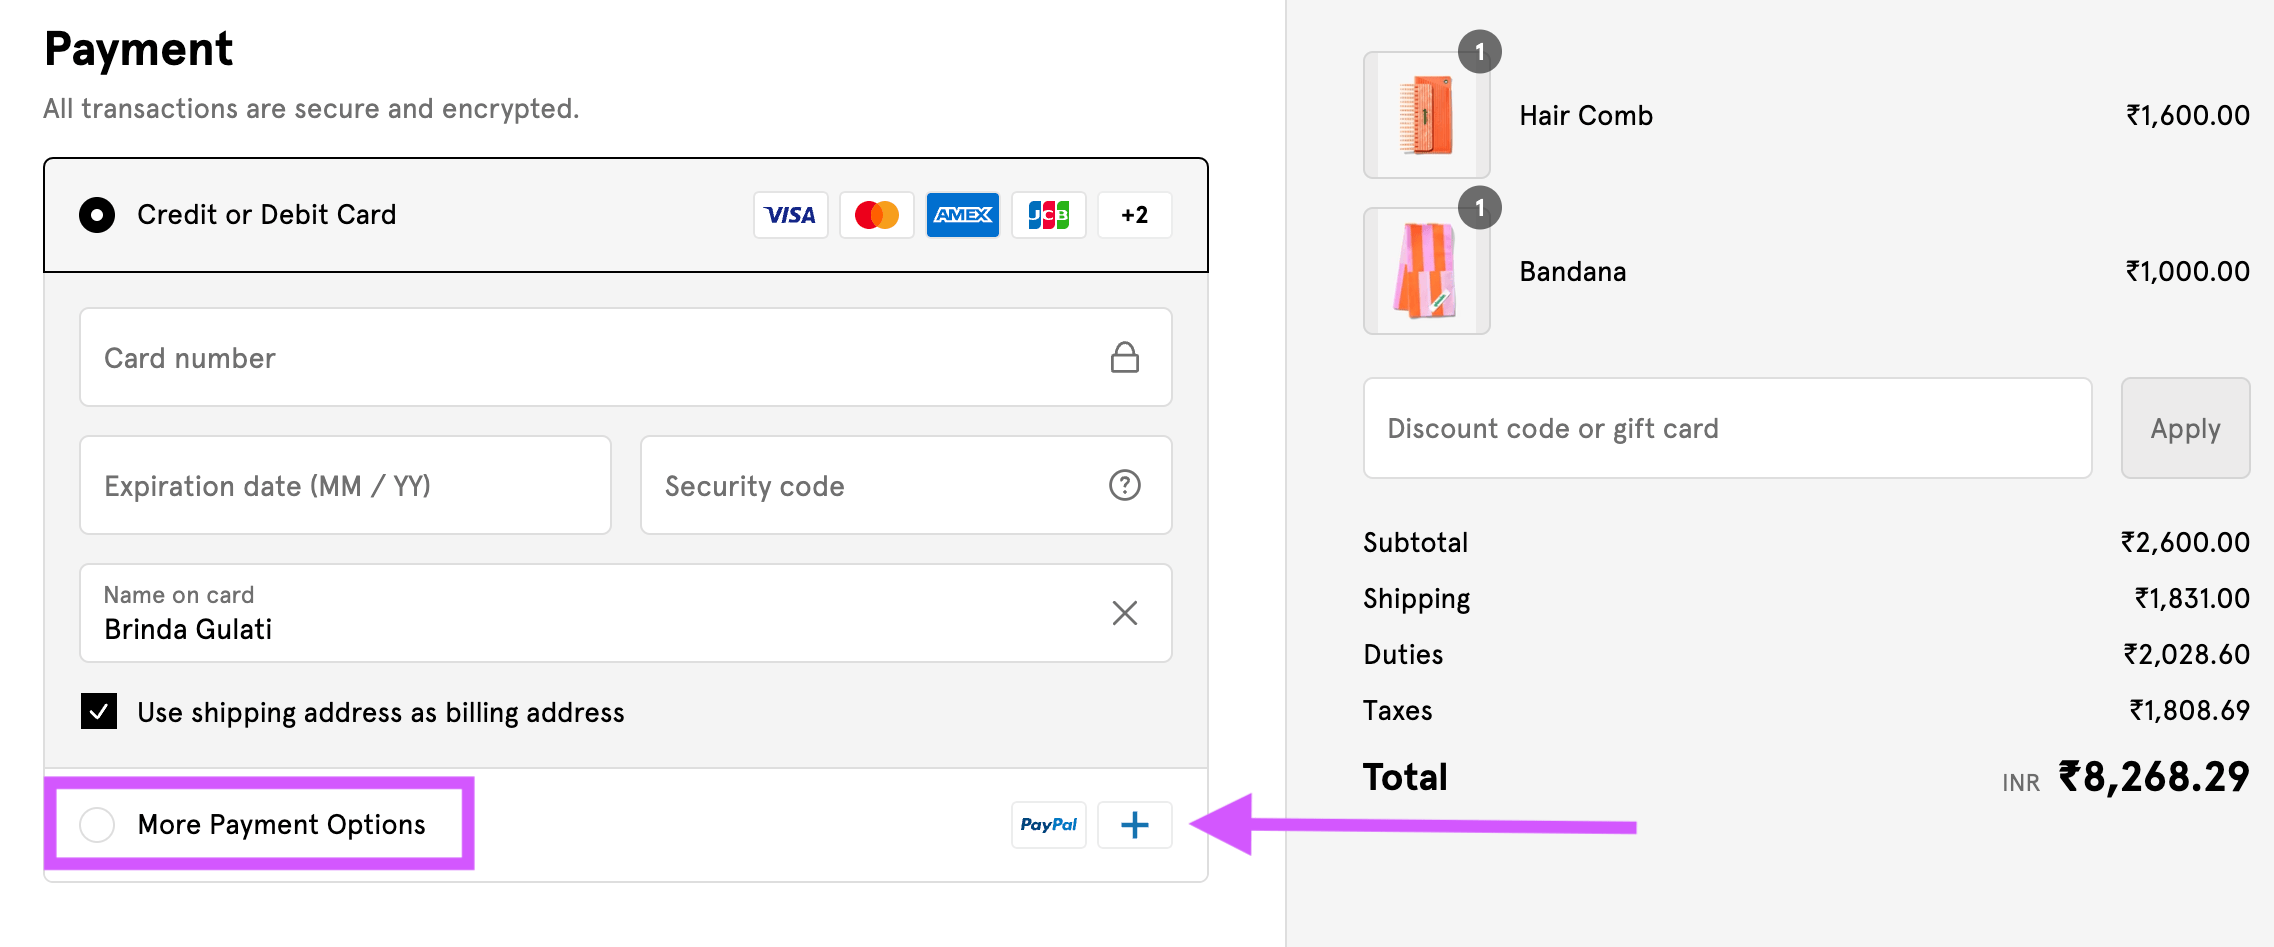
2. Bied diverse online betaalmethoden aan
Geef je klanten de vrijheid om op hun manier te betalen!
Hoe meer betaalopties je aanbiedt—van traditionele creditcards en betaalpassen tot handige digitale portemonnees—hoe tevredener je klanten zullen zijn.
Hoe?
- Soepelere afrekenervaring. Stel je voor dat iemand enthousiast is om iets bij je te kopen, naar de afrekenpagina gaat en daar alleen opties voor creditcardbetalingen ziet. Dat is een grote gemiste kans. Een financieel inclusievere klantervaring begint met de erkenning dat niet iedereen zich prettig voelt bij—of toegang heeft tot—dezelfde betaalopties.
- Wereldwijd bereik. Stel dat een Duitse klant iets in je webshop wil kopen. Lokale Amerikaanse betaalgateways zijn hem of haar niet bekend, maar PayPal wel. Als je PayPal als betaaloptie integreert, open je de deur voor deze klant en vele anderen over de hele wereld—waardoor je internationale verkooppotentieel uiteindelijk maximaal wordt benut.
Bekijk de afrekenpagina van Glossier:
3. Voer regelmatig beveiligingsaudits uit
Hoe weet je of je betalingsprocessen veilig zijn? Neem het zekere voor het onzekere en test ze zelf.
Ik sprak met Sean Clough, directeur bij Harmony Lab & Business Supplies—een toonaangevende leverancier van laboratorium- en veiligheidsapparatuur uit Californië.
Hij vertelde me over hun onorthodoxe beveiligingsauditproces: ethisch hacken.
Een onconventionele aanpak die we hebben gehanteerd, is samenwerken met een cybersecuritybedrijf om regelmatig "ethische hackpogingen" op onze betalingssystemen uit te voeren.
Deze proactieve strategie heeft ons geholpen kwetsbaarheden te identificeren en aan te pakken voordat ze konden worden uitgebuit.
4. Zorg voor PCI DSS-naleving
PCI-gegevensbeveiligingsstandaarden (PCI DSS) stellen cruciale operationele en technische vereisten vast voor de bescherming van betaalkaartgegevens.
Alle organisaties die software, applicaties of apparaten accepteren, verwerken of ontwikkelen die bij betalingstransacties worden gebruikt, moeten aan deze standaarden voldoen.
Kabeier is een e-commercemerk dat al meer dan 15 jaar actief is in de verkoop van babykleding. Hun manager, Maggie, zegt:
Het naleven van de PCI-standaard voor gegevensbeveiliging (PCI-DSS) is niet onderhandelbaar.
Naleving beschermt niet alleen onze klanten, maar behoedt ons bedrijf ook voor hoge boetes.
Een PCI-conform e-commercebedrijf is vaak een betrouwbaar bedrijf.
5. Maak een gebruiksvriendelijk privacybeleid
Klanten zijn terecht terughoudend met het online delen van gevoelige informatie.
In het licht van grote merken zoals Yahoo en Facebook die klantgegevens opslokken, is het niet meer dan logisch dat een klant zich afvraagt: zijn mijn gegevens veilig?
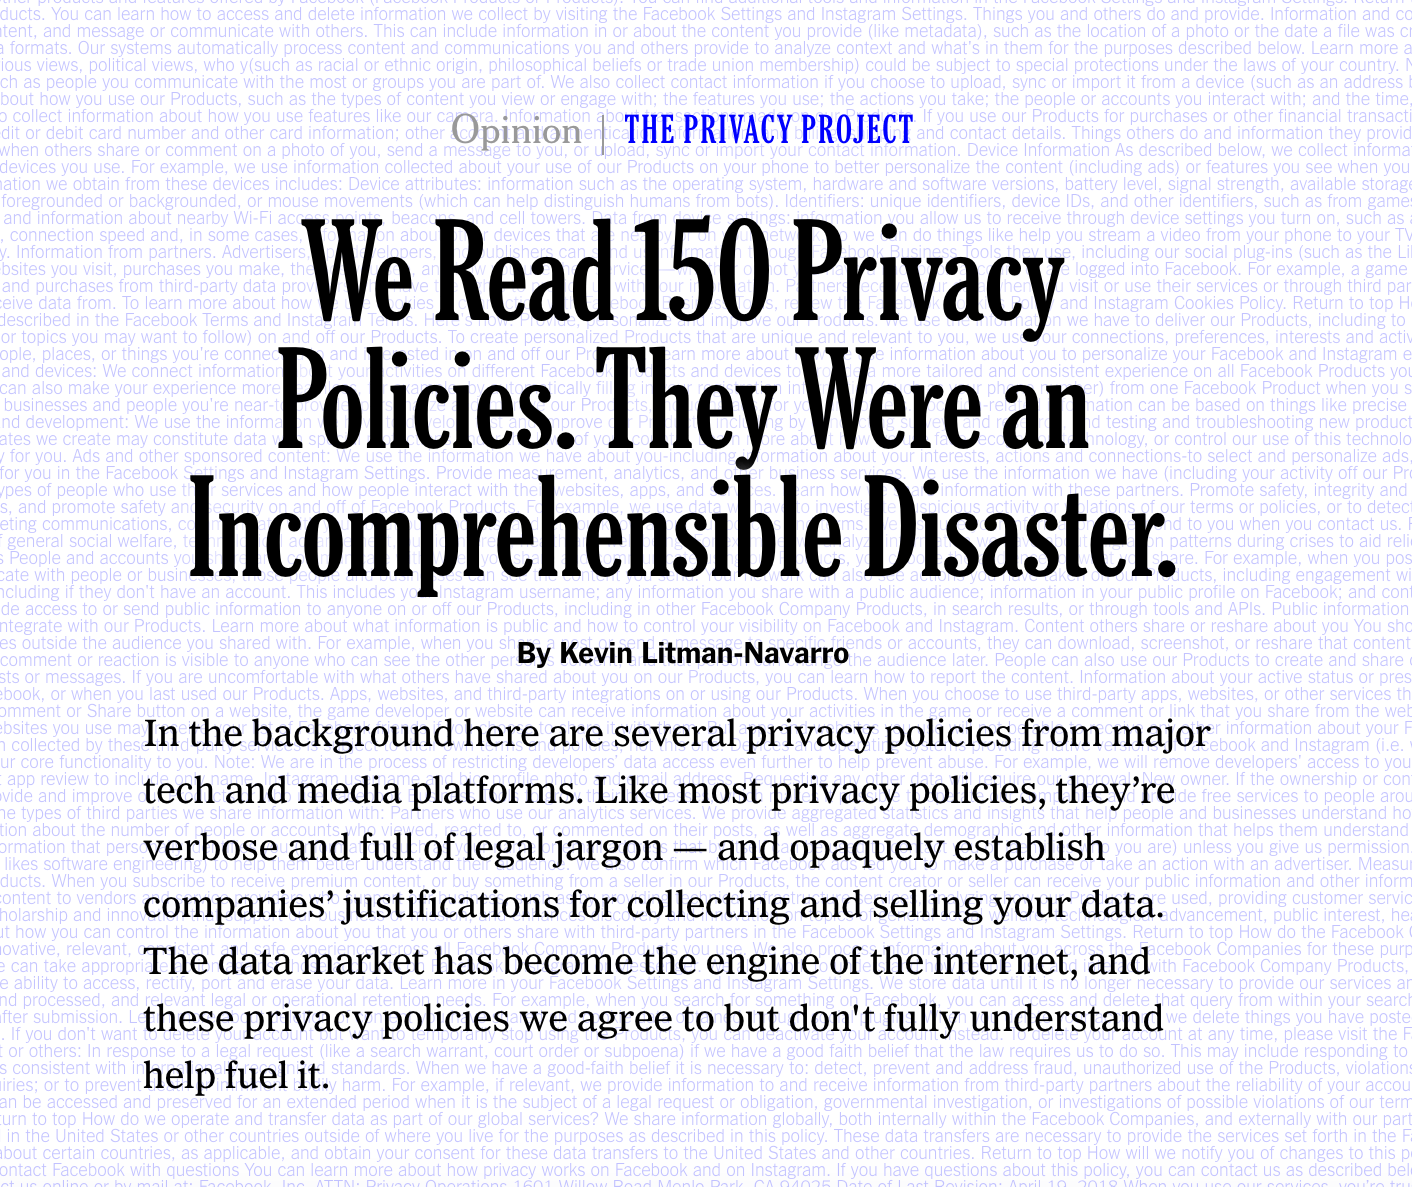
Laten we eerlijk zijn. De meeste privacybeleidsregels van bedrijven zijn lange wetboeken die vrijwel niemand echt leest.
Ze zijn zo onbegrijpelijk dat The New York Times er zelfs een artikel aan heeft gewijd:
Dus, wat is de oplossing?
Maak een gebruiksvriendelijk privacybeleid. Transparantie vormt de kern van alles.
Ik vroeg Lev Tretyakov, CEO en hoofd verkoop van Fortador—een e-commercewinkel die gespecialiseerd is in de verkoop van stoomapparatuur voor sanitair en reiniging:
Wat zijn enkele beste praktijken voor veilige betalingsverwerking voor online verkopers?
Hij legde de nadruk op transparantie:
Wees altijd eerlijk tegenover je klanten over je beveiligingspraktijken.
Leg uit hoe je hun gegevens beschermt en aanvallen voorkomt. Dat zal hun vertrouwen in je versterken.
Bekijk bijvoorbeeld de pagina met het privacybeleid van Shopify:
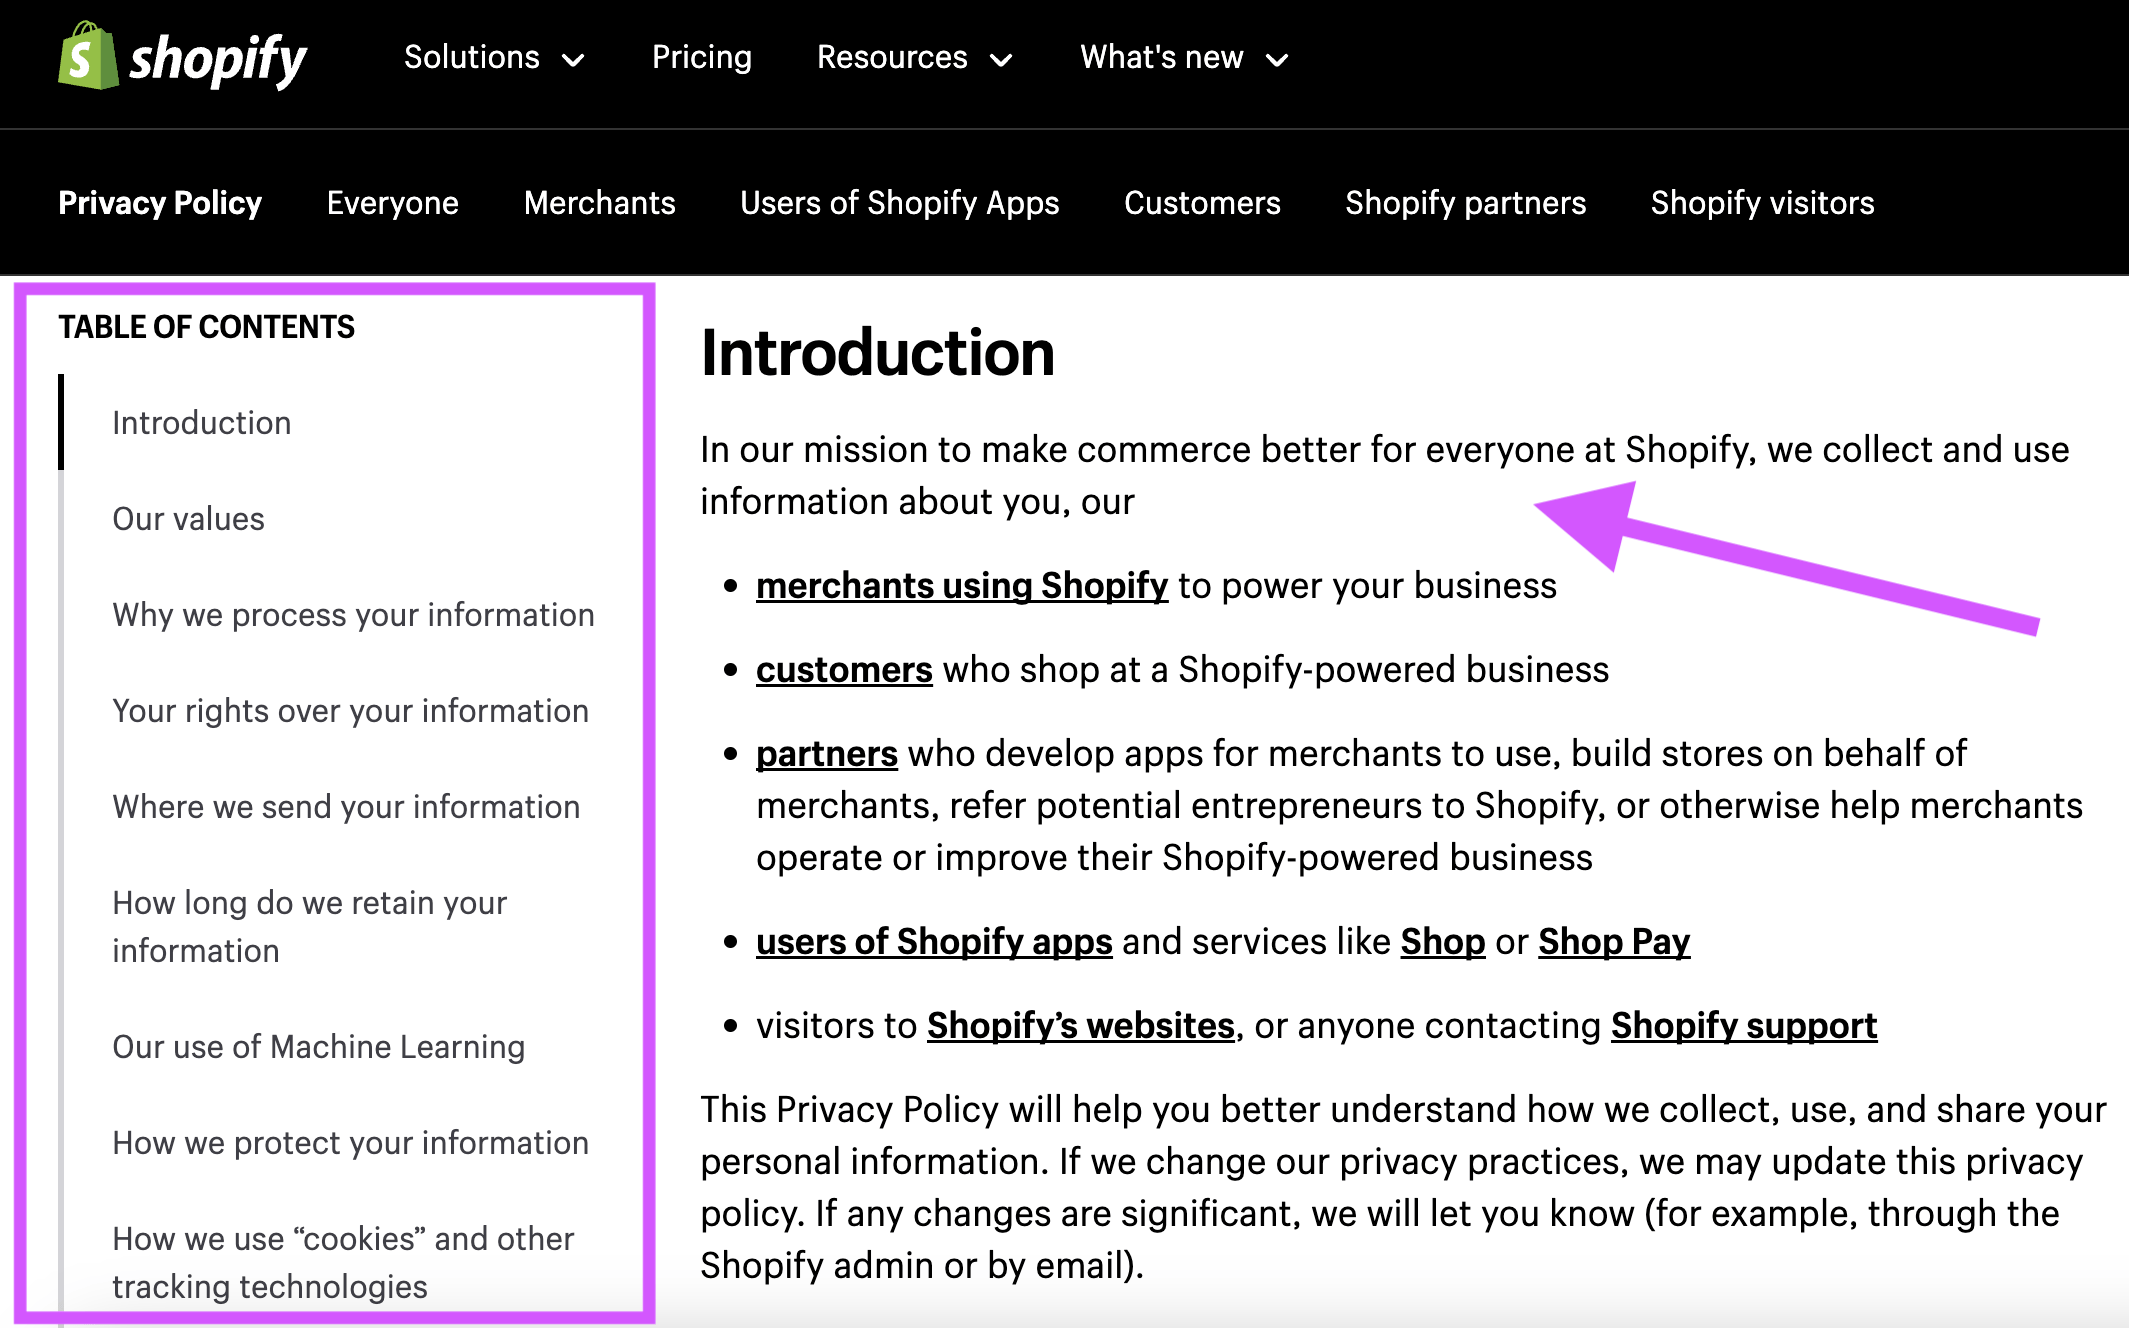
Zie je hoe duidelijk het is? Zie je hoe begrijpelijk het is?
En bovenal worden alle belangrijkste beveiligingsproblemen overzichtelijk weergegeven in een eenvoudig te navigeren tabel. Als klant vertelt dit mij dat ze zich niet verschuilen achter langdradig juridisch jargon.
6. Versleutel gegevens met TLS (Transport Layer Security)
TLS-versleuteling beschermt online betalingen als een digitale lijfwacht. Wanneer hackers proberen een kijkje te nemen, zien ze onbegrijpelijke tekens in plaats van gevoelige informatie.
Net als wanneer je je privégesprek omzet in een geheime code die alleen jij en de beoogde ontvanger kunnen kraken.
Bovendien zorgt het ervoor dat je klanten daadwerkelijk met je website communiceren en niet met een sluwe imitator—alsof er een portier bij de ingang van de club staat die identiteitsbewijzen controleert voordat iemand naar binnen mag.
Om dit allemaal te laten werken, heb je een geldig SSL (Secure Sockets Layer)-certificaat en de nieuwste versie van TLS (minimaal 1.2) nodig, omdat oudere versies kwetsbaarheden bevatten waar hackers misbruik van kunnen maken.
Hiervoor heb ik de expertise van John Pennypacker ingeschakeld.
Hij is vicepresident verkoop en marketing bij Deep Cognition—een bedrijf dat ondernemingen voorziet van AI-platforms en -oplossingen van de volgende generatie.
(Het spreekt voor zich dat zij het een en ander over beveiliging weten.)
Alle betalingstransacties op onze website zijn beveiligd met minimaal 128-bits SSL/TLS-encryptie.
We hebben vastgesteld dat dit de industriestandaard is voor gerenommeerde e-commercebedrijven.
Kort gezegd is TLS-encryptie een combinatie van een geheime code, een portier en een software-update—die allemaal samenwerken om je klantgegevens veilig te houden.
7. Train je team
Oleksiy Torokhtiy, oprichter van Torokhtiy Weightlifting, benadrukt dat het essentieel is om medewerkers voor te lichten over beveiligingsmaatregelen om frauduleuze transacties proactief te voorkomen.
Ik benadruk hoe belangrijk het is om medewerkers voor te lichten.
Menselijke fouten zijn de meest voorkomende oorzaak van beveiligingslekken, en het trainen van je personeel in beveiligingsmaatregelen wordt vaak genegeerd.
Wijs hen op geavanceerde hackaanvallen, leer hen hoe ze verdachte activiteiten en phishingpogingen kunnen herkennen en voer af en toe penetratietests uit.
Torokhtiy heeft hier een goed punt.
Volgens Stanford Research waren in de afgelopen 15 jaar 9 van de 10 succesvolle ‘meest ontwrichtende’ cyberinbreuken het gevolg van menselijke fouten.
Wat is de conclusie? Leer je team hoe de beveiligingsfuncties van je betalingsverwerkingsoplossingen werken.
8. Verbeter de beveiliging met 3D Secure 2.0
Maak je betalingsbeveiliging robuuster door de identiteit van klanten te bevestigen met 3D Secure 2.0 (3DS2).
Dit is een authenticatieoplossing die de gegevens van online shoppers beschermt bij kaarttransacties.
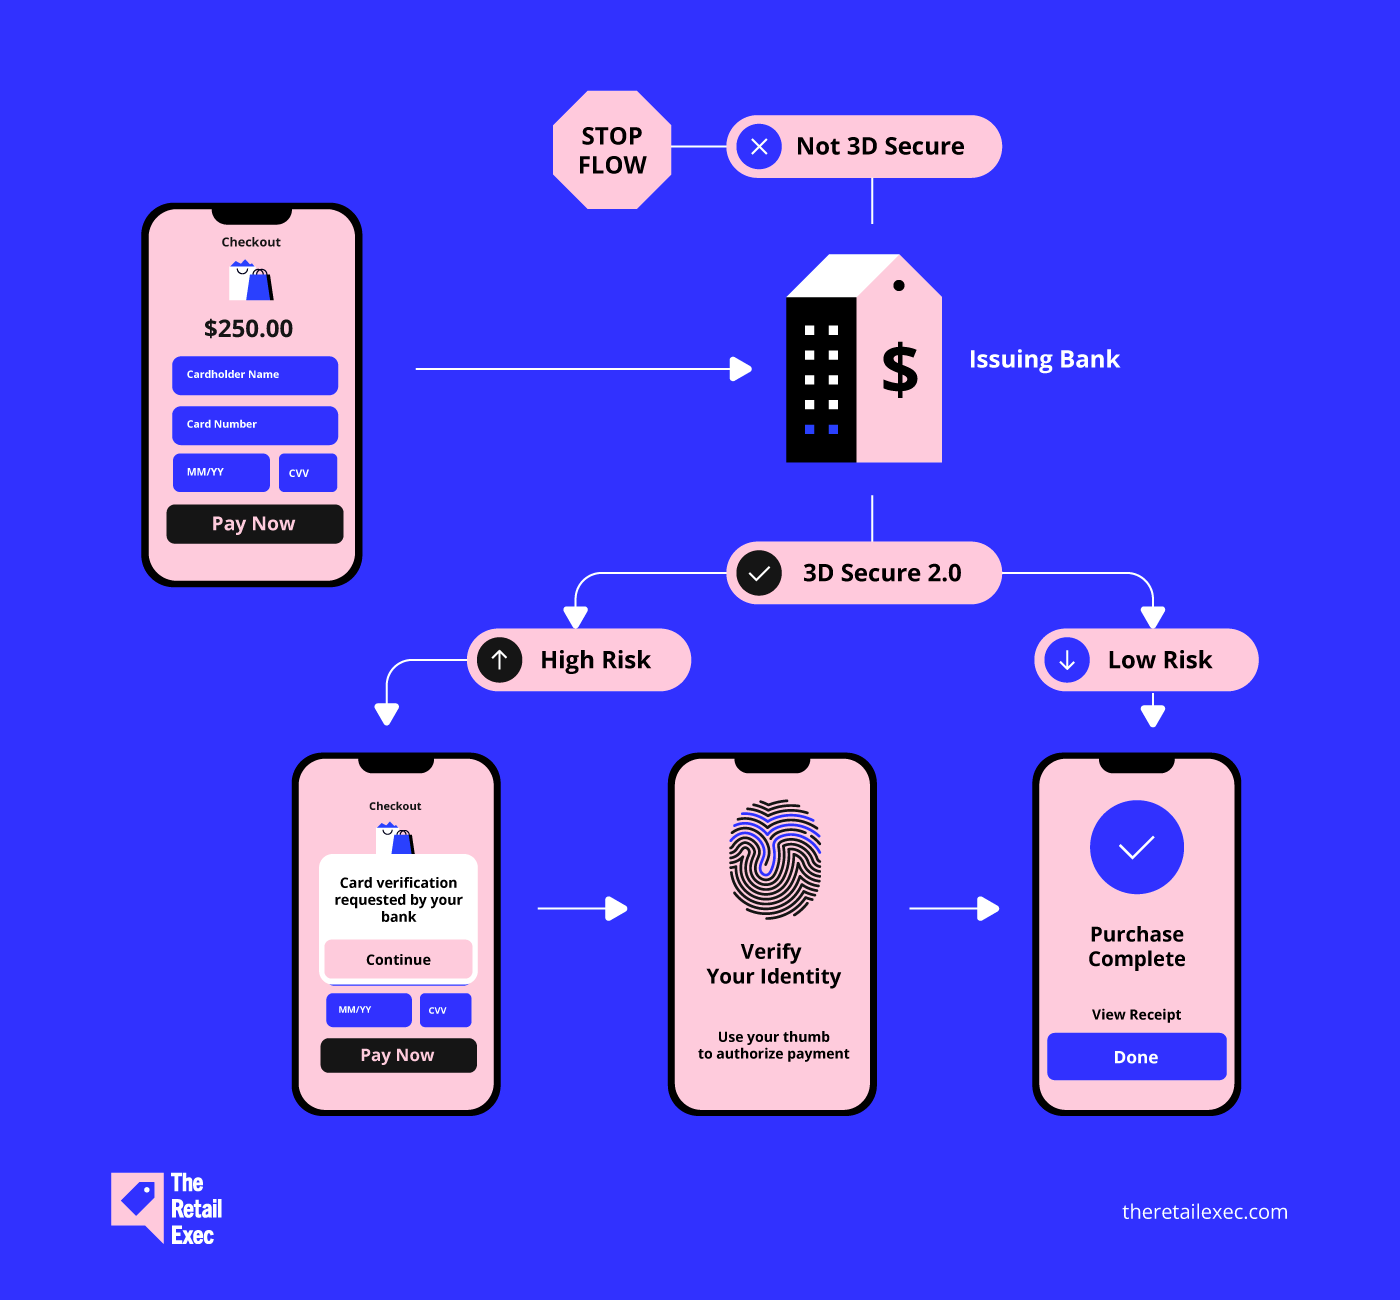
Voor eigenaren van e-commercebedrijven voorkomt 3DS2 ook frauduleus accountgebruik—een belangrijke oorzaak van terugboekingen.
9. Implementeer tweefactorauthenticatie (2FA) en adresverificatiediensten (AVS)
2FA is vergelijkbaar met een tweede slot op je voordeur.
De sleutel (je wachtwoord) is niet voldoende om toegang te krijgen tot je account—iemand moet nog steeds je vingerafdruk scannen of een code van je telefoon krijgen om binnen te komen.
AVS is daarentegen een snelle achtergrondcontrole voor online betalingen.
Wanneer je afrekent, wordt je factuuradres vergeleken met het adres dat geregistreerd staat bij de creditcardmaatschappij. Als de adressen niet overeenkomen, is dat een waarschuwingssignaal en kan de transactie worden geblokkeerd.
Shawn Plummer, CEO van The Annuity Expert, zweert bij deze aanpak:
2FA en AVS voegen beveiligingslagen toe en verkleinen het frauderisico.
2FA heeft bijvoorbeeld de ongeautoriseerde toegang tot onze accounts drastisch verminderd en een extra barrière toegevoegd waar alleen de accounteigenaar doorheen kan.
10. Werk je software regelmatig bij
Uit het onderzoek van het Ponemon Institute bleek een alarmerende trend: de meerderheid (60%) van de slachtoffers van datalekken had bekende kwetsbaarheden in hun systemen niet verholpen.
Karen Chen van Journaling Supplies merkt daarom terecht op:
Het is cruciaal om je betalingsverwerkingssystemen bij te werken met de nieuwste beveiligingspatches.
Zorg ervoor dat je software, hardware en eventuele integraties up-to-date zijn met de nieuwste beveiligingspatches en technologische ontwikkelingen.
Zo voorkom je dat hackers misbruik maken van kwetsbaarheden in je betalingsverwerkingssysteem.
Slotgedachten
Vertrouwen is de ziel van e-commerce.
Als bedrijfseigenaar is het beschermen van de informatie van je klanten niet alleen een morele verantwoordelijkheid, maar ook een strategische verantwoordelijkheid voor je bedrijf.
Wacht niet tot er een datalek plaatsvindt voordat je actie onderneemt.
Kies gerenommeerde betalingsproviders, controleer je systemen regelmatig, leer je team hoe ze moeten handelen en investeer in een solide softwareoplossing voor betalingsverwerking.
Een veilig betalingssysteem vormt de basis van de toekomst van je bedrijf—laat het niet aan het toeval over.
De wereld van e-commerce beweegt snel—en jij dus ook. Abonneer je op onze nieuwsbrief met de nieuwste inzichten voor e-commercemanagers van toonaangevende experts uit de sector.
Veelgestelde vragen over veilige betalingsverwerking
We hebben je een uitgebreide gids beloofd. Heb je nog meer vragen? Dan hebben wij de antwoorden!
Wat is het verschil tussen SSL en TLS?
SSL (Secure Sockets Layer) is de voorloper van TLS (Transport Layer Security). Zowel TLS als SSL versleutelen gegevens tijdens de overdracht, maar TLS biedt meer beveiliging dankzij bijgewerkte cryptografische algoritmen en aanvullende beschermingsmaatregelen.
Waarom is naleving van PCI DSS belangrijk?
Een PCI DSS-nalevingsaudit is vergelijkbaar met een beveiligingschecklist voor bedrijven die creditcardbetalingen verwerken.
Dit helpt klantgegevens te beschermen, vertrouwen op te bouwen, hoge boetes te voorkomen en het risico op schadelijke datalekken te verlagen. Voor elk bedrijf dat creditcards accepteert, is dit een absolute vereiste.
Wat zijn de nieuwste innovaties op het gebied van veilige betalingsverwerking?
Enkele van de populairste trends op het gebied van veilige betalingen zijn:
- Gedragskenmerken (zoals typsnelheid, gezichtsscanners en dergelijke) kunnen een extra beveiligings- en gebruiksgemakslaag bieden.
- Door AI aangestuurde fraudedetectiesystemen worden steeds populairder om verdachte activiteiten in realtime op te sporen.
- Cryptovaluta en blockchain kunnen internationale transacties sneller en veiliger maken. Voorlopig staan zowel klanten als verkopers echter huiverig tegenover deze betaalmethode, omdat de markt grotendeels ongereguleerd is.
- Het gemak van contactloze betalingen voor snelle en hygiënische transacties is sinds COVID gestaag toegenomen.