Key Takeaways
NFC-vekst: Kontaktløse betalinger utgjør mer enn halvparten av betalingene i fysiske butikker i USA, noe som gjør NFC til en standard i detaljhandelen.
Transaksjonshastighet: Trykk for å betale reduserer tiden i kassen med minst 8 sekunder sammenlignet med tradisjonelle metoder der kortet settes inn.
Sikkerhetsfordeler: Trykk for å betale bruker tokenisering, som beskytter transaksjoner med engangskoder og reduserer eksponeringen av kortnumre.
Maskinvarevalg: Forhandlere kan oppgradere betalingsterminaler, bruke iPhone eller koble til eksterne NFC-lesere for å aktivere trykk for å betale.
Opplæring av ansatte: God opplæring bidrar til å forhindre mislykkede kontaktløse betalinger og forvirring hos kundene, og gir en mer effektiv og tilfredsstillende kasseopplevelse.
Betaling ved tapping bruker NFC-radiobølger for å la kunder gjennomføre kjøp på under to sekunder ved å tappe et kort, en telefon eller en bærbar enhet mot betalingsterminalen din – og denne veiledningen viser deg hvordan teknologien fungerer, hvordan du aktiverer den, og hvordan du lærer opp ansatte for å unngå «prøv igjen»-øyeblikkene som gjør køen langsommere.
Kontaktløse betalinger utgjør nå mer enn halvparten av korttransaksjonene i fysisk butikk i USA.
Kunder forventer å kunne tappe og gå, enten de bruker et fysisk kort med det kontaktløse symbolet eller Apple Pay. Hvis kassene dine ikke støtter dette, skaper du friksjon akkurat når det er viktigst at det går raskt.
Hva betaling ved tapping egentlig er
Betaling ved tapping er en NFC-basert betalingsmetode som lar kunder gjennomføre transaksjoner i butikk ved å holde et kontaktløst kort, en mobil lommebok eller en bærbar enhet 1–2 tommer fra betalingsterminalen i 1–2 sekunder – uten PIN-kode, signatur eller fysisk kontakt.
NFC står for nærfeltskommunikasjon.
Den fungerer på 13,56 MHz med en rekkevidde på 1–2 tommer, og derfor må kundene holde enheten nær betalingsterminalen.
Når de tapper, utveksler terminalen og enheten krypterte data på en brøkdel av et sekund.
Betalingsappen genererer en engangskode for den aktuelle transaksjonen, terminalen sender den til betalingsformidleren og kortnettverket, og du får et svar om godkjenning eller avvisning nesten umiddelbart.
Det kontaktløse symbolet – fire buede radiobølger stablet i en vifteform – viser hvor kundene skal tappe. Du finner det på kort, betalingsterminaler og skilting ved kassene.
Kontaktløs betaling kontra betaling ved tapping: Hva er forskjellen?
«Kontaktløs» omfatter alle betalinger uten berøring – QR-koder på restaurantbord, apper for forhåndsbestilling og NFC-betaling ved tapping. «Betaling ved tapping» viser spesifikt til NFC-transaksjoner ved en fysisk kasse.
QR-koder krever skanning med kamera og betaling i nettleser eller app. Apper for forhåndsbestilling behandler betalingen før ankomst. Betaling ved tapping skjer i sanntid ved betalingsterminalen din ved hjelp av NFC-radiobølger.
Slik fungerer betaling ved tapping, trinn for trinn
Når en kunde tapper, utveksler terminalen og enheten krypterte data over NFC, betalingsappen genererer et engangssymbol (ikke det faktiske kortnummeret), betalingsformidleren sender symbolet videre til kortnettverket og den utstedende banken for godkjenning, og svaret kommer tilbake – alt på under to sekunder.
Det var litt av en gjennomgang. Her er en flott liten illustrasjon:
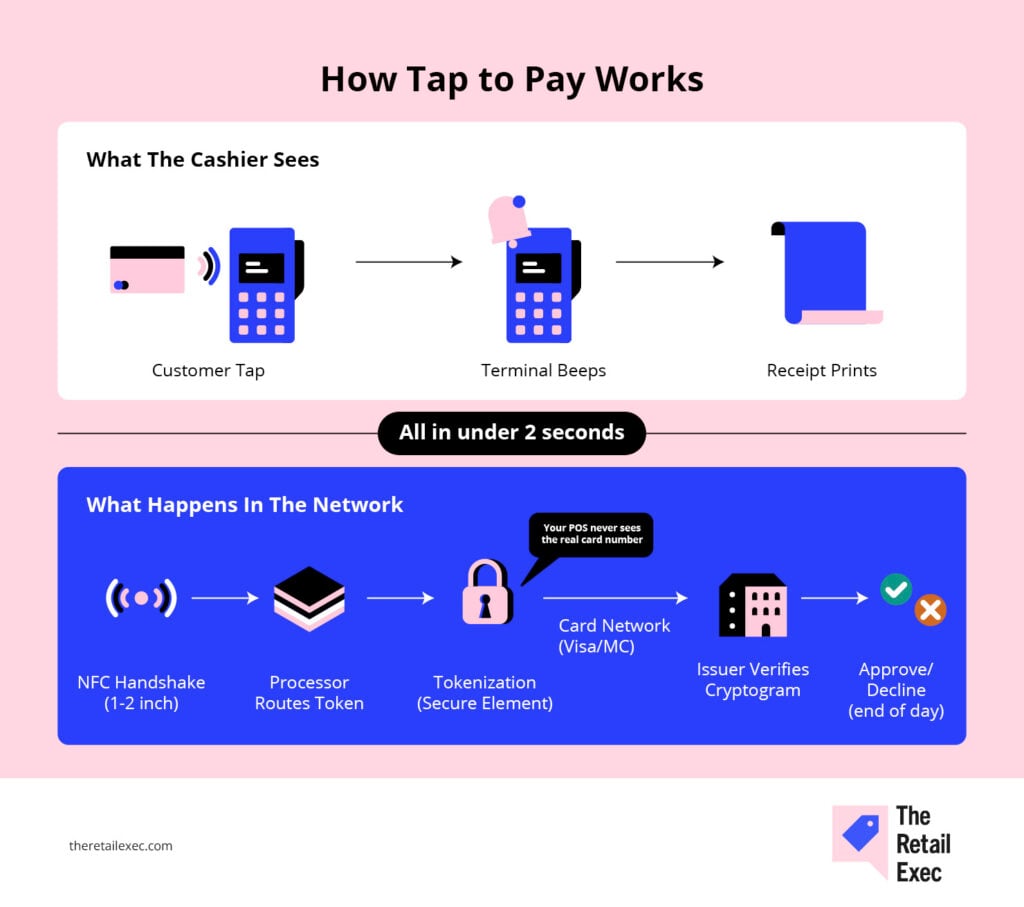
Flyten:
- Kunden tæpper. NFC-antennen i terminalen sender ut et radiofrekvensfelt. Brikken i et kontaktløst kort aktiveres av dette feltet; en telefon eller smartklokke aktiverer NFC-brikken sin.
- NFC-håndtrykk. Terminalen og enheten bekrefter at de er klare, og utveksler grunnleggende betalingsinformasjon.
- Tokenisering. I stedet for å overføre det faktiske kortnummeret (PAN) oppretter enheten et unikt token og en dynamisk kryptografisk kode – en engangssikkerhetskode som ikke kan brukes på nytt. Dette skjer i det sikre elementet i telefonen eller kortbrikken.
- Ruting via betalingsformidler. Terminalen sender tokenet til betalingsformidleren din (Square, Stripe, Shopify Payments, PayPal), som ruter det til kortnettverket (Visa, Mastercard, Amex, Discover).
- Godkjenning hos utsteder. Kortnettverket videresender tokenet til den utstedende banken. Utstederen verifiserer den kryptografiske koden, bekrefter at det finnes tilgjengelige midler, og godkjenner eller avslår.
- Svar. Beslutningen går tilbake gjennom nettverket, betalingsformidleren og terminalen. Terminalen viser «Godkjent» eller «Avslått».
- Oppgjør. Godkjente transaksjoner gjøres opp samlet ved dagens slutt.
Hvis du vil gå mer i dybden på hele betalingsflyten – fra innsamling av data til oppgjør – kan du se vår komplette veiledning om betalingsbehandling i detaljhandelen.
NFC, radiofrekvenser og tokenisering forklart
NFC fungerer ved 13,56 MHz med en rekkevidde på 1–2 tommer – den korte rekkevidden er en sikkerhetsfunksjon, ikke en begrensning. Antennen i terminalen oppretter et magnetfelt, og antennen i kortet eller telefonen fanger det opp for å gi strøm til brikken og utveksle data.
Tokenisering er det som gjør tæpping tryggere enn å dra kortet.
Kort med magnetstripe overfører det samme statiske kortnummeret hver gang. Ved tæpping overfører enheten aldri det faktiske kortnummeret.
Den genererer et token – et erstatningsnummer som er spesifikt for transaksjonen – og kobler det sammen med en dynamisk kryptografisk kode som endres ved hver tæpping.
Selv om noen skulle fange opp tokenet og den kryptografiske koden, kunne de ikke brukt dem på nytt. Den utstedende banken holder oversikt over hvilke kryptografiske koder som er brukt, og avviser forsøk på gjenavspilling.
Dette er EMV kontaktløs, den samme sikkerhetsstandarden som brukes ved transaksjoner der kortet settes inn.
Hvor kortnummeret ditt sendes (og hvorfor det aldri forlater enheten)
Det faktiske kortnummeret forlater aldri kundens mobilenhet eller kortbrikke.
Det er bare den tokeniserte versjonen som sendes til betalingsformidleren, kortnettverket og den utstedende banken. Dermed lagrer ikke salgsstedet ditt (POS) sensitive kortholderopplysninger, og du reduserer omfanget av PCI-samsvar.
Når en kunde legger til et kredittkort i Apple Pay eller Google Pay, ber lommebokappen utstederen om et enhetsspesifikt token.
Tokenet lagres i telefonens sikre element – en egen brikke som er isolert fra operativsystemet – og overføres bare under en tæpping.
Have an account? Log In
Hvilke enheter kundene dine vil bruke
Per 2025 har omtrent tre fjerdedeler av amerikanske kreditt- og debetkort kontaktløs funksjonalitet. Visa, Mastercard, Amex og Discover har utstedt kontaktløse kort i flere år.
Mobil-lommebøker (Apple Pay, Google Pay, Samsung Pay) står for mer enn en tredjedel av kontaktløse transaksjoner som gjennomføres fysisk, med høyere andeler i urbane områder.
Enheter du bærer på deg – Apple Watch, Samsung Galaxy Watch og Fitbit-enheter – fungerer akkurat som telefoner.
Den gode nyheten er at alle disse bruker den samme NFC-standarden. Én NFC-kompatibel terminal godtar alle kontaktløse betalingskort, digitale lommebøker og bærbare enheter.
Kontaktløse kort og nøkkelbrikker
Kontaktløse kort er passive – de har ikke batteri og drives av terminalens NFC-felt. Nøkkelbrikker – små nøkkelringer eller klistremerker med innebygde NFC-brikker – fungerer på samme måte.
Mobile lommebøker: Apple Pay, Google Pay, Samsung Pay
Mobile lommebøker lagrer tokeniserte versjoner av kreditt- og debetkort og autentiserer med biometri (Face ID, fingeravtrykk) eller en kode før betalingen overføres.
Den viktigste sikkerhetsfordelen: biometrisk autentisering.
Før telefonen overfører betalingsdata, autentiserer kunden med Face ID, Touch ID eller en kode. Hvis noen stjeler telefonen, kan de ikke trykke for å betale uten å låse den opp.
Kontaktløse kort krever ikke autentisering under grensen for no-CVM.
Godta Tap to Pay: Maskinvarealternativene dine
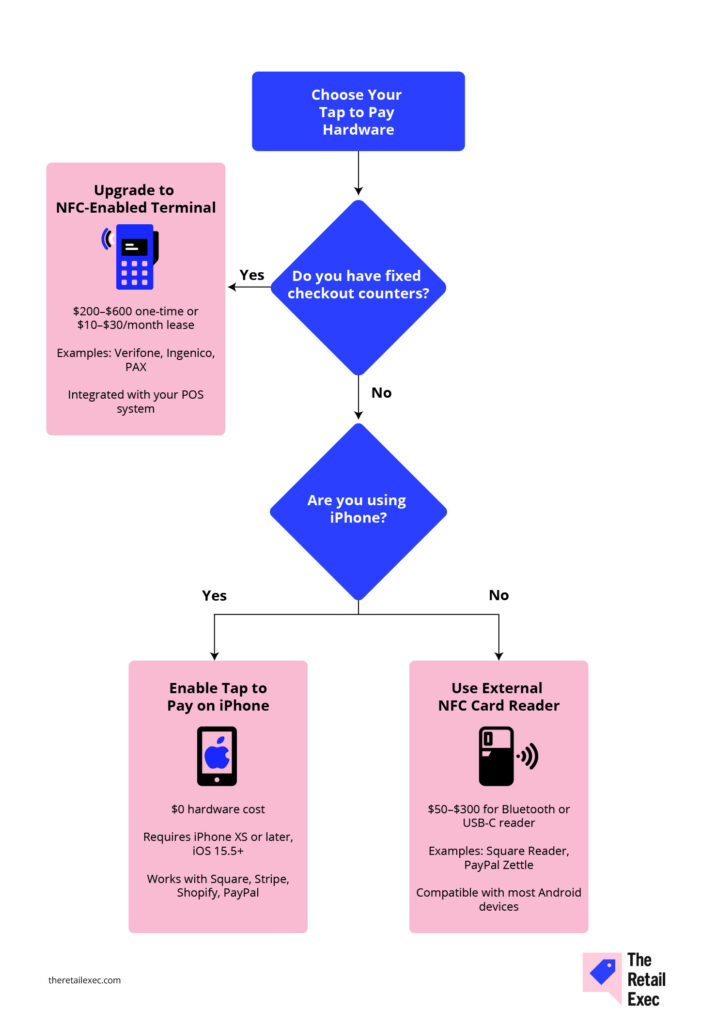
Du har tre måter å godta Tap to Pay på: oppgrader til en NFC-kompatibel terminal ($200–$600), gjør iPhone-en din om til en betalingsterminal med Tap to Pay on iPhone (ingen ekstra maskinvare), eller bruk en ekstern NFC-kortleser ($50–$300) med den eksisterende enheten din.
Her er beslutningstreet ditt i TL;DR-format for å finne det beste alternativet:
NFC-terminaler på disken
Hvis du har faste betalingsdisker, er det enklest å oppgradere til en NFC-kompatibel terminal.
Moderne terminaler fra Verifone, Ingenico og PAX inkluderer NFC i tillegg til chipinnsetting og magnetstripe. Hvis terminalen din er mer enn fem år gammel og ikke støtter kontaktløs betaling, er det på tide å oppgradere – de fleste betalingsformidlere tilbyr terminalleie ($10–$30/måned) eller maskinvare inkludert i pakken.
I tillegg til NFC-funksjonalitet bør du se etter POS-funksjoner som mobil betaling i kassen, integrert lagerstyring og kundedatabaser som effektiviserer hele driften.
For veiledning om valg av terminaler kan du se vår oversikt over de beste POS-terminalene. Her finner du våre beste anbefalinger:
Trykk for å betale på iPhone: Ingen maskinvare nødvendig
Trykk for å betale på iPhone gjør enhver iPhone XS eller nyere om til en NFC-betalingsterminal – kundene holder kortet eller telefonen mot iPhonen din, og transaksjonen behandles gjennom betalingsappen din uten behov for en separat kortleser.
Last ned en støttet betalingsapp – Square, Stripe, Shopify POS eller PayPal Zettle – og følg oppsettet i appen. Koble til forhandlerkontoen din, bekreft identiteten din og aktiver NFC-betalinger.
Kundene holder kortet mot den øvre kanten av iPhonen din (der NFC-antennen er) for å betale.
Funksjonen fungerer på iPhone XS og nyere med iOS 15.5 eller nyere. Alle transaksjoner er kryptert, og iPhonen din lagrer aldri rå kortnumre.
Trykk for å betale på iPhone har ingen maskinvarekostnad, men du betaler vanlige behandlingsgebyrer (vanligvis 2.6% + $0.10 for transaksjoner der kortet er til stede).
Hvis du vil sammenligne betalingsalternativer som er kompatible med iPhone, kan du se de beste kredittkortleserne for iPhone.
Android og eksterne kortlesere
Betalingsmottak på Android er mindre strømlinjeformet. Noen betalingsformidlere støtter Google Wallet Trykk for å betale (som gjør Android-enheten din om til en terminal), men utbredelsen er begrenset per 2025.
De fleste Android-forhandlere bruker en ekstern NFC-kortleser som kobles til via Bluetooth eller USB-C. Square Reader, PayPal Zettle og lignende enheter koster vanligvis $50–$150.
Se vår oversikt over de beste kredittkortleserne for Android for aktuelle alternativer.
Hvis du vil vite mer om hvordan du velger riktig kasseløsning, kan du se vår oversikt over de beste mobile kassasystemene. Her får du en sniktitt på våre beste anbefalinger:
Kostnader, grenser og grunnleggende krav til samsvar
Transaksjoner med trykk for å betale koster vanligvis det samme som betalinger med chip – rundt 2.6% + $0.10 hos de fleste betalingsformidlere for transaksjoner der kortet er til stede.
Sjekk grensen uten kortinnehaververifisering: beløpsgrensen under hvilken det ikke kreves PIN-kode eller signatur. Den fastsettes av kortutstederen og ligger vanligvis mellom $50 og $200 i USA.
Behandlingsgebyrene for trykk for å betale følger samme struktur som for chipbetaling, fordi begge bruker EMV-sikkerhetsstandarder. Forvent 2.3%–2.9% pluss $0.10 per transaksjon for mellommannsgebyrer når kortet er til stede.
| Kostnadskomponent | Typisk intervall | Merknader |
|---|---|---|
| KostnadskomponentBehandlingsgebyr for betaling med kortet til stede | Typisk intervall2.3%–2.9% + $0.10 | MerknaderVarierer etter betalingsformidler og volum |
| KostnadskomponentNFC-terminal for benk | Typisk intervall$200–$600 | MerknaderEngangskjøp eller leie på $10–$30/måned |
| KostnadskomponentMobil NFC-leser | Typisk intervall$50–$300 | MerknaderMaskinvare fra Square og PayPal |
| KostnadskomponentTrykk for å betale på iPhone | Typisk intervall$0 for maskinvare | MerknaderKrever en kompatibel betalingsformidler |
| KostnadskomponentAmerikansk grense uten kortinnehaververifisering | Typisk intervall$50–$200 | MerknaderFastsettes av kortutstederen, ikke forhandleren |
Grensen uten kortinnehaververifisering er beløpsgrensen under hvilken en kontaktløs transaksjon ikke krever bekreftelse fra kortinnehaveren – ingen PIN-kode og ingen signatur. CVM står for metode for kortinnehaververifisering.
I USA setter de fleste utstedere denne grensen til mellom $100 og $200. Grensen varierer etter utsteder, ikke etter kortnettverk eller forhandler, så du kan ikke kontrollere den.
Hvis en transaksjon overskrider grensen uten CVM, ber terminalen kunden sette inn chipkortet og oppgi en PIN-kode (debet) eller signere (kreditt). Dette skjer automatisk.
Behandlingsgebyrene varierer etter volum og betalingsformidler.
For en komplett sammenligning av betalingsformidlere som støtter kontaktløse betalinger, kan du se veiledningen vår om programvare for betalingsbehandling, eller gå i dybden på veiledningen vår om kredittkortbehandling for små bedrifter.
Hvem fastsetter reglene, og hva du kan kontrollere
EMV-kontaktløs betaling og innsetting av EMV-chipkort er en del av det samme sikkerhetsrammeverket, så kortnettverkene behandler dem likt når det gjelder interchange.
Du vil ikke se et «kontaktløst tillegg» – alt regnes som interchange for kort til stede, autentisert med EMV.
Grensen uten CVM fastsettes av kortutstederen, ikke av deg. Terminalen leser grensen fra kortets chip under transaksjonen.
Lær opp de ansatte til å følge terminalens instruksjoner. Hvis den ber om en PIN-kode, må kunden sette inn kortet og oppgi PIN-koden. Ikke overstyr dette – det kan føre til at ansvaret for falske transaksjoner flyttes tilbake til deg.
Brukeropplevelse i kassen og opplæring av ansatte
Lær opp teamet i tre grunnleggende ting:
- Hold kortet eller telefonen flatt over det kontaktløse symbolet i 1–2 sekunder.
- Ikke trykk raskt flere ganger; ett rolig trykk er nok.
- Vær oppmerksom på kortkollisjon – hvis en telefon og et kort treffer leseren samtidig, oppstår det en feil, og du må prøve på nytt.
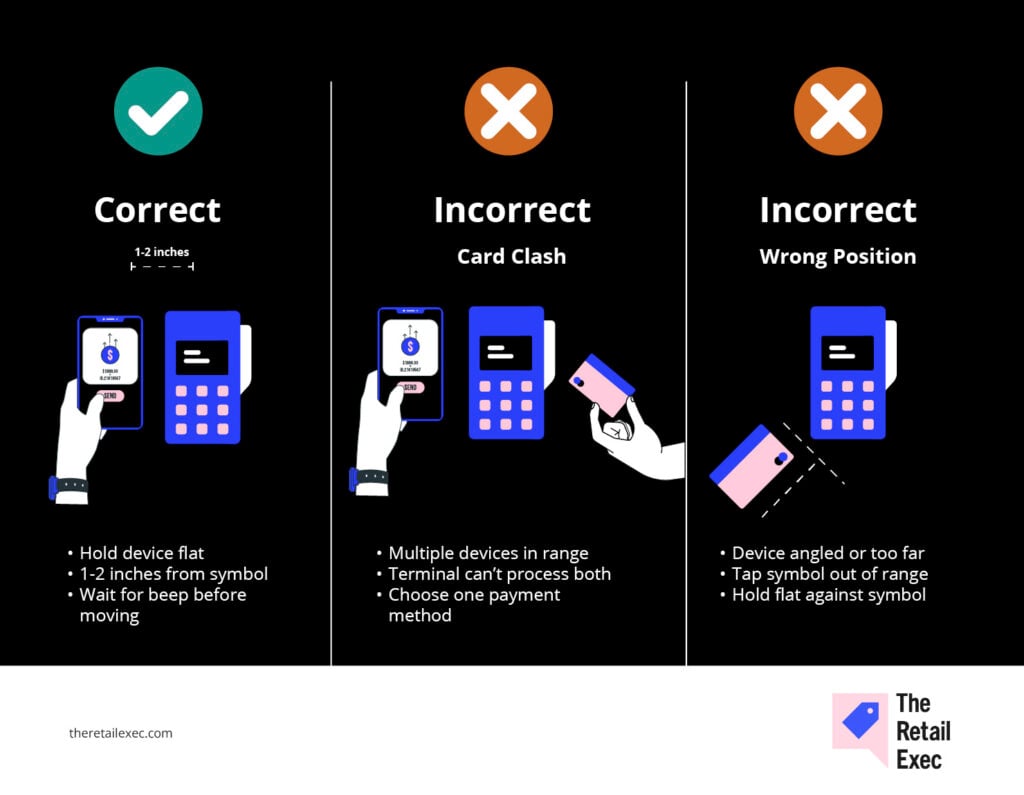
Det kontaktløse symbolet – fire buede radiobølger – bør være synlig på alle terminaler og ved alle kasselinjer.
Hvis du bruker Tap to Pay on iPhone, holder du telefonen slik at kunden ser hvor den skal holdes (øverste kant, nær kameraene).
Forslag til formulering for ansatte: «Du kan blippe kortet eller telefonen din her – hold den bare flatt i et sekund til du hører pipet.»
Vanlige feil kunder gjør:
- Trykker for raskt (fører enheten over leseren i stedet for å holde den rolig)
- Holder enheten på skrå (å holde telefonen i 45 graders vinkel reduserer NFC-rekkevidden)
- Flere trykk etter hverandre (forvirrer terminalen; vent 3 sekunder før du prøver på nytt)
- Kortkollisjon (holder telefonen og det kontaktløse kortet i samme hånd)
Harbor & Pine sitt hurtigreferansekort er én måte å lære opp ansatte på. For et komplett rammeverk for opplæring av team i nye POS-systemer, kan du se veiledningen vår om POS-opplæring.
Slik unngår du kortkollisjon og lærer opp ansatte i riktig fremgangsmåte ved nye forsøk
Kortkollisjon oppstår når kundens telefon og et kontaktløst kort begge er nær terminalen samtidig – leseren klarer ikke å avgjøre hvilket som skal behandles, og transaksjonen mislykkes.
Lær opp ansatte til å spørre: «Hvilket kort bruker du?» når en kunde har en lommebok i den ene hånden og en telefon i den andre.
Løsningen: Én enhet om gangen.
Skript for nytt forsøk: «La oss prøve igjen – bare telefonen (eller bare kortet) denne gangen, og hold den flatt mot symbolet i et par sekunder.»
Tidspunktet er viktig: Vent 3 sekunder mellom forsøkene slik at terminalens NFC tilbakestilles.
Skilting, hastighet og tilgjengelighet
Vis det universelle symbolet for kontaktløs betaling ved hver kassakø, slik at kundene vet hvor de skal trykke, og vurder å legge til muntlige instruksjoner fordi tydelig skilting gjør køene raskere og reduserer behovet for hjelp fra kassapersonalet.
Plasser symbolet tre steder:
- På selve terminalen (de fleste NFC-terminaler har det støpt inn eller trykt nær antennen)
- På kassadisken (lite klistremerke som viser hvor du skal trykke)
- På skiltingen ved kassakøen (hengende skilt eller bordskilt: «Trykk for å betale her»)
Muntlige instruksjoner hjelper: «Du kan trykke med kortet eller telefonen akkurat her» samtidig som du peker på symbolet, fjerner spørsmålet «Kan jeg trykke?».
Å trykke for å betale er raskere enn å sette inn chipen og mye raskere enn å sveipe og signere. Det er også enklere for kunder med begrenset fingerferdighet eller nedsatt syn – ingen smal åpning å finne og ingen kortstripe som må vende riktig vei.
Det hørbare pipet bekrefter betalingen uten at kunden må lese av skjermen.
Harbor & Pine sin forbedring på 35 % i kassahastighet er én fordel med kontaktløse betalinger. Hvis du vil ha flere måter å redusere ventetiden på, kan du utforske strategier for å redusere køene, som mobile POS-løsninger og selvbetjening.
More Articles
Sikkerhet: Hvor trygt er det å trykke for å betale?
Det er ganske enkelt langt sikrere å trykke for å betale enn å sveipe.
Hver transaksjon genererer en engangskode som ikke kan brukes på nytt. Kundens faktiske kortnummer forlater aldri enheten.
NFC-rekkevidden er bare 1–2 tommer, noe som gjør avlytting svært usannsynlig. Og hvis kunden bruker en mobil lommebok, får du biometrisk autentisering i tillegg.
Transaksjoner med magnetstripe bruker statiske data – det samme kortnummeret, den samme utløpsdatoen og den samme CVV-koden hver gang. Hvis noen kopierer disse dataene, kan de klone kortet.
Å trykke for å betale eliminerer denne risikoen.
Hvert trykk genererer en dynamisk kryptografisk kode – en unik engangssikkerhetskode som bare er gyldig for den aktuelle transaksjonen. Selv om noen skulle fange opp dataene (noe som nesten er umulig med tanke på rekkevidden på 1–2 tommer og krypteringen), kunne de ikke brukt dem på nytt.
Den utstedende banken holder oversikt over hvilke kryptografiske koder som er brukt, og avviser gjentatte forsøk.
Kundens faktiske kortnummer sendes aldri via NFC. Bare en tokenisert versjon overføres. POS-systemet ditt ser eller lagrer aldri det faktiske kortnummeret, noe som reduserer ansvaret og forenkler PCI-samsvar.
Mobile lommebøker legger til biometrisk autentisering.
Før Apple Pay, Google Pay eller Samsung Pay overfører betalingsdata, låser kunden opp telefonen med Face ID, Touch ID eller en passordkode.
Kontaktløse kort har ikke denne funksjonen – alle som holder kortet, kan trykke under grensen uten CVM – noe som gjør mobile lommebøker litt sikrere.
Grunnleggende svindelforebygging for POS-systemet ditt
Hold POS-programvaren og terminalenes fastvare oppdatert, begrens fysisk tilgang til terminalene og aktiver transaksjonsvarsler slik at du kan oppdage uvanlige mønstre.
Tre kritiske kontroller:
- Oppdater terminalfastvaren månedlig (eller aktiver automatiske oppdateringer) for å utbedre sikkerhetssårbarheter
- Begrens fysisk tilgang til terminalene – ikke la dem stå uten tilsyn på steder der uvedkommende kan få tilgang til dem
- Aktiver transaksjonsvarsler for transaksjoner med høye beløp og refusjoner gjennom betalingsformidleren din
Vær oppmerksom på sosial manipulering – den vanligste formen for svindel er at noen ringer de ansatte og utgir seg for å være betalingsformidleren din, og ber om påloggingsopplysninger.
Lær opp de ansatte til aldri å dele påloggingsopplysninger over telefon, og til å bekrefte innringerens identitet ved å legge på og ringe betalingsformidlerens offisielle nummer.
Feilsøking av vanlige problemer
Når en tapping mislykkes, bør du begynne med det grunnleggende: Kontroller at NFC er aktivert. Bekreft standardkortet i lommeboken. Sørg for at NFC-antennen på terminalen ikke er blokkert.
De fleste feil med meldingen «prøv igjen» forsvinner når kunden holder enheten flatt mot symbolet for kontaktløs betaling i to hele sekunder.
Trinnvis feilsøking:
- Kontroller om NFC er aktivert.
- iPhone: Innstillinger → NFC (vanligvis alltid aktivert).
- Android: Innstillinger → Tilkoblede enheter → NFC. Mange Android-brukere deaktiverer NFC for å spare batteri, eller strømsparingsmodus slår det av.
- Bekreft standardkortet i lommeboken. Hvis kunden har flere kort i Apple Pay eller Google Pay, kan lommeboken forsøke å bruke et utløpt, sperret eller overtrukket kort. Be kunden åpne lommebokappen og velge kortet manuelt.
- Kontroller plasseringen av terminalens antenne. På de fleste terminaler sitter NFC-antennen i den øverste tredjedelen, ofte nær skjermen. Vis kundene til symbolet for kontaktløs betaling. For Tap to Pay on iPhone sitter antennen øverst på kanten (nær kameraene).
- Vær oppmerksom på lavt batterinivå eller strømsparingsmodus. På enkelte Android-telefoner deaktiverer strømsparingsmodus NFC. Hvis kundens telefon har 10 % batteri eller mindre, bør du be kunden sette inn chipkortet i stedet.
Hvis ingen av forslagene ovenfor fungerer, starter du terminalen på nytt. Koble den fra strømmen (eller start Tap to Pay on iPhone-appen på nytt), vent i 10 sekunder og slå den på igjen.
Vanlige feilscenarier:
- Ingenting skjer (NFC er sannsynligvis deaktivert, eller du tapper på feil del av terminalen)
- «Prøv igjen» (kortkollisjon eller enheten ble flyttet for raskt)
- «Avvist» (kortutstederen avviste betalingen – utilstrekkelige midler, overskredet grense eller svindelblokkering)
- Telefonen viser et hakemerke, men terminalen reagerer ikke (NFC-håndtrykket ble ikke fullført; vent i 3 sekunder og prøv igjen)
De fleste mislykkede tappinger løses med et enkelt nytt forsøk etter at du har bekreftet riktig plassering og at NFC er aktivert.
Tap for raskere betaling i kassen
Kontaktløs betaling reduserer tiden i kassen, begrenser feil og innfrir kundenes forventninger – uten å legge til behandlingsgebyrer eller sikkerhetsrisiko.
Velg maskinvareløsning (terminal, iPhone eller ekstern kortleser), lær opp de ansatte for å unngå kortkollisjoner, og vis symbolet for kontaktløs betaling tydelig.
Hvis terminalene dine ennå ikke støtter kontaktløs betaling, gjør du køen tregere. Oppgrader maskinvaren, informer teamet ditt og få kundene raskere gjennom kassen.
Vanlige spørsmål om å trykke for å betale
Oi, det var mye, men du er fortsatt tilbake for å lære mer. Bra for deg, for vi har fortsatt noen flere spørsmål å svare på.
Hva er forskjellen mellom NFC, RFID og EMV?
- NFC er en trådløs teknologi med kort rekkevidde (13.56 MHz) for kontaktløse betalinger innenfor 1–2 tommer.
- RFID er en bredere kategori for sporing av lagerbeholdning og tilgangskontroll – noen systemer kan leses fra flere meters avstand.
- EMV er den globale standarden for chipkort, inkludert både transaksjoner med chipinnsetting og kontaktløse NFC-transaksjoner.
Trenger jeg Wi-Fi for å ta imot betalinger ved å trykke?
Betalingsterminalen din trenger internett (Wi-Fi, Ethernet eller mobilnett) for å autorisere transaksjoner. Kundens enhet trenger ikke internett for å trykke – det skjer lokalt via NFC – men betalingsterminalen din må være tilkoblet for å fullføre transaksjonen.
Hva betyr "grense uten CVM", og hvem fastsetter den?
CVM er en metode for bekreftelse av kortholderen (PIN-kode eller signatur). Grensen uten CVM er beløpsgrensen under hvilken bekreftelse ikke kreves.
Hver kortutsteder fastsetter denne – vanligvis $100–$200 i USA. Hvis en transaksjon overstiger den, ber betalingsterminalen om PIN-kode eller signatur.
Hvordan aktiverer jeg betaling ved å trykke på iPhone for butikken min?
Last ned en støttet betalingsleverandørapp (Square, Stripe, Shopify POS, PayPal) på iPhone XS eller nyere med iOS 15.5 eller nyere. Koble til forhandlerkontoen din, fullfør bekreftelsen og aktiver kontaktløse betalinger. Kundene trykker på den øvre kanten av iPhone-en din for å betale – ingen ekstra maskinvare er nødvendig.
Hvordan fungerer tilbakebetalinger for betalinger ved å trykke?
Behandle tilbakebetalinger gjennom POS-systemet på samme måte som ved chipinnsetting. Velg den opprinnelige transaksjonen, velg “Tilbakebetaling” og bekreft.
Pengene tilbakeføres til kundens opprinnelige kort eller lommebok innen 3–7 virkedager. Kunden trenger ikke å trykke igjen – betalingsleverandøren sender kreditten tilbake til tokenet som ble brukt i den opprinnelige transaksjonen.