Key Takeaways
Flexa med dina betalningsalternativ: Genom att erbjuda flera betalningsmetoder tillgodoser du olika kundpreferenser, minskar antalet övergivna kundvagnar och fångar fler försäljningar. Det är avgörande för att nå olika marknader och hålla kunderna nöjda med smidiga betalningsalternativ.
Låt inte kunderna handla någon annanstans: Betalningsalternativen spelar roll: Kunder kan dras till konkurrenter som erbjuder enklare betalningsalternativ. För att undvika att förlora försäljning till konkurrenterna är det viktigt att erbjuda de betalningsmetoder som föredras av din målgrupp.
Lyckan är att få välja hur man betalar: Kundnöjdheten ökar med välbekanta och betrodda betalningsmetoder, särskilt vid internationella transaktioner. Genom att erbjuda välkända alternativ minskar du friktionen och bygger förtroende, vilket stärker ditt varumärkes trovärdighet och attraktionskraft.
Stoppa övergivna kundvagnar i tid: Flexibla betalningsalternativ, som digitala plånböcker och köp nu, betala senare, förenklar kassaprocessen. Det bidrar till att minimera antalet övergivna kundvagnar, förbättra användarupplevelsen och öka konverteringsgraden i din nätbutik.
Öka försäljningen med varierade betalningsalternativ: Genom att acceptera olika betalningsalternativ maximerar du försäljningsmöjligheterna och möter kundernas förväntningar. Det handlar om mer än bekvämlighet – det uppmuntrar till större köp och kan öka det genomsnittliga ordervärdet.
Föreställ dig att du hittar den perfekta fula jultröjan till din katt – Gary, kan vi kalla honom – och är redo att ange dina betalningsuppgifter, bara för att upptäcka att nätbutiken endast accepterar Discover-kort och postförskott (COD).
Usch. Jakten på de häftigaste vinterkläderna för katter fortsätter någon annanstans.
Åttiofem procent av kunderna överger sina kundvagnar om deras föredragna betalningsmetod inte erbjuds (precis som vi hypotetiskt just gjorde).
Föredragna betalningsmetoder kan dock variera från region till region, och växande e-handelswebbplatser tenderar att betjäna många marknader.
Det innebär att du inte bara kan erbjuda ett eller två betalningsalternativ online och förvänta dig något annat än kundvagnar som ständigt överges (sorgliga, ensamma och oälskade).
Du måste ha flera typer av betalningsmetoder och välja dem utifrån dina kunders särskilda betalningspreferenser (kunde inte motstå tungvrickaren).
Så låt oss prata om betalningsmetoder – varför de spelar roll, rådande trender och de bästa alternativen för dig och dina kunder.
Varför bör du acceptera flera betalningsalternativ?
Den här är enkel.
Dina kunder har pengar som de längtar efter att ge dig. Du kan nå dem digitalt och ta emot pengarna, om du bara accepterar vissa betalningsformer som de tycker om att använda.
Annars kanske de helt enkelt går till en annan butik där det är enklare för dem att betala.
Även om det är trevligt att tänka att din produkt är helt speciell och unik, tänker dina konkurrenter likadant – och de erbjuder de betalningsmetoder online som dina förlorade kunder föredrar.
Många e-handelsföretag har lärt sig detta den hårda vägen. Brandon Hartman, grundare av BeyWarehouse, sammanfattar det så här:
Efter bara några år av att driva vårt företag stod det klart för oss att diversifiering av våra betalningsmetoder är ett av sätten vi kan locka till oss och behålla fler kunder på.
Vi verkar inom en hyperspecifik nisch, och varje enskild kund räknas.
Om du förlorar kunder för att de inte kan betala på det sätt de vill, är det inte bara frustrerande – det är en missad möjlighet.
Men känn inte att du måste erbjuda alla tänkbara betalningsmetoder. James Tiltman, produktchef för handlarbetalningar på Paysafe uttrycker det rakt på sak:
Kunder vill ha valmöjligheter, men de vill verkligen ha sina valmöjligheter. Tricket är att erbjuda de vanligaste betalningsmetoderna på varje marknad.
Det innebär att göra sin hemläxa och erbjuda de alternativ som verkligen betyder något för dina kunder, utan att belamra kassan med sådant de inte använder.
Varför spelar det så stor roll?
- Förtroende och bekvämlighet. När kunder känner igen ett betrott betalningsalternativ är det mer sannolikt att de känner sig trygga med att genomföra ett köp. Detta är särskilt viktigt vid internationell försäljning, där obekanta betalningsmetoder kan skapa friktion.
- Minska antalet övergivna kundvagnar. Har du någonsin avbrutit ett köp online för att kassaprocessen var irriterande? Detsamma gäller dina kunder. Genom att erbjuda flexibla alternativ som digitala plånböcker eller BNPL blir processen smidigare och färre lämnar sin kundvagn, vilket ökar din konverteringsgrad.
- Öka det genomsnittliga ordervärdet. Verktyg som BNPL gör det enklare för kunder att säga ja till större köp, eftersom de kan sprida ut betalningarna över tid.
Att acceptera flera betalningsmetoder handlar inte bara om bekvämlighet – det handlar om att maximera försäljningen och leva upp till kundernas förväntningar genom säker betalningshantering.
Och om du inte gör det kommer dina konkurrenter garanterat att göra det.
Trender inom betalningsmetoder för e-handel 2025
Innan vi går igenom de bästa betalningsmetoderna för dina kunder ska vi ta en titt på trenderna som formar våra rekommendationer.
Mycket av denna data kommer från en välgjord rapport från WorldPayGlobal.
Digitala plånböcker fortsätter att dominera
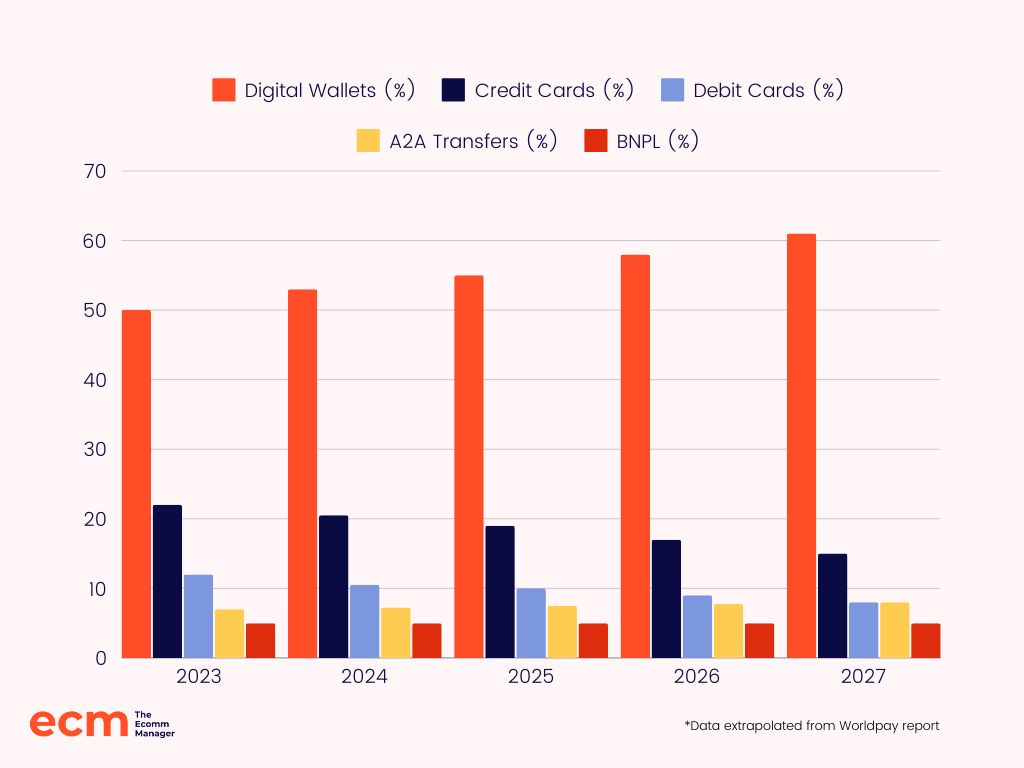
Digitala plånböcker – som Apple Pay, Amazon Pay och Google Pay – blir snabbt den föredragna betalningsmetoden, särskilt inom e-handel och transaktioner vid försäljningsställen (POS).
År 2027 förväntas plånböcker stå för över 60 % av det globala transaktionsvärdet inom e-handel (och nästan 50 % av POS-betalningarna).
Deras bekvämlighet, säkerhet och snabbhet driver denna tillväxt, särskilt i regioner som Asien och Stillahavsområdet, där de redan står för över 70 % av e-handelsbetalningarna och fortsätter att öka.
Detta förstärker plånböckernas betydelse när konsumenter söker snabbare och säkrare sätt att betala.
Köp nu, betala senare (BNPL) utvecklas – kanske?
BNPL fortsätter att vara populärt, särskilt bland generation Z och millenniegenerationen, som uppskattar möjligheten att genomföra köp utan omedelbar betalning.
Men den snabba ökningen av BNPL möter nu nya utmaningar. James Tiltman från Paysafe lyfter fram denna förändring:
BNPL hade större genomslag och fick mer uppmärksamhet för fem år sedan, men vi har sett förändringar i regelverket och en konsolidering bland mindre BNPL-aktörer, och jag tror att bubblan har spruckit.
Större aktörer som PayPal erbjuder funktionen, och etablerade BNPL-leverantörer som Klarna går mot att erbjuda bredare betalningslösningar.
Det är fortfarande relevant, men inte på samma sätt som tidigare och inte inom alla branscher.
Som vi kommer att diskutera mer senare håller denna betalningsmetod jämna steg med den globala tillväxten, men den gör inte mycket mer än så.
Trots marknadens utveckling är BNPL fortfarande viktigt för köp av högre värde och för konsumenter som föredrar flexibla betalningsvillkor.
Allteftersom sektorn mognar kan vi förvänta oss att stora aktörer som Klarna integrerar BNPL i mer omfattande betalningsekosystem.
Kontaktlösa betalningar vinner mark
Kontaktlösa betalningar – oavsett om de sker via kort som blippas, mobila plånböcker eller bärbara enheter – står för över 60 % av transaktionerna i butik år 2024.
Denna tillväxt drivs av den snabbhet, hygien (tack för påminnelsen, covid) och säkerhet som kontaktlösa betalningar erbjuder, vilket gör dem populära bland både konsumenter och handlare.
I detta sammanhang tillade Yiu att ”Biometriska betalningar, såsom fingeravtrycks- eller ansiktsigenkänning, förväntas få ökad användning för smidiga och säkra transaktioner online.”
Ett tydligt exempel på denna tekniks framväxt är handflatsskanningar för betalningar från Amazon One, som dyker upp i Whole Foods-butiker runt om i USA.
Nu kan din unika handflata sköta betalningen.
När biometrisk teknik integreras i mobila plånböcker och enheter blir kontaktlösa betalningar ännu säkrare och bekvämare.
Have an account? Log In
Kryptovalutor och decentraliserad finans (DeFi) får ökad uppmärksamhet
Även om kryptovalutabetalningar fortfarande är en nischad företeelse får de allt större genomslag, särskilt i takt med att blockkedjeteknik och DeFi blir mer etablerade.
Denna teknik möjliggör snabbare och mer transparenta betalningar, och stablecoins gör krypto till ett mer genomförbart alternativ för vardagliga transaktioner.
Varumärken som Overstock och Shopify har redan anammat kryptobetalningar, vilket gör det möjligt för kunder att betala med Bitcoin och andra digitala valutor och har öppnat upp för nya kundsegment.
Den decentralisering som krypto erbjuder tilltalar teknikvana konsumenter som söker alternativ till traditionella finansiella system.
Yiu sade återigen att det finns ”ett ökande intresse för decentraliserad finans (DeFi) och blockkedjebaserade betalningar, inklusive stablecoins,” även om det kan ta längre tid innan dessa metoder får ett brett genomslag.
Den decentralisering som krypto erbjuder eliminerar mellanhänder som banker, vilket kan sänka transaktionsavgifterna och möjliggöra snabbare gränsöverskridande betalningar – ett attraktivt alternativ för internationella e-handelsföretag.
Betalningar mellan personer (P2P) och mellan konton (A2A) ökar
P2P-plattformar som Venmo och Zelle gör det möjligt för kunder att överföra pengar direkt från en person till en annan, vilket förenklar betalningsprocessen.
De fortsätter att bli allt populärare, särskilt bland yngre konsumenter.
Samtidigt börjar A2A-betalningar utmana traditionella kortbetalningar genom att möjliggöra banköverföringar utan kortnätverk, vilket minskar avgifterna och effektiviserar betalningsprocessen.
Genom att kringgå kortnätverk medför A2A-betalningar ofta lägre transaktionsavgifter – ibland kan handlare spara upp till 1-2% per transaktion jämfört med avgifterna för kreditkortsbetalningar.
För e-handlare kan erbjudandet av P2P- och A2A-betalningar inte bara minska kostnaderna utan även förbättra kundupplevelsen, vilket gör dem till viktiga verktyg i dagens konkurrensutsatta landskap.
6 bästa betalningsmetoderna för e-handel för dig och dina kunder
Kunden har alltid rätt. Åtminstone är det vad kunden gärna vill tro. När det gäller betalningar bör du sträva efter att göra dem nöjda (eftersom de faktiskt har för avsikt att ge dig pengar).
Vi tar en titt på de populäraste betalningsmetoderna som finns.
1. Digitala plånböcker och mobilbetalningar
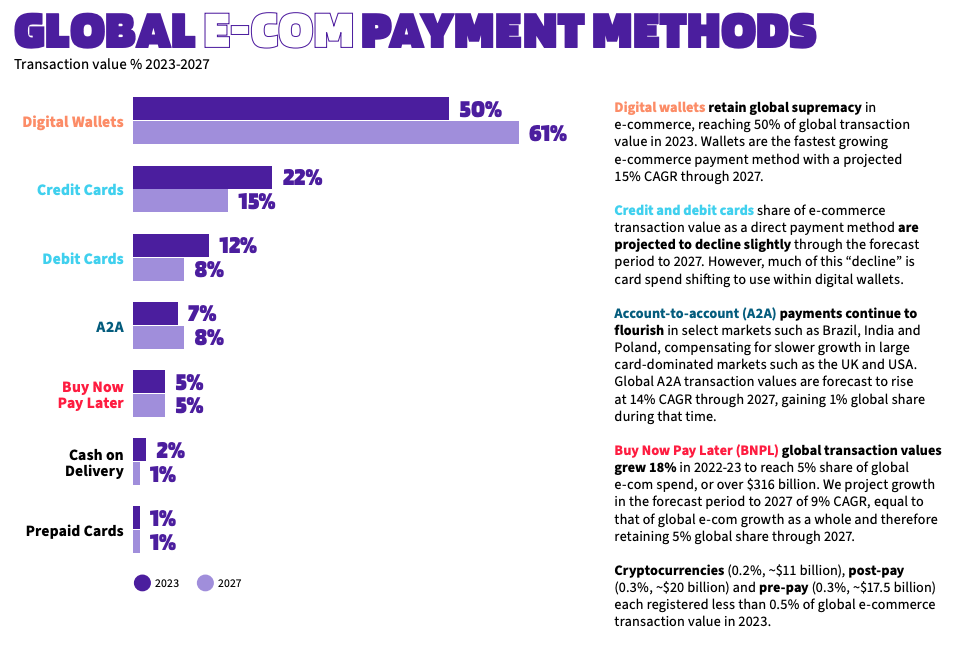
Globalt stod digitala plånböcker för 50% av e-handelns transaktionsvärde under 2023, och denna andel förväntas bara öka.
Kunder uppskattar bekvämligheten, snabbheten och säkerheten med att lagra kort i mobila plånböcker, vilket är anledningen till att dessa e-plånböcker blir den främsta betalningsmetoden världen över och till och med passerar kreditkort.
Ökningen av mobilbetalningar är en tydlig signal – du måste göra det enkelt för kunderna att betala med sina telefoner. Om du ännu inte accepterar mobilbetalningar går du miste om en möjlighet.
I vår oändliga e-handelsvisdom har vi samlat de bästa mobila betalverktygen. Här är de 10 främsta alternativen från den sammanställningen:
2 & 3. Kreditkort och betalkort
Plastkort är fortfarande ett utmärkt sätt att betala på, trots framväxten av alla avancerade digitala alternativ.
Just nu skulle de flesta av oss kunna ta fram något ur plånboken med logotypen för Visa, MasterCard eller American Express på.
Även om digitala plånböcker har gått om kreditkort som det främsta betalningsalternativet, står kreditkortsbetalningar fortfarande för 22 % av det globala transaktionsvärdet. Betalningar med betalkort står för ytterligare 12 %.
Tillsammans utgör de fortfarande en betydande del av de globala betalningarna, särskilt för äldre generationer som kan vara långsammare med att börja använda mobila betalningar.
Men här är haken – dessa betalningsmetoder förväntas minska till 15 % respektive 8 %.
När kunderna i allt högre grad går över till plånböcker och fler digitala lösningar behöver även ditt beroende av kortbetalningar förändras.
4. Banköverföringar från konto till konto (A2A)
A2A-banköverföringar växer snabbt i regioner som Indien, Brasilien och Polen och stod för 7 % av det globala transaktionsvärdet 2023, med ytterligare tillväxt att vänta.
Denna metod, som kallas öppen bankverksamhet, låter kunder betala dig direkt från sina bankkonton utan att kortnätverk behöver involveras.
I regioner som Storbritannien och USA har användningen av A2A varit långsammare på grund av kortnätverkens och de mobila plånböckernas dominans, men detta kan förändras i takt med att system för realtidsbetalningar förbättras.
Ändå kan många handlare inte bortse från andra internationella marknader.
A2A är den enda andra betalningsmetoden inom e-handel som förväntas växa under de kommande åren (till respektabla 8 %).
För e-handlare som vill expandera internationellt, särskilt i regioner som Europa och Asien, kan A2A-betalningar vara ett viktigt sätt att minska avgifterna och erbjuda en effektivare betalningsupplevelse.
5. Köp nu, betala senare (BNPL)
När man köper dyra varor finns det inget bättre sätt att handla för den som har ont om pengar än att köpa nu och betala senare (BNPL, som det brukar förkortas).
Precis som namnet antyder köper kunden något nu (och får det så snabbt som det kan skickas), du får fullt betalt (hurra!) och kunden betalar senare (i några lika stora delbetalningar).
Enligt en aktuell rapport, som vi redan har hänvisat till ovan, har BNPL ökat sin andel av de globala utgifterna inom e-handel till $316 miljarder under 2023, vilket motsvarar 5 % av totalen.
Det förutspås behålla denna andel genom att hålla jämna steg med e-handelns tillväxt under de kommande åren.
Som Tiltman påpekade tidigare har BNPL genomgått vissa förändringar, där mindre aktörer konsolideras och stora namn som PayPal och Klarna tar större plats.
Det är fortfarande relevant, men det är viktigt att vara strategisk när du väljer vilken BNPL-leverantör du samarbetar med för att säkerställa att den passar din verksamhet.
För dig som säljer dyra varor och vill öka din försäljning är nästa steg att hitta den bästa BNPL-plattformen för att börja erbjuda detta.
Vi har samlat de bästa alternativen som finns, och här är de 10 främsta från den listan:
6. Kryptovaluta
Betalningar med kryptovaluta får långsamt men stadigt fotfäste.
Även om krypto ännu inte är vanligt förekommande erbjuder det handlare ett sätt att locka teknikintresserade kunder som är positiva till blockkedjor.
Becky Leighton, innehållsansvarig på Coin Insider, förklarar det väl:
Krypto blir allt populärare ... men det passar inte alla företag.
Det fungerar bäst med mer teknikintresserade målgrupper, och det finns alltid en risk för användarfel som kan skada förtroendet.
Krypto har dock potential som en gränslös betalningslösning som möjliggör enkla och kostnadseffektiva internationella transaktioner.
Om din kundbas sträcker sig över flera länder kan accepterande av Bitcoin eller Ethereum minska dyra gränsöverskridande avgifter och förseningar.
Kryptovalutor kan vara volatila, vilket kan påverka transaktionernas värde.
Dessutom kan användarfel eller bedrägeririsker uppstå, särskilt för företag och kunder som inte är bekanta med tekniken.
Om du tvekar inför att ge dig in i krypto kan du överväga att börja i liten skala genom att acceptera stablecoins som USDC, vilka är knutna till en traditionell valuta och undviker Bitcoins volatilitet.
De bästa betalningslösningarna för e-handel för en utmärkt kundupplevelse
Vi pratar en hel del om programvara här. Vi tycker också om att göra listor.
Vissa kanske kallar oss besatta, men jag skulle bara säga att vi är ”inne i zonen” och tycker att B2B SaaS-verktyg är ”riktigt coola, alltså”.
Hur som helst har vi i den andan funderat en del på de absolut bästa betaltjänsterna för e-handel som gör det möjligt för dig att erbjuda rätt betalningsalternativ för dina kunder.
Det fullständiga inlägget innehåller prisuppgifter och en jämförelse av andra funktioner så att du kan hitta rätt lösning för ditt varumärke.
Här är de 10 som vi tycker är gräddan av gräddan.
Så avgör du vilka betalningsmetoder för e-handel du ska erbjuda
Eftersom du känner ditt varumärke utan och innan har du förmodligen redan en uppfattning om vilka betalningsmetoder dina kunder vill ha. Men det skadar ändå inte att ta reda på det med säkerhet.
Så här tar du reda på vilka betalningsmetoder som är bäst för dig.
Kundernas preferenser
Det här är självklart. Dina val bör styras av kundernas preferenser eftersom du i slutändan vill göra det så enkelt som möjligt för dem att betala dig.
Gå igenom dina data—kontrollera enkäter, feedback i sociala medier och även kundtjänstförfrågningar för att se vad de efterfrågar.
En genomgång av kundfeedback kan till exempel visa att många efterfrågar Apple Pay, vilket signalerar en övergång till mobila betalningar.
Om din målgrupp till största delen består av yngre personer kanske de föredrar digitala plånböcker och BNPL. Om din kundbas är mer traditionell kan kreditkort fortfarande dominera.
Transaktionsavgifter
Det du får i handen är inte det kunden betalade—så fungerar det helt enkelt. Betaltjänstleverantörer tar sin andel, men alla avgifter är inte lika höga.
Vissa metoder, som kreditkort, har högre transaktionsavgifter, medan A2A-betalningar eller kryptovaluta kan erbjuda billigare alternativ.
Granska din försäljningsdata noggrant och beräkna hur mycket olika betalningsmetoder kostar dig. Det kan vara värt att testa alternativ med lägre avgifter, som A2A eller kryptovaluta, för att se om de kan minska dina totala kostnader för betalningshantering.
Väg fördelarna mot nackdelarna mellan kundernas bekvämlighet och påverkan på dina marginaler.
Säkerhet och bedrägeriförebyggande åtgärder
Det här är avgörande – inte bara för att skydda ditt småföretag, utan också för att bygga kundernas förtroende.
När du utvärderar betalningsmetoder bör du prioritera säkerhetsfunktioner som tokenisering, flerfaktorsautentisering och totalsträckskryptering.
De här skyddsåtgärderna skyddar både ditt företag och dina kunder.
Varje betalningsalternativ bör erbjuda starka åtgärder mot bedrägerier, till exempel biometrisk autentisering för kontaktlösa betalningar eller blockkedjeverifiering för kryptovalutor.
Undersök varje leverantörs säkerhetsfunktioner och välj de metoder som håller både dig och dina kunder säkra.
More Articles
Kompatibilitet med e-handelsplattformen
Alla betalningsmetoder är inte enkla att integrera. Kontrollera om betalningsalternativen du överväger enkelt är kompatibla med din e-handelsplattform.
Vissa plattformar har färdiga integrationer för digitala plånböcker, medan andra kan kräva ytterligare utveckling för metoder som kryptovalutor eller A2A-betalningar.
En smidig upplevelse gynnar både dig och dina kunder.
Målgruppens demografi
Din målgrupps ålder, tekniska kunnighet och köpbeteende påverkar alla vilka betalningsmetoder som är mest lämpliga.
BNPL tilltalar till exempel yngre köpare som vill ha flexibilitet, medan trender inom e-handelsbetalningar visar att kreditkort kan vara förstahandsvalet för äldre kunder.
Att förstå din målgrupps ekonomiska vanor är avgörande för att kunna erbjuda rätt alternativ.
Kundernas geografiska placering
Som James Tiltman uttrycker det: ”Attityder och beteenden är alltid kulturellt betingade och varierar mellan länder och regioner. Det finns ofta ingen lösning som passar alla.”
Därför behöver du förstå varje marknad som du riktar dig till.
Betalningspreferenser varierar kraftigt – A2A-banköverföringar kan vara den föredragna metoden i Europa, medan digitala plånböcker dominerar i Asien och Stillahavsområdet.
Tiltman tillägger att det är viktigt att dra nytta av din betaltjänstleverantörs expertis:
De har ofta personal på plats i regioner och marknader som själva är inhemska betalare och kan ge råd.
Rätt lokala insikter kan hjälpa dig att erbjuda betalningsalternativ som passar bäst för varje unik målgrupp.
Börja erbjuda dina kunder det de vill ha (fler betalningsalternativ)
Vid det här laget är ditt huvud proppfullt av värdefull information om de betalningsmetoder du vill börja erbjuda. Böj dig inte framåt, för då kanske allt faller ut ur huvudet.
Titta i stället på vad du redan har, vad dina kunder vill ha och vilka lösningar för betalningshantering inom e-handel du behöver för att överbrygga gapet.
Mitt viktigaste råd är att välja utifrån kundupplevelsen, eftersom det är där pengarna finns.
Som du vet har vi förslag på den bästa programvaran. Kom därför tillbaka när som helst för att hitta det du behöver veta.
E-handelns värld rör sig snabbt – och det gör du också. Prenumerera på vårt nyhetsbrev med de senaste insikterna för e-handelsansvariga från ledande experter inom e-handel.
Vanliga frågor om betalningsmetoder för e-handel
Trodde du att vi var klara? Glöm aldrig bort vanliga frågor! Låt oss se vad vi har…
Vilken är den säkraste betalningsmetoden för e-handel?
De säkraste betalningsmetoderna för e-handel är de som använder tokenisering, biometrisk autentisering, flerfaktorsautentisering och totalsträckskryptering.
Som Alan Bavosa, VP för säkerhetsprodukter på Appdome, säger:
“System som använder tokenisering, biometrisk autentisering eller flerfaktorsautentisering samt totalsträckskryptering är definitivt säkrare för mobilvarumärken och konsumenter. (Översättning: undvik direktinmatning av kreditkortsuppgifter i appar, enfaktorsautentisering och betalningsmetoder som saknar totalsträckskryptering).”
Enkelt uttryckt handlar säkerhet om att kombinera dessa skyddsåtgärder – vilket gör det svårare för bedragare och enklare för dina kunder att känna förtroende för dig.
Hur väljer jag rätt betalningsförmedlare för min webbutik?
Att välja rätt betalningsförmedlare för din e-handelsbutik beror på några viktiga faktorer: transaktionsavgifter, enkel integration, betalningsmetoder som stöds och säkerhetsfunktioner.
Leta efter en betalningsförmedlare som integreras smidigt med din plattform, erbjuder robust säkerhet och stöder de betalningsmetoder som är mest relevanta för din målgrupp. Du bör också väga konkurrenskraftiga transaktionsavgifter mot tjänstens bekvämlighet och räckvidd. Och glöm inte kundsupporten – när problem uppstår vill du ha en betalningsförmedlare som stöttar dig.
Vilka avgifter är förknippade med olika betalningsmetoder för e-handel?
Avgifterna varierar beroende på betalningsmetod, och det är viktigt att veta vad du kan förvänta dig så att du kan fatta välgrundade beslut:
- Kredit- och betalkort: Vanligtvis omkring 2.9% + $0.30 per transaktion. Denna avgift är vanlig hos stora betalningsförmedlare och omfattar både online- och mobilbetalningar.
- Digitala plånböcker (t.ex. Apple Pay, Google Pay): Har vanligtvis samma avgifter som kreditkort, omkring 2.9% + $0.30 per transaktion, eftersom de använder kopplade kredit- eller betalkort.
- ACH-banköverföringar: Generellt mer prisvärda, ofta omkring 0.8% per transaktion, med ett tak (t.ex. högst $5). Vissa betalningsförmedlare tar 1% med en låg minimiavgift, vilket gör det till ett bra lågkostnadsalternativ.
- Köp nu, betala senare (BNPL): Leverantörer som Afterpay och Klarna tar vanligtvis högre avgifter – oftast 4-5% per transaktion plus en låg fast avgift (t.ex. $0.30). Detta återspeglar den bekvämlighet och flexibilitet som erbjuds konsumenten.
- Kryptovaluta: Avgifterna varierar men ligger vanligtvis mellan 1-3% per transaktion. Tänk på att krypto kan innebära ytterligare variationer på grund av fluktuerande växelkurser.
Genom att känna till dessa avgiftsstrukturer kan du balansera kostnaden mot kundernas bekvämlighet – så att du kan se till att du inte bara uppfyller kundernas behov utan också håller dina kostnader under kontroll.
Hur integrerar jag flera betalningsmetoder i min e-handelsplattform?
Att integrera flera betalningsmetoder kräver vanligtvis att du samarbetar med en betalningsgateway eller betalningsförmedlare som stöder ett brett utbud av alternativ.
Många populära e-handelsplattformar har inbyggda integrationer för stora betalningsgateways som Stripe, PayPal eller Square, vilka kan omfatta allt från kreditkort och digitala plånböcker till BNPL.
Om du behöver något mer nischat kan du behöva hjälp av en utvecklare med integrationen eller överväga en heltäckande betalningsleverantör som kan hantera flera metoder sömlöst.