Jest styczeń.
Świąteczny nawał pracy dobiegł końca, ale z Twoją skrzynką odbiorczą nie jest najlepiej.
Zbyt wiele próśb o zwrot pieniędzy, przeterminowanych faktur od dostawców, a Twoje konto bankowe? Obecnie wygląda, jakby było pokryte konfetti, usiane drobnymi wpłatami, wypłatami i nieoznaczonymi transakcjami.
Jeśli prowadzisz firmę e-commerce o dużej liczbie transakcji, prawdopodobnie dobrze znasz ten widok. Przetwarzanie płatności partiami pomaga w takich sytuacjach, umożliwiając grupowanie podobnych płatności w pojedynczą transakcję.
Zrób to właściwie, a obiecuję Ci: Twój księgowy—i Twoje zdrowie psychiczne—będą Ci wdzięczni. Poniżej przechodzimy do szczegółów.
Czym jest przetwarzanie płatności partiami?
Przetwarzanie płatności partiami to praktyka gromadzenia i wysyłania płatności zbiorczych do banku w uporządkowanym pliku zbiorczym.
Zamiast przetwarzać każdą transakcję osobno, przekazujesz pakiet płatności operatorowi, aby obsłużył je za jednym razem (i pobrał tylko pojedynczą opłatę transakcyjną). Następnie czekasz, aż Twój operator płatności odpowiednio wypłaci środki.
Przetwarzanie płatności partiami działa zarówno w przypadku płatności przychodzących, jak i wychodzących.
- Po stronie płatności wychodzących możesz grupować takie pozycje jak opłaty dla dostawców, zwroty pieniędzy, wydatki pracowników czy prowizje.
- Po stronie płatności przychodzących możesz grupować wypłaty ze sprzedaży lub rabaty od dostawców, rejestrując każdą transakcję według dostawcy.
Po skonfigurowaniu danych bankowych, formatów płatności, ustawień przechowywania plików itd. możesz generować pliki płatności zawierające wiele typów transakcji.
Albo—możesz porzucić arkusze kalkulacyjne i przejść na pełną automatyzację.
Warto zauważyć, że płatności partiami i przetwarzanie płatności w czasie rzeczywistym mogą współistnieć. Każde z tych rozwiązań ma swoje mocne strony. Poniżej wyjaśnię, kiedy jedno z nich sprawdza się lepiej od drugiego.
Przetwarzanie płatności w czasie rzeczywistym a przetwarzanie partiami: jaka jest różnica?

Przetwarzanie płatności w czasie rzeczywistym to całodobowy, działający 24/7 kanał przepływu pieniędzy. Zainicjuj płatność, a system natychmiast przekieruje ją do odbiorcy. Otrzymasz natychmiastową informację o powodzeniu lub niepowodzeniu transakcji.
Nate Snow-Cornelius, dyrektor ds. globalnej sprzedaży w firmie PayQuicker, twierdzi, że wypłaty w czasie rzeczywistym to przyszłość płatności.
Automatyzacja eliminuje tarcia, ogranicza błędy ludzkie i zapewnia lepsze doświadczenia zarówno zespołom finansowym, jak i odbiorcom. Przekształca płatności z zadania zaplecza administracyjnego w strategiczną przewagę.
Przetwarzanie płatności partiami przypomina natomiast załadowanie ciężarówki pieniędzmi. Ustawiasz w kolejce wszystkie transakcje kartami debetowymi i kredytowymi—powiedzmy, wszystkie z jednego dnia roboczego—i przetwarzasz je w ramach jednego przebiegu.
Jedna partia = jeden zapis bankowy. To mniej pracy, ale proces może trwać dłużej.
Nate wyjaśnia, że prawdopodobnie wynika to z faktu, iż proces ten opiera się na starszych procedurach: „Nadal bazuje na plikach i często wymaga ręcznych zatwierdzeń.
”Nie jest to jednak wybór jednego rozwiązania kosztem drugiego. Rozmawiałem z kilkoma liderami biznesowymi i oto niektóre powody, dla których decydują się na podejście hybrydowe:
W mojej firmie korzystam z zarówno wsadowego, jak i przetwarzania płatności w czasie rzeczywistym.
Wybieram metodę w zależności od tego, co w danym momencie jest najważniejsze. Czasami liczy się dla mnie szybkość. Innym razem muszę obsłużyć dużą grupę płatności jednocześnie.
Płatności wsadowe sprawdzają się najlepiej, gdy płacę dostawcom lub realizuję wypłaty.
Mogę przejrzeć wszystko razem i wysłać płatności w jednym kroku. Pomaga to zachować porządek i uniknąć drobnych błędów. Wadą jest to, że zajmuje to więcej czasu. Jeśli ktoś czeka na płatność, może to trwać zbyt długo.
Płatności w czasie rzeczywistym są korzystne, gdy coś jest pilne.
Jeśli muszę zwrócić pieniądze klientowi lub szybko zapłacić dostawcy, korzystam z płatności w czasie rzeczywistym. Pomaga to budować zaufanie i zapewnia sprawne funkcjonowanie firmy. Wymaga to jednak silnych kontroli wewnętrznych, ponieważ po wysłaniu płatności nie mogę jej wycofać.
Korzystamy z pakietowania, aby płacić stałym dostawcom usług i realizować płatności cykliczne.
Pozwala nam to planować płatności co tydzień, co zapewnia przewidywalność przepływów pieniężnych i daje zespołowi czas na sprawdzenie oraz skorygowanie problemów, zanim cokolwiek zostanie wysłane.
Jednak w przypadku wypłat dla klientów lub pilnych przelewów polegamy na płatnościach w czasie rzeczywistym, aby utrzymać zaufanie.
Pakietowanie sprawdza się doskonale przy dużej liczbie płatności i niskim ryzyku, natomiast płatności w czasie rzeczywistym najlepiej nadają się do jednorazowych, wymagających szczególnej obsługi płatności.
Strategicznie zdecydowaliśmy się na wsadowe przetwarzanie płatności w celu ograniczenia kosztów (przy jednoczesnym uwzględnieniu kompromisów).
Najważniejszą korzyścią jest oszczędność kosztów. Grupując ponad 100 codziennych zamówień suplementów i uruchamiając proces w nocy, możemy zaoszczędzić około 22% na opłatach za przetwarzanie kart kredytowychw porównaniu z przetwarzaniem w czasie rzeczywistym.
Stosujemy to ogólne podejście do naszych finansów, co ułatwia zespołowi finansowemu uzgadnianie danych i zmniejszyło liczbę błędów księgowych o 37% od czasu wdrożenia tego systemu.
Jednak boleśnie przekonaliśmy się, że opóźnione rozliczenia (zwykle 1–3 dni po sprzedaży) mogą sparaliżować przepływy pieniężne w okresach wysokiej sprzedaży, takich jak noworoczna promocja produktów wspierających zdrowie jelit, kiedy potrzebowaliśmy natychmiastowego dostępu do ponad $150k przychodów ze sprzedaży, aby ponownie zamówić najlepiej sprzedające się produkty.
Obecnie stosujemy podejście hybrydowe, nadal przetwarzając transakcje wsadowo w przypadku standardowych zamówień suplementów, ale korzystając z płatności w czasie rzeczywistym dla naszych produktów w modelu subskrypcyjnym oraz produktów z wyższej półki, takich jak roczne pakiety wellness.
W celu uzyskania ogólnego obrazu zapoznaj się z poniższą tabelą:
| Kluczowa funkcja | Przetwarzanie płatności w czasie rzeczywistym | Przetwarzanie płatności partiami |
|---|---|---|
| Kluczowa funkcjaSzybkość | Przetwarzanie płatności w czasie rzeczywistymNatychmiastowa, gdy każda płatność jest realizowana | Przetwarzanie płatności partiamiZaplanowana — o określonych porach (np. codziennie, co tydzień) |
| Kluczowa funkcjaPotwierdzenie | Przetwarzanie płatności w czasie rzeczywistymNatychmiastowy status każdej transakcji | Przetwarzanie płatności partiamiStatus potwierdzany po przetworzeniu partii |
| Kluczowa funkcjaKoszt | Przetwarzanie płatności w czasie rzeczywistymWyższa opłata za transakcję | Przetwarzanie płatności partiamiNiższe opłaty za przetwarzanie każdej transakcji |
| Kluczowa funkcjaZarządzanie przepływami pieniężnymi | Przetwarzanie płatności w czasie rzeczywistymTrudniejsze do przewidzenia i monitorowania | Przetwarzanie płatności partiamiProstsze w zarządzaniu i prognozowaniu |
| Kluczowa funkcjaKsięgowość | Przetwarzanie płatności w czasie rzeczywistymOddzielny zapis dla każdej płatności | Przetwarzanie płatności partiamiPojedynczy zbiorczy zapis dla każdej partii |
| Kluczowa funkcjaNajlepsze zastosowanie | Przetwarzanie płatności w czasie rzeczywistymPojedyncze lub pilne płatności | Przetwarzanie płatności partiamiDuża liczba regularnych wypłat |
| Kluczowa funkcjaPrzykład | Przetwarzanie płatności w czasie rzeczywistymZwrot pieniędzy klientowi podczas błyskawicznej wyprzedaży | Przetwarzanie płatności partiamiPłatności dla dostawców przetwarzane w każdy piątek |
Jeśli płatności w czasie rzeczywistym są poza Twoim zasięgiem, przetwarzanie partiami zapewnia czas i przestrzeń finansową, aby stopniowo je wdrożyć. Oto, co należy wziąć pod uwagę przed wyborem rozwiązania.
Zalety i wady przetwarzania płatności partiami
Nie musisz uczyć się metodą prób i błędów, aby dowiedzieć się, czy przetwarzanie partiami jest odpowiednie dla Twojej marki. Wiele zespołów ma już to doświadczenie i może pomóc Ci uniknąć zgadywania.
To zestawienie przedstawia praktyczne kompromisy: co przetwarzanie partiami może zrobić dla Twoich marż i przepływów pracy oraz gdzie może sprawić problemy, jeśli nie jesteś na to przygotowany.
| Zalety | Wady |
|---|---|
| ZaletyNiższe opłaty transakcyjne. Przetwarzanie partii obniża koszt każdej płatności. Przykład: marka modowa Ginger obniżyła o 99% opłaty za transakcje międzynarodowe po przejściu na przyjazny przetwarzaniu partiami system transferów firmy Airwallex. | WadyOpóźnione rozliczenie. Zaplanowane przetwarzanie partii może spowolnić wpływy i płatności wychodzące. Może to powodować niewygodne luki czasowe, które ograniczają środki operacyjne. |
| ZaletyUproszczona księgowość. Przetwarzanie partiami upraszcza procesy zaplecza i zmniejsza obciążenie administracyjne. Przykład: Crockd, firma oferująca ceramikę do wykonania w domu, zaoszczędziła ponad 4 godziny tygodniowo dzięki korzystaniu z płatności partiami Airwallex i integracji z Xero. | WadyTrudności na etapie konfiguracji. Skonfigurowanie reguł płatności, formatów bankowych i narzędzi do synchronizacji wymaga początkowego wysiłku. Nie jest to nadmiernie skomplikowane technicznie, ale wymaga nauczenia się obsługi. |
| ZaletyWbudowany bufor na błędy. Kontrolowane opóźnienia pozwalają zespołom finansowym weryfikować transakcje, zmniejszając ryzyko błędu lub oszustwa. Jest to konieczne, gdy oszustwa doprowadziły w ubiegłym roku do strat w wysokości 41 milionów dolarów. | WadyZależność od zaplanowanych przetworzeń. Zaplanowane przetwarzanie partii sprawdza się, jeśli masz przewidywalne schematy płatności. Nie zapewnia jednak elastyczności w przypadku pilnych rachunków lub faktur wystawionych w ostatniej chwili. |
Przetwarzanie partiami przynosi korzyści firmom, które znają schematy swoich przepływów pieniężnych, działają w ramach stałych cykli wypłat i mają pełną kontrolę nad tym, co dzieje się w systemie.
Nie jesteś jeszcze na tym etapie? Kolejna część pomoże Ci się do niego zbliżyć.
Jak działa przetwarzanie płatności partiami
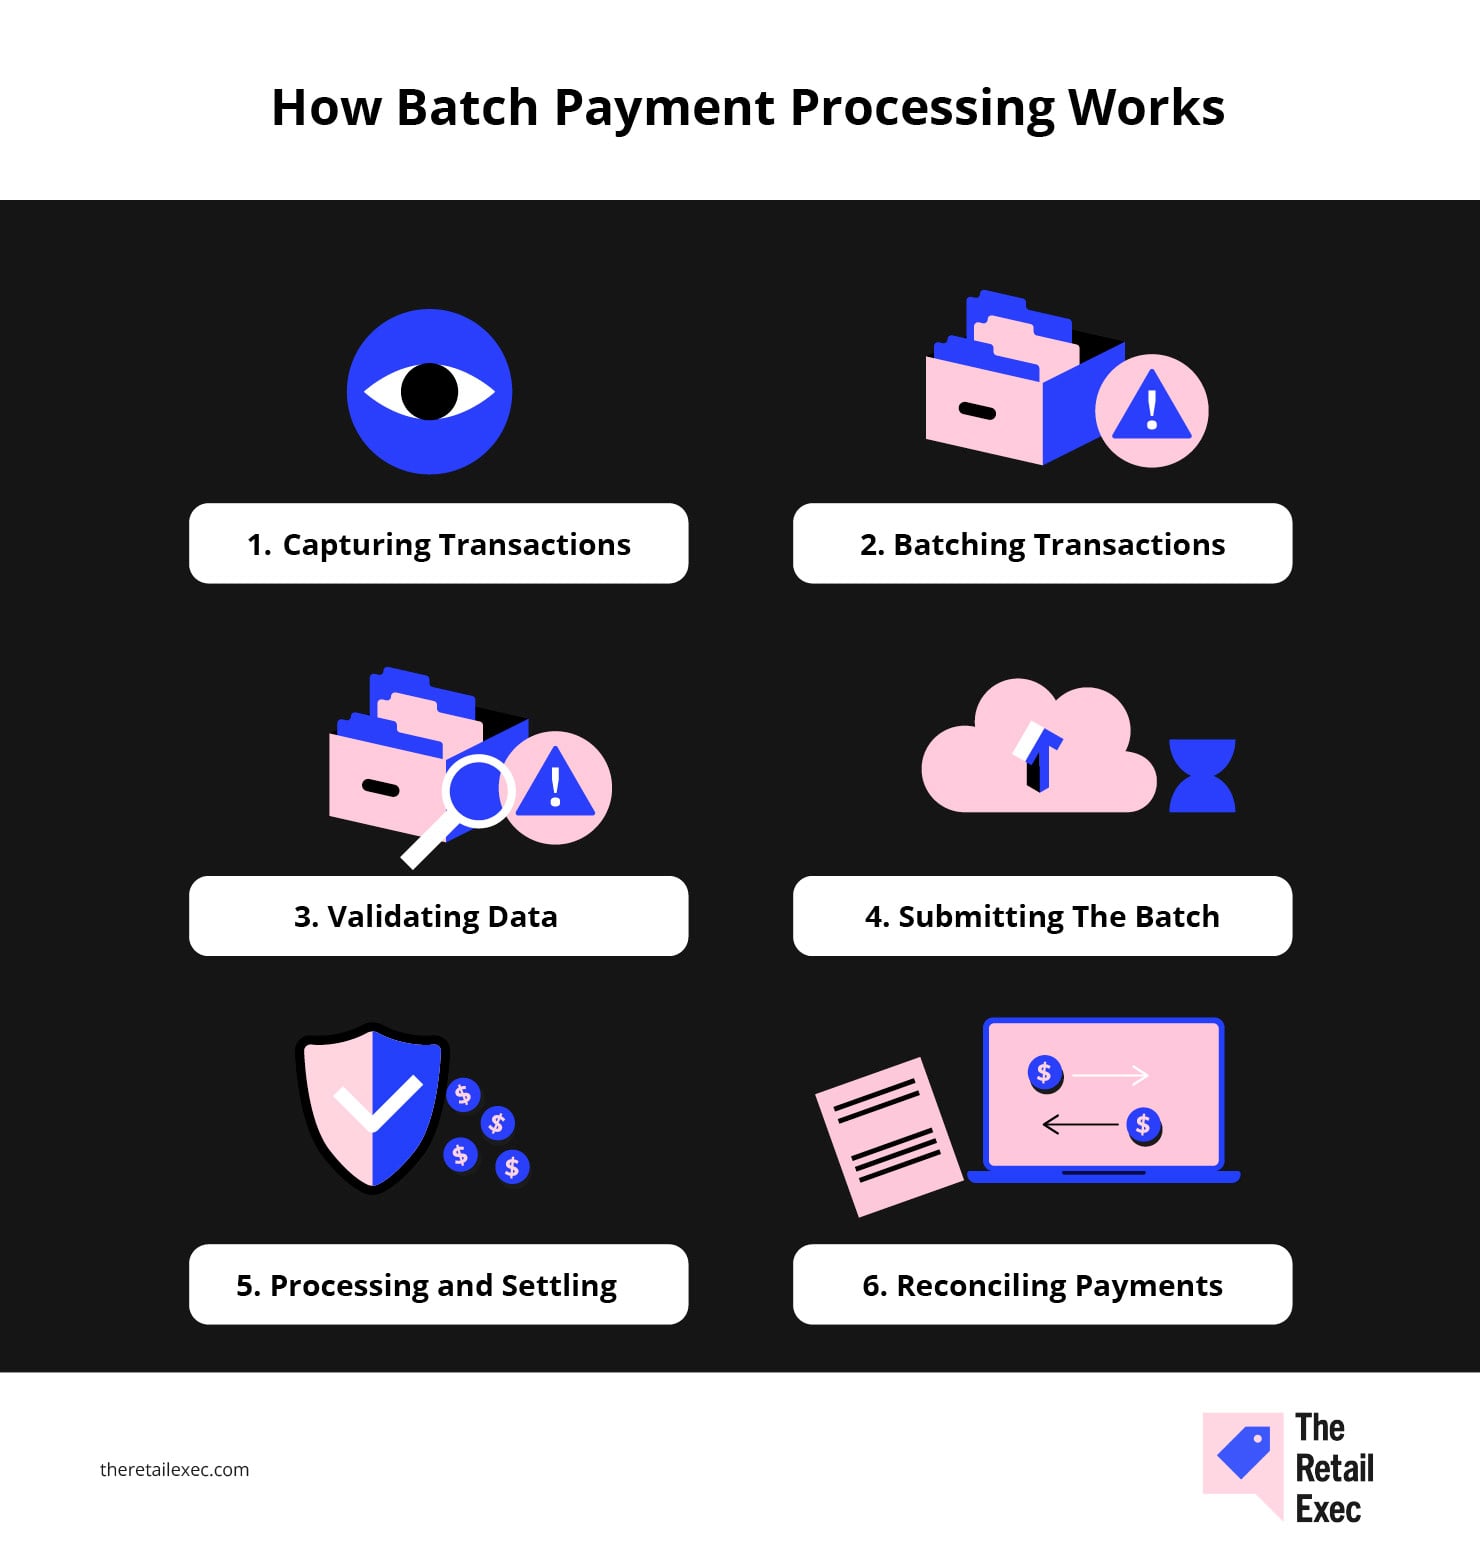
Tworzysz partię z pliku. System ją przetwarza. Wypłaty są wysyłane, a płatności wpływają. Ale jak to wszystko działa? Zajrzyjmy za kulisy.
1. Rejestrowanie transakcji w ramach niestandardowego okna przetwarzania partii
Systemy handlu elektronicznego rejestrują każdą sprzedaż, zwrot pieniędzy, wypłatę lub opłatę w momencie jej wystąpienia. Te pojedyncze transakcje tworzą rejestr w czasie rzeczywistym w ramach Twojego okna przetwarzania partii.
Wydajność kolejnych etapów zależy od jakości uporządkowanych danych źródłowych.
Notatka autora:
Oznacza to, że: Twoje systemy zajmują się rejestrowaniem, ale Twój zespół decyduje, co jest rejestrowane. Pamiętaj, aby odfiltrować takie elementy jak wpisy testowe i przelewy wewnętrzne.
Have an account? Log In
2. Grupowanie transakcji w partię
Teraz od Ciebie zależy przekształcenie tych pojedynczych płatności w jedną wydajną jednostkę gotową do przetworzenia.
Możesz grupować płatności według czasu (np. co godzinę, na zmianę lub na koniec dnia), metody płatności (np. ACH, karta debetowa, karta kredytowa), kanału sprzedaży lub jednostki biznesowej.
Masz tutaj pełną kontrolę, o ile koordynujesz działania ze swoim bankiem.
Jason Carone, starszy wiceprezes ds. produktów ACH w The Clearing House, powiedział, że narzędzia takie jak bankowość internetowa i integracje z systemami księgowymi mogą pomóc dostosować harmonogram grupowania płatności do Twoich potrzeb.
Polegaj na swoim partnerze bankowym. Ma on narzędzia i produkty, które wspierają Twoją firmę, oraz pomoże ustalić, co będzie dla Ciebie najlepsze.
3. Weryfikacja poprawności danych płatności
Przed przesłaniem grupy płatności warto zatrzymać się i sprawdzić, czy nie ma błędów, duplikatów lub brakujących informacji.
Błędy pojawiają się nawet w zautomatyzowanych systemach. W rzeczywistości 2% płatności rachunków elektronicznych stanowią duplikaty.
W grupie 1000 transakcji oznacza to 20 zduplikowanych wpisów. Takie rozbieżności wystarczą, aby zaburzyć łączne kwoty wypłat, terminy rozliczeń i procedury uzgadniania z bankiem.
4. Przesłanie grupy płatności do operatora płatności
Przekazanie pliku grupy płatności operatorowi płatności wymaga użycia oprogramowania lub narzędzi API.
Mogą to być bramki płatnicze, platformy księgowe lub niestandardowe systemy, które pakują transakcje do odpowiedniego formatu i przesyłają je do przetworzenia.
Usługa PayPal akceptuje format CSV lub JSON za pośrednictwem interfejsu Payouts API. Z kolei Stripe obsługuje grupy płatności za pośrednictwem swojego interfejsu API w formacie JSON.
5. Przetwarzanie i rozliczanie płatności
Na tym etapie grupa płatności trafia do systemu operatora płatności. System uwierzytelnia Twoje konto sprzedawcy, weryfikując dane logowania i przeprowadzając kontrole bezpieczeństwa.
Tylko transakcje, które przejdą proces uwierzytelniania, otrzymują kody autoryzacyjne.
Następnie operator płatności przekazuje środki: albo pobiera płatności od klientów na Twoje konto sprzedawcy, albo wysyła wypłaty do odbiorców.
6. Uzgadnianie rozliczonych płatności z wewnętrzną ewidencją
Większość firm nie uzgadnia już płatności ręcznie. Oprogramowanie księgowe i platformy płatnicze zwykle synchronizują transakcje i automatycznie je ze sobą porównują.
Nie ufaj jednak bezgranicznie automatom. Sprawdź wszystko ponownie.
Uwaga autora:
Wyciąg bankowy nie jest jedynym źródłem prawdziwych danych. Porównaj go z raportami operatorów płatności, takich jak Stripe, PayPal i inni, ponieważ między tymi źródłami nadal mogą pojawiać się rozbieżności.
Krótko mówiąc, nie da się naprawić złej księgowości poprzez grupowanie płatności.
Jak skonfigurować grupowe przetwarzanie płatności dla swojej marki
Skoro proces został już przedstawiony, jak upewnić się, że przebiega zgodnie z założeniami?
Oto kilka praktycznych kroków zalecanych przez ośmiu ekspertów ds. płatności, które pomogą utrzymać wszystko na właściwym torze:
1. Przeprowadź audyt bieżących procesów płatniczych
„Zalecam przeprowadzenie audytu obecnego procesu pod kątem harmonogramu, wskaźnika błędów i wolumenu”.
mówi Brian Kroeker, prezes firmy Little Rock Printing
Ten krok daje podwójną korzyść:
- Po pierwsze, pomaga ustalić, czy grupowe przetwarzanie płatności jest właściwym rozwiązaniem dla Twojej marki.
- Po drugie, daje wyraźniejszy obraz tego, jak wszystko działa w tle.
Przeanalizuj zarówno płatności wychodzące, jak i transakcje przychodzące. Szukaj informacji na podstawie:
- Co uruchamia proces?
- Jakie narzędzia lub platformy są zaangażowane?
- Jakie kontrole lub zatwierdzenia odbywają się przed przekazaniem pieniędzy?
Wgląd w różne przepływy pracy może ujawnić wąskie gardła i powtarzające się błędy.
Następnie możesz określić, jak przetwarzanie wsadowe może je usprawnić. Albo czy najpierw trzeba coś naprawić, zanim to zrobisz (poniżej znajdziesz więcej wskazówek na ten temat, więc czytaj dalej).
2. Wybierz metodę przetwarzania wsadowego
W przypadku wielu małych firm ręczne przetwarzanie wsadowe (CZYLI arkusze kalkulacyjne) często w zupełności wystarcza.
Ale dokładnie na tym ono polega. Ty lub osoba odpowiedzialna za finanse pobieracie raporty z platformy e-commerce albo oprogramowania księgowego.
Następnie przygotowujesz plik CSV, trzykrotnie sprawdzasz poszczególne pozycje, jakby zależało od tego twoje życie, i przesyłasz plik do operatora płatności.
Automatyczne przetwarzanie wsadowe jest jednak przeznaczone dla zespołów e-commerce, które nie mają czasu bawić się w księgowych.
Większość narzędzi płatniczych pozwala ustawić reguły płatności (takie jak „w każdy piątek” lub „po osiągnięciu sprzedaży w wysokości $10,000”) i automatycznie wygenerować partię. Wszystko, co musi zrobić twój zespół, to ją sprawdzić i zatwierdzić.
Najlepsze jest to, że rozwiązanie skaluje się wraz z twoją firmą.
Firmy takie jak Hale Cosmeceuticals automatyzują procesy albo przynajmniej znajdują hybrydową konfigurację, która im odpowiada. Według Vishnu Potiniego, prezesa marki, wybór tego, co zautomatyzować, polega na zachowaniu elastyczności przy jednoczesnej kontroli.
Biorę pod uwagę liczbę realizowanych przez nas płatności, ich pilność oraz związane z nimi ryzyko.
Moim celem jest korzystanie z metody odpowiedniej do danej sytuacji. Nie ograniczam się tylko do jednej. Tworzę systemy, które dają mi wybór — dzięki temu zachowuję kontrolę podczas rozwijania firmy.
Jeśli jednak zauważysz, że rozwój przynosi znacznie więcej wszystkiego: zamówień, dostawców, zwrotów i płac, zautomatyzuj tyle, ile możesz.
Systemy płatności mogą uprościć wiele aspektów procesu płatności, znacznie oszczędzając twój czas i zapobiegając eskalacji problemów.
Jeśli partia zakończy się niepowodzeniem w całości, cały proces płatności zostaje wstrzymany, co może powodować opóźnienia. Dlatego szybkie wykrycie problemu jest kluczowe.
Jeśli pojedyncza płatność w ramach partii zakończy się niepowodzeniem, większość systemów izoluje tę transakcję, przetwarzając pozostałe.
Jeśli wybierzesz nowoczesne rozwiązanie płatnicze, funkcje takie jak alerty w czasie rzeczywistym, raporty o błędach i powiadomienia na pulpicie mogą wyeliminować konieczność zgadywania. Ogólnie rzecz biorąc, zapewniają one widoczność, której arkusze kalkulacyjne po prostu nie są w stanie zaoferować przy większej skali.
3. Wybierz operatora płatności (i inne narzędzia do przetwarzania wsadowego)
Skoro postanowiłeś pożegnać się z arkuszami kalkulacyjnymi, od czego zacząć poszukiwania rozwiązań do przetwarzania płatności wsadowych, które spełnią twoje potrzeby?
Oto kilka funkcji, których warto szukać, zwłaszcza w oprogramowaniu do przetwarzania płatności:
- Bezpieczeństwo. Szukaj platform oferujących wykrywanie oszustw w czasie rzeczywistym, konfigurowalne reguły kontroli oraz bezpieczne przetwarzanie danych.
- Integracje. Żadne nowoczesne narzędzie nie powinno działać w izolacji — dotyczy to również narzędzi do przetwarzania płatności partiami.
- Koszty. Niektórzy operatorzy pobierają opłaty za transakcję, partię lub metodę wypłaty (np. ACH lub przelew). Inni, jak Stax i Helcim, stosują stałą miesięczną opłatę abonamentową oraz bezpośrednie opłaty interchange. Zwracaj uwagę na ukryte opłaty, zwłaszcza w przypadku płatności międzynarodowych, przelewów transgranicznych lub przewalutowania.
- Możliwości automatyzacji. Narzędzia do przetwarzania płatności powinny ograniczać pracę ręczną, minimalizować liczbę błędów i zapewniać spójny przebieg procesów, nawet wraz ze wzrostem ich skali lub złożoności.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eCzołowe rozwiązania do automatyzacji płatności opierają się na logice opartej na regułach w celu ustalania zdefiniowanych harmonogramów. Taka struktura zapewnia spójność i kontrolę.\u003c/span\u003e
- Obsługa błędów i raportowanie. W końcu coś przestanie działać — ważne jest to, jak system zareaguje. Wybierz platformę, która zapewnia:
- Przejrzyste dzienniki błędów
- Automatyczne ponawianie prób
- Powiadomienia w czasie rzeczywistym
Alpesh Patel wyróżnia zaawansowane funkcje, takie jak:
- Wstępna walidacja — przeprowadzanie kontroli po stronie klienta i jego serwera, zanim partia zostanie utworzona
- Wymuszanie zgodności ze schematem — wczesne odrzucanie nieprawidłowych plików
- Wyłączniki awaryjne — tymczasowe wstrzymywanie przetwarzania partii, jeśli wskaźniki błędów nagle wzrosną, co pozwala uniknąć poważniejszych problemów
Najlepsze narzędzia do przetwarzania płatności (według nas)
Zdecydowanie polecamy następujących operatorów płatności:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Chociaż operator płatności jest główną postacią w procesie przetwarzania partii, bramka płatnicza odgrywa ważną rolę w przypadku nieudanych płatności.
„Bramki mogą przesyłać błędy bezpośrednio do Ciebie za pośrednictwem webhooków lub wywołań zwrotnych” — twierdzi Alpesh.
Ponadto „oferują automatyczne księgowanie poprzez dostarczanie zsynchronizowanych danych partii, przypisanych do księgi głównej, które następnie mogą być automatycznie przesyłane do systemu ERP lub oprogramowania księgowego za pośrednictwem SFTP lub API”.
Innymi słowy, dobrze zintegrowana bramka płatnicza może pomóc zautomatyzować przepływ danych transakcyjnych — od ich przechwycenia w punkcie płatności, przez uporządkowanie, aż po bezpośrednie przesłanie do wewnętrznych systemów finansowych.
Oto lista polecanych przez nas bramek płatniczych:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
4. Określ harmonogram i wyzwalacze przetwarzania partii
Prześlij partie odpowiednio wcześnie, bo w przeciwnym razie możesz przegapić aktualizacje, takie jak nieoczekiwane zwroty pieniędzy lub zmiany zamówień.
Jeśli prześlesz je nieco później, niż powinieneś, możesz napotkać opóźnienia wpływające na wypłaty lub relacje z dostawcami.
Ustalenie reguł wyzwalających określających, jak i kiedy partie są przetwarzane, pozwoli zachować właściwy harmonogram. Może to być:
- Codziennie, na koniec dnia roboczego, w przypadku ogólnych wypłat lub uzgadniania danych
- Co tydzień, w przypadku płatności dla dostawców lub większych transferów
- Na podstawie zdarzeń, np. po dokonaniu zwrotu pieniędzy lub osiągnięciu kamienia milowego (np. osiągnięciu celu sprzedażowego lub ukończeniu cyklu realizacji zamówienia)
Procesory płatności zazwyczaj automatyzują resztę po zdefiniowaniu odpowiedniego harmonogramu i wyzwalaczy.
Pamiętaj tylko, aby uwzględnić godziny graniczne ich działania. Helcim ma na przykład następujące godziny automatycznego rozliczania:
- 17:00 MST dla partii kart kredytowych
- 15:45 MST dla partii płatności ACH
Jeśli korzystasz z Helcim, przesłanie danych po tych godzinach może przesunąć przetwarzanie na następny cykl.
Jednym z ważnych pytań, które należy zadać procesorowi płatności, jest to, jaka jest godzina graniczna dla finansowania następnego dnia.
Finansowanie następnego dnia może pomóc właścicielowi firmy szybciej otrzymać płatność, ponieważ gwarantuje, że godzina przetwarzania partii zostanie ustalona przed godziną graniczną.
Wiele banków kończy codzienne przetwarzanie około godziny 17:00, dlatego warto uwzględnić zapas czasu, aby zapewnić przesłanie tego samego dnia i uniknąć opóźnień w rozliczeniu. Jeśli to możliwe, warto poprosić dostawcę o pewną elastyczność, aby można było dopasować uruchamianie partii do przebiegu operacji.
5. Oczyść i uporządkuj dane płatności
Jeśli partia jest pełna nieprawidłowych lub niekompletnych danych, prawdopodobnie nie zostanie przetworzona. Co gorsza, płatność może trafić w niepowołane ręce, a Ty stracisz dodatkowy czas na jej odzyskanie.
Niektórzy procesorzy, tacy jak PayPal, oferują wbudowane narzędzia, które sprawdzają plik wejściowy płatności przed jego przesłaniem.
Wyślą Ci raport o błędach, który wskaże, co należy poprawić. To solidna druga linia ochrony. Powinieneś jednak wykrywać problemy, zanim dotrą do tego etapu, aby uniknąć opóźnień.
Upewnij się, że dane płatności są odpowiednio zabezpieczone.
W tym celu skonfiguruj dokładne kontrole poprawności, które uniemożliwią opuszczenie Twojego systemu przez duplikaty, brakujące dane i nieprawidłowe formaty.
Dodając do tych cennych wskazówek: Zawsze uzgadniaj dane partii. Procesor płatności z zaawansowanymi integracjami może znacznie to ułatwić.
Im lepiej łączy się z resztą Twojego stosu technologicznego, tym szybciej wykryjesz rozbieżności, wcześniej zauważysz błędy i tym większe będzie prawdopodobieństwo, że dane partii pozostaną aktualne.
6. Testuj na małych partiach
Zacznij od małych partii.
W przypadku małej partii nie narażasz dużych kwot i zapobiegasz masowym awariom. Nie chodzi tylko o zapobieganie oszustwom, chociaż już sam ten powód jest bardzo dobrym argumentem.
To także sposób na wykrycie usterek technicznych, zanim w pełni zaangażujesz się w automatyzację.
Niektórzy procesorzy płatności, tacy jak Stripe, oferują środowisko trybu testowego. Możesz użyć go do testowania różnych przepływów partii (np. płatności i zwrotów) przy użyciu tokenów testowych, kont i kont wirtualnych.
7. Monitoruj i optymalizuj przepływ pracy
Jeśli test małej partii przebiegnie pomyślnie, czas stopniowo zwiększać rozmiar partii — ale rób to ostrożnie.
Zwiększaj skalę powoli i monitoruj dzienniki oraz kluczowe dane na każdym etapie. Czas działania, wolumen transakcji oraz stosunek udanych operacji do nieudanych mierzą wydajność systemu płatności partiami.
Te liczby mogą pomóc Ci ustalić, co Cię spowalnia, gdzie czają się błędy i z jaką pewnością możesz zwiększać skalę.
Dr Nigel Jewell, ekspert w dziedzinie zintegrowanych płatności , dobitnie podkreśla tę kwestię:
Po wdrożeniu na środowisko produkcyjne firmy powinny regularnie weryfikować swoje konfiguracje.
Czy partie są nadal przetwarzane w optymalnych godzinach? Czy wskaźniki błędów zaczynają rosnąć? To sygnały, że przepływy pracy mogą wymagać dostosowania.
Warto również wyrobić sobie nawyk regularnego przeglądania i dostosowywania przepływu pracy. Harmonogramy, godziny graniczne i logika automatyzacji mogą z czasem ulec zmianie lub przestać działać prawidłowo przy większej skali.
Jeśli na przykład zauważysz, że partie nagle ciągle się blokują, jest to znak, że musisz przesyłać je wcześniej lub ograniczyć ich rozmiar, aby zmieścić się w godzinach granicznych banku lub operatora płatności.
Na koniec zawsze uwzględniaj potrzeby swojej firmy.
Zadaj sobie pytanie: Czy możesz obsługiwać płatności dla dostawców raz w miesiącu, czy musisz uwzględniać codzienne wypłaty?
Poznanie swoich unikalnych potrzeb dostarczy Ci więcej informacji pozwalających ocenić obszary wymagające optymalizacji.

Na zakończenie Jason podkreśla również, że „wdrożone zmiany mogą potrzebować czasu, aby pokazać swoją wartość” oraz że należy zaakceptować pewien poziom utrudnień.
Utrudnienia w procesie płatności nie zawsze są w tym przypadku czymś złym; pewien ich poziom jest niezbędny, aby chronić przed oszustwami.
Rozważając wprowadzenie zmian w przepływie płatności, zawsze należy wrócić do indywidualnych potrzeb swojej firmy.
More Articles
Kiedy korzystać z płatności zbiorczych, a kiedy nie
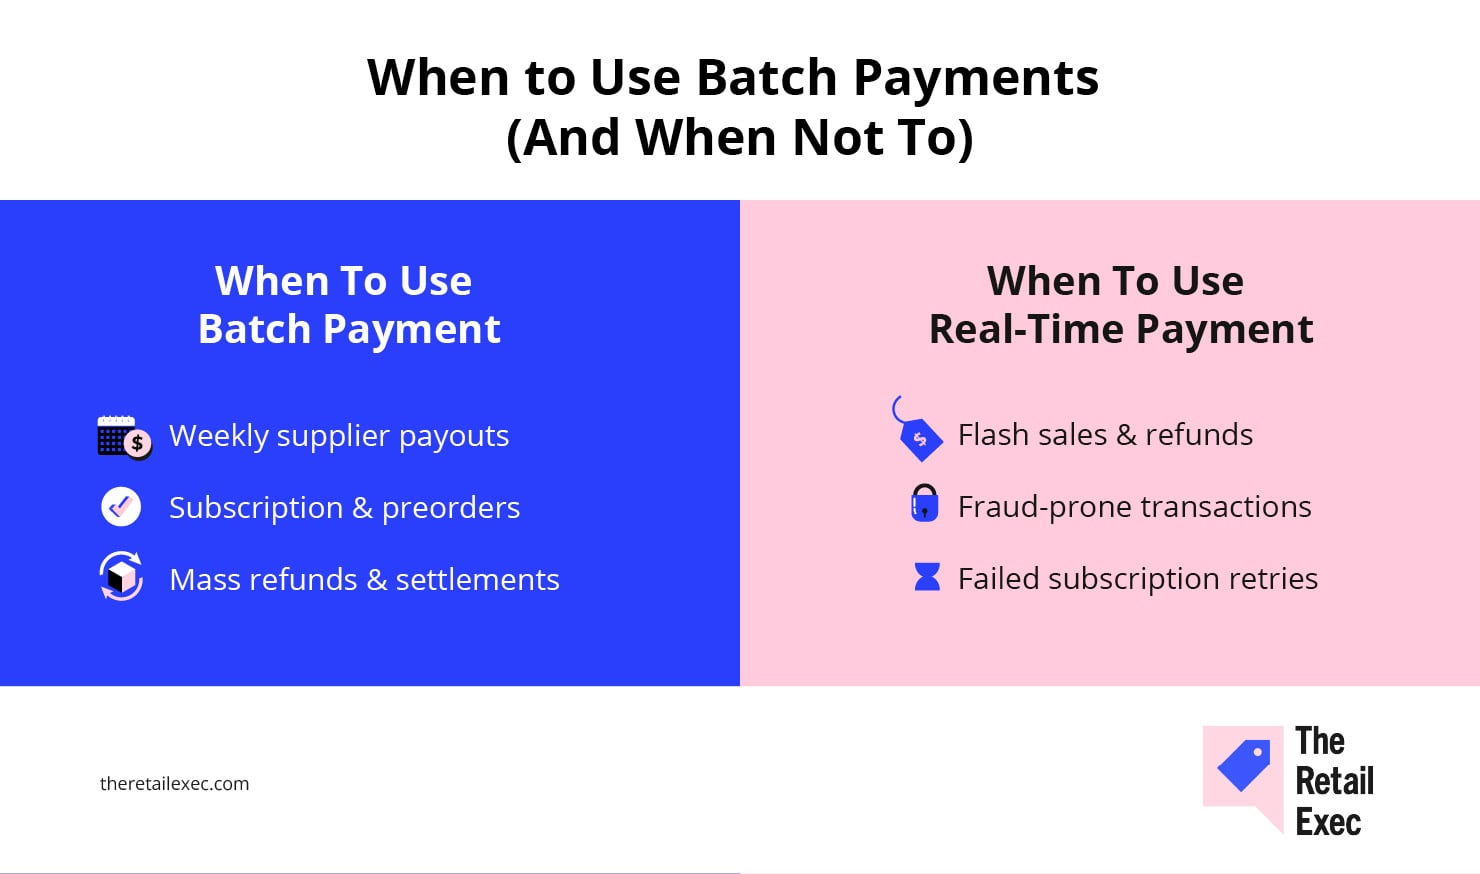
Grupowanie płatności sprawdza się, gdy sytuacja jest stała i przewidywalna. Jednak nie wszystko w handlu detalicznym przebiega według tych samych zasad.
Poniżej przedstawiamy najczęstsze sytuacje, w których grupowanie płatności pomaga, oraz te, w których się nie sprawdza. Dowiesz się również bezpośrednio od ekspertów ds. płatności, co działa, co nie działa i dlaczego.
Kiedy płatności zbiorcze mają sens
- Comiesięczne wypłaty dla dostawców. Ci sami dostawcy, ten sam dzień, co tydzień? Grupuj płatności, aby ograniczyć opłaty za przetwarzanie i usprawnić powtarzalne zadania administracyjne.
Płatności zbiorcze najlepiej sprawdzają się w przypadku uporządkowanych, powtarzalnych transakcji. Pomyśl o cyklicznych subskrypcjach, rozliczeniach za media lub zaplanowanych wypłatach dla pracowników platformowych albo sprzedawców na platformie handlowej
- Pudełka subskrypcyjne lub zaplanowane kampanie przedsprzedażowe. Grupowanie płatności przed wysyłką pozwala uniknąć odrzuceń z powodu wygasłych kart i pobierania opłat za zamówienia niedostępne w magazynie. Pobierasz opłaty tylko za to, co możesz wysłać.
- Masowe zwroty dla klientów i rozliczenia z dostawcami. Zwroty po promocjach i terminy graniczne dostawców. Grupowanie płatności pozwala działowi finansowemu zamknąć księgi bez konieczności uzyskiwania osobnych zatwierdzeń dla setek pojedynczych operacji.
Kiedy lepsze są płatności w czasie rzeczywistym
- Wyprzedaże błyskawiczne, pilne zwroty lub finalizacja zakupu na żywo. To momenty o wysokiej stawce i dużej dynamice. Przetwarzanie zbiorcze nie nadąża za ich tempem, ponieważ nie może natychmiast potwierdzać płatności ani odpowiednio szybko reagować, aby rozwiązywać problemy.
Opóźnienia w wypłatach lub zwrotach pieniędzy mogą szybko podważyć zaufanie. Uczestnicy mogą przenieść się na konkurencyjne platformy oferujące szybszy dostęp do środków.
- Transakcje podatne na oszustwa lub nieudane ponowienia subskrypcji. Przetwarzanie pakietowe weryfikuje płatności dopiero po fakcie. Wtedy jest już za późno, aby zablokować podejrzane obciążenia lub uruchomić dodatkową weryfikację.
W środowiskach o wysokim poziomie oszustw, w których potrzebne są natychmiastowe alerty, lub w przypadku subskrypcji, gdy karta może wygasnąć w trakcie cyklu, ponowienia w czasie rzeczywistym są zawsze lepszym rozwiązaniem.
Sprawniejsze, a nie trudniejsze przetwarzanie pakietowe
Właściwie przeprowadzone przetwarzanie pakietowe pozwala zaoszczędzić czas, obniżyć koszty i zmniejszyć obciążenie całego zespołu finansowego.
Sukces zależy jednak od odpowiedniej konfiguracji: wyboru właściwych płatności do przetwarzania pakietowego, jasnych zasad dotyczących harmonogramu, możliwości automatyzacji, ścisłych integracji, a przede wszystkim operatora płatności dopasowanego do rytmu operacyjnego firmy.
Wybierz narzędzia mądrze, a przetwarzanie pakietowe stanie się przewagą konkurencyjną. To lepszy opis niż „obowiązek”, prawda?
Oto kilka powiązanych tematów, które mogą Cię zainteresować:
- Przewodnik po obsłudze płatności w handlu elektronicznym (+ wskazówki i narzędzia)
- Czym jest obsługa płatności kupieckich? Wszystko, co musisz wiedzieć
- 12 najważniejszych trendów w płatnościach w handlu elektronicznym na 2025 rok
Handel detaliczny nigdy nie stoi w miejscu — Ty również nie powinieneś. Zapisz się do naszego newslettera, aby otrzymywać najnowsze analizy, strategie i materiały dotyczące rozwoju kariery od czołowych liderów handlu detalicznego kształtujących tę branżę.
Najczęściej zadawane pytania dotyczące przetwarzania płatności pakietowych
Nadal zastanawiasz się nad technicznymi „co by było, gdyby”? Poniżej znajdziesz odpowiedzi na często zadawane pytania dotyczące nietypowych sytuacji związanych z płatnościami pakietowymi, których wcześniej nie omówiliśmy, ale wiedzieliśmy, że o nie zapytasz.
Czy przetwarzanie pakietowe jest dostępne dla płatności międzynarodowych lub płatności w wielu walutach?
Tak, przetwarzanie pakietowe działa w przypadku płatności globalnych. Należy jednak uwzględnić kursy walut, zasady bankowości transgranicznej oraz dłuższy czas przetwarzania.
Platformy takie jak Airwallex i Wise Business oferują wbudowane kontrole zgodności oraz automatyczne przewalutowanie, aby usprawnić ten proces.
Czy płatności pakietowe można automatyzować na podstawie danych zamówienia?
Oczywiście. Dostępne obecnie systemy przystosowane do przetwarzania pakietowego mogą automatycznie generować wypłaty na podstawie danych dotyczących sprzedaży, wysyłki lub faktur.
Co się stanie, jeśli omyłkowo prześlę ten sam pakiet dwa razy?
Możesz przypadkowo zapłacić temu samemu dostawcy dwa razy — oj! Niektóre platformy wykrywają duplikaty, ale jeśli Twoja tego nie robi, konieczne będzie odzyskanie nadpłaconych środków. Zawsze dokładnie sprawdzaj kolejkę przed wysłaniem pakietu.