
Key Takeaways
Maak optimaal gebruik van je betaalopties: Door meerdere betaalmethoden aan te bieden, speel je in op uiteenlopende voorkeuren van klanten. Zo verminder je het aantal verlaten winkelwagentjes en behaal je meer verkopen. Dit is essentieel om verschillende markten te bereiken en klanten tevreden te houden met handige betaalmogelijkheden.
Laat klanten niet overstappen naar de concurrent: betaalkeuzes zijn belangrijk: Klanten kunnen zich aangetrokken voelen tot concurrenten die eenvoudigere betaalopties aanbieden. Om te voorkomen dat je verkopen aan de concurrentie verliest, is het essentieel om de favoriete betaalmethoden van je doelgroep aan te bieden.
Tevredenheid ontstaat wanneer je zelf kiest hoe je betaalt: De klanttevredenheid neemt toe met vertrouwde betaalmethoden, vooral bij internationale transacties. Bekende opties verminderen drempels en bouwen vertrouwen op, waardoor de betrouwbaarheid en aantrekkingskracht van je merk toenemen.
Stop verlaten winkelwagentjes voordat het gebeurt: Flexibele betaalopties, zoals digitale portemonnees en achteraf betalen, stroomlijnen het afrekenproces. Dit helpt het aantal verlaten winkelwagentjes te beperken, de gebruikerservaring te verbeteren en de conversieratio's van je online winkel te verhogen.
Verhoog je verkoop met verschillende betaalmogelijkheden: Door verschillende betaalopties te accepteren, maximaliseer je verkoopkansen en voldoe je aan de verwachtingen van klanten. Het gaat om meer dan gemak: het moedigt grotere aankopen aan en kan de gemiddelde orderwaarde verhogen.
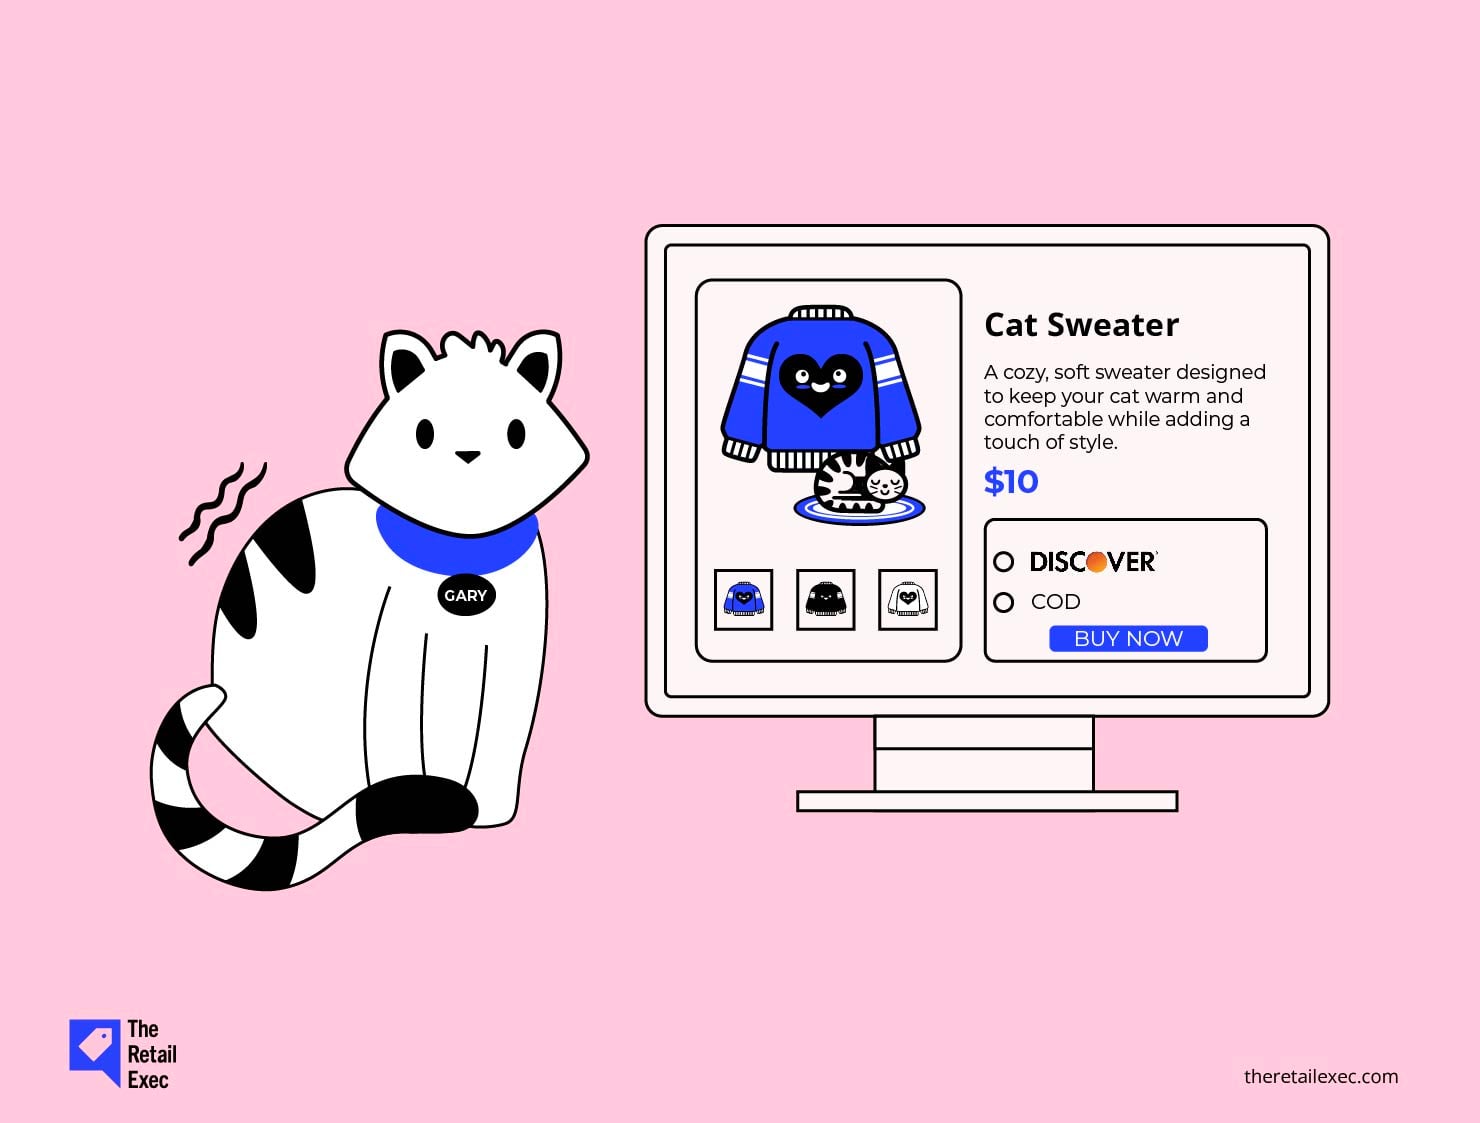
Stel je voor dat je de perfecte lelijke kersttrui voor je kat vindt—we noemen hem Gary—en klaar bent om je betaalgegevens in te voeren, om er vervolgens achter te komen dat de online retailer alleen Discover-kaarten en betaling onder rembours (COD) accepteert.
Bah. De zoektocht naar de coolste winterkleding voor katten gaat elders verder.
Vijfentachtig procent van de shoppers laat hun winkelwagen achter als hun favoriete betaalmethode niet wordt aangeboden (zoals wij hypothetisch net deden).
Toch kunnen favoriete betaalmethoden per regio verschillen, en groeiende e-commercewebsites bedienen doorgaans veel markten.
Dat betekent dat je niet zomaar één of twee online betaalopties kunt aanbieden en iets anders kunt verwachten dan voortdurend achtergelaten winkelwagens (verdrietig, eenzaam en onbemind).
Je moet meerdere soorten betaalmethoden aanbieden en ze kiezen op basis van de specifieke betaalvoorkeuren van je klanten (ik kon die tongbreker niet laten liggen).
Dus laten we het over betaalmethoden hebben: waarom ze belangrijk zijn, de heersende trends en de beste opties voor jou en je klanten.
Waarom zou je meerdere betaalopties accepteren?
Deze is eenvoudig.
Je klanten hebben geld dat ze dolgraag aan je willen geven. Je kunt digitaal contact met hen opnemen en dat geld aannemen, als je maar bepaalde betaalmethoden accepteert die zij graag gebruiken.
Anders gaan ze misschien naar een andere winkel, waar het voor hen gemakkelijker is om te betalen.
Hoewel het prettig is om te denken dat jouw product bijzonder en uniek is, denken je concurrenten dat ook—en zij bieden de online betaalmethoden waar je afgehaakte klanten de voorkeur aan geven.
Veel e-commercebedrijven hebben dit op de harde manier geleerd. Brandon Hartman, oprichter van BeyWarehouse, vat het samen:
Na slechts een paar jaar actief te zijn geweest met ons bedrijf, werd het ons duidelijk dat het diversifiëren van onze betaalmethoden een van de manieren is waarop we meer klanten kunnen aantrekken en behouden.
We zijn actief in een uiterst specifieke niche, en elke afzonderlijke klant telt.
Als je klanten verliest omdat ze niet op de manier kunnen betalen die zij willen, is dat niet alleen frustrerend—het is een gemiste kans.
Maar heb niet het gevoel dat je elke mogelijke betaalmethode moet aanbieden. James Tiltman, de vicepresident Product en handelarenbetalingen bij Paysafe zegt het ronduit:
Klanten willen keuze, maar ze willen vooral hun keuze. De truc is om in elke markt de meest gangbare betaalmethoden aan te bieden.
Dat betekent dat je je huiswerk moet doen en de opties moet aanbieden die er echt toe doen voor je klanten, zonder je afrekenproces vol te zetten met zaken die ze niet gebruiken.
Waarom is dat zo belangrijk?
- Vertrouwen en gemak. Wanneer klanten een vertrouwde betaaloptie herkennen, is de kans groter dat ze met vertrouwen een aankoop doen. Dit is vooral belangrijk voor internationale verkopen, waarbij onbekende betaalmethoden voor wrijving kunnen zorgen.
- Minder verlaten winkelwagens. Heb je ooit een online aankoop afgebroken omdat het afrekenproces irritant was? Voor je klanten geldt hetzelfde. Door flexibele opties zoals digitale portemonnees of BNPL aan te bieden, verloopt het proces soepeler en voorkom je dat mensen hun winkelwagen achterlaten, waardoor je conversiepercentages stijgen.
- Verhoog de gemiddelde orderwaarde. Hulpmiddelen zoals BNPL maken het voor klanten gemakkelijker om ja te zeggen tegen grotere aankopen, omdat ze betalingen over een langere periode kunnen spreiden.
Meerdere betaalmethoden accepteren gaat niet alleen om gemak—het gaat om het maximaliseren van verkopen en het bijhouden van de verwachtingen van klanten door middel van veilige betalingsverwerking.
En als jij dat niet doet, doen je concurrenten het zeker.
Trends in betaalmethoden voor e-commerce in 2025
Voordat we ingaan op de beste betaalmethoden voor je klanten, bekijken we eerst de trends die onze aanbevelingen vormgeven.
Een groot deel van deze gegevens komt uit een fraai rapport van WorldPayGlobal.
Digitale wallets blijven dominant
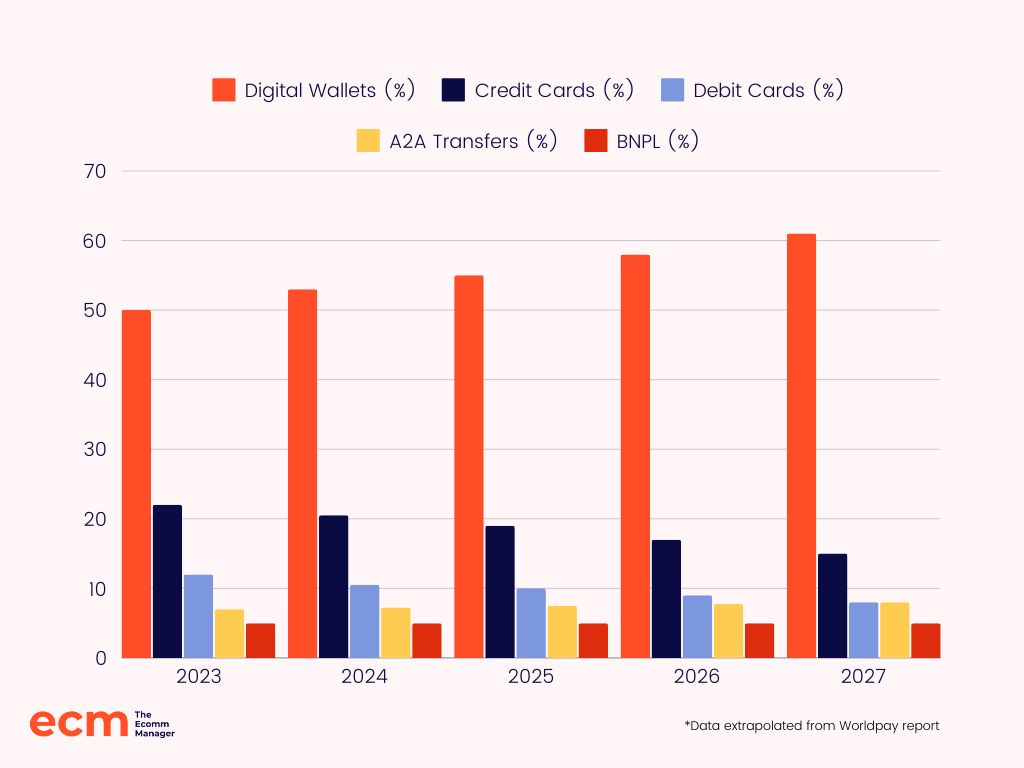
Digitale wallets—zoals Apple Pay, Amazon Pay en Google Pay—worden snel de voorkeursbetaalmethode, vooral bij e-commerce- en verkooppunt- (POS-)transacties.
In 2027 zullen wallets naar verwachting goed zijn voor meer dan 60% van de wereldwijde transactiewaarde in e-commerce (en bijna 50% van de POS-betalingen).
Hun gemak, veiligheid en snelheid stimuleren deze groei, vooral in regio’s zoals Azië-Pacific, waar ze al goed zijn voor meer dan 70% van de e-commercebetalingen en blijven toenemen.
Dit benadrukt het belang van wallets nu consumenten op zoek zijn naar snellere en veiligere manieren om te betalen.
Koop nu, betaal later (BNPL) ontwikkelt zich, misschien?
BNPL blijft populair, vooral onder generatie Z en millennials, die de mogelijkheid waarderen om aankopen te doen zonder direct te betalen.
De snelle opkomst van BNPL staat nu echter voor nieuwe uitdagingen. James Tiltman van Paysafe benadrukt deze verschuiving:
Koop nu, betaal later kreeg vijf jaar geleden meer voet aan de grond en zorgde toen voor meer ophef, maar we hebben regelgeving en consolidatie gezien onder kleinere BNPL-aanbieders, en ik denk dat de zeepbel is gebarsten.
Grotere spelers zoals PayPal bieden deze functie aan, en gevestigde BNPL-aanbieders zoals Klarna breiden hun aanbod uit met bredere betaaloplossingen.
Het is nog steeds relevant, maar niet meer zoals vroeger en niet in alle sectoren.
Zoals we later uitgebreider zullen bespreken, houdt deze betaalmethode weliswaar gelijke tred met de wereldwijde groei, maar doet ze niet veel meer dan dat.
Ondanks de ontwikkeling van de markt blijft BNPL belangrijk voor aankopen met een hogere waarde en voor consumenten die de voorkeur geven aan flexibele betalingsvoorwaarden.
Naarmate de sector volwassener wordt, kun je verwachten dat grote spelers zoals Klarna BNPL integreren in uitgebreidere betalingsecosystemen.
Contactloze betalingen winnen terrein
Contactloze betalingen—via kaarten voor contactloos betalen, mobiele wallets of draagbare apparaten—zijn in 2024 goed voor meer dan 60% van de transacties in fysieke winkels.
Deze groei wordt aangedreven door de snelheid, hygiëne (we kijken naar jou, COVID) en veiligheid die contactloos betalen biedt, waardoor het favoriet is bij zowel consumenten als winkeliers.
Yiu voegde hieraan toe dat “Biometrische betalingen, zoals vingerafdruk- of gezichtsherkenning, zullen naar verwachting terrein winnen voor naadloze en veilige online transacties.”
Een belangrijk voorbeeld van de opkomst van deze technologie zijn de palm-scanbetalingen van Amazon One, die opduiken in Whole Foods-winkels in de VS.
Nu kan je unieke handpalm voor je betalen.
Naarmate biometrische technologie wordt geïntegreerd in mobiele wallets en apparaten, worden contactloze betalingen nog veiliger en gemakkelijker.
Have an account? Log In
Cryptovaluta en gedecentraliseerde financiën (DeFi) krijgen aandacht
Hoewel betalingen met cryptovaluta nog steeds niche zijn, winnen ze terrein, vooral nu blockchaintechnologie en DeFi steeds meer ingeburgerd raken.
Deze technologieën maken snellere, transparantere betalingen mogelijk, en stablecoins maken crypto een haalbaardere optie voor alledaagse transacties.
Merken als Overstock en Shopify hebben betalingen met cryptovaluta al omarmd, waardoor klanten met Bitcoin en andere digitale valuta kunnen betalen. Dit heeft nieuwe klantsegmenten geopend.
De decentralisatie die crypto biedt, spreekt technisch onderlegde consumenten aan die op zoek zijn naar alternatieven voor traditionele financiële systemen.
Yiu zei opnieuw dat er “toenemende belangstelling is voor gedecentraliseerde financiën (DeFi) en op blockchain gebaseerde betalingen, waaronder stablecoins,” hoewel de grootschalige invoering van deze methoden meer tijd kan vergen.
De decentralisatie die crypto biedt, maakt tussenpersonen zoals banken overbodig. Daardoor kunnen transactiekosten lager uitvallen en grensoverschrijdende betalingen sneller verlopen — een aantrekkelijke optie voor internationale e-commercehandelaren.
Peer-to-peer (P2P)- en account-to-accountbetalingen (A2A) nemen toe
Met P2P-platforms zoals Venmo en Zelle kunnen klanten rechtstreeks geld van de ene persoon naar de andere overmaken, waardoor het afrekenproces eenvoudiger wordt.
Ze blijven aan populariteit winnen, vooral onder jongere consumenten.
Ondertussen beginnen A2A-betalingen traditionele kaartbetalingen uit te dagen doordat ze bank-naar-bankoverschrijvingen mogelijk maken zonder kaartnetwerken, waardoor kosten worden verlaagd en het betalingsproces wordt gestroomlijnd.
Doordat kaartnetwerken worden omzeild, gaan A2A-betalingen vaak gepaard met lagere transactiekosten — soms besparen handelaren tot 1-2% per transactie in vergelijking met verwerkingskosten voor creditcards.
Voor e-commercehandelaren kunnen P2P- en A2A-betalingen niet alleen kosten verlagen, maar ook de klantervaring verbeteren. Daarmee zijn ze belangrijke hulpmiddelen in het huidige concurrerende landschap.
6 beste betaalmethoden voor e-commerce voor jou en je klanten
De klant heeft altijd gelijk. Dat denken ze tenminste graag. Als het om betalingen gaat, moet je proberen hen tevreden te stellen (aangezien ze van plan zijn je geld te geven).
Laten we kijken naar de populairste betaalmethoden die er zijn.
1. Digitale portemonnees en mobiele betalingen
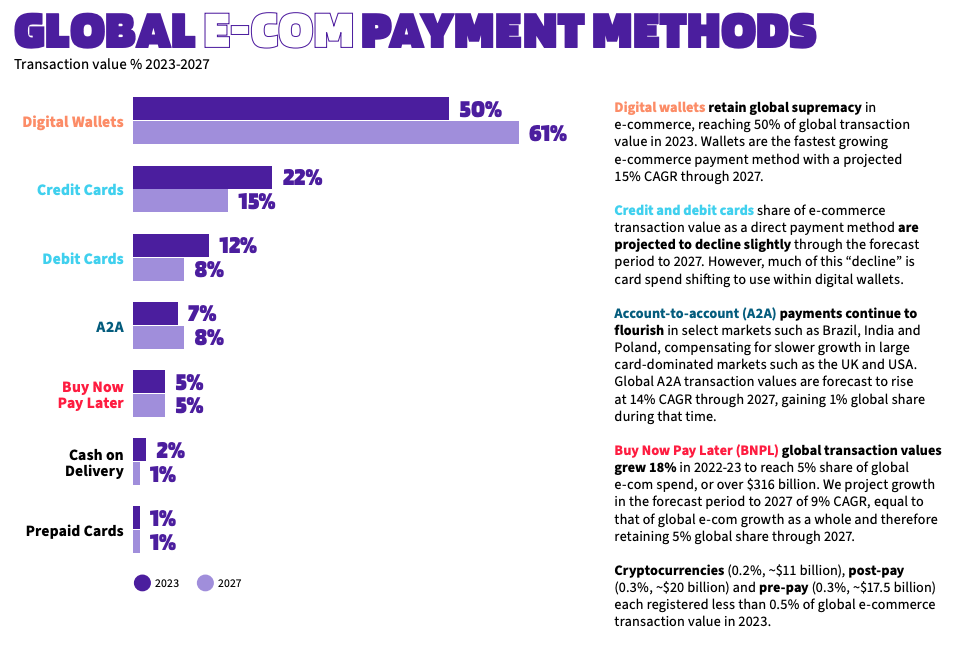
Wereldwijd waren digitale portemonnees in 2023 goed voor 50% van de transactiewaarde in e-commerce, en naar verwachting zal dit aandeel alleen maar groeien.
Klanten zijn dol op het gemak, de snelheid en de veiligheid van het opslaan van kaarten in mobiele portemonnees. Daarom worden deze digitale portemonnees wereldwijd de belangrijkste betaalmethode, waarbij ze zelfs creditcards voorbijstreven.
De opkomst van mobiele betalingen is een duidelijk signaal: je moet het klanten gemakkelijk maken om met hun telefoon te betalen. Als je mobiele betalingen nog niet accepteert, laat je een kans liggen.
In onze oneindige e-commercewijsheid hebben we de beste mobiele betaaltools verzameld. Dit zijn de 10 beste keuzes uit die verzameling:
2 & 3. Creditcards en debitcards
Plastic is nog steeds een geweldige manier om te betalen, ondanks de opkomst van alle geavanceerde digitale opties.
Op dit moment zouden de meesten van ons iets uit hun portemonnee kunnen halen met het logo van Visa, MasterCard of American Express erop.
Hoewel digitale portemonnees creditcards hebben ingehaald als populairste betaalmethode, zijn creditcardbetalingen nog steeds goed voor 22% van de wereldwijde transactiewaarde. Debitcardbetalingen zijn goed voor nog eens 12%.
Samen vertegenwoordigen ze nog steeds een aanzienlijk deel van de wereldwijde betalingen, vooral voor oudere generaties die mobiele betalingen mogelijk minder snel adopteren.
Maar dit is het addertje onder het gras: naar verwachting zullen deze betaalmethoden krimpen naar respectievelijk 15% en 8%.
Nu klanten steeds vaker overstappen op portemonnees en meer digitale oplossingen, zal ook je afhankelijkheid van kaartbetalingen moeten veranderen.
4. Rekening-tot-rekening (A2A)-bankoverschrijvingen
A2A-bankoverschrijvingen groeien snel in regio's zoals India, Brazilië en Polen. In 2023 waren ze goed voor 7% van de wereldwijde transactiewaarde en verdere groei wordt verwacht.
Deze methode staat bekend als open bankieren en stelt klanten in staat je rechtstreeks vanaf hun bankrekening te betalen, zonder tussenkomst van kaartnetwerken.
In regio's zoals het VK en de VS verloopt de adoptie van A2A trager door de dominantie van kaartnetwerken en mobiele portemonnees, maar dat kan veranderen naarmate realtime-betalingssystemen verbeteren.
Toch kunnen veel handelaren andere internationale markten niet negeren.
A2A is de enige andere e-commercebetaalmethode die naar verwachting de komende jaren zal groeien, tot een respectabele 8%.
Voor e-commercehandelaren die internationaal willen uitbreiden, vooral in regio's zoals Europa en Azië, kunnen A2A-betalingen een belangrijke manier zijn om kosten te verlagen en een efficiëntere betaalervaring te bieden.
5. Koop nu, betaal later (BNPL)
Bij het kopen van dure artikelen is er voor mensen met weinig geld geen betere manier om te kopen dan koop nu, betaal later (kortweg BNPL).
Zoals de naam al zegt, koopt je klant nu iets (en ontvangt het zo snel als het kan worden verzonden), krijg jij het volledige bedrag betaald (hoera!) en betaalt de klant later (in een paar gelijke termijnen).
Volgens een recent rapport, waarnaar we hierboven al hebben verwezen, is het aandeel van BNPL in de wereldwijde e-commercebestedingen gegroeid tot $316 miljard in 2023, goed voor 5% van het totaal.
De verwachting is dat dit aandeel behouden blijft doordat BNPL de komende jaren gelijke tred houdt met de groei van e-commerce.
Zoals Tiltman eerder aangaf, heeft BNPL enkele veranderingen doorgemaakt, waarbij kleinere spelers consolideren en grote namen zoals PayPal en Klarna een grotere rol spelen.
Het blijft relevant, maar het is belangrijk om strategisch te bepalen met welke BNPL-aanbieder je samenwerkt, zodat deze bij je bedrijf past.
Als je dure artikelen verkoopt en je omzet wilt verhogen, is je volgende stap het vinden van het beste BNPL-platform om deze betaalmethode te gaan aanbieden.
We hebben de beste beschikbare opties verzameld en dit zijn de 10 beste uit die lijst:
6. Cryptovaluta
Betalingen met cryptovaluta winnen langzaam maar gestaag terrein.
Hoewel crypto nog niet algemeen ingeburgerd is, biedt het verkopers een manier om technisch onderlegde en blockchainvriendelijke klanten aan te trekken.
Becky Leighton, hoofd content bij Coin Insider, legt het goed uit:
Crypto wordt steeds populairder... maar het is niet geschikt voor elk bedrijf.
Het werkt het best bij een meer technisch onderlegd publiek, en er is altijd een risico op gebruikersfouten die het vertrouwen kunnen ondermijnen.
Crypto heeft echter potentieel als grenzeloze betaaloplossing, waardoor eenvoudige en goedkope internationale transacties mogelijk worden.
Als je klantenbestand zich over meerdere landen uitstrekt, kan het accepteren van Bitcoin of Ethereum hoge grensoverschrijdende kosten en vertragingen verminderen.
Cryptovaluta kunnen volatiel zijn, wat van invloed kan zijn op transactiewaarden.
Daarnaast kunnen gebruikersfouten of frauderisico's ontstaan, vooral bij bedrijven en klanten die niet bekend zijn met de technologie.
Als je aarzelt om in crypto te duiken, overweeg dan om klein te beginnen door stablecoins zoals USDC te accepteren. Deze zijn gekoppeld aan een traditionele valuta en vermijden de volatiliteit van Bitcoin.
De beste betaaloplossingen voor e-commerce voor een uitstekende CX
We praten hier behoorlijk veel over software. We maken ook graag lijstjes.
Sommigen noemen ons misschien obsessief, maar ik zou gewoon zeggen dat we “helemaal in de zone” zitten en B2B SaaS-hulpmiddelen “echt gaaf, man” vinden.
In die geest hebben we nagedacht over de allerbeste betalingsverwerkers voor e-commerce waarmee je je klanten de juiste betaalopties kunt aanbieden.
Het volledige artikel bevat prijsinformatie en andere functievergelijkingen, zodat je de juiste oplossing voor je merk kunt vinden.
Dit zijn de 10 opties die volgens ons tot de absolute toppers behoren.
Hoe bepaal je welke betaalmethoden voor e-commerce je aanbiedt?
Omdat je zo nauw bij je merk betrokken bent, heb je waarschijnlijk al een idee van welke betaalmethoden je klanten willen. Toch kan het geen kwaad om uit te zoeken hoe het precies zit.
Zo ontdek je welke betaalmethoden ideaal zijn voor jou.
Voorkeuren van klanten
Dit ligt voor de hand. Je keuzes moeten worden bepaald door de voorkeuren van klanten, want uiteindelijk wil je het hun zo gemakkelijk mogelijk maken om je te betalen.
Duik in je gegevens—bekijk enquêtes, terugkoppeling op sociale media en zelfs vragen aan de klantenservice om te zien waar ze om vragen.
Uit een analyse van terugkoppeling van klanten kan bijvoorbeeld blijken dat velen om Apple Pay vragen, wat wijst op een verschuiving naar mobiele betalingen.
Als je publiek overwegend jonger is, geven ze misschien de voorkeur aan digitale portemonnees en BNPL. Als je klantenbestand traditioneler is, kunnen creditcards nog steeds de boventoon voeren.
Transactiekosten
Wat jij overhoudt, is niet wat de klant heeft betaald—dat hoort nu eenmaal bij het spel. Betalingsproviders houden hun deel in, maar niet alle kosten zijn gelijk.
Sommige methoden, zoals creditcards, hebben hogere transactiekosten, terwijl A2A-betalingen of cryptovaluta goedkopere alternatieven kunnen bieden.
Bekijk je verkoopgegevens nauwkeurig en bereken hoeveel verschillende betaalmethoden je kosten. Het kan de moeite waard zijn om te experimenteren met opties met lagere kosten, zoals A2A of cryptovaluta, om te zien of ze je totale verwerkingskosten kunnen verlagen.
Weeg de afweging tussen gemak voor de klant en de impact op je marges af.
Beveiliging en fraudepreventie
Dit is cruciaal—niet alleen om je kleine bedrijf te beschermen, maar ook om het vertrouwen van klanten op te bouwen.
Geef bij het beoordelen van betaalmethoden prioriteit aan beveiligingsfuncties zoals tokenisatie, meervoudige authenticatie en end-to-endversleuteling.
Deze beveiligingsmaatregelen beschermen zowel je bedrijf als je klanten.
Elke betaaloptie moet sterke maatregelen tegen fraude bieden, zoals biometrische authenticatie voor contactloze betalingen of blockchainverificatie voor cryptocurrency.
Onderzoek de beveiligingsfuncties van elke aanbieder en kies de methoden die zowel jou als je klanten veilig houden.
Compatibiliteit met e-commerceplatform
Niet elke betaalmethode is eenvoudig te integreren. Controleer of de betaalopties die je overweegt eenvoudig compatibel zijn met je e-commerceplatform.
Sommige platforms hebben plug-and-playintegraties voor digitale wallets, terwijl voor andere aanvullende ontwikkeling nodig kan zijn voor methoden zoals cryptocurrency of A2A-betalingen.
Een naadloze ervaring is voordelig voor zowel jou als je klanten.
Demografische kenmerken van de doelgroep
De leeftijd, technische kennis en bestedingsgewoonten van je doelgroep zijn allemaal van invloed op welke betaalmethoden het meest geschikt zijn.
BNPL spreekt bijvoorbeeld jongere kopers aan die flexibiliteit willen, terwijl trends op het gebied van e-commercebetalingen laten zien dat creditcards mogelijk de voorkeur hebben van oudere klanten.
Inzicht in de financiële gewoonten van je doelgroep is cruciaal om de juiste opties te bieden.
Geografische locatie van klanten
Zoals James Tiltman het verwoordt: “Houdingen en gedrag worden altijd cultureel bepaald en verschillen per land en regio. Er is vaak geen universele oplossing.”
Daarom moet je elke markt waarop je je richt goed begrijpen.
Betalingsvoorkeuren verschillen sterk—A2A-bankoverschrijvingen zijn mogelijk de voorkeursmethode in Europa, terwijl digitale wallets dominant zijn in Azië-Pacific.
Tiltman voegt eraan toe dat het benutten van de expertise van je betaaldienstverlener belangrijk is:
Ze hebben vaak mensen ter plaatse in regio's en markten die zelf binnenlandse betalers zijn en advies kunnen geven.
De juiste lokale inzichten kunnen je helpen betaalopties aan te bieden die het beste aansluiten bij elke unieke doelgroep.
Bied je klanten wat ze willen (meer betaalopties)
Op dit moment zit je hoofd propvol waardevolle informatie over de betaalmethoden die je wilt gaan aanbieden. Buk niet, want anders valt alles misschien uit je hoofd.
Kijk in plaats daarvan naar wat je al hebt, wat je klanten willen en welke oplossingen voor e-commercebetalingsverwerking je nodig hebt om de kloof te overbruggen.
Mijn belangrijkste tip is om je keuze te baseren op de klantervaring, want daar zit het geld.
Zoals je weet, hebben we suggesties voor de beste software. Kom dus op elk gewenst moment terug om te vinden wat je moet weten.
De wereld van e-commerce beweegt snel—en jij dus ook. Abonneer je op onze nieuwsbrief met de nieuwste inzichten voor e-commercemanagers van toonaangevende experts op het gebied van e-commerce.
Veelgestelde vragen over betaalmethoden voor e-commerce
Dacht je dat we klaar waren? Vergeet de veelgestelde vragen nooit! Laten we eens kijken wat we hebben…
Wat is de veiligste betaalmethode voor e-commerce?
De veiligste betaalmethoden voor e-commerce zijn methoden die gebruikmaken van tokenisatie, biometrische authenticatie, meervoudige authenticatie en end-to-endversleuteling.
Zoals Alan Bavosa, VP of Security Products bij Appdome, zegt:
“Zeker, systemen die tokenisatie, biometrische of meervoudige authenticatie en end-to-endversleuteling gebruiken, zijn veiliger voor mobiele merken en consumenten. (Vertaling: vermijd directe invoer van creditcardgegevens in apps, enkelvoudige authenticatie of betaalmethoden zonder end-to-endversleuteling).”
Simpel gezegd draait beveiliging om het combineren van deze beschermingslagen, waardoor fraudeurs meer worden tegengewerkt en je klanten je gemakkelijker kunnen vertrouwen.
Hoe kies ik de juiste betalingsverwerker voor mijn webwinkel?
De keuze van de juiste betalingsverwerker voor je e-commercewinkel hangt af van enkele belangrijke factoren: transactiekosten, integratiegemak, ondersteunde betaalmethoden en beveiligingsfuncties.
Zoek een verwerker die soepel met je platform integreert, sterke beveiliging biedt en de betaalmethoden ondersteunt die het meest relevant zijn voor je doelgroep. Je wilt concurrerende transactiekosten ook afwegen tegen het gemak en bereik van de dienst. En vergeet de klantenondersteuning niet: wanneer er problemen ontstaan, wil je een verwerker die voor je klaarstaat.
Welke kosten zijn verbonden aan verschillende betaalmethoden voor e-commerce?
De kosten verschillen per betaalmethode. Het is belangrijk om te weten wat je kunt verwachten, zodat je weloverwogen keuzes kunt maken:
- Creditcards en betaalpassen: doorgaans ongeveer 2.9% + $0.30 per transactie. Dit tarief is gebruikelijk bij grote betalingsverwerkers en geldt voor zowel online- als mobiele betalingen.
- Digitale portemonnees (bijv. Apple Pay, Google Pay): meestal dezelfde kosten als creditcards, ongeveer 2.9% + $0.30 per transactie, omdat ze gekoppelde creditcards of betaalpassen gebruiken.
- ACH-bankoverschrijvingen: over het algemeen voordeliger, vaak ongeveer 0.8% per transactie, met een maximum (bijv. maximaal $5). Sommige verwerkers rekenen 1% met een klein minimumbedrag, waardoor dit een goede optie met lagere kosten is.
- Koop nu, betaal later (BNPL): aanbieders zoals Afterpay en Klarna rekenen doorgaans hogere kosten, meestal 4-5% per transactie plus een kleine vaste vergoeding (bijv. $0.30). Dit weerspiegelt het gemak en de flexibiliteit die de consument wordt geboden.
- Cryptovaluta: de kosten verschillen, maar liggen meestal tussen 1-3% per transactie. Houd er rekening mee dat crypto door wisselende wisselkoersen extra variatie met zich mee kan brengen.
Als je deze kostenstructuren kent, kun je kosten en gemak voor klanten tegen elkaar afwegen. Zo zorg je ervoor dat je niet alleen aan de behoeften van je klanten voldoet, maar ook je winstgevendheid bewaakt.
Hoe kan ik meerdere betaalmethoden integreren in mijn e-commerceplatform?
Voor de integratie van meerdere betaalmethoden moet je meestal samenwerken met een betaalgateway of betalingsverwerker die een breed scala aan opties ondersteunt.
Veel populaire e-commerceplatforms hebben ingebouwde integraties voor grote gateways zoals Stripe, PayPal of Square. Deze kunnen opties bieden van creditcards en digitale portemonnees tot BNPL.
Als je iets specifiekers nodig hebt, heb je mogelijk een ontwikkelaar nodig om te helpen met de integratie. Je kunt ook een alles-in-één aanbieder van betaaloplossingen overwegen die meerdere methoden naadloos kan beheren.