

Hvis du driver en høyrisikovirksomhet, vet du allerede at det aldri går så «raskt» å få en betalingskonto som det blir lovet.
Godkjenningen kan føles som et ventespill – uker på vent, endeløse spørsmål om forretningsmodellen din og den overhengende trusselen om høyere gebyrer bare fordi du opererer i en mer risikofylt kategori.
De fleste betalingsformidlere behandler høyrisikoindustrier som en varm potet.
Hvis du driver med CBD, kredittreparasjon, kosttilskudd, voksenunderholdning eller noe annet bankene ikke liker, vil du møte hindringer: avslag, rullerende reserver eller et blankt avslag på å behandle søknaden din. Derfor er tjenester for betalingskontoer med umiddelbar godkjenning for høyrisikoforhandlere viktige.
Denne veiledningen rydder opp i støyen. Jeg har gjennomgått de ledende leverandørene av betalingskontoer med umiddelbar godkjenning – og sett på hvor raskt de jobber, hvor godt de håndterer svindel, hvilken støtte du faktisk får, og hvor tydelig prisene er (for overraskelsesgebyrer er ingens idé om moro).
Jeg er ikke en insider på betalingsområdet, men jeg har jobbet i detaljhandel og netthandel i flere år – lenge nok til å vite hva som holder bedriftseiere våkne om natten. Hvis du trenger betalingsbehandling du faktisk kan stole på, har du kommet til rett sted.
Hvorfor du kan stole på våre programvareanbefalinger
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Teamet vårt har testet og anmeldt programvare siden 2012. Vi er selv ledere i detaljhandelen, så vi vet hvor vanskelig og hvor viktig det er å velge riktig programvare.
I denne guiden har vi vurdert verktøyene gjennom praktisk testing og uavhengig research og gitt dem poeng ut fra våre utvelgelseskriterier.
Anmeldelsene våre bygger på vår uavhengige vurdering, ikke på salgsargumenter.
Sammenligningstabell for betalingskontoer med umiddelbar godkjenning for høyrisikoforhandlere
La oss se hvordan disse alternativene står seg når det gjelder priser, prøveinformasjon og spesialområder, slik at du vet hva som er hva.
Score legend (out of 5)
- Excellent4.5–5
- Good4–4.4
- Average3–3.9
- Below average2–2.9
- Poor1–1.9
Sorted by: Default
| Tool | Starting Price | Website | |||||||
|---|---|---|---|---|---|---|---|---|---|
Best for raske godkjenningstider | 3.8 out of 5 | 4 | 3 | 4 | 3 | 4 | 5 | $14.99/måned Ikke tilgjengelig | Website |
Best for over 1 500 godkjente bransjekategorier | 4.3 out of 5 | 4 | 2 | 5 | 5 | 5 | 5 | Pris på forespørsel Ikke tilgjengelig | Website |
Best for beskyttelse mot tilbakeføringer | 4.2 out of 5 | 3 | 4 | 5 | 5 | 4 | 4 | $50/måned Gratis demonstrasjon tilgjengelig | Website |
Best for gjenoppretting av forhandlere oppført på MATCH-listen | 4.3 out of 5 | 4 | 4 | 5 | 5 | 5 | 3 | Fra IC + 1.10% Ikke tilgjengelig | Website |
Best for bransjer med restriksjoner uten oppstartskostnader | 4.3 out of 5 | 3 | 5 | 5 | 4 | 5 | 4 | Pris oppgis på forespørsel Ikke tilgjengelig | Website |
Best for rask godkjenning med ruting på tvers av flere banker | 4.5 out of 5 | 4 | 3 | 5 | 5 | 5 | 5 | $29/måned Ikke tilgjengelig | Website |
Best for e-handelsvirksomheter | 4.3 out of 5 | 4 | 2 | 5 | 5 | 5 | 5 | $25/måned Gratis demo tilgjengelig | Website |
Best for reiseliv og hotell- og serveringsbransjen | 4.3 out of 5 | 4 | 2 | 5 | 5 | 5 | 5 | $15/måned Ikke tilgjengelig | Website |
Best egnet for omnikanal-onboarding av høyrisikoforhandlere | 4.5 out of 5 | 5 | 4 | 5 | 3 | 5 | 5 | Fra 3.25% per transaksjon Ikke tilgjengelig | Website |
Best for registrering av CBD- og e-sigarettforhandlere | 4.2 out of 5 | 4 | 4 | 5 | 4 | 3 | 5 | $2.6% + $0.15/transaksjon Ikke tilgjengelig | Website |


Anmeldelser av de beste leverandørene av betalingskontoer med umiddelbar godkjenning for høyrisikoforhandlere
u003cp data-start=u0022189u0022 data-end=u0022482u0022u003eNedenfor finner du min vurdering av hver leverandør av betalingskontoer med umiddelbar godkjenning for høyrisikoforhandlere som kom med på kortlisten.u003c/pu003ernu003cp data-start=u0022189u0022 data-end=u0022482u0022u003eJeg har fokusert på det som faktisk skiller dem fra hverandre – hvor de passer best, hva de håndterer godt, og hva du bør være oppmerksom på – slik at du raskt kan finne en tjeneste som ikke forsinker deg.u003c/pu003e
 Best for raske godkjenningstider
- Ikke tilgjengelig
- Fra $14.99/måned
Startsiden til Host Merchant Services lar forhandlere be om et pristilbud for å komme i gang. Host Merchant Services er en leverandør av brukerstedskontoer utviklet for detaljhandelsvertikaler med høy risiko – inkludert CBD, skytevåpen, e-sigaretter, vokseninnhold og kosttilskudd – og tilbyr interchange-pluss-prising, flerkanals betalingsbehandling og rask søknadsbehandling gjennom alternative innløserbankpartnere.
Hvem passer Host Merchant Services best for?
Host Merchant Services passer godt for detaljhandelsbedrifter med moderat risiko som trenger rask søknadsbehandling og transparente priser uten langsiktige kontrakter.
Hvorfor jeg valgte Host Merchant Services
Host Merchant Services får en plass på kortlisten min fordi selskapets behandlingstid på 24–48 timer er blant de raskeste jeg har sett for høyrisikovertikaler innen detaljhandel, som CBD, e-sigaretter og skytevåpen. Jeg valgte tjenesten spesielt for forhandlere som har blitt avvist av Stripe eller Square, og som raskt trenger et reelt innløserforhold. HMS sender disse kontoene gjennom alternative bankpartnere, slik at vertikaler som aggregatorer blankt avviser, kan bli godkjent og begynne å behandle betalinger innen to virkedager.
Viktige funksjoner i Host Merchant Services
- Interchange-pluss-prising: HMS offentliggjør kostnadspluss-prisstrukturen sin, slik at du nøyaktig kan se hva du betaler over interchange for hver transaksjon.
- Støtte for flere valutaer: Aksepterer betalinger i over 135 valutaer, noe som gjør løsningen egnet for forhandlere som betjener internasjonale kunder.
- Gratis POS-maskinvare: Omtrent 98 % av kvalifiserte søkere mottar terminalmaskinvare uten kostnad, inkludert enheter som Clover, PAX og Ingenico.
- Månedlige kontrakter: Ingen langsiktig binding kreves, så du er ikke bundet dersom behovene dine for betalingsbehandling endres.
Integrasjoner med Host Merchant Services
Host Merchant Services tilbyr integrasjoner med sju POS-systemer, inkludert Clover, Korona, SwipeSimple, Dejavoo, Valor Paytech, Vital og Bonsai, samt Shopify, WooCommerce, QuickBooks Online, NetSuite Payments, Authorize.Net og Transaction Express. REST API-er, SDK-er, programtillegg og vertsbaserte betalingssider støtter tilpassede integrasjoner.
Pros and Cons
Pros:
- Godkjenning innen 24–48 timer for de fleste
- Transparent, offentliggjort interchange-pluss-prising
- Gratis POS-maskinvare for kvalifiserte søkere
Cons:
- Støtter ikke forhandlere som står på MATCH-listen
- Ingen automatisering for representasjon ved tilbakeføringer
Learn more about Host Merchant Services: Best for over 1 500 godkjente bransjekategorier
- Ikke tilgjengelig
- Pris på forespørsel
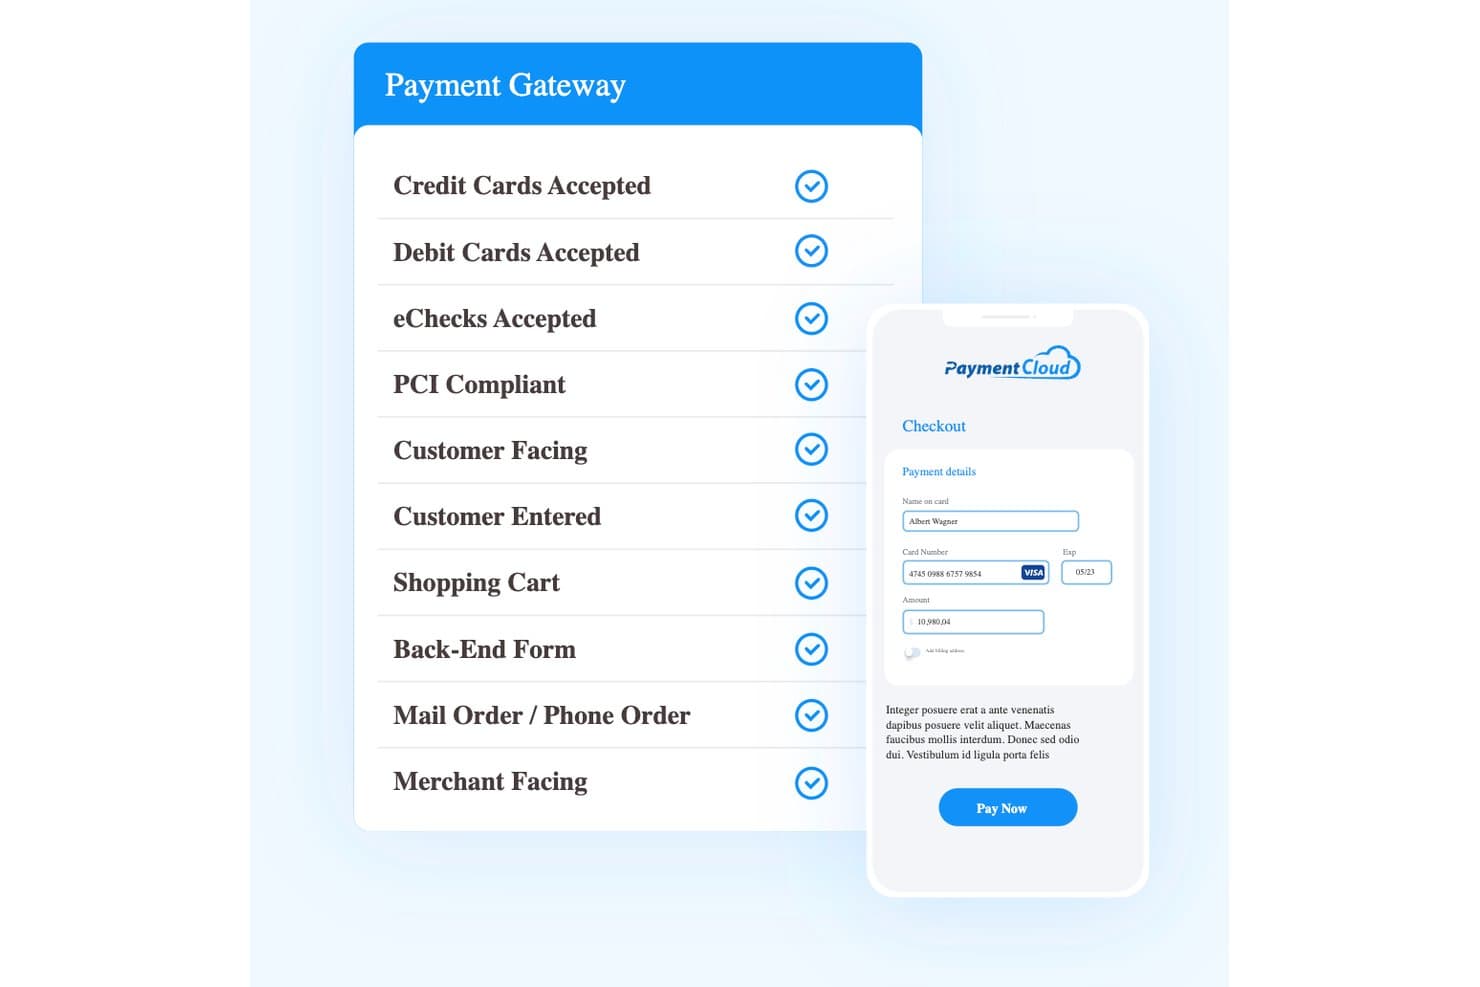
PaymentCloud støtter kredittkort, debetkort, eChecks og flere ordretyper. PaymentCloud er en leverandør av merchantkontoer for høyrisikovirksomheter som kombinerer kredittvurdering gjennom flere banker, betalingstjenester på tvers av kanaler og verktøy for håndtering av tilbakeføringer for å betjene virksomheter i begrensede eller vanskelige bransjekategorier.
Hvem passer PaymentCloud best for?
- PaymentCloud passer godt for USA-baserte forhandlere i vanskelige bransjer som trenger fleksibel kredittvurdering etter å ha blitt avvist av vanlige betalingsformidlere.
Hvorfor jeg valgte PaymentCloud
PaymentCloud kommer med på kortlisten min på grunn av bredden med over 1 500 godkjente bransjekategorier, som dekker alt fra CBD til nettapoteker og kausjonstjenester. Jeg liker at nettverket deres med kredittvurdering gjennom flere banker gjør det mulig å sende avviste søknader videre til alternative banker automatisk, noe som er en stor fordel hvis du allerede har blitt avvist av Stripe eller Square. Verktøyene for håndtering av tilbakeføringer, inkludert integrasjoner med Kount og Disputifier, gir meningsfull beskyttelse i kategorier der tilbakeføringer er vanlig.
Viktige funksjoner i PaymentCloud
- Betalingsmottak på tvers av kanaler: Støtter EMV-terminaler for betaling i butikk, virtuell terminal (MOTO), betaling i nettbutikk, ACH/eCheck og regelmessig fakturering fra én enkelt merchantkonto.
- Dedikert kundeansvarlig: Hver forhandler får en kundeansvarlig med spesialisering innen den aktuelle bransjekategorien, som veileder gjennom oppstarten og tilbyr løpende USA-basert kundestøtte.
- Håndtering av rullerende reserve: Strukturerer rullerende reserver (vanligvis 5 %–10 % av volumet) med frigivelsesplaner på 90–180 dager, slik at forhandlere kan planlegge rundt tilbakeholdte midler.
- 3D Secure-autentisering: Legger til et kortinnehaververifiseringslag i kassen for å redusere svindelrelaterte tilbakeføringer ved transaksjoner der kortet ikke er fysisk til stede.
PaymentCloud-integrasjoner
PaymentCloud tilbyr over 10 dokumenterte integrasjoner for netthandel, inkludert Shopify, WooCommerce, BigCommerce, Magento og Ecwid. Tjenesten støtter også Authorize.Net, NMI, USAePay og POS-maskinvare fra Clover, Dejavoo, Ingenico, Pax, SwipeSimple og Verifone.
Pros and Cons
Pros:
- Tar opp over 1 500 bransjekategorier for høyrisikovirksomheter
- Nettverk med flere banker øker sannsynligheten for godkjenning
- Dedikerte kundeansvarlige med spesialisering innen den aktuelle bransjekategorien
Cons:
- Månedlige kontogebyrer gjelder alltid
- Gebyrer for tidlig avslutning i mange avtaler
Learn more about PaymentCloud:
EMB tilbyr verktøy og støtte for tilbakeføringer for å redusere tvister og sikre kontantstrømmen. EMB er en leverandør av forhandlerkontoer for høyrisikovirksomheter som spesialiserer seg på å godkjenne virksomheter som er vanskelige å plassere, og tilbyr behandling av kortbetalinger med og uten fysisk kort, en egen betalingsgateway, støtte for ACH og kryptovaluta samt verktøy for å redusere tilbakeføringer.
Hvem passer EMB best for?
- EMB passer godt for virksomheter som ofte er utsatt for tvister, og som trenger proaktive varsler om og forebygging av tilbakeføringer i tillegg til behandling av høyrisikobetalinger.
Hvorfor jeg valgte EMB
Jeg valgte EMB som en av de beste fordi oppsettet for beskyttelse mot tilbakeføringer virkelig har flere lag enn noe annet jeg har sett i denne kategorien. Tjenesten har samtidige integrasjoner med både Ethoca og Verifi, noe som betyr at varsler om tvister kommer fra to separate nettverk før en tilbakeføring formelt blir sendt inn. I tillegg legger EMBs egenutviklede varslingssystem til et tredje lag, som selskapet hevder reduserer tilbakeføringer med 25 %.
EMBs viktigste funksjoner
- Godkjenningsgrad på 99 %: EMB godkjenner virksomheter innen mer enn 20 høyrisikosegmenter, inkludert virksomheter som står på MATCH/TMF-listen og virksomheter som tidligere har fått avsluttet avtalen med en betalingsbehandler.
- ACH- og eCheck-behandling: Virksomheter kan ta imot betalinger via sjekk på nett, sjekk per telefon og mobil sjekkbehandling gjennom EMBs iCheck-verktøy.
- Støtte for kryptovalutabetalinger: EMB støtter Bitcoin og andre kryptovalutabetalinger med automatisk konvertering til fiatvaluta på transaksjonstidspunktet.
- Kompatibilitet med flere betalingsgatewayer: EMB kobler seg til Authorize.Net, NMI, eProcessing Network og sin egen gateway, noe som utvider kompatibiliteten til mer enn 150 handlekurver.
EMBs integrasjoner
EMB oppgir integrasjoner med Shopify, WooCommerce, BigCommerce, Wix, Volusion, PrestaShop, Authorize.Net, NMI, eProcessing Network og 1st Pay. NMI utvider kompatibiliteten til mer enn 150 handlekurver.
Pros and Cons
Pros:
- Varsler om tilbakeføringer fra tre uavhengige systemer
- Høy godkjenningsgrad for virksomheter som har fått avsluttet avtalen med en betalingsbehandler
- Støtter både salg med og uten fysisk kort
Cons:
- Ingen åpen prisinformasjon for transaksjoner på nettet
- Avtalene inkluderer gebyrer ved tidlig oppsigelse
Learn more about EMB: Best for gjenoppretting av forhandlere oppført på MATCH-listen
- Ikke tilgjengelig
- Fra IC + 1.10%
PayKings lar forhandlere søke om betalingsbehandling for høyrisikoaktører umiddelbart på nettet. PayKings er en leverandør av kontoer for høyrisikoforhandlere som vurderer og godkjenner mer enn 50 bransjer med restriksjoner og høy tilbakeføringsgrad, med interchange-pluss-prising, integrert håndtering av tilbakeføringer og betalinger på tvers av kanaler i butikk, nettbutikk og via ACH.
Hvem passer PayKings best for?
- PayKings passer godt for forhandlere i strengt regulerte bransjer som CBD, voksenunderholdning eller nettgambling, som trenger spesialisert risikovurdering.
Hvorfor jeg valgte PayKings
Hvis kontoen din ble avsluttet av en tidligere betalingsformidler, vurderer PayKings saken din individuelt og sender deg gjennom ett av sine mer enn 20 relasjoner med innløserbanker for å finne riktig løsning. Jeg liker også at varsler om tilbakeføringer og håndtering av tvister er innebygd direkte i forhandlerkontoen, noe som er viktig når du opererer i en bransje med høy tilbakeføringsgrad og ikke har råd til en reaktiv tilnærming til tvister.
Viktige funksjoner i PayKings
- Prisnivåer med interchange-pluss: Tre offentliggjorte prisnivåer – Start, Vekst og Bedrift – skaleres etter månedlig behandlingsvolum, med priser fra interchange + 1.10%.
- ACH- og eCheck-behandling: En rimeligere betalingskanal for abonnementer og B2B-transaksjoner, som reduserer eksponeringen for tilbakeføringer sammenlignet med kortbaserte betalinger.
- 3D Secure 2.0-autentisering: Flytter ansvaret for svindelrelaterte tilbakeføringer til utstederbanken ved autentiserte korttransaksjoner uten fysisk kort på tvers av de største kortnettverkene.
- Nettverk for ruting gjennom flere banker: Ruter hver forhandlerkonto gjennom ett av mer enn 20 relasjoner med innløserbanker, basert på bransjetype og risikoprofil.
PayKings-integrasjoner
PayKings tilbyr integrasjoner med Shopify, WooCommerce, Magento, Authorize.net, NMI og USAePay, samt et REST API for tilpassede tilkoblinger.
Pros and Cons
Pros:
- Aksepterer forhandlere som står på MATCH-listen eller tidligere har fått kontoen avsluttet
- Rask godkjenning for de fleste høyrisikokontoer
- Integrert AI-basert håndtering av svindel og tilbakeføringer
Cons:
- De endelige kontovilkårene fastsettes av innløserbanken
- Den søknadsbaserte prosessen kan kreve omfattende dokumentasjon
Learn more about PayKings: Best for bransjer med restriksjoner uten oppstartskostnader
- Ikke tilgjengelig
- Pris oppgis på forespørsel
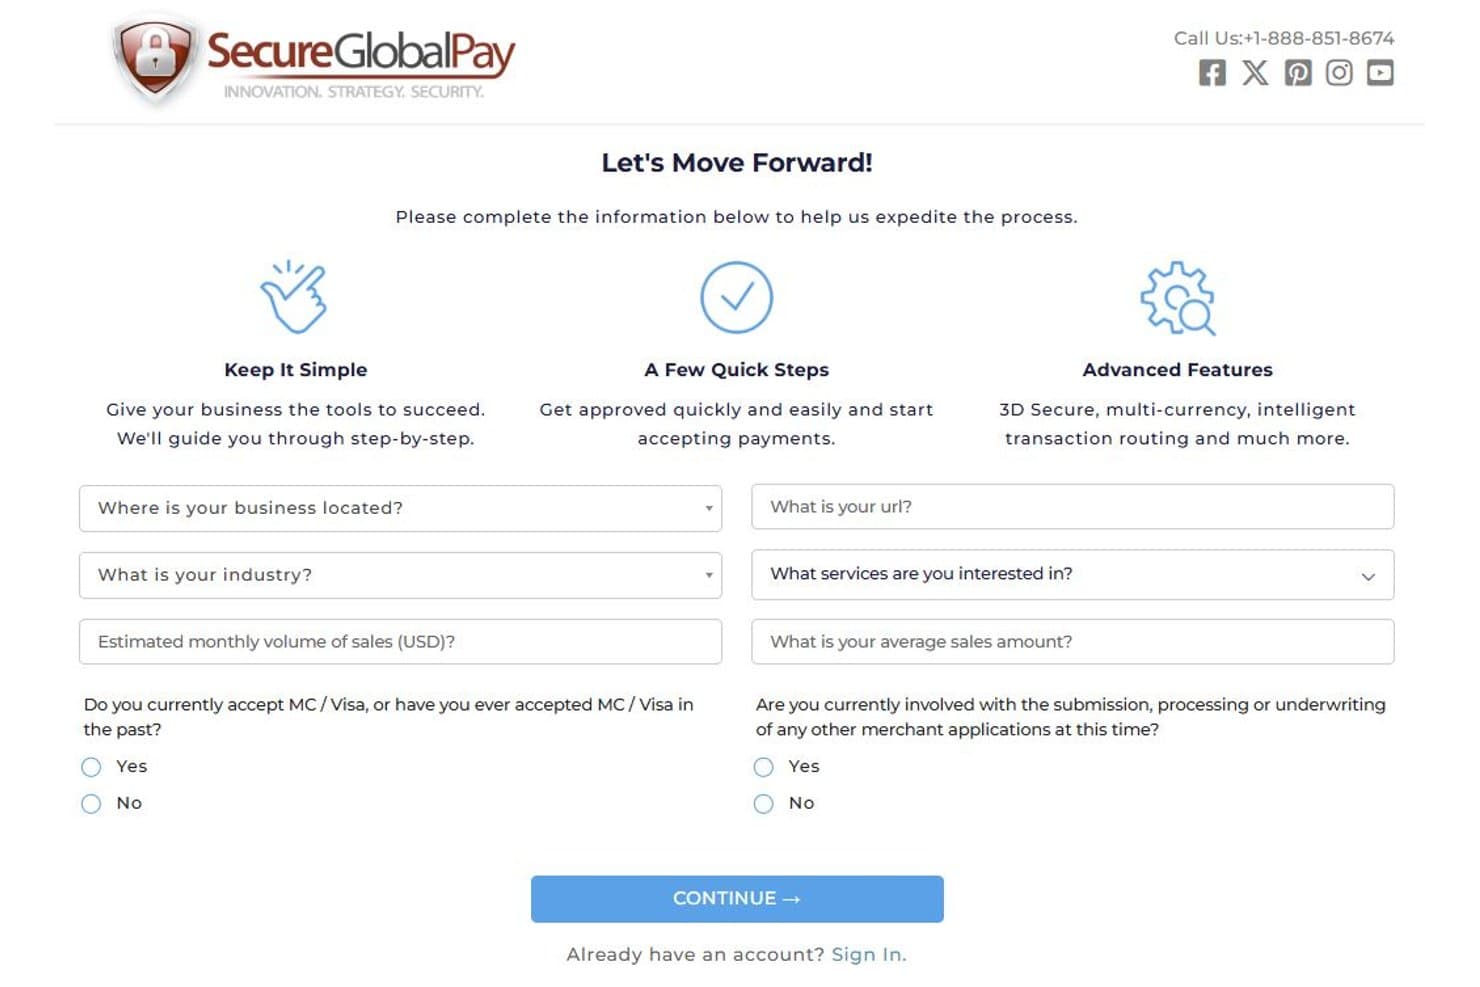
SecureGlobalPay innhenter viktige bedriftsopplysninger for å fremskynde godkjenningen av forhandleren. SecureGlobalPay er en leverandør av høyrisikokontoer for forhandlere som betjener bransjer med restriksjoner og bransjer som er vanskelige å plassere, med omnikanal-betalingsbehandling, en egen PCI-kompatibel betalingsgateway, lastbalansering på tvers av flere MID-er samt både innenlandske og offshore-banker for innløsning.
Hvem passer SecureGlobalPay best for?
- SecureGlobalPay passer godt for internasjonale forhandlere eller forhandlere med høyt volum som trenger offshore-innløsning, behandling i flere valutaer eller flere MID-er.
Hvorfor jeg valgte SecureGlobalPay
SecureGlobalPay kommer med på kortlisten min fordi tjenesten fjerner vanlige økonomiske hindringer for å komme i gang – ingen søknadsavgift, ingen oppstartsavgift, ingen månedsavgift og gratis Clover POS-maskinvare som sendes til kvalifiserte forhandlere. Jeg valgte den spesifikt for operatører i bransjer med restriksjoner som har blitt avvist andre steder, gjennom både innenlandske og offshore-banker for innløsning. Lastbalanseringen på tvers av flere MID-er er det som virkelig skiller tjenesten fra konkurrentene: Den deler transaksjonsvolumet intelligent mellom flere forhandler-ID-er for å holde tilbakeføringsratene under Visa og Mastercard sine overvåkingsterskler.
Viktige funksjoner i SecureGlobalPay
- Tilgang til offshore-banker for innløsning: Kobler forhandlere til internasjonale innløsningsbanker når innenlandske alternativer ikke er tilgjengelige, og støtter de mest begrensede bransjene.
- Partnerskap med Chargebacks911: Innebygd tilgang til Chargebacks911 for automatisert tvistehåndtering og bestridelse av tilbakeføringer.
- Utbetaling neste dag: Gjør opp midler innen 24 timer etter innsending av batch, inkludert American Express-transaksjoner.
- Programmer for dobbeltprising og kortgebyrtillegg: Lar kvalifiserte forhandlere videreføre kostnadene for kortbehandling til kundene eller tilby kontantrabatt ved betaling.
Integrasjoner med SecureGlobalPay
SecureGlobalPay tilbyr integrasjoner med Shopify, WooCommerce, QuickBooks, Clover, Dejavoo, NMI, Authorize.Net og Chargebacks911. Tjenesten oppgir at den har integrasjoner med over 125 handlekurver og over 200 plattformer, i tillegg til et REST API og SDK for tilpassede tilkoblinger.
Pros and Cons
Pros:
- Godkjenner forhandlere som står på MATCH-listen og forhandlere hvis kontoer er avsluttet
- Gratis POS-maskinvare for godkjente kontoer
- Egen PCI-kompatibel betalingsgateway er inkludert
Cons:
- Ingen offentliggjorte priser eller gebyroversikt
- Godkjenningen tar 2–5 virkedager
Learn more about SecureGlobalPay: Best for rask godkjenning med ruting på tvers av flere banker
- Ikke tilgjengelig
- Fra $29/måned
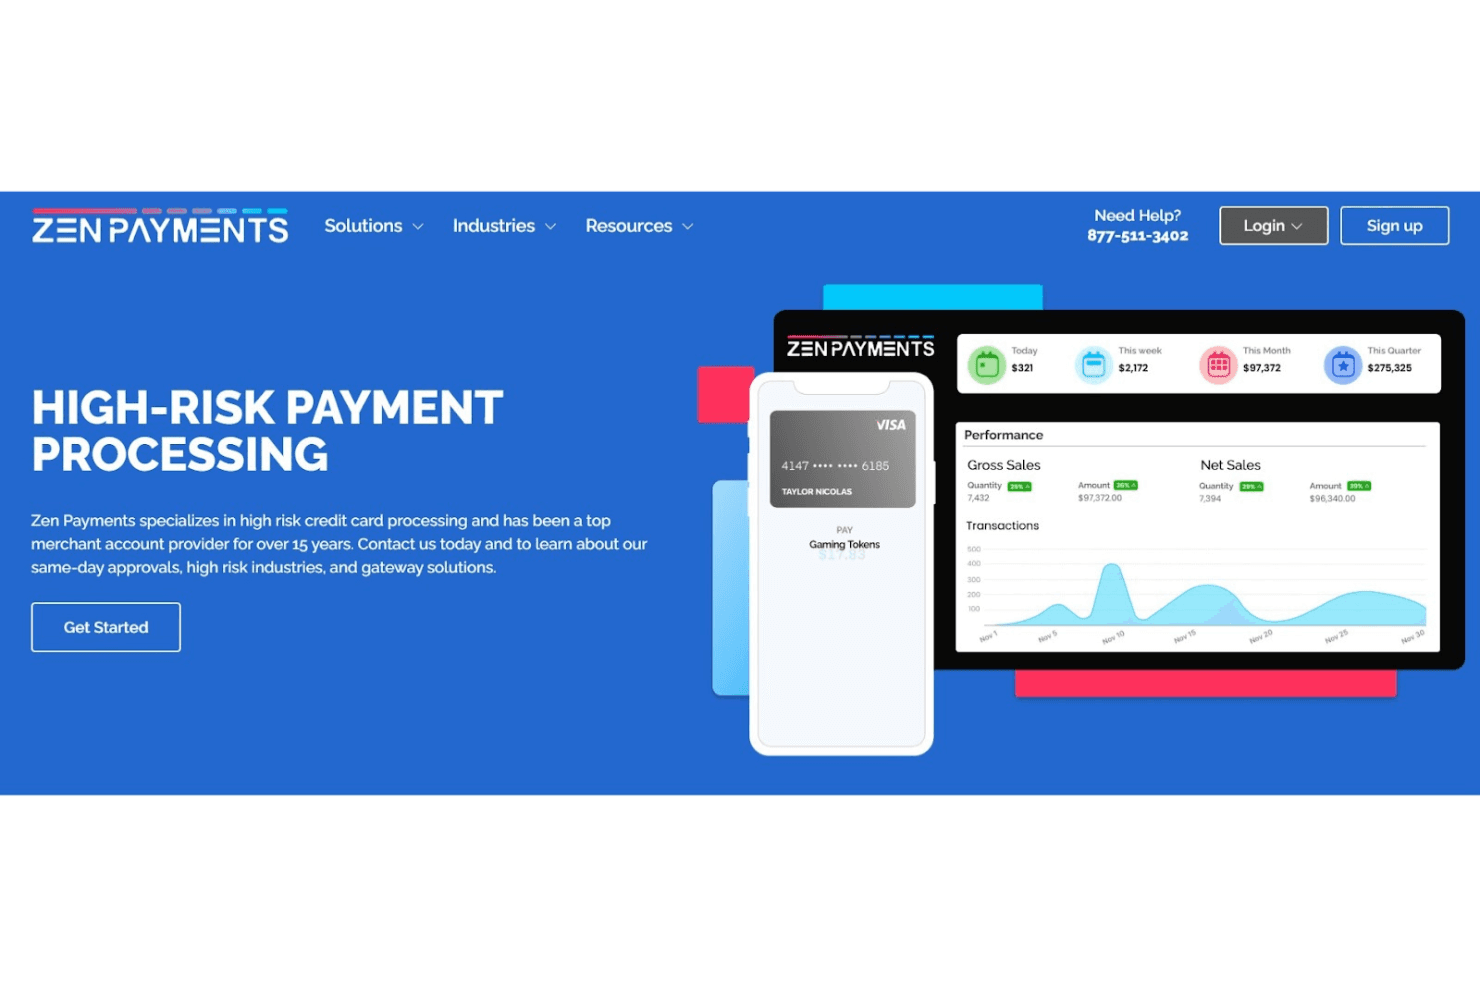
Zen Payments støtter betalingsbehandling for høyrisikoforhandlere med godkjenninger samme dag. Zen Payments er en leverandør av kontoer for høyrisikoforhandlere som kombinerer ruting på tvers av flere banker gjennom 15+ innløserbanker med betalingsbehandling i flere kanaler, verktøy for håndtering av tilbakeføringer og integrasjoner for store e-handelsplattformer som Shopify, WooCommerce og BigCommerce.
Hvem passer Zen Payments best for?
- Zen Payments passer godt for amerikanske e-handels- og abonnementsforhandlere som trenger rask godkjenning kombinert med robuste verktøy mot svindel og tilbakeføringer.
Hvorfor jeg valgte Zen Payments
Jeg valgte Zen Payments som en av de beste fordi rutingen på tvers av flere banker gjennom 15+ innløserbanker faktisk gjør rask godkjenning mulig, og ikke bare er et markedsføringsløfte. Hvis du har blitt avsluttet eller avslått, kobler Zen søknaden din til den banken i nettverket som mest sannsynlig vil godkjenne virksomhetstypen din, enten det gjelder CBD, kosttilskudd eller vokseninnhold. Jeg liker også at de godkjenner forhandlere som står på MATCH-listen, samt kredittscorer helt ned til 500.
Viktige funksjoner i Zen Payments
- Integrasjon med Verifi CDRN- og Ethoca-varsler: Sender varsler om tilbakeføringer 24–72 timer før en tvist formelt opprettes, slik at du får tid til å utstede en refusjon og unngå en tilbakeføring.
- 3DS 2.0-autentisering: Legger til et sanntidsbasert, risikobasert autentiseringslag i kassen for å bekrefte kortholdere og redusere tvister knyttet til svindel.
- Virtuell betalingsterminal: Lar deg skrive inn kortopplysninger manuelt for bestillinger via telefon, post eller i person, uten en fysisk kortleser.
- Interchange-plus-prising: Skiller kortnettverkets grunnsats fra Zen Payments' påslag, slik at du kan se nøyaktig hva hver del av behandlingskostnaden dekker.
Integrasjoner med Zen Payments
Zen Payments tilbyr over 20 dokumenterte integrasjoner, blant annet Shopify, WooCommerce, BigCommerce, NMI, Authorize.Net, Chargebee, Recurly, Verifi og Ethoca. REST API-er samt SDK-er for JavaScript, Python, Ruby, PHP og Java støtter tilpassede integrasjoner.
Pros and Cons
Pros:
- Godkjenner forhandlere som står på MATCH-listen og forhandlere som er avsluttet
- Tilbyr integrasjoner for sanntidsvarsler om tilbakeføringer
- Godkjenningsbeslutninger ofte innen 24–48 timer
Cons:
- Det er rapportert om tilbakeholdte midler etter plutselige avslutninger
- "Umiddelbar godkjenning" er ikke alltid en faktisk godkjenning
Learn more about Zen Payments:
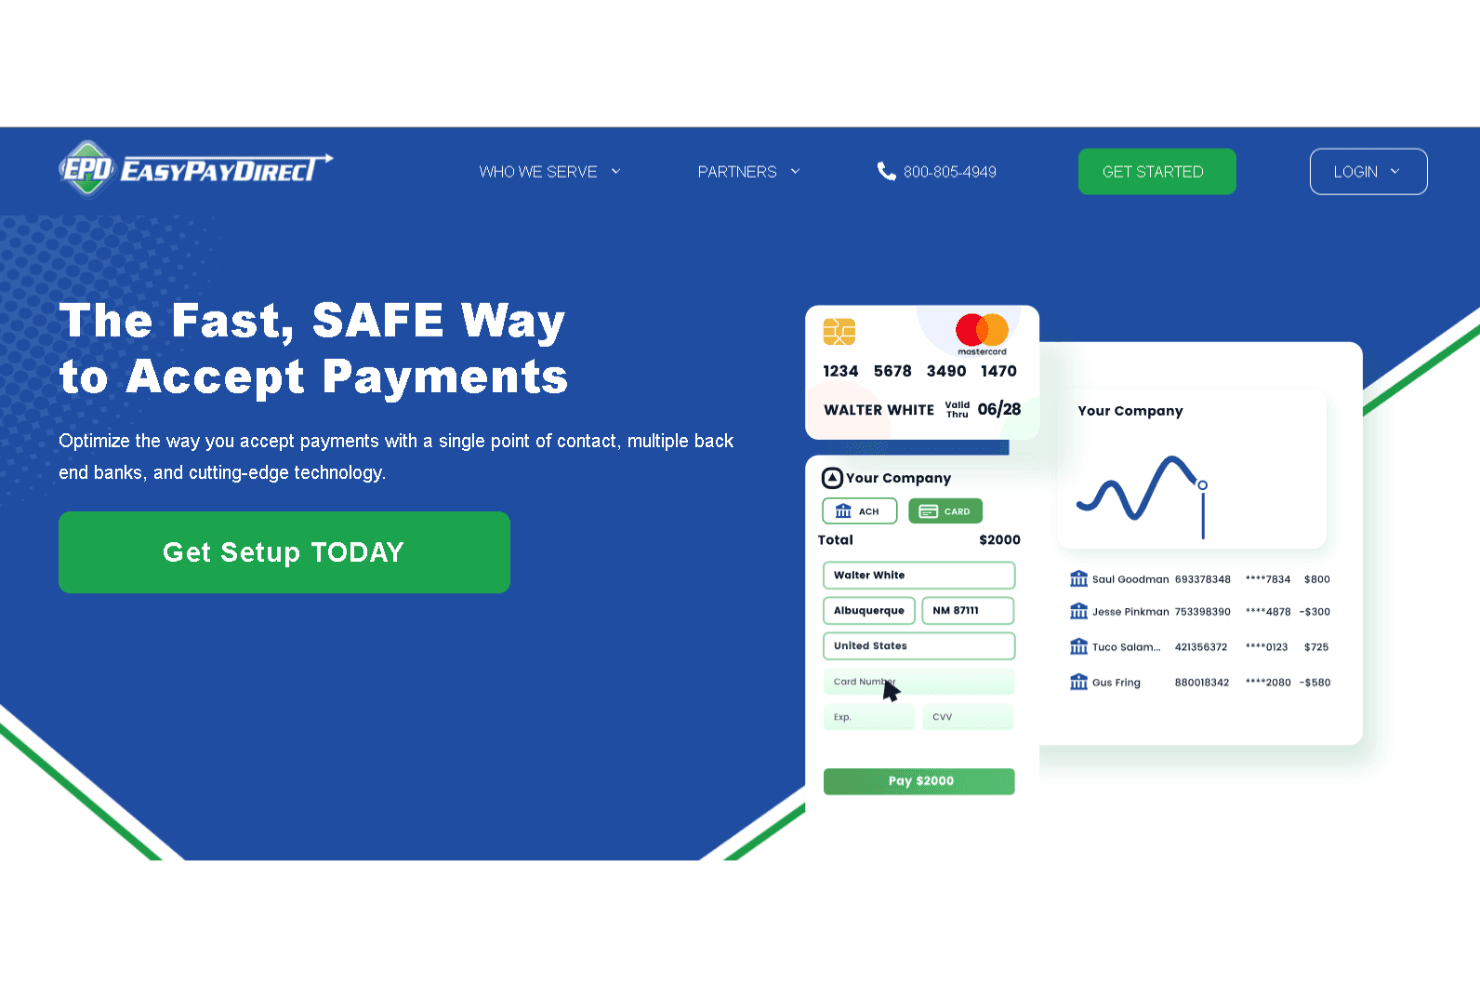
Easy Pay Direct sikrer stabilitet ved å rute på tvers av flere kontoer. Easy Pay Direct er en leverandør av høyrisikokontoer for nettbutikker som kombinerer dedikerte handelskontoer med sin egen betalingsgateway og tilbyr lastbalansering på tvers av flere MID-er, verktøy for å redusere tilbakeføringer og over 500 e-handelsintegrasjoner på plattformer som Shopify, WooCommerce og BigCommerce.
Hvem passer Easy Pay Direct best for?
Easy Pay Direct passer godt for e-handels- og abonnementsvirksomheter med høyt volum som trenger ruting på tvers av flere MID-er for å redusere betalingsforstyrrelser.Hvorfor jeg valgte Easy Pay Direct
Easy Pay Direct havner på kortlisten min fordi lastbalansering på tvers av flere MID-er er noe jeg ikke har sett maken til andre steder i høyrisikosegmentet. For e-handelsvirksomheter som bruker Shopify eller WooCommerce, ruter gatewayen automatisk transaksjoner gjennom flere handelskontoer, slik at en økning i tilbakeføringer på én MID ikke fryser hele virksomheten. Jeg setter også pris på at EPD forhåndsvurderer forhandlere innen over 20 høyrisikovertikaler, noe som betyr at CBD- eller kosttilskuddsbutikker får en stabil konto fra første dag, i stedet for en PayFac-godkjenning som senere stille kollapser.
Viktige funksjoner i Easy Pay Direct
- Nettverk av over 30 innløserbanker: EPD plasserer kontoen din hos én av over 30 spesialiserte innløserbanker som er tilpasset din spesifikke vertikal, i stedet for å rute alle forhandlere gjennom én enkelt bank.
- ACH-/eCheck-behandling: Ta imot ACH-betalinger til 1 % + $0.29 per transaksjon gjennom den samme gatewayen som brukes til kortbetalinger, uten behov for en separat konto.
- Interchange-pluss-prising: Forhandlere som behandler $50,000 eller mer per måned, kan få tilgang til interchange-pluss-prising for en mer transparent og lavere effektiv sats.
- Dedikert kontoadministrator: Alle forhandlere får en utpekt menneskelig spesialist – ikke en supportkø – for direkte hjelp med kontoproblemer, spørsmål om forhåndsvurdering og gjennomgang av satser.
Integrasjoner med Easy Pay Direct
Easy Pay Direct annonserer over 500 integrasjoner, inkludert Shopify, WooCommerce, BigCommerce, Magento, ClickFunnels, Kajabi, Teachable, Thinkific, Clover og GoHighLevel. Tjenesten støtter også et REST API, webhooks, TypeScript- og Python-SDK-er samt Zapier.
Pros and Cons
Pros:
- Ruting på tvers av flere MID-er reduserer risikoen for at kontoer fryses
- Menneskelig forhåndsvurdering støtter ekte høyrisikovertikaler
- Varsler om tilbakeføringer og representasjon inkludert
Cons:
- Gateway-gebyr kreves for alle kontoer
- Godkjenning tar 1–4 virkedager
Learn more about Easy Pay Direct: Best for reiseliv og hotell- og serveringsbransjen
- Ikke tilgjengelig
- Fra $15/måned
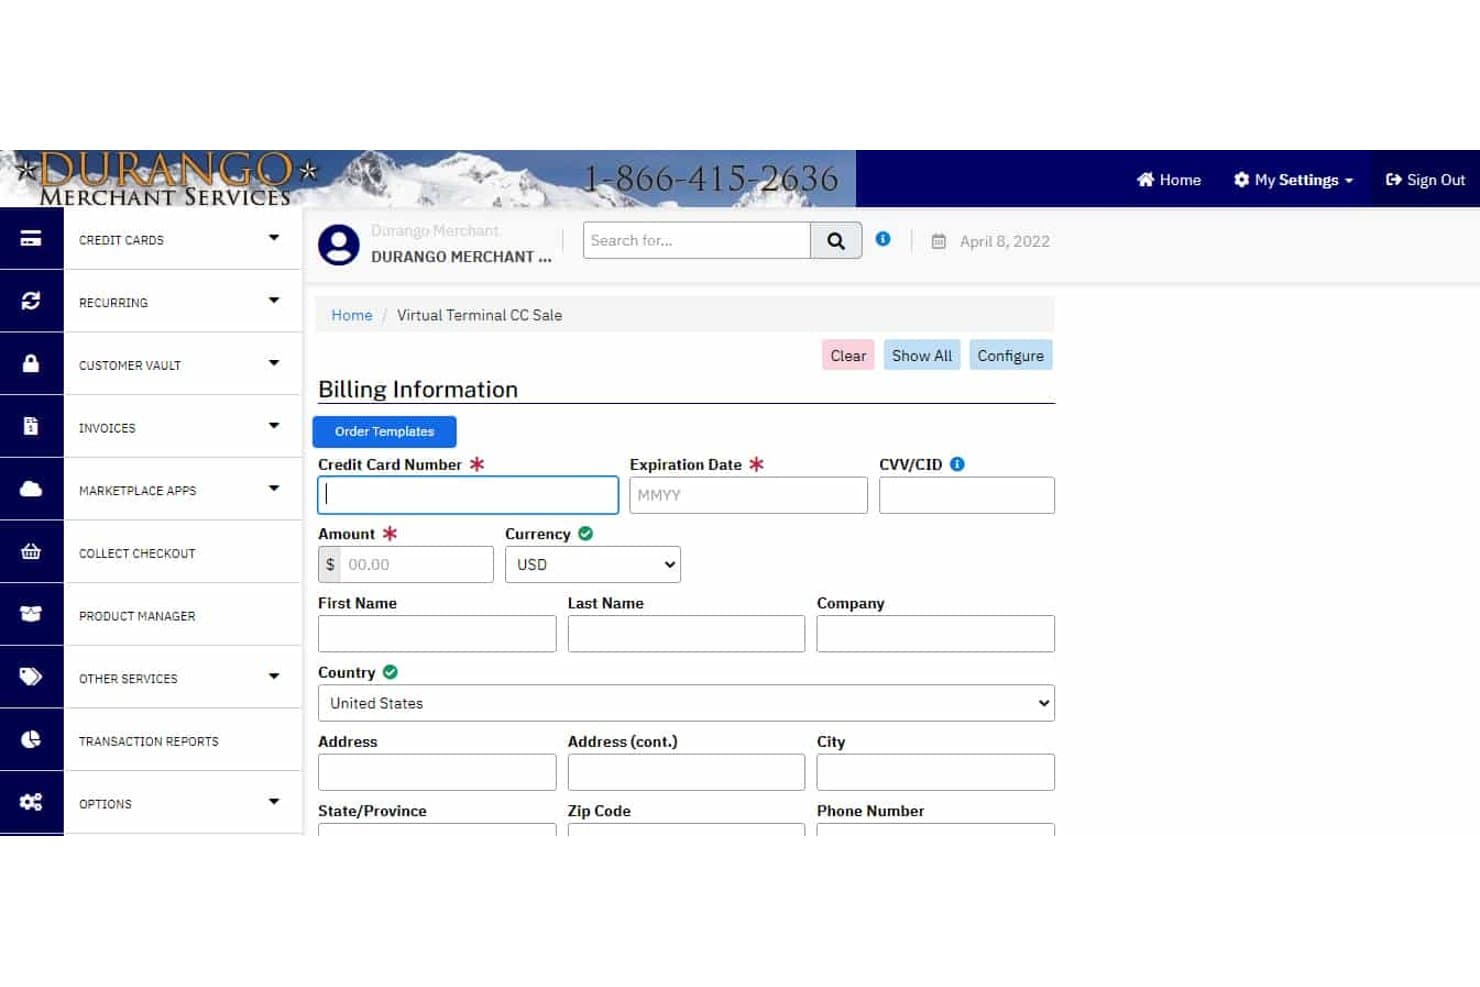
Durango Merchant Services lar brukere behandle kortbetalinger via en virtuell terminal. Durango Merchant Services er en leverandør av høyrisikokontoer for forhandlere som spesialiserer seg på betalingsbehandling for begrensede og vanskelige bransjer, med støtte for omnikanaltransaksjoner, innløsning gjennom flere banker, verktøy for begrensning av tilbakeføringer og en egen betalingsgateway med støtte for flere valutaer og gjentakende fakturering.
Hvem passer Durango Merchant Services best for?
Durango Merchant Services passer godt for etablerte forhandlere med høyt volum eller internasjonal virksomhet som trenger ruting gjennom flere banker og grensekryssende betalingsbehandling.Hvorfor jeg valgte Durango Merchant Services
Durango Merchant Services får en plass på kortlisten min fordi aktører innen reiseliv og hotell- og serveringsbransjen møter en unik kombinasjon av høye tilbakeføringsrater, transaksjonsvolum i flere valutaer og risiko for svindel som de fleste betalingsformidlere ikke vil håndtere. Jeg liker at Durangos bransjespesifikke risikovurdering kombinerer 3-D Secure 2.0/2.2 med det egenutviklede verktøyet Fraud Deflect, som oppdager vennlig svindel i sanntid før tvister blir til tilbakeføringer. Lastbalansering på tvers av flere forhandler-ID-er via ATRI-rutingsmotoren betyr også at betalingsvolumet ditt holder seg under Visas og Mastercards terskler for tilbakeføringer, selv under økninger i bestillingsvolumet i høysesongen.
Viktige funksjoner i Durango Merchant Services
- Tjenester for gjenoppretting av forhandlerkontoer: En dedikert oppstartsprosess for forhandlere som er avsluttet av Stripe, Square, PayPal eller Shopify Payments, utformet for å gjenopprette betalingsbehandlingen raskt.
- Lastbalansering på tvers av flere forhandler-ID-er: Fordeler betalingsvolumet på flere forhandler-ID-er for å holde tilbakeføringsratene under Visas og Mastercards terskler for overvåking.
- ACH- og elektronisk sjekkbehandling: Støtter direkte bankoverføringer med sjekkverifisering i tillegg til vanlige kortbetalinger, slik at betalingsmottakelsen blir mer fleksibel.
- ATRI-kaskaderuting: Ruter automatisk avviste transaksjoner gjennom flere innløsende banker for å maksimere godkjenningsratene for høyrisikovolumer.
Integrasjoner med Durango Merchant Services
Durango Merchant Services støtter integrasjoner med over 150 handlekurver, blant annet Shopify, WooCommerce, Magento, BigCommerce, Salesforce, Zoho, Authorize.Net, NMI, FluidPay og Inovio. REST- og JSON-API-er, vertsbasert utsjekking samt SDK-er for iOS og Android støtter tilpassede integrasjoner.
Pros and Cons
Pros:
- Tar opp de fleste høyrisikovirksomheter innen reiseliv
- Lastbalansering på tvers av flere forhandler-ID-er for kontroll av tilbakeføringer
- Tilbyr egenutviklet forebygging av vennlig svindel
Cons:
- Ingen ekte automatisering for umiddelbar godkjenning
- Månedlige kontogebyrer gjelder alltid
Learn more about Durango Merchant Services: Best egnet for omnikanal-onboarding av høyrisikoforhandlere
- Ikke tilgjengelig
- Fra 3.25% per transaksjon
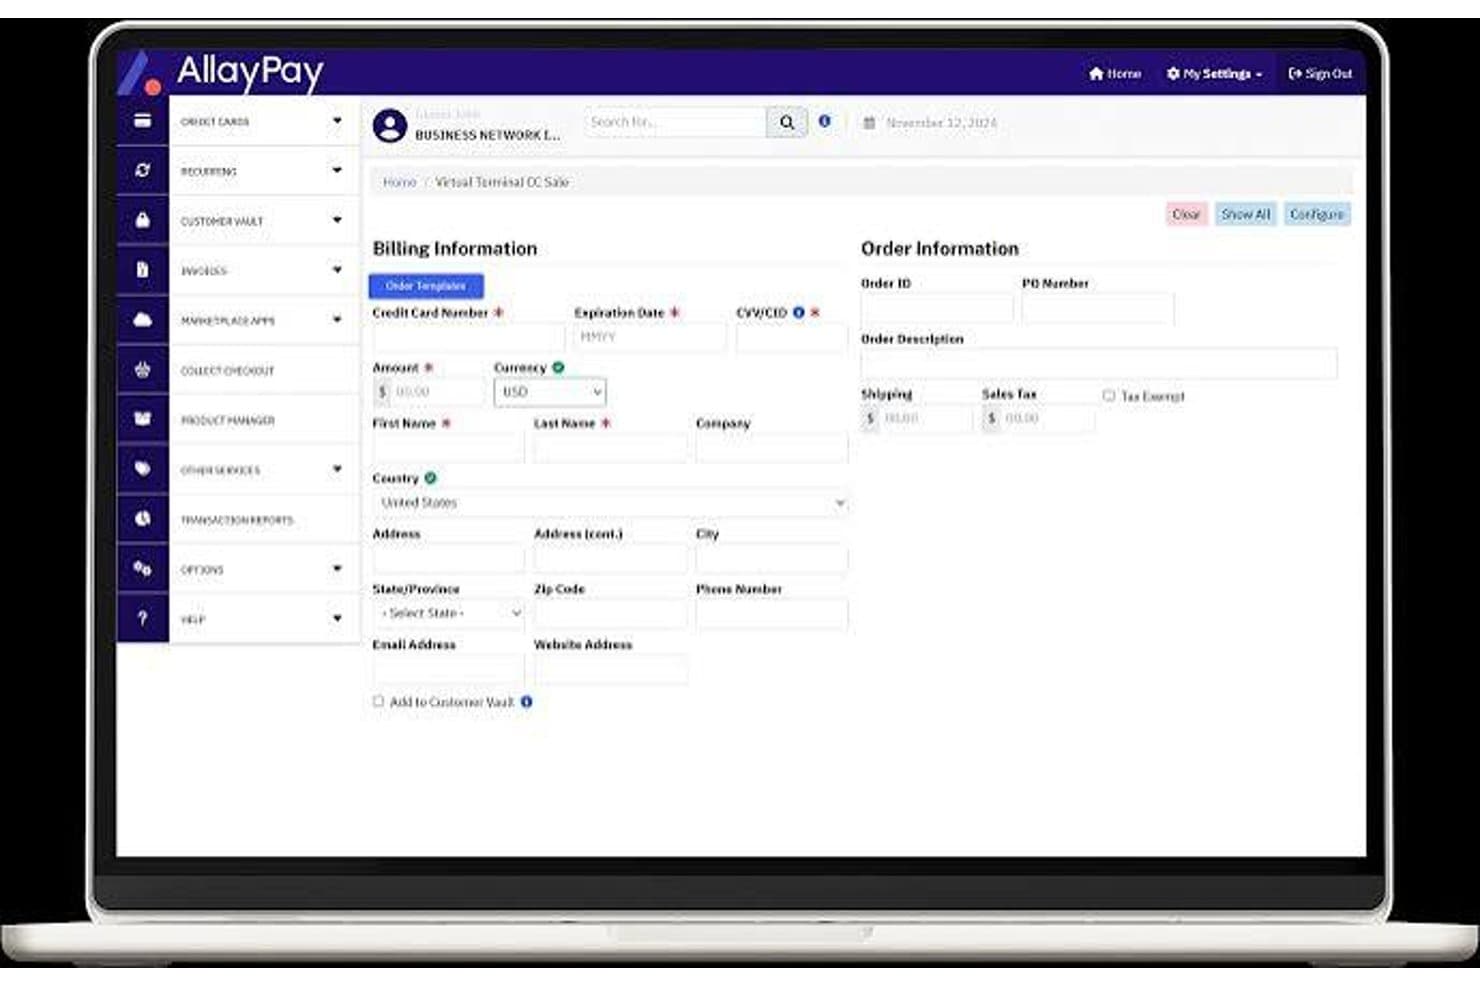
Få tilgang til flere virtuelle terminaler og betalingsgatewayer med AllayPay. AllayPay er en leverandør av høyrisikokontoer for forhandlere som støtter kortbetalinger, netthandel og MOTO-behandling på tvers av regulerte bransjer som CBD, damping, vokseninnhold og næringsmidler.
Hvem passer AllayPay best for?
AllayPay passer godt for forhandlere i strengt regulerte nisjer som CBD, hamp, damping og peptider, som trenger spesialisert risikovurdering.
Hvorfor jeg valgte AllayPay
AllayPay er med på kortlisten min fordi det er en av få leverandører som kan ta opp en CBD-forhandler, en dampbutikk og en våpenforhandler under ett enkelt kontooppsett som dekker kortbetalinger, netthandel og MOTO-behandling. Jeg liker spesielt at de uttrykkelig aksepterer forhandlere som står på MATCH/TMF-listen, noe som er viktig når den tidligere betalingsbehandleren din avslutter kontoen uten forvarsel. Det annonseres med godkjenning samme dag i alle bransjer, og for omnikanal-forhandlere som håndterer en Shopify-butikk samtidig som de bruker en fysisk Clover-terminal, er denne hastigheten reell.
Viktige funksjoner i AllayPay
- Aksept av MATCH/TMF-forhandlere: AllayPay vurderer og godkjenner forhandlere som står på MATCH/TMF-listen over avsluttede forhandlere.
- Flere betalingsgateway-alternativer: Forhandlere kan velge mellom Authorize.net, NMI eller FluidPay for å koble seg til den eksisterende teknologiplattformen.
- Programmer for gebyrpåslag og doble priser: AllayPay tilbyr innebygde løsninger for gebyrpåslag, kontantrabatt og doble priser på kontonivå.
- Integrasjon med QuickBooks Online: Betalinger synkroniseres direkte med QuickBooks Online, med automatiske oppdateringer av fakturastatus fra ubetalt til betalt.
AllayPay-integrasjoner
AllayPay støtter integrasjoner med Shopify, WooCommerce, BigCommerce, Clover, LightSpeed, CoreSTORE, Quantic, Authorize.net, NMI, FluidPay, QuickBooks Online, Salesforce og GoHighLevel. De viser også til et åpent API for tilpassede integrasjoner.
Pros and Cons
Pros:
- Aksepterer MATCH/TMF-forhandlere i begrensede bransjer
- Godkjenning av kontoer samme dag annonseres for alle kategorier
- Ingen oppstartsgebyrer eller gebyrer for tidlig avslutning
Cons:
- Krav til reserve er ikke fullstendig oppgitt på forhånd
- Svært få uavhengige brukeranmeldelser er tilgjengelige
Learn more about AllayPay: Best for registrering av CBD- og e-sigarettforhandlere
- Ikke tilgjengelig
- Fra $2.6% + $0.15/transaksjon
Administrer abonnementer og andre tjenester gjennom Tailored Pay. Tailored Pay er en leverandør av høyrisikokontoer for forhandlere som spesialiserer seg på vurdering av bransjesegmenter med begrensninger og avviste forhandlere, og tilbyr behandling av kortbetalinger med fysisk kort, kortbetalinger uten fysisk kort, ACH og virtuell terminal på tvers av mer enn 100 bransjer.
Hvem passer Tailored Pay best for?
- Tailored Pay passer godt for forhandlere basert i USA i bransjer med begrensninger som ønsker rask kredittvurdering og fleksible integrasjoner for netthandel.
Hvorfor jeg valgte Tailored Pay
Jeg har tatt med Tailored Pay blant mine toppvalg fordi selskapet gjennomfører en reell kredittvurdering på forhånd, slik at du ikke blir godkjent og deretter stille stengt senere. De høye godkjenningsratene på tvers av bransjer som CBD, skytevåpen og e-sigaretter, kombinert med kredittvurderingsavgjørelser innen 24 timer, gjør dette til et pålitelig alternativ når du trenger å få betalingsbehandlingen gjenopprettet raskt.
Viktige funksjoner i Tailored Pay
- ACH- og eCheck-behandling: Støtter bank-til-bank-overføringer med gjentakende fakturering, ACH samme dag for kvalifiserte kontoer og lavere gebyrer per transaksjon enn kortbetalinger.
- Virtuell terminal: Lar deg registrere transaksjoner manuelt fra telefon, e-post eller MOTO-bestillinger via et nettleserbasert grensesnitt uten ekstra maskinvare.
- Integrasjoner med netthandelsplattformer: Kobles direkte til Shopify, WooCommerce, Wix, Magento og flere andre plattformer via betalingsgatewayene Authorize.Net, NMI og USAePay.
- Garanti om å matche pris: Matcher eller slår enhver tilsvarende konkurrentpris når du legger frem dokumentasjon på et lavere tilbud.
Integrasjoner med Tailored Pay
Integrasjoner med Tailored Pay omfatter Shopify, WooCommerce, Wix, Magento, Authorize.Net, NMI, USAePay, QuickBooks, OpenCart og PrestaShop. Selskapet tilbyr også REST-API-er for egendefinerte tilkoblinger.
Pros and Cons
Pros:
- Fungerer med MATCH-listen og forhandlere med avsluttede kontoer
- Godkjenner de fleste høyrisikokategorier innen detaljhandel raskt
- Ingen søknads- eller oppstartsgebyrer kreves
Cons:
- Kun tilgjengelig for virksomheter registrert i USA
- Tar betalt for tilbakeføringsvarsler og bruk av betalingsgateway
Learn more about Tailored Pay:
Andre betalingstjenester for høyrisikoforhandlere
Du har sett toppvalgene, men ta nå en titt på noen andre vi også liker.
- 11CCBillBest for godkjenning i abonnementsbransjer
- 12CorepayBest for lastbalansering på tvers av flere MID-er og banker
- 13Payment CloudBest for små bedrifter
- 14SOAR PaymentsBest for virksomheter som selger taktisk utstyr
- 15High Risk PayBest for mange betalingsalternativer
- 16Webpays Best for internasjonale kunder
- 17ECS PaymentsBest for overholdelse av krav til datasikkerhet
Slik vurderer jeg kontoer for høyrisiko-forhandlere
Jeg deler vurderingen min inn i to lag: den grunnleggende kredittvurderingen, verktøyene for tilbakeføringer og svindel som en leverandør må tilby, samt særtrekkene – som belastningsbalansering av MID-er og fleksibilitet rundt reserver – som skiller de beste fra resten.
Kjernefunksjonalitet (minstekrav for denne listen)
Når jeg velger verktøy til listen min, vurderer jeg hvert av dem på en skala fra 0 (tilbyr ikke funksjonaliteten) til 5 (utmerker seg på dette området) for hver av kjernefunksjonene nedenfor. Deretter omregner jeg verktøyets totalscore til en prosentandel, med 65 % som referanse for å vurdere hvor godt det samlet sett passer til listen.
- Kredittvurdering av høyrisiko-forhandlere: Jeg undersøker hvilke bransjer hver leverandør godkjenner – CBD, våpen, kosttilskudd, voksenunderholdning og abonnementer – og om de vurderer forhandlere med tidligere oppsigelser eller uten behandlingserfaring.
- Kortbehandling & betalingsgateway: Leverandøren bør støtte de største korttypene både i kanaler med kort til stede og uten kort til stede gjennom en integrert betalingsgateway, ikke gjennom et lappeteppe av tredjepartstilkoblinger.
- Håndtering av tilbakeføringer: Jeg ser etter varsling på tvers av flere nettverk gjennom tjenester som Ethoca og Verifi, samt støtte for tilsvar som hjelper forhandlere med å holde seg under tersklene for overvåkingsprogrammer.
- Svindelforebygging & PCI-samsvar: Leverandører får bedre vurdering når de legger AVS, CVV, 3D Secure, hastighetsfiltre og tokenisering oppå PCI-DSS-nivå 1-samsvar, i stedet for å tilby bare et minimum av kontroll.
- Flere valutaer & global innløsning: Jeg vurderer bredden i relasjonene til innløserbanker og valutastøtten, siden forhandlere i høyrisikobransjer ofte trenger utenlandsbasert redundans for å unngå avhengighet av én enkelt bank.
- Integrasjoner for butikk/netthandel: Kompatibilitet med plattformer som Shopify, WooCommerce og Magento er viktig, i tillegg til POS-støtte for fysiske butikker som også selger på nett.
Når jeg har en liste over verktøy som oppfyller kriteriene, vurderer jeg hva som skiller hver plattform fra de andre.
Særtrekk (det som skiller leverandørene)
Slik sammenligner jeg ulike leverandører:
Fremtredende funksjoner
Trinnvis ruting av betalinger er et viktig punkt – jeg ser etter leverandører som automatisk ruter avviste transaksjoner videre gjennom flere innløserbanker, noe som direkte øker godkjenningsgraden for forhandlere i bransjer som kosttilskudd eller abonnementer. Belastningsbalanserte MID-er henger tett sammen med dette, ved at volumet fordeles slik at ingen enkelt-MID overskrider Visas eller Mastercards terskler for overvåking av tilbakeføringer. Jeg vurderer også hvor omfattende tiltakene mot tilbakeføringer er, særlig om leverandøren tilbyr varslingsintegrasjoner med både Ethoca og Verifi samt automatisering av tilsvar, i stedet for bare grunnleggende varsler om tvister.
Mer enn funksjoner
Jeg vurderer gebyråpenhet nøye – særlig om leverandøren oppgir prosentsatser for rullerende reserver, tidsfrister for frigivelse og gebyrer ved tidlig oppsigelse på forhånd, eller skjuler dem i et avtalevedlegg. En CBD-forhandler som er bundet til en flerårig avtale med ikke-oppgitte avtalte erstatningsbeløp, står overfor en reell økonomisk risiko hvis de må bytte betalingsbehandler. Jeg undersøker også om leverandøren aktivt overvåker Visas og Mastercards terskler for programmer knyttet til tilbakeføringer og varsler deg før du overskrider dem, i stedet for å fryse kontoen din i etterkant.
Hva er en leverandør av betalingskontoer med umiddelbar godkjenning for høyrisikoforhandlere?
En leverandør av betalingskontoer med umiddelbar godkjenning for høyrisikoforhandlere er et betalingsbehandlingsselskap som spesialiserer seg på å godkjenne og ta om bord høyrisikovirksomheter – raskt.
De er bygget for å håndtere bransjer banker vanligvis unngår, som CBD, voksenunderholdning, kredittreparasjon, kosttilskudd og mer.
Disse leverandørene går forbi det vanlige byråkratiet og tilbyr betalingsløsninger utformet for høyrisikotransaksjoner, høyere andel tilbakeføringer og komplekse forretningsmodeller.
Hovedoppgaven deres er å hjelpe deg med å ta imot kredittkort og andre betalinger, ofte med godkjenning samme dag eller neste dag, samt verktøy for å bekjempe svindel og håndtere tilbakeføringer.
Hvis virksomheten din stadig blir avvist av «vanlige» betalingsformidlere, er dette selskapene du kontakter. De håndterer høye tilbakeføringsrater og sørger for sikker betalingsbehandling.
Slik velger du tjenester for høyrisikokontoer for forhandlere med umiddelbar godkjenning
Å velge en leverandør av tjenester for høyrisikokontoer for forhandlere med umiddelbar godkjenning krever mer enn å klikke på den første «søk nå»-knappen du ser. Bruk denne tabellen til å bryte ned prosessen og ta et veloverveid valg:
| Trinn | Hva du bør gjøre | Hvorfor det er viktig |
|---|---|---|
| Trinn1. Finn problemområdene dine | Hva du bør gjøreList opp det som er ufravikelig for deg: høye tilbakeføringsrater, regulatorisk kontroll, globalt salg eller bransjeforbud. | Hvorfor det er viktigBare en leverandør som faktisk løser problemene dine, er verdt de ekstra gebyrene. |
| Trinn2. Krev ekte umiddelbar godkjenning | Hva du bør gjøreSpør nøyaktig hvor lang tid «umiddelbar» godkjenning tar, og hvilke dokumenter du trenger til kredittvurderingen. | Hvorfor det er viktigUnngå å bli sittende fast i en flere dager lang «gjennomgang» av søknaden – tydelighet fra start sparer tid. |
| Trinn3. Gå gjennom gebyrer og kontraktsfeller | Hva du bør gjøreBe om en fullstendig gebyroversikt, og marker skjulte kostnader som rullerende reserver, gebyrer ved tidlig oppsigelse eller ekstra supportkostnader. | Hvorfor det er viktigUnngå ubehagelige overraskelser og bindinger som tærer på marginene dine. |
| Trinn4. Test integrasjon og support i virkelige situasjoner | Hva du bør gjøreBe om en reell demonstrasjon – gå gjennom netthandelsflyten din, og ring support utenom åpningstid. | Hvorfor det er viktigHvis de blir usikre, holder kanskje ikke teknologien eller tjenesten mål når du trenger den mest. |
| Trinn5. Kontroller merittlisten deres | Hva du bør gjøreSjekk anmeldelser fra tredjeparter for forsinkede utbetalinger, tilbakeholdte kontoer eller uventede nedstengninger – se etter mønstre, ikke markedsføringspåstander. | Hvorfor det er viktigEt dårlig rykte betyr at pengene dine (eller virksomheten din) kan være i fare. |
Viktige tjenester du bør se etter hos leverandører av høyrisikokontoer for forhandlere med umiddelbar godkjenning
Alle leverandører lover gull og grønne skoger, men du trenger tjenester som gjør hverdagen enklere for virksomheter med høy risiko, høyt volum eller omfattende reguleringer.
Dette er det som faktisk bør ha betydning når du sammenligner tjenester for høyrisikokontoer for forhandlere med umiddelbar godkjenning:
- Kredittvurdering i sanntid (ikke bare «umiddelbar» i markedsføringen). Du ønsker en leverandør med en reell prosess for umiddelbar godkjenning – automatisert, åpen og utformet for høyrisikovirksomheter. Det betyr færre manuelle gjennomganger og raskere tilgang til kortbetalinger, også for voksenunderholdning, CBD eller kosttilskudd.
- Tilbakeføringsforsvar som fungerer. Ikke slå deg til ro med generiske verktøy for tvistesaker. Se etter betalingsløsninger med automatiserte varsler, grundig analyse av tilbakeføringer og menneskelig støtte som kan hjelpe deg med å bekjempe svindel og holde forhandlerkontoen din aktiv.
- Åpenhet om rullerende reserver. Hvis en betalingsformidler holder tilbake pengene dine som en rullerende reserve, trenger du tydelige vilkår fra start. Hvor lenge, hvor mye og hva som skal til for å redusere reserven – ingen spill, ingen mål som stadig flyttes.
- Støtte for «tabubelagte» betalingstyper. Hvis virksomheten din håndterer høyrisikotransaksjoner – kryptovaluta, ACH, grensekryssende betalinger eller nye betalingsløsninger – bør leverandøren av forhandlertjenester ønske denne kompleksiteten velkommen og gjøre den sømløs, ikke gjøre den til en samsvarsbyrde.
- Tilpassbare risikokontroller og rapportering. De beste leverandørene av høyrisikokontoer for forhandlere lar deg sette transaksjonsgrenser, merke uvanlig aktivitet og hente rapporter i sanntid, slik at du kan oppdage trender før de utvikler seg til problemer.
- Sømløse integrasjoner med netthandel og flere salgskanaler. Enten du selger på nett, via mobil eller på en messe, ønsker du betalingstjenester som bare fungerer – med Shopify, WooCommerce, WordPress eller hva annet teknologistakken din inneholder.
- Bransjespesifikk etterlevelse og veiledning. Den rette partneren behandler ikke bare betalinger – de hjelper deg med å overholde PCI DSS, KYC og alle regler som gjelder spesifikt for høyrisikokategorien din. Forvent proaktiv veiledning, ikke generiske advarsler.
- Raske og forutsigbare utbetalinger (også ved høyt volum eller dårlig kreditt). Se etter finansiering neste dag eller til og med samme dag for høyrisikoforhandlere. Du bør ikke måtte vente en uke på å få tilgang til dine egne penger, uansett forretningsmodell eller kredittscore.
Ikke kast bort tid på leverandører som overser disse detaljene.
Fordeler ved å bruke tjenester for høyrisikokontoer for forhandlere med umiddelbar godkjenning
Hvorfor bør du velge en leverandør av høyrisikokontoer for forhandlere med umiddelbar godkjenning? Dette er det du faktisk får – utover det grunnleggende.
- Du begynner å ta imot betalinger tidligere. Raske godkjenninger betyr mindre nedetid og færre tapte salg, selv om bransjen din gjør bankene nervøse.
- Mindre tid brukt på å kjempe med krav til etterlevelse. De riktige betalingsformidlerne tar seg av det meste av arbeidet med dokumentasjon, risikovurderinger og kredittvurdering – slik at du kan bli godkjent med minimalt med frem og tilbake.
- Innebygd håndtering av svindel og tilbakeføringer. Leverandører av høyrisiko-forhandlerkontoer tilbyr spesialiserte verktøy for å oppdage mistenkelig aktivitet, redusere tilbakeføringer og holde kontoen din i god stand.
- Global rekkevidde uten hindringer. Ta imot betalinger i flere valutaer og fra høyrisikoregioner, slik at virksomheten din kan vokse uten å vokse fra betalingstjenestene dine.
- Støtte som faktisk er tilgjengelig. Når en utbetaling blir forsinket eller kontoen plutselig blir sperret, trenger du ordentlig kundestøtte – helst døgnet rundt, med ekte mennesker som kan behandling av høyrisikobetalinger.
- Tydelighet rundt gebyrer og reserver. Du får vilkårene på forhånd for rullerende reserver, behandlingsgebyrer og tidsplaner for frigivelse av reserver – ikke mer gjetting om hva som vil påvirke kontantstrømmen din.
- Plass til å vokse. Den riktige betalingsformidleren for høyrisiko tilpasser seg forretningsmodellen din, enten volumet øker kraftig, du utvider til nye kategorier eller risikoprofilen din endres.
Kostnader og prismodeller for tjenester for forhandlerkontoer med umiddelbar godkjenning for høyrisiko
Slik ser prisene i praksis ut for tjenester for forhandlerkontoer med høy risiko. Bruk disse intervallene for å orientere deg – de faktiske kostnadene varierer etter leverandør, bransje og volum.
| Plantype | Gjennomsnittspris | Vanlige funksjoner | Best egnet for |
|---|---|---|---|
| PlantypeAbonnement | Gjennomsnittspris$10–$50/måned | Vanlige funksjonerMånedlig vedlikehold, støttenivåer, grunnleggende svindelverktøy | Best egnet forSelgere med jevnt salg og høyere risiko |
| PlantypeTransaksjonsbasert | Gjennomsnittspris~3.5%–4% + $0.25/transaksjon | Vanlige funksjonerBetal per salg, integrerte verktøy mot svindel og tilbakeføringer | Best egnet forForhandlere med varierende eller lavt volum |
| PlantypeTrinnvis prising | GjennomsnittsprisVarierer (høyere enn standard) | Vanlige funksjonerTrinnvise satser (kvalifisert/mellom/ikke kvalifisert), samlede gebyrer | Best egnet forKomplekse eller strengt regulerte virksomheter |
| PlantypeTilpasset prising | GjennomsnittsprisForhandles for hver virksomhet | Vanlige funksjonerTilpassede satser, vilkår for rullerende reserver, tilpassede integrasjoner | Best egnet forUnike forretningsmodeller eller virksomheter med svært høy risiko |
Viktige faktorer som påvirker prisen på forhandlerkontoer med høy risiko
Prising handler ikke bare om tall – den gjenspeiler risikoen, oppsettet og fleksibiliteten din. Dette er det som får kostnadene til å øke eller synke:
- Bransjen og risikoprofilen din. CBD, voksenprodukter, kosttilskudd eller noe annet som er flagget som høyrisiko? Forvent høyere satser og reserver.
- Behandlingsvolum og historikk. Ren historikk og høyt volum kan gi deg en bedre avtale.
- Retningslinjer for rullerende reserver. Vanligvis holdes en andel (5–15 %) av midlene tilbake som en buffer. Mindre transparente vilkår betyr større risiko for kontantstrømmen din.
- Avtalelengde og gebyrer. Se opp for automatisk fornyelse, gebyrer ved tidlig oppsigelse og skjulte kostnader.
- Støtte og integrasjoner. Døgnåpen, bransjekyndig støtte eller komplekse integrasjoner (flere salgskanaler, kryptovaluta) har ofte en høyere pris.
Hvis du forstår disse faktorene, kan du forhandle smartere og unngå overraskelser når pengene kommer inn på kontoen din – eller ikke gjør det.
Vanlige spørsmål om tjenester for umiddelbar godkjenning av høyrisiko-forhandlerkontoer
Her er svar på vanlige spørsmål om umiddelbar godkjenning av høyrisiko-forhandlerkontoer:
Vil «umiddelbar godkjenning» virkelig gjøre kontoen min aktiv i dag?
u003cp data-start=u0022324u0022 data-end=u0022673u0022u003eVanligvis ikke. «Umiddelbar godkjenning» betyr at du får en rask foreløpig avgjørelse – noen ganger på få minutter – men du må fortsatt fullføre kredittvurderingen før du kan behandle betalinger. Hvis dokumentene dine er klare og virksomheten din blir godkjent, kan de fleste tilbydere sette deg opp innen 24–72 timer.u003c/pu003e
Hva vil tilbyderne se etter i søknaden min?
u003cp data-start=u0022675u0022 data-end=u00221001u0022u003eForvent å måtte oppgi virksomhetslisenser, gyldig legitimasjon, nyere kontoutskrifter, behandlingshistorikk (hvis du har det) og opplysninger om forretningsmodellen din. Betalingsformidlere for høyrisikovirksomheter er ekstra grundige – de vil se at du driver legitimt og har rutiner for å håndtere tilbakeføringer og refusjoner.u003c/pu003e
Hvordan fungerer rullerende reserver egentlig?
u003cp data-start=u00221003u0022 data-end=u00221280u0022u003eEn rullerende reserve er en prosentandel av salget ditt som holdes tilbake (vanligvis 5–15 %) i en bestemt periode (ofte 90–180 dager) for å dekke mulige tilbakeføringer eller svindel. Gode tilbydere opplyser om vilkårene på forhånd, så be om detaljene skriftlig.u003c/pu003e
Hva skjer hvis jeg får for mange tilbakeføringer?
u003cp data-start=u00221282u0022 data-end=u00221603u0022u003eFor mange tilbakeføringer kan føre til høyere gebyrer, en økning i den rullerende reserven eller til og med avslutning av kontoen. De fleste betalingsformidlere for høyrisikovirksomheter har innebygde varsler og verktøy for å begrense tilbakeføringer, men hvis andelen blir for høy, kan det hende du må bytte raskt til en annen tilbyder.u003c/pu003e
Kan jeg forhandle meg frem til lavere gebyrer når jeg har bevist at jeg er pålitelig?
u003cp data-start=u00221605u0022 data-end=u00221893u0022u003eJa. Hvis du holder antallet tilbakeføringer lavt og øker behandlingsvolumet, er mange tilbydere åpne for å redusere satsene dine eller lempe på kravene til reserve. Ikke vær redd for å be om en bedre avtale etter seks måneder med plettfri historikk.u003c/pu003e
Hva bør jeg gjøre hvis kontoen min blir frosset eller stengt?
u003cp data-start=u00221895u0022 data-end=u00222243u0022u003eBe først tilbyderen om et klart svar på hvorfor det skjedde. Du må løse problemet – enten det skyldes for mange tilbakeføringer, varsler om manglende samsvar eller manglende dokumenter – før kontoen kan åpnes igjen. Ha en alternativ betalingsformidler lett tilgjengelig for sikkerhets skyld; driftsstans ødelegger kontantstrømmen.u003c/pu003e