

Hvis du driver en højrisikovirksomhed, ved du allerede, at det aldrig er så “øjeblikkeligt” at få en forhandlerkonto, som det bliver lovet.
Godkendelse kan føles som et ventespil – uger brugt på venteposition, endeløse spørgsmål om din forretningsmodel og den konstante trussel om højere gebyrer, bare fordi du opererer i en mere risikofyldt kategori.
De fleste betalingsformidlere behandler højrisikobrancher som en varm kartoffel.
Hvis du arbejder med CBD, kreditreparation, kosttilskud, voksenunderholdning eller noget som helst, bankerne ikke bryder sig om, vil du støde på forhindringer: afslag, rullende reserver eller et blankt afslag på overhovedet at gennemgå din ansøgning. Derfor er tjenester til højrisiko-forhandlerkonti med øjeblikkelig godkendelse vigtige.
Denne guide skærer igennem støjen. Jeg har gennemgået de førende udbydere af forhandlerkonti med øjeblikkelig godkendelse – og set på, hvor hurtigt de arbejder, hvor godt de håndterer svindel, hvilken kundesupport du faktisk får, og hvor tydelige deres priser er (for overraskende gebyrer er ikke noget, nogen synes er sjovt).
Jeg er ikke betalingsekspert, men jeg har brugt årevis på at arbejde inden for detailhandel og e-handel – længe nok til at vide, hvad der holder virksomhedsejere vågne om natten. Hvis du har brug for betalingsbehandling, du faktisk kan stole på, er du kommet til det rette sted.
Why Trust Our Software Recommendations
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
Sammenligningstabel over øjeblikkelig godkendelse af højrisiko-forhandlerkonti
Lad os se, hvordan disse muligheder klarer sig med hensyn til priser, prøveoplysninger og specialer, så du ved, hvad der er hvad.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bedst til hurtige godkendelsestider | Ikke tilgængelig | Fra 14,99 USD/måned | Website | |
| 2 | Bedst til godkendelse i over 1.500 brancher | Ikke tilgængelig | Pris oplyses på forespørgsel | Website | |
| 3 | Bedst til beskyttelse mod tilbageførsler | Gratis demo tilgængelig | Fra $50/måned | Website | |
| 4 | Bedst til genvinding af forhandlerkonti på MATCH-listen | Ikke tilgængelig | Fra IC + 1.10% | Website | |
| 5 | Bedst til begrænsede brancher uden opsætningsomkostninger | Ikke tilgængelig | Priser oplyses efter forespørgsel | Website | |
| 6 | Bedst til oprettelse af detailhandlere med flere salgskanaler og høj risiko | Ikke tilgængelig | Fra 3,25 % pr. transaktion | Website | |
| 7 | Bedst til onboarding af CBD- og vape-forhandlere | Ikke tilgængelig | Fra $2.6% + $0.15 pr. transaktion | Website | |
| 8 | Bedst til godkendelse af abonnementsbrancher | Ikke tilgængelig | Priser oplyses efter forespørgsel | Website | |
| 9 | Bedst til belastningsfordeling på tværs af flere MID'er og banker | Ikke tilgængelig | Priser oplyses efter forespørgsel | Website | |
| 10 | Bedst til små virksomheder | Gratis konsultation tilgængelig | Priser oplyses efter forespørgsel | Website |


Anmeldelser af de bedste udbydere af højrisiko-forhandlerkonti med øjeblikkelig godkendelse
Nedenfor finder du min vurdering af hver udbyder af højrisiko-forhandlerkonti med øjeblikkelig godkendelse, som kom med på oversigten.
Jeg har fokuseret på det, der rent faktisk adskiller dem – hvor de passer bedst, hvad de håndterer godt, og hvad du skal være opmærksom på – så du hurtigt kan finde frem til en tjeneste, der ikke forsinker dig.
 Bedst til hurtige godkendelsestider
- Ikke tilgængelig
- Fra 14,99 USD/måned
Host Merchant Services' hjemmeside giver forhandlere mulighed for at anmode om et tilbud for at komme i gang. Host Merchant Services er en udbyder af forhandlerkonti, der er udviklet til detailbrancher med høj risiko – herunder CBD, skydevåben, damp, voksenindhold og nutraceutiske produkter – og tilbyder interchange-plus-prissætning, betalingsbehandling på tværs af kanaler og hurtig kreditvurdering gennem alternative indløserbankpartnere.
Hvem er Host Merchant Services bedst egnet til?
Host Merchant Services er et godt valg for detailvirksomheder med moderat risiko, som har brug for hurtig kreditvurdering og gennemsigtig prissætning uden langfristede kontrakter.
Hvorfor jeg valgte Host Merchant Services
Host Merchant Services kom med på min kortliste, fordi deres kreditvurderingsproces på 24–48 timer er en af de hurtigste, jeg har set for detailbrancher med høj risiko som CBD, damp og skydevåben. Jeg valgte dem specifikt til forhandlere, der er blevet afvist af Stripe eller Square og hurtigt har brug for et reelt indløserforhold. HMS sender disse konti gennem alternative bankpartnere, så brancher, som betalingsaggregatorer blankt afviser, kan blive godkendt og begynde at behandle betalinger inden for to hverdage.
Vigtige funktioner hos Host Merchant Services
- Interchange-plus-prissætning: HMS offentliggør åbent deres omkostningsplus-prisstruktur, så du præcis kan se, hvad du betaler ud over interchange for hver transaktion.
- Understøttelse af flere valutaer: Accepterer betalinger i mere end 135 valutaer, hvilket gør løsningen velegnet til detailhandlere, der betjener internationale kunder.
- Gratis POS-udstyr: Cirka 98 % af de kvalificerede ansøgere modtager terminaludstyr uden beregning, herunder enheder som Clover, PAX og Ingenico.
- Måned-til-måned-kontrakter: Der kræves ingen langfristet binding, så du er ikke låst fast, hvis dine behov for betalingsbehandling ændrer sig.
Integrationer hos Host Merchant Services
Host Merchant Services tilbyder integrationer med syv POS-systemer, herunder Clover, Korona, SwipeSimple, Dejavoo, Valor Paytech, Vital og Bonsai samt Shopify, WooCommerce, QuickBooks Online, NetSuite Payments, Authorize.Net og Transaction Express. REST-API'er, SDK'er, plugins og hostede betalingsløsninger understøtter tilpassede integrationer.
Pros and Cons
Pros:
- Godkendelse inden for 24–48 timer for de fleste
- Gennemsigtig, offentliggjort interchange-plus-prissætning
- Gratis POS-udstyr til kvalificerede ansøgere
Cons:
- Understøtter ikke forhandlere på MATCH-listen
- Ingen automatisering af genfremsættelse af tilbageførsler
Learn more about Host Merchant Services: Bedst til godkendelse i over 1.500 brancher
- Ikke tilgængelig
- Pris oplyses på forespørgsel
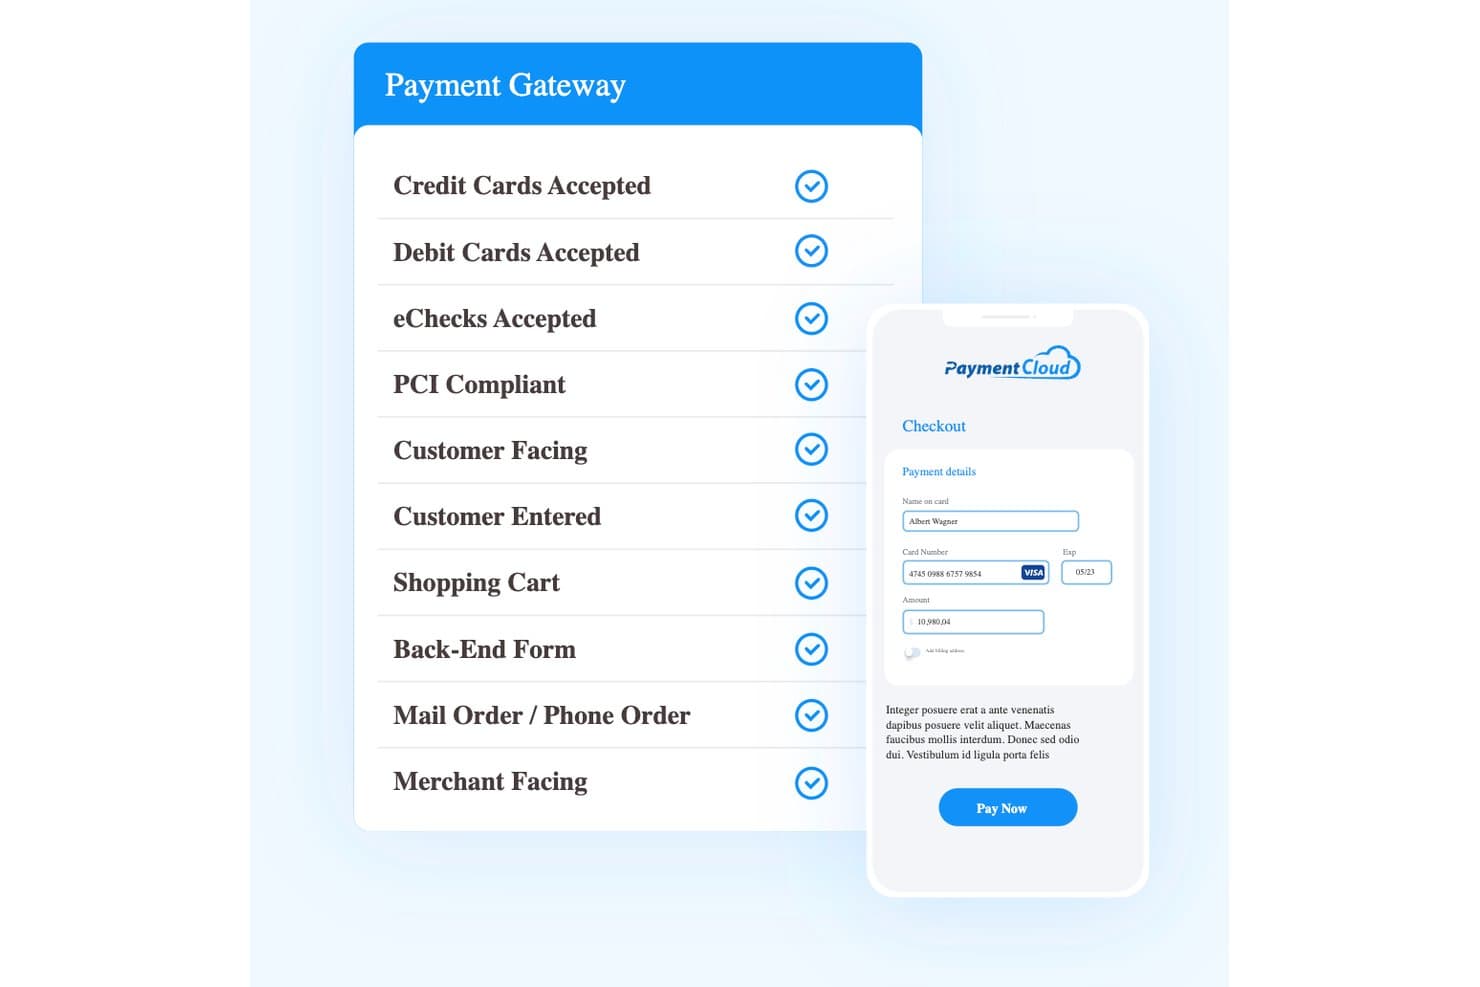
PaymentCloud understøtter kreditkort, debetkort, elektroniske checks og flere ordretyper. PaymentCloud er en leverandør af erhvervskonti til højrisikovirksomheder, som kombinerer kreditvurdering via flere banker, omnichannel-betalingsbehandling og værktøjer til håndtering af tilbageførsler for at betjene virksomheder i begrænsede eller vanskelige brancher.
Hvem egner PaymentCloud sig bedst til?
- PaymentCloud egner sig godt til erhvervsdrivende i USA inden for vanskelige brancher, som har brug for fleksibel kreditvurdering efter at være blevet afvist af almindelige betalingsudbydere.
Hvorfor jeg valgte PaymentCloud
PaymentCloud kommer med på min liste over kandidater på grund af bredden med over 1.500 godkendte brancher, der dækker alt fra CBD til onlineapoteker og kautionsobligationer. Jeg kan godt lide, at netværket til kreditvurdering via flere banker automatisk sender afviste ansøgninger videre til alternative banker, hvilket er en stor fordel, hvis du allerede er blevet afvist af Stripe eller Square. Værktøjerne til håndtering af tilbageførsler, herunder integrationer med Kount og Disputifier, giver en meningsfuld beskyttelse i kategorier, hvor tilbageførsler er normen.
PaymentClouds vigtigste funktioner
- Omnichannel-betalingsmodtagelse: Understøtter EMV-terminaler til betalinger i butik, virtuel terminal (MOTO), onlinebetaling, ACH/elektroniske checks og tilbagevendende betalinger fra én enkelt erhvervskonto.
- Dedikeret kontoadministrator: Hver erhvervsdrivende får tildelt en branchespecifik kontoadministrator, som hjælper med oprettelsen og yder løbende support fra USA.
- Håndtering af rullende reserver: Strukturerer rullende reserver (typisk 5 %–10 % af omsætningen) med frigivelsesplaner på 90–180 dage, så erhvervsdrivende bedre kan planlægge omkring tilbageholdte midler.
- 3D Secure-godkendelse: Tilføjer et lag med kortindehaververifikation ved betaling for at reducere svindelrelaterede tilbageførsler ved korttransaktioner uden fysisk kort.
PaymentCloud-integrationer
PaymentCloud tilbyder over 10 dokumenterede e-handelsintegrationer, herunder Shopify, WooCommerce, BigCommerce, Magento og Ecwid. Tjenesten understøtter også Authorize.Net, NMI, USAePay samt POS-udstyr fra Clover, Dejavoo, Ingenico, Pax, SwipeSimple og Verifone.
Pros and Cons
Pros:
- Accepterer virksomheder i over 1.500 højrisikobrancher
- Netværk af flere banker øger sandsynligheden for godkendelse
- Dedikerede branchespecifikke kontoadministratorer
Cons:
- Månedlige kontogebyrer gælder altid
- Gebyrer for tidlig opsigelse i mange kontrakter
Learn more about PaymentCloud:
EMB tilbyder værktøjer og support til håndtering af tilbageførsler for at reducere tvister og sikre pengestrømmen. EMB er en udbyder af handlerekonti med høj risiko, der har specialiseret sig i risikovurdering af virksomheder, som er svære at placere, og tilbyder behandling af betalinger med og uden fysisk kort, en egenudviklet betalingsgateway, understøttelse af ACH og kryptovaluta samt værktøjer til begrænsning af tilbageførsler.
Hvem er EMB bedst til?
- EMB er velegnet til forhandlere, der ofte oplever tvister, og som har brug for proaktive advarsler om og forebyggelse af tilbageførsler sammen med betalingsbehandling for virksomheder med høj risiko.
Hvorfor jeg valgte EMB
Jeg valgte EMB som en af de bedste, fordi deres opsætning til beskyttelse mod tilbageførsler oprigtigt er mere omfattende end noget andet, jeg har set i denne kategori. Tjenesten har samtidige integrationer med både Ethoca og Verifi, hvilket betyder, at tvistadvarsler kommer fra to separate netværk, før en tilbageførsel overhovedet officielt indgives. Derudover tilføjer EMBs egenudviklede advarselssystem et tredje lag, som virksomheden oplyser reducerer antallet af tilbageførsler med 25 %.
EMBs vigtigste funktioner
- 99 % godkendelsesrate ved risikovurdering: EMB risikovurderer forhandlere inden for mere end 20 brancher med høj risiko, herunder virksomheder, der er opført på MATCH/TMF-listen, samt virksomheder, hvis tidligere betalingsbehandling er blevet opsagt.
- ACH- og eCheck-betalingsbehandling: Forhandlere kan modtage betalinger via checks på nettet, checks over telefonen og mobil checkbehandling gennem EMBs iCheck-værktøj.
- Modtagelse af kryptovalutabetalinger: EMB understøtter Bitcoin og andre kryptovalutabetalinger med automatisk konvertering til fiatvaluta på transaktionstidspunktet.
- Kompatibilitet med flere gateways: EMB forbindes med Authorize.Net, NMI, eProcessing Network og deres egenudviklede gateway, hvilket udvider kompatibiliteten til mere end 150 indkøbskurve.
EMB-integrationer
EMB angiver integrationer med Shopify, WooCommerce, BigCommerce, Wix, Volusion, PrestaShop, Authorize.Net, NMI, eProcessing Network og 1st Pay. NMI udvider kompatibiliteten til mere end 150 indkøbskurve.
Pros and Cons
Pros:
- Tilbageførselsadvarsler fra tre uafhængige systemer
- Høje godkendelsesrater for forhandlere, hvis aftaler er blevet opsagt
- Understøtter både salg med og uden fysisk kort
Cons:
- Ingen gennemsigtige oplysninger om transaktionspriser online
- Aftalerne omfatter gebyrer ved førtidig opsigelse
Learn more about EMB: Bedst til genvinding af forhandlerkonti på MATCH-listen
- Ikke tilgængelig
- Fra IC + 1.10%
PayKings giver forhandlere mulighed for straks at ansøge om højrisiko-betalingsbehandling online. PayKings er en udbyder af højrisiko-forhandlerkonti, der kreditvurderer over 50 begrænsede brancher og brancher med mange tilbageførsler med interchange-plus-priser, integreret tilbageførselsstyring og betalingsbehandling på tværs af kanaler i fysiske butikker, e-handel og ACH-betalingskanaler.
Hvem egner PayKings sig bedst til?
- PayKings egner sig godt til forhandlere i stærkt regulerede brancher som CBD, voksenunderholdning eller onlinespil, der har brug for specialiseret kreditvurdering.
Hvorfor jeg valgte PayKings
Hvis din konto blev opsagt af en tidligere betalingsudbyder, gennemgår PayKings din sag individuelt og fører dig gennem en af sine mere end 20 indløserbankforbindelser for at finde det rette match. Jeg kan også godt lide, at tilbageførselsadvarsler og tvistestyring er indbygget direkte i forhandlerkontoen, hvilket er vigtigt, når du befinder dig i en branche med mange tilbageførsler og ikke har råd til en reaktiv tilgang til tvister.
PayKings' vigtigste funktioner
- Interchange-plus-prisniveauer: Tre offentliggjorte prisniveauer—Start, Vækst og Virksomhed—skalerer efter den månedlige behandlingsvolumen, med priser fra interchange + 1.10%.
- ACH- og eCheck-behandling: En betalingskanal med lavere omkostninger til abonnementer og B2B-transaktioner, som reducerer risikoen for tilbageførsler sammenlignet med kortbaserede betalinger.
- 3D Secure 2.0-godkendelse: Flytter ansvaret for svindelrelaterede tilbageførsler til den udstedende bank ved godkendte kort-ikke-til-stede-transaktioner på tværs af de største kortnetværk.
- Routingnetværk med flere banker: Dirigerer hver forhandlerkonto gennem en af mere end 20 indløserbankforbindelser baseret på branchetype og risikoprofil.
PayKings-integrationer
PayKings tilbyder integrationer med Shopify, WooCommerce, Magento, Authorize.net, NMI og USAePay samt en REST API til tilpassede forbindelser.
Pros and Cons
Pros:
- Accepterer forhandlere på MATCH-listen og tidligere opsagte forhandlere
- Hurtig godkendelse for de fleste højrisikokonti
- Integreret AI-baseret svindel- og tilbageførselsstyring
Cons:
- De endelige kontovilkår fastsættes af indløserbanken
- Den ansøgningsbaserede proces kan kræve omfattende dokumentation
Learn more about PayKings: Bedst til begrænsede brancher uden opsætningsomkostninger
- Ikke tilgængelig
- Priser oplyses efter forespørgsel
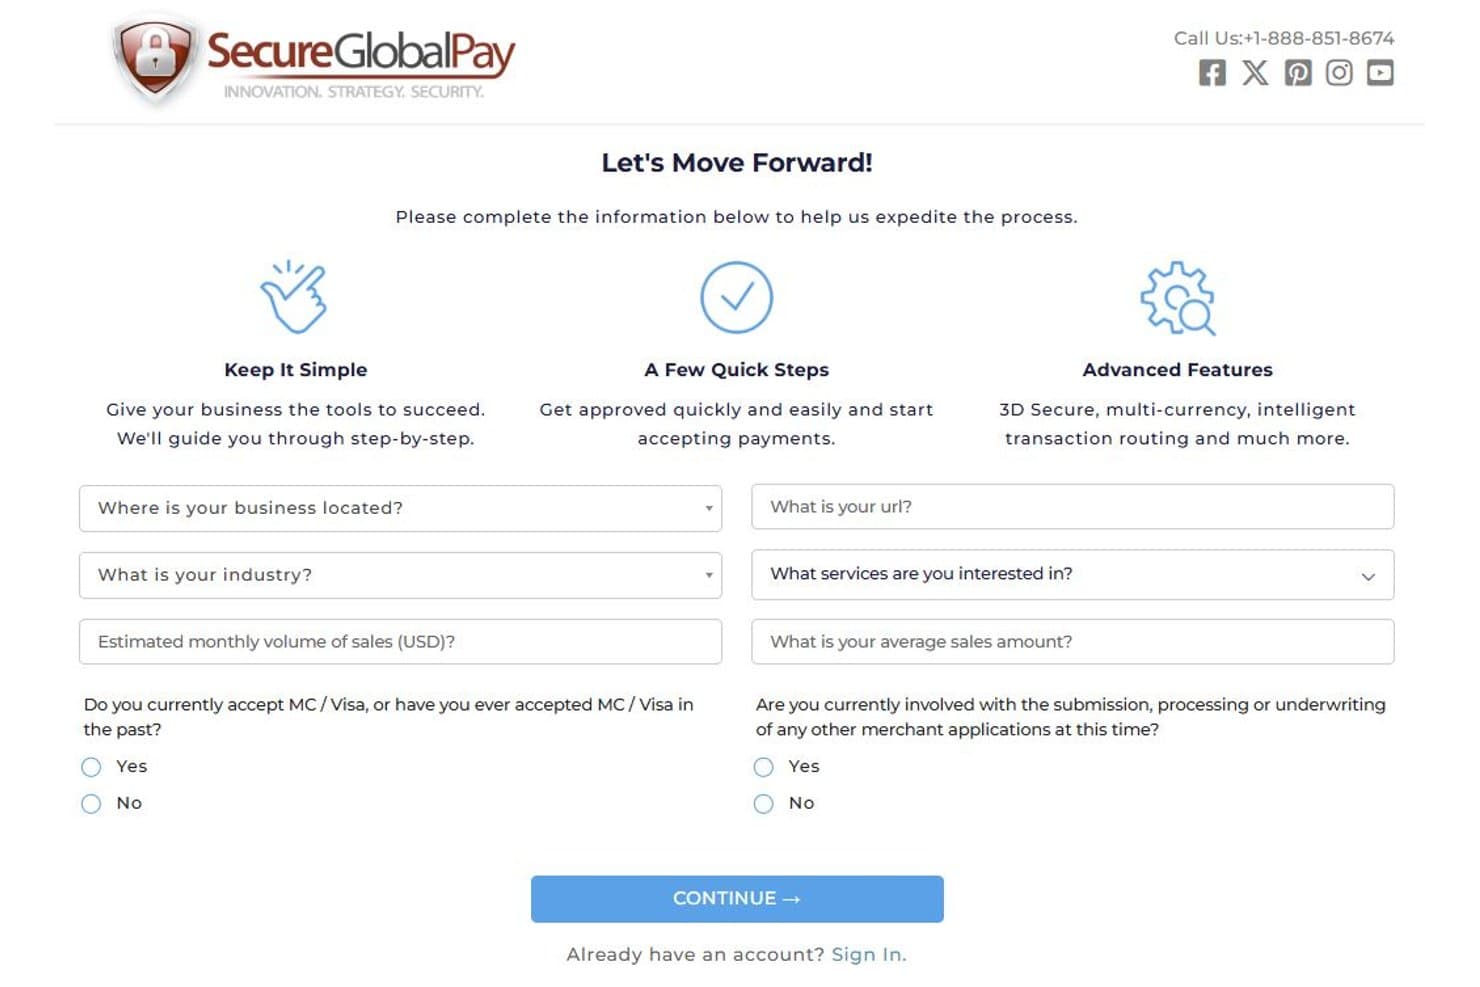
SecureGlobalPay indsamler vigtige virksomhedsoplysninger for at fremskynde godkendelsen af forhandleren. SecureGlobalPay er en udbyder af højrisiko-forhandlerkonti, der betjener begrænsede og vanskeligt placerbare brancher med omnichannel-betalingsbehandling, en egen PCI-kompatibel betalingsgateway, belastningsfordeling på flere MID'er samt både indenlandske og offshore-indløsningsbanker.
Hvem er SecureGlobalPay bedst egnet til?
- SecureGlobalPay er velegnet til internationale forhandlere eller forhandlere med stor transaktionsvolumen, som har brug for offshore-indløsning, behandling i flere valutaer eller flere MID'er.
Hvorfor jeg valgte SecureGlobalPay
SecureGlobalPay kommer med på min kortliste, fordi tjenesten fjerner almindelige økonomiske barrierer for at komme i gang – intet ansøgningsgebyr, intet opsætningsgebyr, intet månedligt gebyr og gratis Clover POS-hardware sendt til kvalificerede forhandlere. Jeg valgte den specifikt til operatører i begrænsede brancher, som er blevet afvist andre steder, gennem både indenlandske og offshore-indløsningsbanker. Belastningsfordelingen på flere MID'er er det, der virkelig adskiller løsningen: Den fordeler intelligent transaktionsvolumen på flere forhandler-ID'er for at holde tilbageførselsprocenterne under Visas og Mastercards overvågningstærskler.
Vigtige funktioner i SecureGlobalPay
- Adgang til offshore-indløsningsbanker: Forbinder forhandlere med internationale indløsningsbanker, når indenlandske muligheder ikke er tilgængelige, og understøtter de mest begrænsede brancher.
- Partnerskab med Chargebacks911: Indbygget adgang til Chargebacks911 til automatiseret tviststyring og genfremsættelse af tilbageførsler.
- Finansiering næste dag: Afregner midler inden for 24 timer efter indsendelse af batchen, herunder American Express-transaktioner.
- Programmer for dobbelt prissætning og kortgebyrtillæg: Giver kvalificerede forhandlere mulighed for at overføre kortbehandlingsomkostninger til kunderne eller tilbyde en kontantrabat ved kassen.
SecureGlobalPay-integrationer
SecureGlobalPay tilbyder integrationer med Shopify, WooCommerce, QuickBooks, Clover, Dejavoo, NMI, Authorize.Net og Chargebacks911. Tjenesten hævder at have over 125 integrationer til indkøbskurve og over 200 platformintegrationer samt en REST API og SDK til brugerdefinerede forbindelser.
Pros and Cons
Pros:
- Godkender forhandlere på MATCH-listen og opsagte forhandlere
- Gratis POS-hardware til godkendte konti
- Egen PCI-kompatibel betalingsgateway er inkluderet
Cons:
- Ingen offentliggjorte satser eller gebyroversigt
- Godkendelsen tager 2–5 hverdage
Learn more about SecureGlobalPay: Bedst til oprettelse af detailhandlere med flere salgskanaler og høj risiko
- Ikke tilgængelig
- Fra 3,25 % pr. transaktion
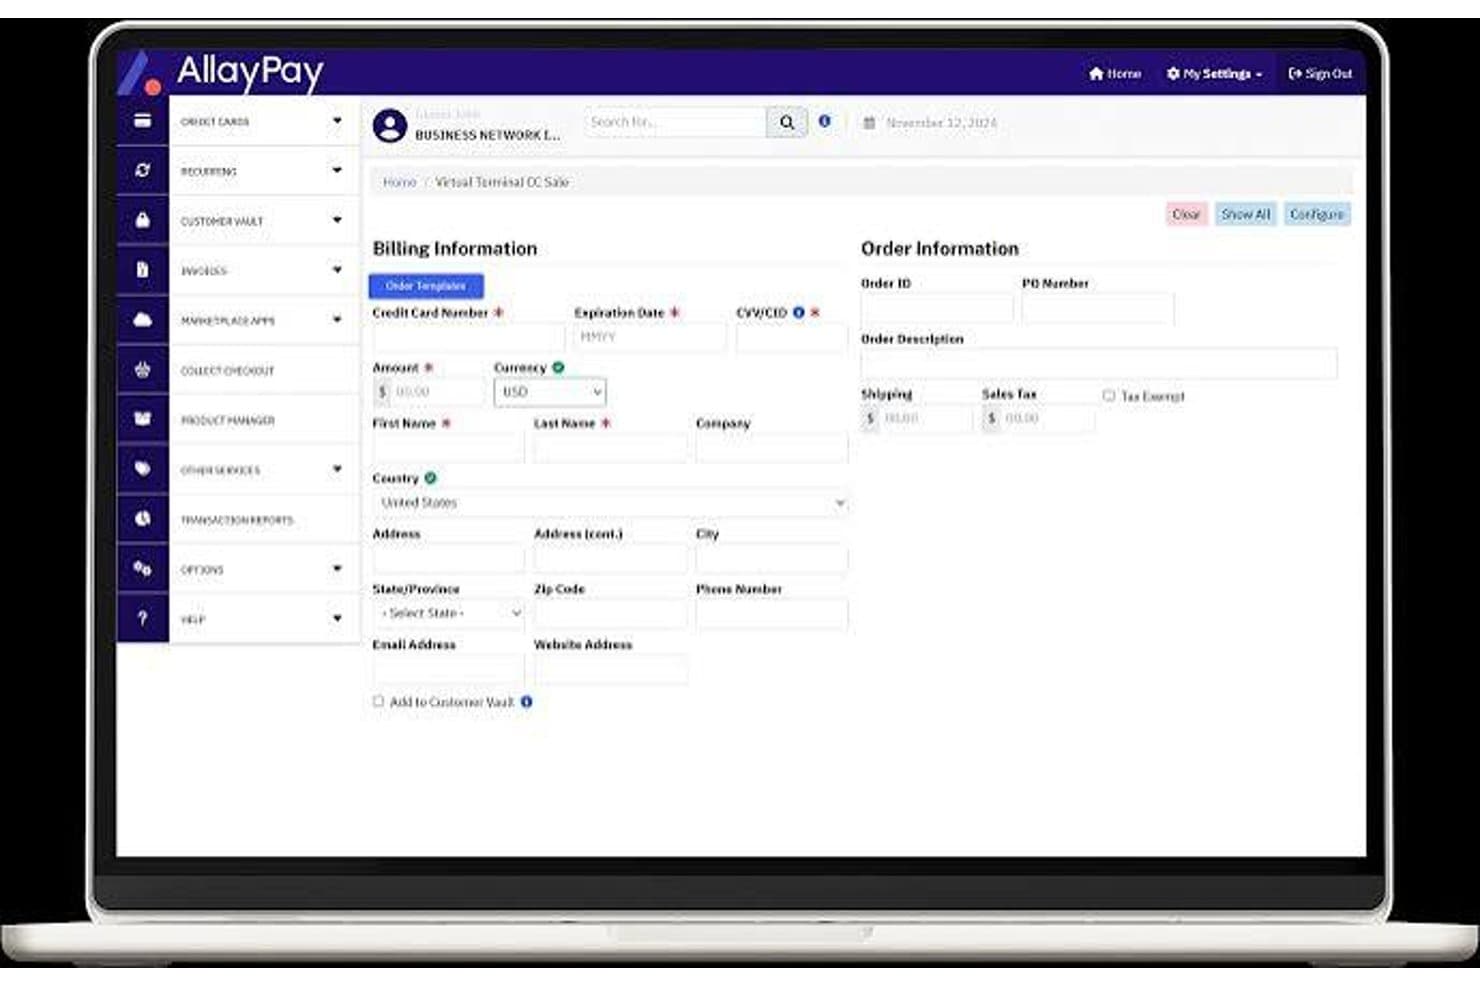
Få adgang til flere virtuelle terminaler og betalingsgateways med AllayPay. AllayPay er en udbyder af højrisikokonti for forhandlere, der understøtter kortbetalinger i fysisk butik, e-handel og MOTO-behandling på tværs af begrænsede brancher som CBD, vape, voksenindhold og nutraceutiske produkter.
Hvem er AllayPay bedst egnet til?
AllayPay er velegnet til forhandlere i strengt regulerede nicher som CBD, hamp, vape og peptider, der har brug for specialiseret risikovurdering.
Hvorfor valgte jeg AllayPay?
AllayPay kommer med på min kortliste, fordi det er en af de få udbydere, der kan godkende en CBD-forhandler, en vape-butik og en våbenforhandler med én kontostruktur, der dækker kortbetalinger i fysisk butik, e-handel og MOTO-behandling. Jeg kan især godt lide, at virksomheden udtrykkeligt accepterer forhandlere på MATCH/TMF-listen, hvilket er vigtigt, når din tidligere betalingsudbyder opsiger din konto uden varsel. Der annonceres med godkendelse samme dag på tværs af alle brancher, og for detailhandlere med flere salgskanaler, der driver en Shopify-webbutik sammen med en fysisk Clover-terminal, er denne hastighed reel.
AllayPays vigtigste funktioner
- Accept af MATCH/TMF-forhandlere: AllayPay vurderer og godkender forhandlere, der står på MATCH/TMF-listen over opsagte forhandlere.
- Flere betalingsgateway-muligheder: Forhandlere kan vælge mellem Authorize.net, NMI eller FluidPay for at oprette forbindelse til deres eksisterende teknologiske platform.
- Programmer til gebyropkrævning og dobbeltpriser: AllayPay tilbyder indbygget gebyropkrævning, kontantrabat og konfigurationer med dobbeltpriser på kontoniveau.
- Integration med QuickBooks Online: Betalinger synkroniseres direkte med QuickBooks Online, og fakturaers status opdateres automatisk til betalt.
AllayPay-integrationer
AllayPay understøtter integrationer med Shopify, WooCommerce, BigCommerce, Clover, LightSpeed, CoreSTORE, Quantic, Authorize.net, NMI, FluidPay, QuickBooks Online, Salesforce og GoHighLevel. Der henvises også til en åben API til tilpassede integrationer.
Pros and Cons
Pros:
- Accepterer MATCH/TMF-forhandlere i begrænsede brancher
- Der annonceres med godkendelse af konti samme dag i alle kategorier
- Ingen oprettelses- eller førtidsopsigelsesgebyrer
Cons:
- Reservekrav oplyses ikke fuldt ud på forhånd
- Meget få uafhængige brugeranmeldelser er tilgængelige
Learn more about AllayPay: Bedst til onboarding af CBD- og vape-forhandlere
- Ikke tilgængelig
- Fra $2.6% + $0.15 pr. transaktion
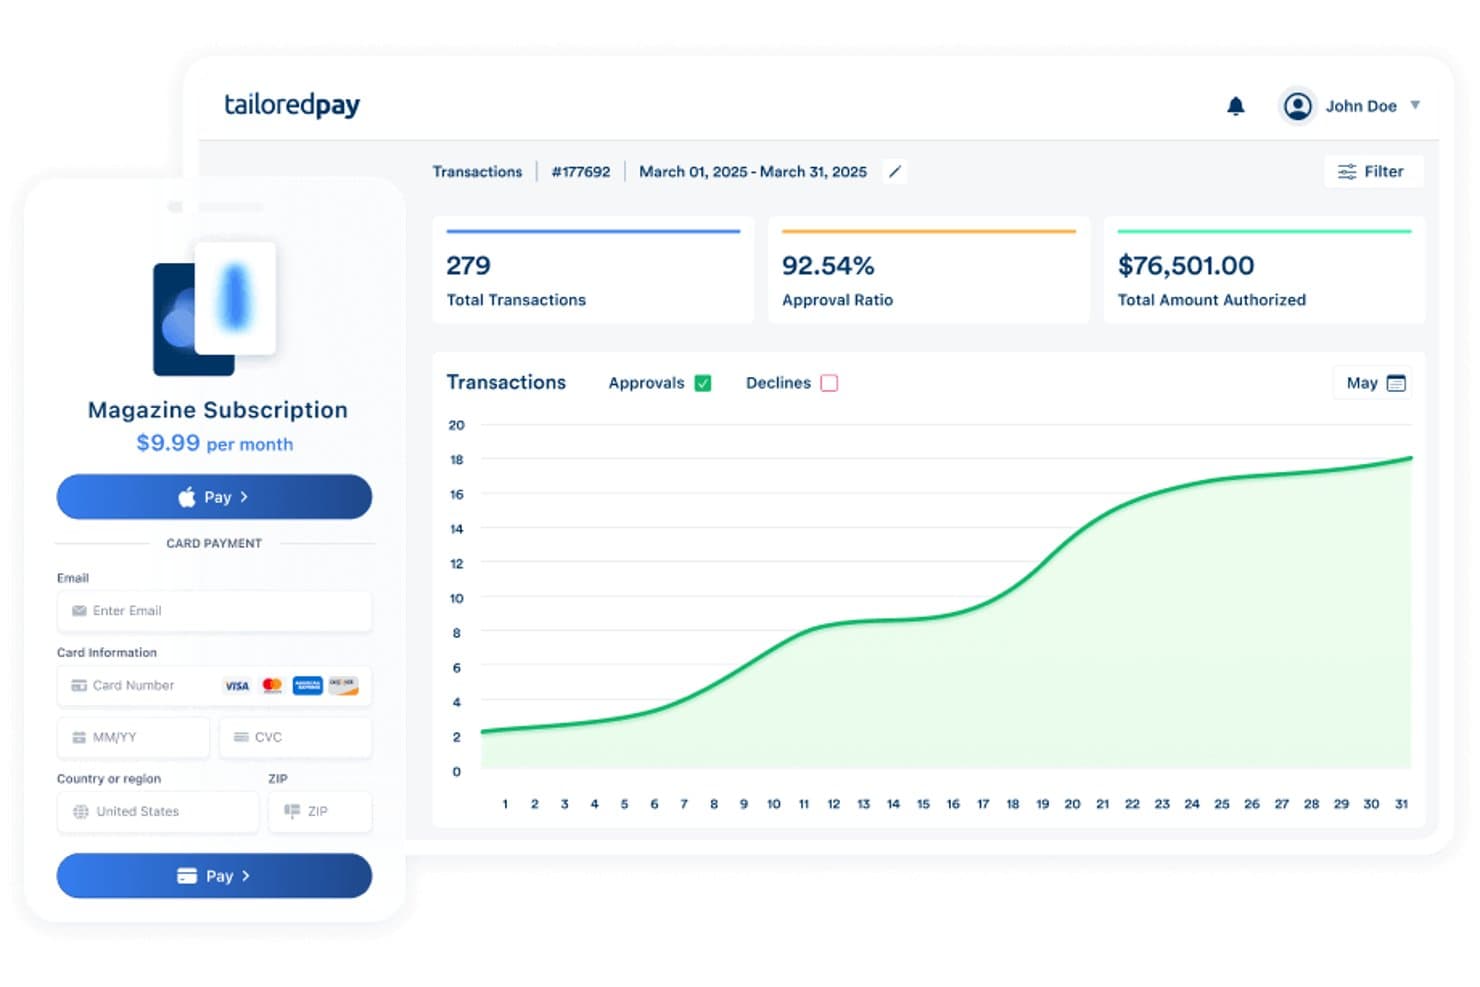
Administrer abonnementer og andre tjenester via Tailored Pay. Tailored Pay er en udbyder af forhandlerkonti til højrisikovirksomheder, der har specialiseret sig i risikovurdering af brancher med begrænsninger og afviste forhandlere og tilbyder behandling af betalinger med fysisk kort, betalinger uden fysisk kort, ACH og virtuel terminal på tværs af mere end 100 brancher.
Hvem er Tailored Pay bedst egnet til?
- Tailored Pay er velegnet til USA-baserede forhandlere i brancher med begrænsninger, som ønsker hurtig risikovurdering og fleksible integrationer til e-handel.
Hvorfor valgte jeg Tailored Pay?
Jeg har inkluderet Tailored Pay blandt mine bedste valg, fordi virksomheden gennemfører en reel risikovurdering på forhånd, så du ikke først bliver godkendt og derefter lukket ned uden varsel. De høje godkendelsesrater på tværs af brancher som CBD, skydevåben og vapeprodukter kombineret med afgørelser om risikovurdering inden for 24 timer gør det til en pålidelig løsning, når du har brug for hurtigt at få genaktiveret betalingsbehandlingen.
Vigtige funktioner i Tailored Pay
- Behandling af ACH og eChecks: Understøtter bank-til-bank-overførsler med tilbagevendende fakturering, ACH samme dag for kvalificerede konti og lavere gebyrer pr. transaktion end kortbetalinger.
- Virtuel terminal: Giver dig mulighed for manuelt at indtaste transaktioner fra telefon-, e-mail- eller MOTO-ordrer via en browserbaseret grænseflade uden ekstra hardware.
- Integrationer til e-handelsplatforme: Opretter direkte forbindelse til Shopify, WooCommerce, Wix, Magento og flere andre platforme via betalingsgateways fra Authorize.Net, NMI og USAePay.
- Garanti for matchning af priser: Matcher eller overgår enhver tilsvarende konkurrentsats, når du fremlægger dokumentation for et lavere tilbud.
Tailored Pay-integrationer
Tailored Pay-integrationer omfatter Shopify, WooCommerce, Wix, Magento, Authorize.Net, NMI, USAePay, QuickBooks, OpenCart og PrestaShop. Tjenesten tilbyder også REST-API'er til tilpassede forbindelser.
Pros and Cons
Pros:
- Fungerer med MATCH-listen og forhandlere, hvis konti er blevet opsagt
- Godkender hurtigt de fleste detailkategorier med høj risiko
- Ingen ansøgnings- eller opsætningsgebyrer
Cons:
- Kun tilgængelig for virksomheder, der er registreret i USA
- Opkræver gebyrer for tilbageførselsadvarsler og brug af betalingsgateway
Learn more about Tailored Pay: Bedst til godkendelse af abonnementsbrancher
- Ikke tilgængelig
- Priser oplyses efter forespørgsel
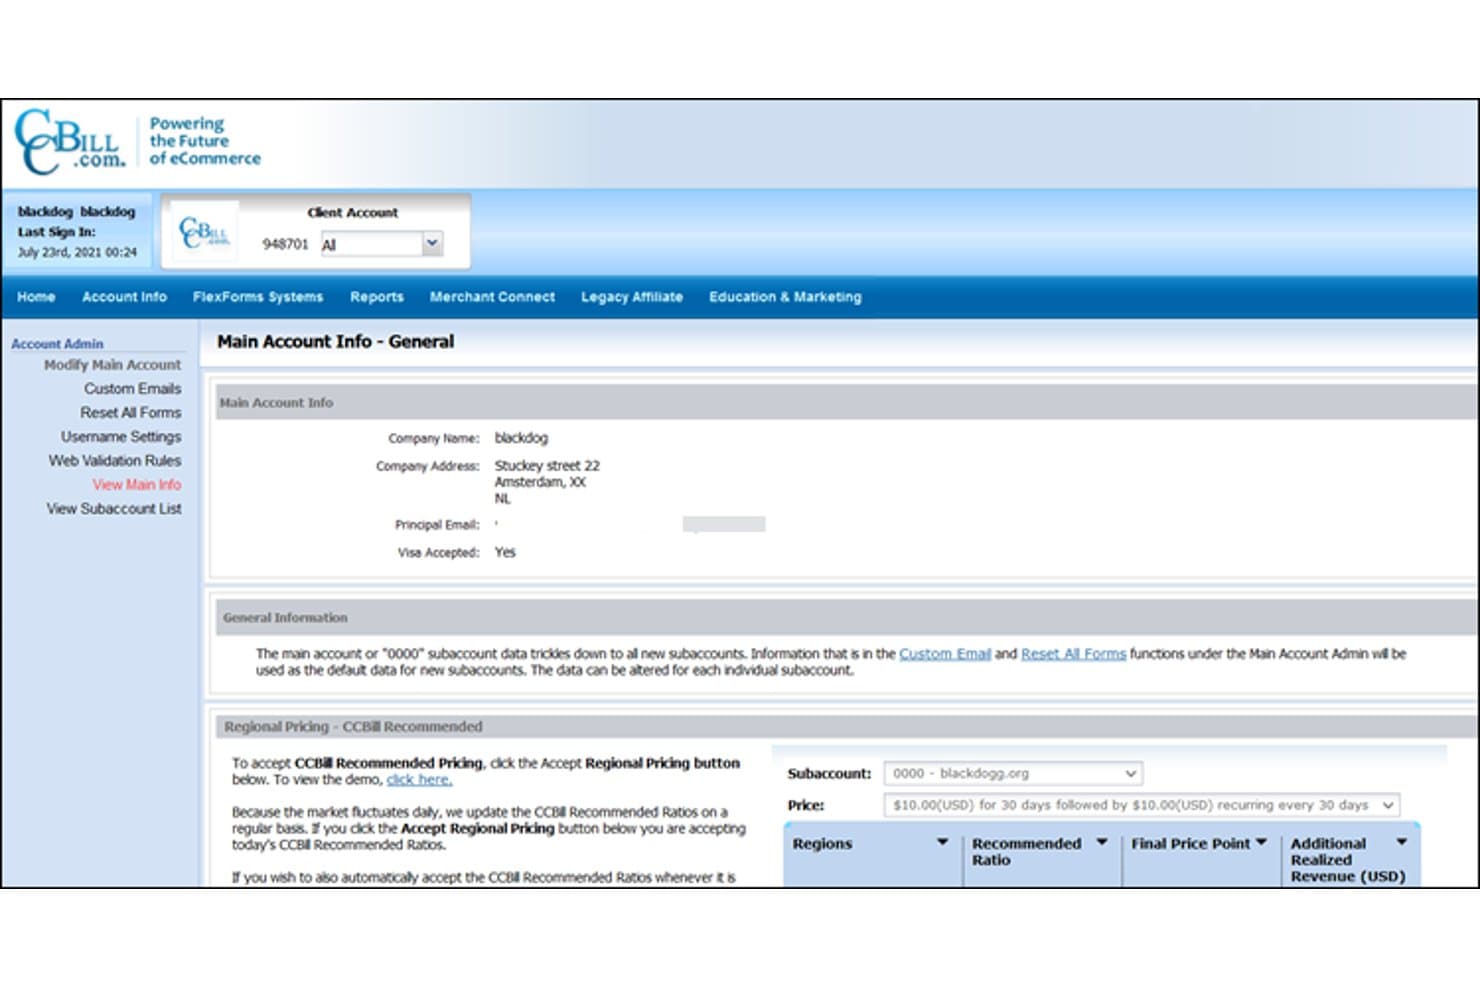
CCBill samler indstillinger for forhandlerkonti og regionale priskontroller ét sted. CCBill er en højrisiko-betalingsudbyder, der specialiserer sig i brancher, som er svære at få godkendt, og tilbyder en indbygget gateway, abonnementsfakturering, værktøjer til begrænsning af tilbageførsler samt support til over 90 virksomhedskategorier, herunder voksenindhold, CBD og vape.
Hvem er CCBill bedst egnet til?
CCBill er velegnet til abonnements-, dating- og skabervirksomheder, der har brug for global tilbagevendende fakturering og specialiseret beskyttelse mod tilbageførsler.Hvorfor valgte jeg CCBill?
CCBill kommer med på min kandidatliste takket være over 25 års erfaring med at godkende forhandlere i brancher, som de fleste banker ikke vil røre—herunder voksenindhold, CBD, vape og abonnementsplatforme. Jeg kan især godt lide understøttelsen af flere MID'er kombineret med betalingskaskadering, som automatisk omdirigerer afviste transaktioner til alternative betalingsudbydere og holder andelen af tilbageførsler under Visas og Mastercards overvågningstærskler. Den døgnåbne faktureringssupport til forbrugere på 288 sprog fungerer også som et direkte lag til forebyggelse af tilbageførsler, fordi den håndterer tvister, før de formelt indgives.
Vigtige funktioner i CCBill
- Betalingsformularer i FlexForms: Hostede og integrerbare betalingsformularer med geolokationsbaseret prissætning i flere valutaer samt indbygget A/B-test af betalingskaskadering.
- Opdatering af kontodata: Opdaterer automatisk udløbne eller genudstedte kortdata på aktive abonnementer for at reducere mislykkede genopkrævninger.
- Understøttelse af flere MID'er: Giver dig mulighed for at drive flere forhandler-ID'er inden for én gateway, så transaktionsvolumen kan fordeles på tværs af konti.
- CCBill Pay-tegnebog: En proprietær tegnebog til gemte betalingsmetoder for tilbagevendende kunder, som eliminerer tilbageførsler på disse transaktioner.
CCBill-integrationer
CCBill har otte dokumenterede e-handelsintegrationer, herunder WooCommerce, Magento, PrestaShop, OpenCart, 3dcart, Weebly, X-Cart og osCommerce. Den understøtter også NMI, Ondato, Ethoca, Verifi og brugerdefinerede integrationer via sin REST API og webhooks.
Pros and Cons
Pros:
- Accepterer forhandlere, der står på MATCH-listen, samt tidligere opsagte forhandlere
- Den bredeste dækning af godkendelser inden for højrisikobrancher
- Dedikeret team til svindel og tilbageførsler med support døgnet rundt
Cons:
- Højeste rullende reserve blandt konkurrenterne
- Ingen øjeblikkelig oprettelse eller prøve konto
Learn more about CCBill: Bedst til belastningsfordeling på tværs af flere MID'er og banker
- Ikke tilgængelig
- Priser oplyses efter forespørgsel
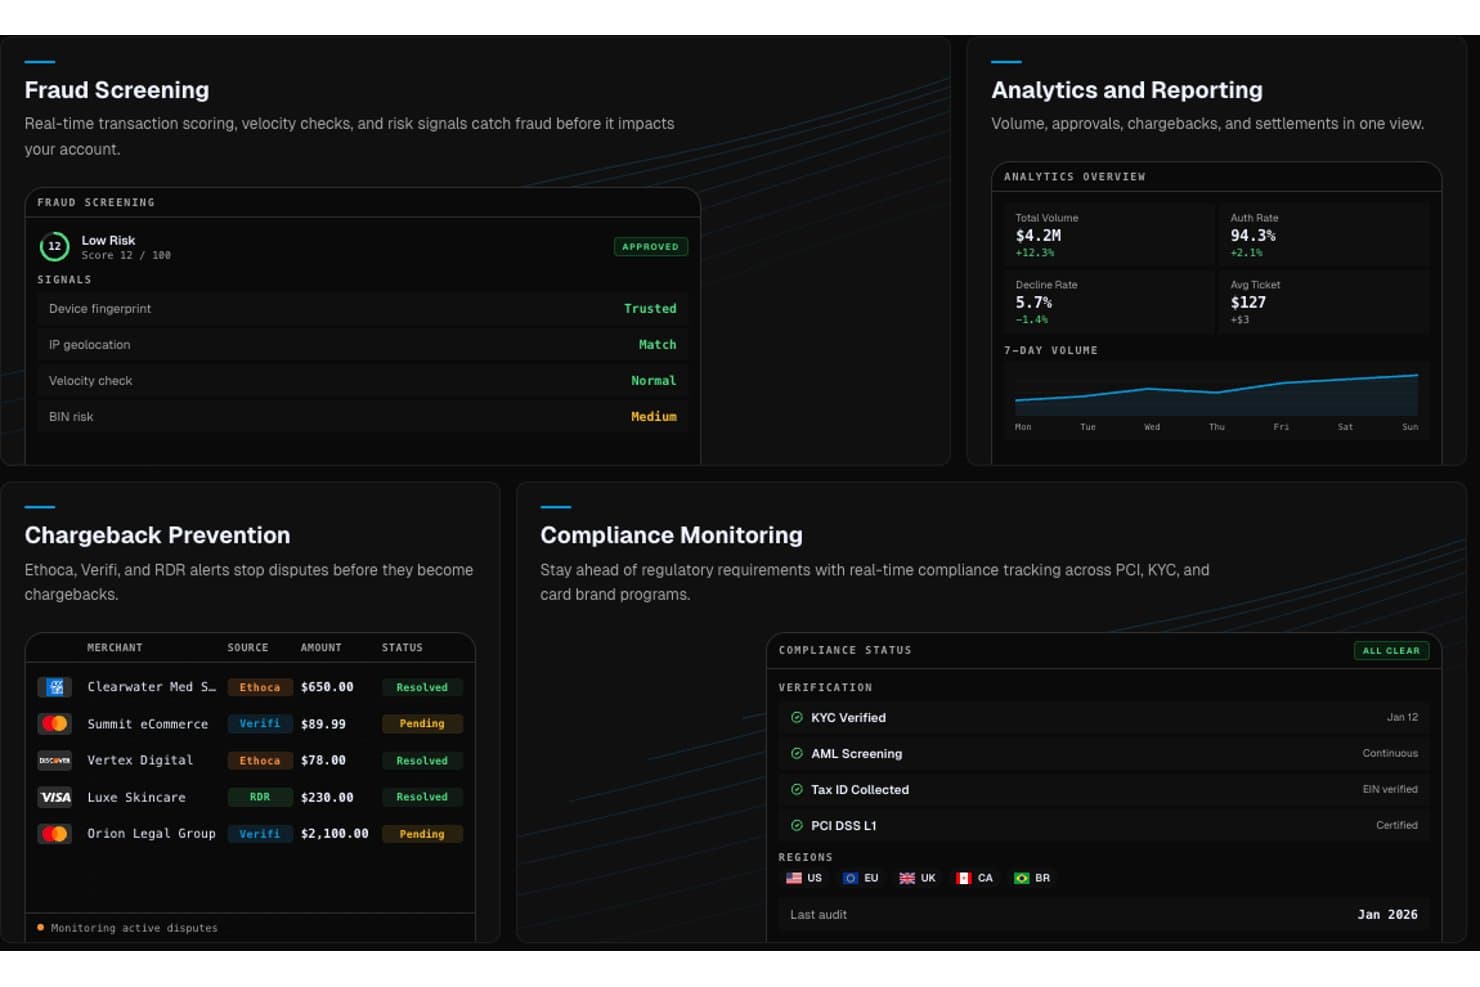
Corepay tilbyder svindelregistrering, analyse, forebyggelse af tilbageførsler og overvågning af overholdelse af regler. Corepay er en udbyder af handelskonti til højrisikovirksomheder med en egen betalingsgateway (Netvalve), der understøtter dirigering på tværs af flere MID'er, håndtering af tilbageførsler, tilbagevendende betalinger og behandling i flere valutaer på tværs af en bred vifte af begrænsede brancher.
Hvem er Corepay bedst egnet til?
Corepay er velegnet til e-handelsvirksomheder med store eller globale salgsmængder, som har brug for koordinering på tværs af flere MID'er, understøttelse af flere valutaer og effektiv kontrol af tilbageførsler.Hvorfor valgte jeg Corepay?
Corepay kommer på min udvalgte liste, fordi deres belastningsfordeling på tværs af flere MID'er reelt er udviklet til virksomheder, der ikke har råd til et enkelt fejlpunkt hos én indløsningsbank. Gennem deres egen Netvalve-gateway dirigerer Corepay transaktioner på tværs af flere MID'er samtidigt, så volumen automatisk flyttes, hvis én banks godkendelsesrate falder, eller hvis en grænse for tilbageførsler nærmer sig Visas VAMP-grænser. Jeg vurderer også deres CB-Alert-pakke højt: Direkte integrationer med Ethoca, Verifi RDR og CDRN opfanger tvister, før de registreres som tilbageførsler, hvilket er afgørende for at holde højrisikokonti aktive på lang sigt.
Corepays vigtigste funktioner
- Tilbagevendende betalinger med styring af betalingspåmindelser: Automatiserer nye betalingsforsøg for abonnementer, sporer mislykkede betalinger og opdaterer kortoplysninger for at reducere passivt kundefrafald.
- Afregning i flere valutaer: Behandler transaktioner i over 135 valutaer på tværs af mere end 30 lande med afregning i lokal valuta i USA, EU, Storbritannien og Australien.
- Understøttelse af 3D Secure 2.0: Anvender SCA-kompatibel godkendelse for transaktioner i EU for at opfylde PSD2-kravene uden at forstyrre betalingsforløbet.
- Dedikeret kontoadministrator: Tildeler ét fast kontaktpunkt fra ansøgningen og gennem det første år til håndtering af kreditvurdering, bankkommunikation og integrationssupport.
Corepay-integrationer
Corepay oplyser om 11 integrationer, herunder Shopify, WooCommerce, BigCommerce, Magento, Wix, Checkout Champ, Salesforce, NetSuite, Microsoft 365, NMI og Authorize.Net. REST-baserede API'er og mobile SDK'er understøtter tilpassede integrationer.
Pros and Cons
Pros:
- Belastningsfordeling på tværs af flere MID'er beskytter godkendelsesraterne
- Pakken til håndtering af tilbageførsler omfatter advarsler i realtid før tvister
- Global behandling understøtter 135 valutaer og 30 lande
Cons:
- Godkendelsen er ikke reelt øjeblikkelig for alle ansøgninger
- Oplysninger om rullende reserve og gebyrer er ikke gennemsigtige
Learn more about Corepay: Bedst til små virksomheder
- Gratis konsultation tilgængelig
- Priser oplyses efter forespørgsel

PaymentCloud udmærker sig ved skræddersyede betalingsløsninger og support til små virksomheder. PaymentCloud tilbyder skræddersyede betalingsløsninger til højrisikokonti for erhvervsdrivende og henvender sig til brancher som voksenunderholdning og e-handel. De fokuserer på kreditkortbehandling, ACH-betalinger og forebyggelse af svindel og betjener primært små virksomheder med skræddersyet support.
Hvorfor jeg valgte Payment Cloud: PaymentCloud adskiller sig ved at tilbyde specialiserede betalingsløsninger, der er målrettet små virksomheders behov. Deres tjenester omfatter personlig kontoadministration, hvilket stemmer overens med deres unikke salgsargument om at være bedst til små virksomheder. Denne tilgang sikrer, at du får skræddersyet support og omkostningsbesparende analyser, som hjælper dit team med at skalere effektivt.
Fremtrædende tjenester: PaymentCloud tilbyder værktøjer til forebyggelse af svindel, der hjælper dit team med effektivt at mindske risikoen for onlinesvindel. De tilbyder også finansieringsmuligheder for virksomheder, såsom kontantforskud til erhvervsdrivende, hvilket imødekommer dit behov for økonomisk støtte, når traditionelle lån er vanskelige at få.
Målbrancher: CBD, e-handel, onlinespil og rejser.
Specialer: ACH-betalinger, forebyggelse af svindel, behandling af elektroniske checks, virksomhedsfinansiering og mobile betalinger.
Pros and Cons
Pros:
- Problemfri integration med e-handel
- Avancerede værktøjer til forebyggelse af svindel
- Personlig kontoadministration
Cons:
- Begrænset til højrisikobrancher
- Kan kræve godkendelse af virksomhedens risikoprofil
Learn more about Payment Cloud:
Andre højrisiko-betalingsløsninger
Du har set de bedste valg – se nu nogle få andre, som vi også godt kan lide.
- 11SOAR PaymentsBedst til virksomheder inden for taktisk udstyr
- 12High Risk PayBedst til forskellige betalingsmuligheder
- 13Webpays Bedst til internationale kunder
- 14ECS PaymentsBedst til overholdelse af krav til datasikkerhed
Sådan vurderer jeg højrisiko-forhandlerkonti
Jeg opdeler min vurdering i to lag: den grundlæggende risikovurdering, værktøjer til tilbageførsler og svindel, som en udbyder skal tilbyde, samt de differentierende faktorer – såsom MID-belastningsbalancering og fleksibilitet omkring reserver – der adskiller de bedste fra resten.
Grundlæggende funktionalitet (minimumskrav for denne liste)
Når jeg udvælger værktøjer til min liste, vurderer jeg hvert enkelt på en skala fra 0 (tilbyder ikke funktionaliteten) til 5 (udmærker sig på området) for hver af de grundlæggende funktioner, der er angivet nedenfor. Derefter omregner jeg værktøjets samlede score til en procentdel, hvor jeg bruger 65 % som referencepunkt for at vurdere dets samlede egnethed til listen.
- Risikovurdering af højrisikovirksomheder: Jeg undersøger, hvilke vertikaler hver udbyder godkender – CBD, skydevåben, nutraceutiske produkter, voksenindhold og abonnementer – samt om de vil overveje forhandlere med tidligere opsigelser eller uden tidligere behandlingserfaring.
- Kortbehandling og betalingsløsning: Udbyderen bør understøtte større kortmærker på både kort-til-stede- og kort-ikke-til-stede-kanaler gennem en integreret betalingsløsning frem for et kludetæppe af tredjepartsforbindelser.
- Håndtering af tilbageførsler: Jeg ser efter alarmdækning på tværs af flere netværk gennem tjenester som Ethoca og Verifi samt hjælp til indsigelser, der hjælper forhandlere med at holde sig under tærsklerne for overvågningsprogrammer.
- Forebyggelse af svindel og PCI-overholdelse: Udbydere får højere karakterer, når de kombinerer AVS, CVV, 3D Secure, hastighedsfiltre og tokenisering med PCI-DSS-overholdelse på niveau 1 i stedet for kun at tilbyde den mest basale kontrol.
- Flere valutaer og global indløsning: Jeg vurderer bredden af relationerne til indløsningsbanker og understøttede valutaer, eftersom forhandlere i højrisikosegmenter ofte har brug for offshore-redundans for at undgå afhængighed af én enkelt bank.
- Integrationer til detailhandel og e-handel: Kompatibilitet med platforme som Shopify, WooCommerce og Magento er vigtig, ligesom POS-understøttelse er det for fysiske forhandlere, der også sælger online.
Når jeg har en liste over værktøjer, der opfylder kriterierne, ser jeg på, hvad der adskiller de enkelte platforme fra hinanden.
Differentierende faktorer (det, der adskiller leverandørerne)
Sådan sammenligner jeg forskellige leverandører:
Fremtrædende funktioner
Kaskaderende betalingsrouting er en vigtig faktor – jeg ser efter udbydere, der automatisk omdirigerer afviste transaktioner på tværs af flere indløsningsbanker, hvilket direkte øger godkendelsesraterne for forhandlere i segmenter som nutraceutiske produkter eller abonnementer. Belastningsbalancerede MID'er hænger tæt sammen med dette, da de fordeler volumen, så ingen enkelt MID overskrider Visas eller Mastercards tærskler for overvågning af tilbageførsler. Jeg vurderer også dybden af tilbageførselsbegrænsningen, specifikt om en udbyder tilbyder alarmintegrationer med både Ethoca og Verifi samt automatisering af indsigelser i stedet for blot grundlæggende meddelelser om tvister.
Ud over funktionerne
Jeg vurderer gennemsigtigheden i gebyrerne nøje – specifikt om en udbyder oplyser procentsatser for rullende reserver, tidsfrister for frigivelse og gebyrer ved førtidig opsigelse på forhånd eller gemmer dem i kontrakttillæg. En CBD-forhandler, der er bundet til en flerårig aftale med uoplyste aftalte erstatningsbeløb, står over for en reel økonomisk risiko, hvis der bliver behov for at skifte betalingsbehandler. Jeg undersøger også, om udbyderen aktivt overvåger Visas og Mastercards tærskler for programmer vedrørende tilbageførsler og advarer dig, før du overskrider dem, i stedet for at fryse din konto bagefter.
Hvad er en udbyder af højrisiko-forhandlerkonti med øjeblikkelig godkendelse?
En udbyder af højrisiko-forhandlerkonti med øjeblikkelig godkendelse er en virksomhed inden for betalingsbehandling, der specialiserer sig i hurtigt at godkende og integrere højrisikovirksomheder.
De er bygget til at håndtere brancher, som banker normalt undgår, såsom CBD, voksenunderholdning, kreditreparation, kosttilskud og meget mere.
Disse udbydere skærer igennem det sædvanlige bureaukrati og tilbyder betalingsløsninger, der er udviklet til højrisikotransaktioner, højere tilbageførselsrater og komplekse forretningsmodeller.
Deres primære opgave er at hjælpe dig med at modtage betalinger med kreditkort og andre betalingsmetoder, ofte med godkendelse samme dag eller den følgende dag, samt værktøjer til at bekæmpe svindel og håndtere tilbageførsler.
Hvis din virksomhed hele tiden bliver afvist af “almindelige” betalingsformidlere, er det disse virksomheder, du skal kontakte. De håndterer høje tilbageførselsrater og sikrer sikker betalingsbehandling.
Sådan vælger du tjenester til højrisiko-forhandlerkonti med øjeblikkelig godkendelse
At vælge en udbyder af tjenester til højrisiko-forhandlerkonti med øjeblikkelig godkendelse kræver mere end at klikke på den første “ansøg nu”-knap, du ser. Brug denne tabel til at gennemgå processen og træffe dit valg med åbne øjne:
| Trin | Hvad du skal gøre | Hvorfor det er vigtigt |
|---|---|---|
| Trin1. Identificér dine problemområder | Hvad du skal gøreLav en liste over dine ufravigelige krav: høje tilbageførselsrater, myndighedskontrol, globalt salg eller brancheforbud. | Hvorfor det er vigtigtKun en udbyder, der rent faktisk løser dine problemer, er de ekstra gebyrer værd. |
| Trin2. Kræv ægte øjeblikkelig godkendelse | Hvad du skal gøreSpørg præcist, hvor lang tid deres “øjeblikkelige” godkendelse tager, og hvilket papirarbejde du skal bruge til kreditvurderingen. | Hvorfor det er vigtigtUndgå at sidde fast i en flere dage lang godkendelses“gennemgang” — klarhed fra starten sparer tid. |
| Trin3. Gennemgå gebyrer og kontraktfælder | Hvad du skal gøreBed om en komplet gebyroversigt, og vær opmærksom på skjulte omkostninger som rullende reserver, gebyrer ved tidlig opsigelse eller ekstra supportgebyrer. | Hvorfor det er vigtigtForebyg ubehagelige overraskelser og bindinger, der udhuler dine avancer. |
| Trin4. Test integration og support i praksis | Hvad du skal gøreKræv en reel demonstration — gennemgå din e-handelsproces, og ring til supporten uden for åbningstid. | Hvorfor det er vigtigtHvis de tøver, holder deres teknologi eller service måske ikke, når du har mest brug for den. |
| Trin5. Bekræft deres historik | Hvad du skal gøreUndersøg tredjepartsanmeldelser for forsinkede udbetalinger, tilbageholdte konti eller pludselige lukninger — se efter mønstre, ikke markedsføringspåstande. | Hvorfor det er vigtigtEt dårligt omdømme betyder, at dine penge (eller din virksomhed) kan være i fare. |
Vigtige tjenester, du bør se efter hos udbydere af højrisiko-forhandlerkonti med øjeblikkelig godkendelse
Alle udbydere lover guld og grønne skove, men du har brug for tjenester, der gør livet lettere for virksomheder med høj risiko, stor volumen eller omfattende regulering.
Dette er det, der faktisk bør være vigtigt, når du sammenligner tjenester til højrisiko-forhandlerkonti med øjeblikkelig godkendelse:
- Kreditvurdering i realtid (ikke bare “øjeblikkelig” i markedsføringen). Du har brug for en udbyder med en ægte øjeblikkelig godkendelsesproces — automatiseret, gennemsigtig og designet til højrisikovirksomheder. Det betyder færre manuelle gennemgange og hurtigere adgang til kreditkortbehandling, selv for voksenunderholdning, CBD eller nutraceutiske produkter.
- Tilbageførselsbeskyttelse, der virker. Lad dig ikke nøje med generiske værktøjer til indsigelser. Se efter betalingsbehandlingsløsninger med automatiske advarsler, dybdegående analyser af tilbageførsler og menneskelig assistance, der kan hjælpe dig med at bekæmpe svindel og holde din forhandlerkonto aktiv.
- Gennemsigtighed omkring rullende reserver. Hvis en betalingsudbyder tilbageholder dine penge som en rullende reserve, har du brug for klare vilkår fra starten. Hvor længe, hvor meget, og hvad der skal til for at reducere reserven — ingen tricks og ingen mål, der hele tiden flytter sig.
- Support til “tabubelagte” betalingstyper. Hvis din virksomhed håndterer højrisikotransaktioner — krypto, ACH, grænseoverskridende betalinger eller nye betalingsgateways — bør din udbyder af forhandlertjenester byde denne kompleksitet velkommen og gøre processen problemfri i stedet for at gøre den til et compliance-mareridt.
- Tilpasselige risikokontroller og rapportering. De bedste udbydere af højrisiko-forhandlerkonti lader dig fastsætte transaktionsgrænser, markere usædvanlig aktivitet og hente rapporter i realtid, så du kan opdage tendenser, før de udvikler sig til problemer.
- Problemfri e-handels- og multikanalintegration. Uanset om du sælger online, via mobil eller på en messe, har du brug for betalingsbehandlingstjenester, der bare fungerer — med Shopify, WooCommerce, WordPress eller hvad din teknologiske platform ellers omfatter.
- Branchespecifik compliance og vejledning. Den rigtige partner behandler ikke bare betalinger — de hjælper dig med at overholde PCI DSS, KYC og alle regler, der gælder specifikt for din højrisikokategori. Forvent proaktiv vejledning, ikke generiske advarsler.
- Hurtige, forudsigelige udbetalinger (selv ved stor volumen eller dårlig kredit). Se efter finansiering fra næste dag eller endda samme dag for højrisikoforhandlere. Du bør ikke skulle vente en uge på at få adgang til dine egne penge, uanset din forretningsmodel eller kreditvurdering.
Spild ikke tid på udbydere, der fejer disse detaljer ind under gulvtæppet.
Fordele ved at bruge tjenester til højrisiko-forhandlerkonti med øjeblikkelig godkendelse
Hvorfor vælge en udbyder af højrisiko-forhandlerkonti med øjeblikkelig godkendelse? Her er det, du faktisk får — ud over det grundlæggende.
- Du begynder at modtage betalinger tidligere. Hurtige godkendelser betyder mindre nedetid og færre mistede salg, selv hvis din branche gør bankerne nervøse.
- Mindre tid brugt på at kæmpe med compliance. De rigtige betalingsudbydere håndterer det tunge arbejde med dokumentation, risikotjek og kreditvurdering, så du kan blive godkendt med minimal frem og tilbage-kommunikation.
- Indbygget håndtering af svindel og tilbageførsler. Udbydere af forhandlerkonti til højrisikovirksomheder tilbyder specialiserede værktøjer til at opdage mistænkelig aktivitet, reducere tilbageførsler og holde din konto i god stand.
- Global rækkevidde uden forhindringerne. Modtag betalinger i flere valutaer og fra højrisikoområder, så din virksomhed kan skalere uden at vokse fra dine forhandlertjenester.
- Support, der faktisk er der. Når en udbetaling er forsinket, eller en konto pludselig bliver låst, har du brug for rigtig kundesupport – helst døgnet rundt med rigtige mennesker, der kender til betalingsbehandling for højrisikovirksomheder.
- Klarhed om gebyrer og reserver. Du får tydelige vilkår på forhånd for rullende reserver, behandlingsgebyrer og tidsplaner for frigivelse af reserver – ikke mere gætteri om, hvad der påvirker din likviditet.
- Plads til at vokse. Den rigtige betalingsudbyder til højrisikovirksomheder tilpasser sig din forretningsmodel, uanset om din omsætning stiger kraftigt, du udvider til nye kategorier, eller din risikoprofil ændrer sig.
Omkostninger og prisstrukturer for tjenester til forhandlerkonti med øjeblikkelig godkendelse og høj risiko
Her kan du se, hvordan priserne for tjenester til forhandlerkonti med høj risiko ser ud i praksis. Brug disse intervaller til at danne dig et overblik – de faktiske omkostninger varierer efter udbyder, branche og volumen.
| Plantype | Gennemsnitspris | Almindelige funktioner | Bedst til |
|---|---|---|---|
| PlantypeAbonnement | Gennemsnitspris$10–$50/måned | Almindelige funktionerMånedlig vedligeholdelse, supportniveauer, grundlæggende værktøjer mod svindel | Bedst tilSælgere med en stabil, højere risiko |
| PlantypeTransaktionsbaseret | Gennemsnitspris~3.5%–4% + $0.25/transaktion | Almindelige funktionerBetal pr. salg, integrerede værktøjer mod svindel og tilbageførsler | Bedst tilForhandlere med varierende eller lav volumen |
| PlantypeTrindelt prissætning | GennemsnitsprisVarierer (højere end standard) | Almindelige funktionerTrindelte satser (kvalificeret/mellem/ikke-kvalificeret), samlede gebyrer | Bedst tilKomplekse eller stærkt regulerede aktiviteter |
| PlantypeSkræddersyet prissætning | GennemsnitsprisForhandles pr. virksomhed | Almindelige funktionerTilpassede satser, vilkår for rullende reserver, skræddersyede integrationer | Bedst tilUnikke forretningsmodeller eller forretningsmodeller med meget høj risiko |
Vigtige faktorer, der påvirker prissætningen af forhandlerkonti til højrisikovirksomheder
Prissætning handler ikke kun om tal – den afspejler din risiko, opsætning og fleksibilitet. Her er det, der får omkostningerne til at stige eller falde:
- Din branche og risikoprofil. CBD, voksenindhold, kosttilskud eller noget andet, der er markeret som høj risiko? Forvent højere satser og reserver.
- Behandlingsvolumen og historik. En ren historik og høj volumen kan give dig en bedre aftale.
- Politik for rullende reserver. Typisk tilbageholdes en del (5–15 %) af midlerne som buffer. Mindre gennemsigtige vilkår betyder større risiko for din likviditet.
- Kontraktlængde og gebyrer. Hold øje med automatiske fornyelser, gebyrer ved tidlig opsigelse og skjulte omkostninger.
- Support og integrationer. Support døgnet rundt med branchekendskab eller komplekse integrationer (flere salgskanaler, krypto) koster ofte ekstra.
Hvis du forstår disse faktorer, kan du forhandle mere effektivt og undgå overraskelser, når midlerne går ind på din konto – eller ikke gør.
Ofte stillede spørgsmål om tjenester til øjeblikkelig godkendelse af højrisikoforhandlerkonti
Her er svar på almindelige spørgsmål om øjeblikkelig godkendelse af højrisikoforhandlerkonti:
Vil “øjeblikkelig godkendelse” virkelig gøre min konto aktiv i dag?
Normalt ikke. “Øjeblikkelig godkendelse” betyder, at du får en hurtig foreløbig afgørelse – nogle gange inden for få minutter – men du skal stadig gennemføre kreditvurderingen, før du kan behandle betalinger. Hvis dine dokumenter er klar, og din virksomhed bliver godkendt, kan de fleste udbydere få dig sat op inden for 24–72 timer.
Hvad vil udbyderne se efter i min ansøgning?
Forvent at skulle fremlægge virksomhedslicenser, gyldig legitimation, nyere kontoudtog, behandlinghistorik (hvis du har en), og oplysninger om din forretningsmodel. Højrisikobetalingstjenester er ekstra grundige – de vil se, at du er legitim, og at du har processer til håndtering af tilbageførsler og refunderinger.
Hvordan fungerer rullende reserver egentlig?
En rullende reserve er en procentdel af dit salg, der tilbageholdes (normalt 5–15 %) i en bestemt periode (ofte 90–180 dage) for at dække potentielle tilbageførsler eller svindel. Gode udbydere oplyser vilkårene på forhånd, så bed om at få oplysningerne skriftligt.
Hvad sker der, hvis jeg får for mange tilbageførsler?
For mange tilbageførsler kan betyde højere gebyrer, en forhøjelse af din rullende reserve eller endda lukning af kontoen. De fleste højrisikobetalingstjenester har indbyggede advarsler og værktøjer til begrænsning af tilbageførsler, men hvis niveauerne bliver for høje, kan det være nødvendigt hurtigt at skifte til en anden udbyder.
Kan jeg forhandle lavere gebyrer, når jeg har bevist mit værd?
Ja. Hvis du holder antallet af tilbageførsler lavt og øger din behandlingsvolumen, er mange udbydere åbne over for at sænke dine satser eller lempe reservekravene. Vær ikke bange for at bede om en bedre aftale efter seks måneder med en fejlfri historik.
Hvad skal jeg gøre, hvis min konto bliver frosset eller lukket?
Få først et klart svar fra din udbyder på, hvorfor det skete. Du skal løse problemet – uanset om det skyldes for mange tilbageførsler, overholdelsesadvarsler eller manglende dokumenter – før kontoen kan blive frigivet. Hav en alternativ betalingsudbyder klar, hvis det skulle blive nødvendigt; nedetid dræner pengestrømmen.